

اخبار باشگاه اقتصاددانان
- دوشنبه، ۱۶ شهریور ۱۴۰۵
-

اضطراب بازنشستگی در آمریکا
مارتا شِدِن پانزده سال است میکوشد آمریکاییها را از هراسزدگی بازدارد؛ اما به گفته خودش این روزها در این نبرد رو به شکست است. او یکی از بنیانگذاران انجمن ملی تحلیلگران ثبتشده تامین اجتماعی (NARSSA) است؛ نهادی که مشاوران مالی را برای دریافت گواهینامه «تحلیلگر ثبتشده تامین اجتماعی» (RSSA) آموزش و صلاحیتسنجی میکند. شِدِن در گفتوگو با فورچون از الگویی سخن گفت که این روزها در سراسر آمریکا شاهد آن است: بازنشستگان و افرادی که در آستانه بازنشستگیاند، از تیتر خبرهای مربوط به وضعیت مالی این برنامه به هراس افتادهاند و مستمری خود را از سن ۶۲سالگی، زودترین سن ممکن، دریافت میکنند؛ حتی اگر صبر کردن برایشان بهصرفهتر باشد.
- یکشنبه، ۱۵ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۸گذار از امنیت وارداتی
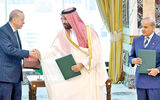
امضای «توافق دفاعی مکه» میان عربستان سعودی، ترکیه و پاکستان را نمیتوان صرفا یک پیمان نظامی میان سه کشور مسلمان دانست؛ این توافق در شرایطی شکل گرفته که جنگها و تنشهای زنجیرهای در خاورمیانه، تردیدها درباره کارآمدی ترتیبات امنیتی موجود و نگرانی کشورهای منطقه از سرریز ناامنی، ضرورت بازتعریف موازنه امنیتی را بیش از گذشته برجسته کرده و آنها را به گذار تدریجی از امنیت وارداتی به امنیت منطقهای واداشته است. عربستان، ترکیه و پاکستان هر سه، با وجود تفاوتهای جدی در سیاست خارجی و روابطشان با قدرتهای بزرگ، به این نتیجه رسیدهاند که محیط جدید منطقه نیازمند ظرفیتهای مستقلتر همکاری و بازدارندگی است. -
آزمون ایران در پیمان مکه
در عصر تکقطبی، قدرتهای کوچک معمولا به دنبالهروی از ابرقدرت مستقر روی میآورند؛ چون هزینه موازنهسازی با یک هژمون بیرقیب بسیار بالاست و منافع امنیتی کوتاهمدت، چسبیدن به چتر حمایتی همان قطب غالب را عقلانی میکند. اما بهمحض اینکه نظم تکقطبی دچار فرسایش میشود و رفتار ابرقدرت مستقر نامطمئن یا گزینشی به نظر میرسد، قدرتهای کوچک از دنبالهروی محض فاصله میگیرند و به موازنهسازی نرم، اتحادهای محدود و خودیاری منطقهای روی میآورند؛ یعنی نه موازنه سخت کلاسیک علیه هژمون، بلکه موازنه پراکنده از طریق شراکتهای امنیتی میانی با همسایگان و قدرتهای همرده. -
بازتعریف نظم منطقهای
امضای «توافق مکه برای دفاع مشترک» میان عربستان سعودی، ترکیه و پاکستان را نباید صرفا یک پیمان نظامی سهجانبه تلقی کرد. اهمیت این توافق بیش از آنکه در متن کوتاه و هنوز نسبتا کلی آن باشد، در شرایطی نهفته است که این سه کشور را به یکدیگر نزدیک کرده است: تضعیف اعتماد به ترتیبات امنیتی متکی بر قدرتهای فرامنطقهای، افزایش نااطمینانیهای ناشی از جنگها و بحرانهای اخیر و شکلگیری این ادراک که امنیت خاورمیانه را نمیتوان تا ابد به واشنگتن و دیگر بازیگران خارجی واگذار کرد. -
فرصت سیاسی یک توافق
سرزمین وحی در نیمه مردادماه ۱۴۰۵ شمسی شاهد گردهمایی رهبران پادشاهی عربی سعودی، جمهوری اسلامی پاکستان و جمهوری ترکیه با هدف امضای یکی از مهمترین و جدیترین پیمانهای امنیتی تاریخ خاورمیانه یعنی توافقنامه مکه بود. این توافق در حالی به امضای سه قدرت بزرگ جهان اسلام رسید که حدود ۶ماه قبل ایالات متحده آمریکا و رژیم صهیونی در یک تجاوز گسترده و غیرقانونی به قلب منطقه غرب آسیا یعنی ایران حمله کرده و خواستار تغییر نظام سیاسی در تهران بودند؛ اما با شکست برآوردهای اطلاعاتی میز ایران در موساد و نقش برآب شدن نقشههای بنیامین نتانیاهو، نه تنها جمهوری اسلامی ایران سقوط نکرد، بلکه دامنه جنگ تا سواحل مدیترانه گسترش پیدا کرد و نیروهای مسلح ایران کنترل آبراه استراتژیک هرمز را به دست گرفتند.
- شنبه، ۱۴ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۷هزارتوی دشوار پول
به زبان ساده، نرخ بهره را میتوان به عنوان هزینه استقراض پول یا هزینه فرصت نگهداری آن تعریف کرد. در اقتصادهای متعارف، این نرخ مهمترین ابزار سیاستگذار پولی برای تعیین هزینه استقراض است؛ در حالیکه نظام بانکی ایران رسما از عنوان «سود» بهجای «بهره» استفاده میکند و این نرخها عمدتا بهصورت دستوری تعیین میشوند. با این حال، منطق اقتصادی حاکم بر این ماجرا یکسان است: افزایش نرخ بهره قیمت پول را بالا میبرد و استقراض را دشوارتر میکند؛ کاهش آن قیمت پول را کم و تمایل به استقراض را بیشتر میکند. -
سیاست پولی در شرایط اضطرار
باید دقت داشت که در شرایط جنگی افزایش نرخ بهره نباید با هدف کنترل تورم باشد. در شرایط جنگی، ترتیب اهداف سیاست پولی باید تغییر کند. بانک مرکزی ابتدا باید تداوم پرداختها، دسترسی فعالیتهای حیاتی به سرمایه در گردش و ثبات شبکه بانکی را حفظ کند و همزمان مانع تبدیل شوک جنگ به تورم فراگیر و ماندگار شود. تورم جنگی دو لایه دارد؛ لایه نخست از کمبود ارز، اختلال عرضه، افزایش هزینه حملونقل و افت تولید میآید. افزایش نرخ بهره نمیتواند این کمبودها را برطرف کند. لایه دوم زمانی شکل میگیرد که جهش اولیه قیمت با رشد نقدینگی، تامین پولی کسری بودجه و بیلنگرشدن انتظارات به بازقیمتگذاری عمومی تبدیل شود. نرخ بهره باید لایه دوم را مهار کند، بدون آنکه برای مقابله با لایه نخست، تولید و نظام بانکی را با شوکی تازه روبهرو سازد. -
آثار نر خ بهره حقیقی منفی
یکی از پدیدههای رایج در تاریخ اقتصادی کشور، بالاتر بودن نرخ تورم از نرخ بهره اسمی و در نتیجه نرخ بهره حقیقی منفی در اقتصاد است. هر چند این پدیده در اقتصاد کشور در اغلب دورهها تجربه شده است، اما این پدیده در دوره بعد از جنگ جهانی دوم تا اوایل دهه ۱۹۸۰ در کشورهای پیشرفته نیز رایج بوده است. هر چند این پدیده در دوره کوتاهمدت نقش مهمی در حمایت از سرمایهگذاری و جلوگیری از رکود اقتصادی دارد و با این نگاه در تجربه کشورهای پیشرفته توجیه دارد، اما تداوم منفی بودن نرخ بهره حقیقی تبعات منفی بر اقتصاد کشور دارد. -
شکافی عمیق
نرخ بهره، هزینه دریافت اعتبارات مورد تقاضا و هزینه فرصت ازدسترفته تخصیص نقدینگی در دسترس را به موارد سرمایهگذاری و انجام فعالیتهای جاری مشخص میکند. عرضهکنندگان محصولات (کالا و خدمات)، بنگاههای اقتصادی یا کارگزان و سرمایهگذاران که به توسعه فعالیتهای اقتصادی میپردازند، هزینه اعتبارات دریافتی و منابع مالی در اختیار خود را در قیمت تمامشده محصولات یا طرحهای سرمایهگذاری ملحوظ و با مقایسه منافع حاصله با تغییرات سطح عمومی قیمتها (تورم) و مصرف اعتبار و پول در موارد دیگر، برای ادامه دادن فعالیتهای جاری یا توسعه فعالیتها تصمیم میگیرند. -
اصلاح ضروری، اما نه با شوک نرخ سود
اقتصاد ایران درگیر مجموعهای از عدمتعادلهای مزمن و درهمتنیده است که نرخ بهره حقیقی منفی یکی از مهمترین حلقههای آن به شمار میرود. نرخ بهره حقیقی نشان میدهد قدرت خرید یک مبلغ پول پس از دریافت بهره و با در نظر گرفتن تورم، واقعا چه تغییری کرده است. به زبان ساده، نرخ بهره حقیقی تقریبا از تفاوت نرخ بهره اسمی و نرخ تورم به دست میآید. بنابراین، اگر بانک برای سپردهای ۲۰ درصد سود بپردازد، اما تورم ۳۰ درصد باشد، نرخ بهره حقیقی حدود منفی ۱۰ درصد خواهد بود. به این معنا که سپردهگذار اگرچه در پایان سال پول اسمی بیشتری در اختیار دارد، اما قدرت خرید آن کاهش یافته است. -
ضرورت، هزینهها و الزامات اجرایی
تداوم نرخ بهره حقیقی منفی در چند سال اخیر، صرفا به معنای زیان سپردهگذاران نبوده، بلکه بهتدریج رفتار مالی اقتصاد را تغییر داده است. وقتی بازده سپرده بانکی بهطور مستمر از تورم عقب میماند، انگیزه پسانداز مالی کاهش یافته و منابع به سمت طلا، ارز، مسکن و سایر داراییها حرکت میکند. در نتیجه، نقش بانکها در تجهیز پسانداز و تامین مالی تولید تضعیف میشود. همزمان، نرخ پایین تسهیلات تقاضای اعتبار را افزایش میدهد؛ درحالیکه منابع بانکی محدود است. در چنین شرایطی، به جای سازوکار قیمت، سهمیهبندی، تکالیف اعتباری و روابط میتوانند در تخصیص منابع نقش بیشتری پیدا کنند. این امر زمینه رانت اعتباری و تخصیص ناکارآمد منابع را افزایش داده و در صورت تداوم، به رشد مطالبات غیرجاری، کاهش سودآوری و تضعیف سرمایه بانکها منجر میشود. بنابراین، نرخ حقیقی منفی مزمن، علاوه بر تشدید تقاضا برای داراییها و فشار بر بازار ارز، میتواند اعتماد به سپرده بانکی و کارکرد واسطهگری مالی را بهصورت پایدار تضعیف کند. -
هزینه تامین مالی در اقتصاد ایران
نرخ بهره از جمله مفاهیم کلیدی است که در مورد آن مغالطه بسیار است. لذا قبل از هر بحثی، باید صورت مساله شفاف شود. معمولا در تحلیلها و در سیاستگذاری، بین مفاهیم کلیدی نرخ بهره سیاستی، نرخ تسهیلات بانکی و سود سپرده، هزینه تامین مالی و نرخهای اسمی و واقعی به دقت تمایز قائل نمیشود. در نتیجه، گاه یک متغیر به جای متغیر دیگر قرار میگیرد و درباره آثار اقتصادی آن، نتیجهگیریهایی صورت میگیرد که الزاما با واقعیت اقتصادی منطبق نیست. -
از آزادسازی ابزارها شروع کنیم
تداوم نرخ سود حقیقی منفی در اقتصاد ایران را نمیتوان صرفا نوعی حمایت از تولید تلقی کرد. هنگامی که نرخ سود اسمی برای مدتی طولانی بهطور معناداری پایینتر از تورم قرار میگیرد، عملا انتقال ثروتی از پساندازکننده به دریافتکننده اعتبار صورت میگیرد. حاصل آن، کاهش انگیزه پسانداز ریالی، افزایش تقاضا برای ارز، طلا و سایر داراییها و در مقابل، شکلگیری تقاضای تقریبا نامحدود برای تسهیلات بانکی است.
- چهارشنبه، ۱۱ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۵بحران تازه بازار مسکن
بازار مسکن ایران در وضعیتی گرفتار شده که بهسختی میتوان برای آن یک برچسب ساده انتخاب کرد؛ قیمتها و هزینه ساخت همچنان تحت فشار تورم قرار دارند، اما معاملات و قدرت خرید خانوارها در رکود است. در چنین بازاری، جنگ و افزایش نااطمینانی میتواند رفتار خریدار، فروشنده، موجر و مستاجر را بیش از پیش تغییر دهد. خانوارها ممکن است خرید مسکن را به تعویق بیندازند یا به اجارهنشینی طولانیتر تن دهند، موجران برای حفظ ارزش دارایی خود در برابر تورم رفتار متفاوتی در پیش بگیرند و سازندگان نیز با توجه به هزینه ساخت و چشمانداز تقاضا، سرمایهگذاری را محدود کنند. «باشگاه اقتصاددانان» در این پرونده تلاش دارد به این پرسش پاسخ دهد که بازار مسکن چگونه میان تورم، رکود و شوکهای جدید خود را تنظیم میکند و این سازگاری چه هزینهای برای خانوارها و آینده عرضه مسکن دارد؟ جنگ و نااطمینانی چگونه رفتار بازیگران بازار مسکن را تغییر داده است؟ -
دانستنىهاى روزمره اقتصادى
روزنامه شماره ۶۶۴۵چرا مردم دادههاى نرخ تورم را باور نمى کنند؟
در مرداد١٤٠٥ نرخ تورم نقطه به نقطه ٨٩درصد بوده است، یعنى قیمتها بهطور متوسط نسبت به یک سال قبل از آن اندکى کمتر از دوبرابر شده است. اما بسیارى از مردم بر اساس مشاهدات خود با تعداد زیادى کالا روبهرو هستند که قیمت آنها دو یا سه یا چهار برابر شدهاند و حتى بیشتر. آنگاه مردم تصور مىکنند که دستگاههاى آمارى در حال دستکارى آمار براى کم نشان دادن تورم هستند. -
تله نااطمینانی
از تعویق خرید و ماندن اجباری در خانههای فعلی تا توقف پروژههای ساختمانی؛ بازار مسکن ایران در حال تعدیل است؛ اما هزینه این تعدیل را چه کسی میپردازد؟ بازار مسکن ایران دیگر با دوگانه ساده «رونق یا رکود» قابل توضیح نیست. قیمت مسکن و هزینه ساخت همچنان زیر فشار تورم قرار دارند؛ اما همزمان قدرت خرید خانوارها کاهش یافته و معاملات در سطح پایینی قرار گرفته است. در چنین بازاری، جنگ و افزایش نااطمینانی یک شوک معمولی نیست؛ این عوامل میتوانند رفتار بازیگران بازار را تغییر دهند و حتی قواعد تصمیمگیری آنها را جابهجا کنند. خریدار در انتظار آینده میماند، فروشنده حاضر نیست دارایی خود را ارزانتر بفروشد، مستاجر از جابهجایی پرهزینه اجتناب میکند و سازنده، در مواجهه با هزینههای نامطمئن و تقاضای ضعیف، ساخت پروژه جدید را به تعویق میاندازد. حاصل این رفتارها بازاری است که ممکن است همزمان با تورم، رکود معاملاتی و کاهش عرضه مواجه باشد. -
بازآرایی سیاستگذاری
آخرین دادههای بانک مرکزی از اقتصاد خانوار در سال۱۴۰۳ نشان میدهد که خانوارهای ایرانی برای سهسال متوالی با ناترازی و کسری بودجه مواجه بودهاند؛ بهگونهایکه هزینههای آنان از مجموع درآمدشان بیشتر بوده است. این وضعیت بیانگر آن است که مفهوم «پسانداز» در خانوار ایرانی عملا امکان شکلگیری ندارد. نبود پسانداز موجب میشود که ضرورت یک بازنگری جدی در سیاستهای حوزه مسکن مطرح شود؛ زیرا سیاستهای این حوزه عمدتا مبتنی بر پسانداز خانوار طراحی شدهاند و در شرایطی که خانوار امکان پسانداز ندارد، بازنگری در این سیاستها اجتنابناپذیر است.
- سهشنبه، ۱۰ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۴حکمرانی در عصر نااطمینانی
اقتصاد ایران وارد دورهای شده است که در آن بحران یک استثنا نیست و به بخشی از محیط دائمی تصمیمگیری تبدیل شده است. جنگ، تحریم، اختلال در زنجیرههای تامین، ناترازی انرژی و فرسایش قدرت خرید، هر یک بهتنهایی میتوانند سیاستگذاران را به واکنش وادار کنند؛ اما مساله اصلی از جایی آغاز میشود که دولت همچنان با منطق روزهای عادی به بحرانهای غیرعادی پاسخ میدهد. در چنین شرایطی، مساله اقتصاد ایران صرفا کمبود منابع نیست؛ مساله کیفیت حکمرانی منابع کمیاب، نحوه توزیع هزینه بحران و توانایی دولت برای تصمیمگیری پیشنگرانه است. -
بازی با آتش
اعلام افزایش شدید قیمت بنزین بهصورت ناگهانی در استان کرمان و عقبنشینی سریع دولت بیش از هر چیز نشاندهنده ضعف هماهنگی در فرآیند تصمیمگیری مجموعه دولت است. ظاهرا دولت چهاردهم هم صبح جمعه خبردار شده! بلافاصله پس از این اقدام عجیب، سازمان بهینهسازی و مدیریت راهبردی انرژی دست به کار شد و رئیس سازمان از طرحهای سهگانه رونمایی کرد. -
پارادایم جدید بقا
توالی دو بحران نظامی در فاصله کمتر از یک سال -جنگ ۱۲روزه خرداد۱۴۰۵ و جنگ گسترده ۴۰روزه رمضان که از اسفند۱۴۰۴ شروع شد- نشان داد که اقتصاد ایران دیگر صرفا با پیامدهای گذرا یا تکانههای تحریمی روبهرو نیست. برآورد انقباض ۲.۷درصدی اقتصاد ایران توسط بانک جهانی، تنها نوک کوه یخ است. -
فراتر از اعداد؛ معماری تصمیمگیری
در جهان امروز، داده به یکی از مهمترین منابع قدرت در تصمیمگیری اقتصادی تبدیل شده است. دولتها، بنگاهها و سیاستگذاران با حجم گستردهای از اطلاعات درباره تورم، رشد اقتصادی، سرمایهگذاری، تجارت، بازارهای مالی و رفتار اقتصادی جامعه مواجهند. همین امر این تصور را تقویت کرده است که هرچه داده بیشتری در اختیار داشته باشیم، تصمیمهای دقیقتر و سیاستهای موفقتری خواهیم داشت. اما تجربه اقتصاد جهانی نشان داده است که داده بیشتر الزاما به تصمیم بهتر منجر نمیشود؛ زیرا مساله اصلی، کمبود اطلاعات نیست، بلکه توانایی تشخیص اطلاعات مهم، تفسیر درست آنها و تبدیل داده به تصمیم است.
- دوشنبه، ۰۹ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۳النینو در کمین
سازمانهای بینالمللی هواشناسی نسبت به وقوع یکی از شدیدترین النینوهای تاریخ هشدار دادهاند. سازمان ملی هواشناسی آمریکا احتمال وقوع یک النینوی بسیار شدید در سال جاری را بیش از ۹۰درصد و احتمال ثبتشدن آن بهعنوان قویترین رویداد از سال ۱۹۵۰ را ۶۹ درصد برآورد کرده است؛ رویدادی که برخی کارشناسان از آن با عنوان «ابرالنینو» یاد میکنند. -
شوک اقلیمی به جهان
آیا فاجعه اقلیمی ناشی از شدیدترین النینو در یک قرن گذشته دولتهای غربی را از بیتفاوتی نسبت به شوکهای اقلیمی بیرون میآورد؟ هواشناسان اتفاقنظر دارند شدیدترین پیامدهای النینو، خشکسالیهای ویرانگر و بارشهای سیلآساست که بهتناوب در کمربند اقتصادی مناطق گرمسیری و نیمهگرمسیری رخ میدهند. این مناطق از پیش دچار تغییرات اقلیمی ناشی از فعالیت انسان شدهاند. مناطق گرمسیری موتور محرک آبوهوای جهان هستند و جابهجایی انرژی گرمایی، الگوهای بارش و جو را در سراسر جهان تغییر میدهد. افزایش دمای زمین، که اکنون ۱.۴درجه سانتیگراد بالاتر از میانگین دما در دوران پیشاصنعتی است، پس از تابستان طولانی و داغ اروپا، همراه با سوختن جنگلها و کاهش سطح آبها، در کانون نگرانیهای اقلیمی قرار گرفته است. -
نگاه به گذشته
کشورهای سراسر جهان خود را برای یک النینوی تاریخی آماده میکنند. تازهترین مدلهای پیشبینی نشان میدهند که رویداد سالهای ۲۰۲۶ و ۲۰۲۷ ممکن است قویترین النینوی ثبتشده باشد. نهادهای بینالمللی از جمله سازمان جهانی بهداشت، سازمان جهانی هواشناسی و برنامه جهانی غذا از کشورها خواستهاند برای شرایط جوی شدید و پیامدهای ناشی از آن برای نظامهای سلامت، غذا و انرژی آماده باشند. برزیل برای مقابله با آتشسوزیهای احتمالی در آمازون، شمار بیسابقهای آتشنشان به کار گرفته است. -
تنشی برای زنجیرههای تامین
سازمان ملی هواشناسی ایالات متحده پیشبینی کرده شدت النینوی پیش رو به اندازهای از رکوردهای پیشین فراتر رود که تبدیل به «ابرالنینو» شود. در دهههای ۱۹۸۰ و ۱۹۹۰، النینوهای ویرانگر هر بار بین ۴ تا ۵تریلیون دلار خسارت بر جای گذاشتند. در چشمانداز آینده، پژوهشی از کالج دارتموث برآورد کرده است که چرخههای النینو در طول قرن بیستویکم ۸۴ تریلیون دلار خسارت اقتصادی ایجاد خواهند کرد. با توجه به این خطر، فصل شدید النینوی ۲۰۲۷-۲۰۲۶ چه اثری بر زنجیرههای تامین کسبوکارها داشته و این مساله برای اقتصاد در مقیاس گستردهتر چه معنایی دارد؟ شرکتها چگونه میتوانند خود را برای این رویداد و رویدادهای پس از آن آماده کنند؟
- شنبه، ۰۷ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۲محق بودن کافی نیست
حق، زمانی ارزش اقتصادی دارد که امکان دفاع از آن وجود داشته باشد؛ در تجارت بینالملل، یک قرارداد صرفا زمانی میتواند برای طرفین ارزش واقعی ایجاد کند که در صورت نقض، راهی برای مطالبه خسارت، پیگیری طلب یا اعتراض به تصمیم طرف مقابل وجود داشته باشد. به همین دلیل، هزینه یک معامله فقط به قیمت کالا، هزینه حمل، نرخ ارز یا کارمزد انتقال پول محدود نمیشود و بخشی از هزینه مبادله، هزینهای است که برای اطمینان از اجرای قرارداد و در صورت بروز اختلاف، برای احقاق حق پرداخت میشود. -
دشوارتر شدن دفاع از حق
تحولات اخیر از جمله اعلام آمریکا درباره دور تازه فشارهای اقتصادی علیه ایران و تصمیم امارات متحده عربی به توقف مبادلات تجاری و مالی با ایران، معمولا از زاویه کاهش مبادلات تجاری، دشوار شدن پرداختها و مسائل ارزی، انسداد مسیرهای بازرگانی و موارد مشابه تحلیل میشود. اما اثر مهم تصمیماتی که اخیرا علیه ایران اتخاذ شده است، فقط ایجاد محدودیتهای بیشتر نیست بلکه با این تصمیمات، «دفاع حقوقی» و «احقاق حق» توسط تجار ایرانی نیز دشوارتر و پرهزینهتر میشود. ممکن است تاجری از مسدود شدن حساب، توقف محموله یا اجرانشدن قرارداد متضرر شود، اما حتی نتواند به خدمات حقوقی لازم برای دفاع از حق خود دسترسی پیدا کند. از منظر تحلیل اقتصادی حقوق، این وضعیت بخشی از افزایش هزینههای مبادله است. محدودیتهای جدید فقط هزینه ورود به بازار یا اجرای قرارداد را بالا نمیبرند؛ بلکه هزینه اعتراض، پیگیری مطالبات و احقاق حقوق ناشی از قرارداد را نیز افزایش میدهند. در نتیجه، فاصله میان «محقبودن» و «امکان احقاق حق» بیشتر میشود.
- پنجشنبه، ۰۵ شهریور ۱۴۰۵
-
پرونده امروز
روزنامه شماره ۶۶۴۱نسخههایی برای بحران مسکن
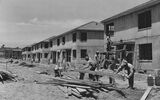
بحران مسکن در کشورهای گوناگون نتیجه درهمتنیدگی سیاستهای شهری، مقررات زمین، زیرساختها، نظام تامین مالی و ساختارهای حکمرانی است. سه تجربه متفاوت از آمریکا پس از جنگ جهانی دوم، چین معاصر و اوکلند در نیوزیلند، بخشی از این واقعیت را آشکار میکنند. در آمریکا، حل بحران مسکن پس از جنگ در چارچوبی گستردهتر از ساختوساز صرف دنبال شد و توسعه زیرساختها، گسترش شبکههای حملونقل، سیاستهای تامین مالی و بازآرایی فضایی شهرها، زمینه را برای افزایش عرضه و شکلگیری الگوهای جدید سکونت فراهم کرد. -
دومینوی ساختمانی چین
بازار مسکن چین که روزگاری پیشران اصلی رشد اقتصادی این کشور بود، اکنون ۵سال است که در مارپیچ نزولی گرفتار شده است. ارزش املاک همچنان سقوط میکند، خانوارها تحت فشار شدید مالی مجبور به حراج داراییهای خود شدهاند و سازندگانی که با استقراض سنگین روی پروژههای سوداگرانه قمار کرده بودند، یکی پس از دیگری در آستانه ورشکستگی قرار میگیرند. -
تجربه موفق نیوزیلند
یک دهه پیش، بزرگترین شهر نیوزیلند در چنگال بحران فراگیر مسکن گرفتار بود. رونق اقتصادی، موج تازهای از مهاجرت را رقم زد و در کنار بومیانی که از سیدنی و لندن بازمیگشتند، خیل جویندگان کار از چین و هند نیز راهی این شهر شدند تا سرپناهی برای خود بیابند.

- ماجرای «پا کوبیدن» پزشکیان جلو ژنرال روس چه بود؟
- ادعای العربیه درباره پیشنویس چارچوب مذاکرات ایران و آمریکا/ انتقال اورانیوم به کشور ثالث/ چین نقش ضامن را ایفا می کند؟
- روسیه: اطلاعاتی از آمریکا درباره حمله تروریستی در مسکو دریافت شد
- افزایش مجدد حقوق بازنشستگان و حقوقبگیران قطعی شد؟
- حادثه مرگبار در تنکابن/ نانوای جوان به داخل دستگاه خمیرگیر افتاد
- قیمت یک کیلوگرم تریاک به ۵۰۰ میلیون تومان رسید؟/ جنگ چه تغییری در بازار موادمخدر ایجاد کرد؟
- غیر فعال شدن کارت سوخت خودرو و موتورسیکلتها صحت دارد؟
- سرلشکر عبداللهی: منتظر اقدام دشمن نخواهیم ماند/ پاسخ ما فوری، اثرگذار و بدون محدودیت جغرافیایی خواهد بود
- «طرح دیوانهوار» یا «توافق»؛ تنش ایران و آمریکا به کجا میانجامد؟
- دستور فرمانده کل قوا به فرماندهان ارشد نیروهای مسلح/ پاسخ «فوری، اثرگذار و بدون محدودیت جغرافیایی»
- پیش بینی تریتا پارسی درباره طولانی شدن جنگ آمریکا علیه ایران/ احتمالا این جنگ تبدیل به بخشی از روال عادی شود اگر...+ فیلم
- خیز احزاب عربی برای کنار زدن نتانیاهو/ آماده مذاکره با اردوگاه تغییر هستیم
- آیزنکوت: به هیچوجه با نتانیاهو همکاری نخواهم کرد
- نامه سرگشاده آخوندی به پزشکیان/ به نامه ونس پس از مشورت پاسخ بدهید
- ادعای ترامپ درباره مذاکرات ایران و آمریکا/ جنگ با تهران، جنگ سنتی نیست+ فیلم
- پیام هشدارآمیز تهران؛ پاسخ نظامی آینده فراتر از تصور و شوکهکننده خواهد بود!
- ادعای جدید ترامپ علیه ایران/ من فقط به یک چیز علاقه دارم، هرگز به تهران اجازه دستیابی به سلاح هستهای ندهیم/ نفت بیشتری نسبت به ۷ ماه پیش از تنگه هرمز عبور میکند
- بارندگی شدت میگیرد/ ۱۷ استان منتظر باران و رعدوبرق باشند
- وقوع انفجارهای شدید و حملات هوایی در جنوب لبنان
- نبویان: در میان مردم درخواست مجوز ساخت بمب اتم از مقام معظم رهبری را مطرح کردم/ مردم با تکبیر تایید کردند
- ادامه زنجیره مصرف با معرفی تریاک بهعنوان مادهای برای درمان/ بیشترین گروه مصرفکننده را جوانان ۲۵ تا ۳۵ سال تشکیل میدهند
- ربایش یک قایق ماهیگیری ایرانی توسط دزدان دریایی سومالی
- سفر مخفیانه وزیر جنگ آمریکا به اسرائیل/ هگست با نتانیاهو دیدار کرد
- لاوروف،: زلنسکی برای دیدار با پوتین باید به مسکو بیاید/ ما امنیت او را تضمین میکنیم
- طرح خرید اعتباری برای بازنشستگان کلید خورد
