دلالان؛ آفت خودروسازان
دنیایاقتصاد - عباس بیات : دهه ۹۰ شمسی شروع سالهای نهچندان خوشایند برای صنعت خودرو به شمار میرود، بهطوری که با اعمال قیمتگذاری دستوری از یکسو و آغاز دوره نخست تحریمهای بینالمللی علیه ایران از سوی دیگر همراه بود و باعث شد شرکتهای بزرگ خودروساز در صورتهای مالی خود زیانهای سنگینی را تجربه کنند.
از جمله چالشهای خودروسازان در دهه ۹۰شمسی میتوان به تحریم، قیمتگذاری دستوری، افزایش نرخ ارز، بهای تمامشده تولید و نبود مشارکت بخش خصوصی اشاره کرد که موجب شد سهامداران بلندمدت صنعت خودرو در مقایسه با کلیت بازار سرمایه، از رشد کلی سرمایه جا بمانند.
تحریم و قیمتگذاری دستوری بهعنوان دو عامل اثرگذار بر عملیات زیان دهه صنعت خودرو، سبب شده است که در پایان تابستان ۱۴۰۱ زیان انباشته تجمعی هفتخودروساز بازار سرمایه برابر با ۱۲۰هزار میلیارد تومان باشد که این رقم معادل نیمی از ارزش بازار هفتشرکت خودروساز بوده است. بررسیها نشان میدهد که عملیات تولیدکنندگان خودروهای سنگین، نیمهسنگین و باری سبک در مقایسه با تولیدکنندگان خودروی سواری مطلوبتر بوده است.
جاماندگی صنعت خودرو در بازدهی بلندمدت
صنعت خودرو با ارزش بازاری بالغ بر ۲۲۰هزار میلیارد تومان حدود ۳درصد از ارزش کل بازار سرمایه را تشکیل میدهد. صنعت مذکور شامل هفتشرکت است که مهمترین شرکت به لحاظ ارزش بازار سهام، ایرانخودرو با ارزشی بالغ بر ۱۲۵هزار میلیارد تومان است. مجموع بازدهی صنعت خودرو در سال ۱۴۰۱ بهمیزان ۶۹درصد بوده که در مقایسه با بازدهی ۵۰درصدی بازار عملکرد متعادلی محسوب میشود. بیشترین بازدهی این صنعت در سال ۱۴۰۱ مربوط به «خکاوه» و «خزامیا» با رشد ۳۷۷درصدی و ۲۹۹درصدی است. با این حال کمترین بازدهی مربوط به «خپارس» با ۴۸درصد در یکسال است. روند بلندمدت بازدهی این صنعت نشان میدهد که با توجه به عدمثبات در آن و چالشهای فراوان خودروسازان، سرمایهگذارانی که در بازه بلندمدت روی آنها سهامداری کردهاند از رشد کلی بازار جا ماندهاند. مجموع بازدهی تعدیلشده شاخص کل بازار سرمایه از سال ۱۳۹۰ تا پایان ۱۴۰۱ بیش از ۵هزار و ۸۰۰درصد بوده، این در حالی است که بازدهی سهام ایرانخودرو، سایپا و پارسخودرو در این مدت بهطور متوسط ۲هزار و ۶۰۰درصد بوده است. بنابراین صنعت خودرو برای سرمایهگذاران بلندمدت انتخاب خوبی نخواهد بود و عمدتا برای نوسانگیری گزینه خوبی است.
نسبت قیمت به سود کلی صنعت خودرو در حال حاضر ۱۴واحد است که در مقایسه با کلیت بازار که ۱۰واحد است ۴۰درصد بالاتر است. البته باید در نظر داشت که با توجه به سابقه زیان بلندمدت این صنعت، عمده فعالان بازار برای ارزشگذاری آن از نسبت قیمت به سود استفاده نمیکنند. بررسی ترکیب فروش شرکتهای این صنعت نشان میدهد که تقریبا تمام محصولات آنها فقط در بازار داخل به فروش میرسد.
با این حال در سال ۱۴۰۱ در میان خودروسازان داخلی، ایرانخودرو ۱/ ۰درصد و سایپا ۶/ ۰درصد درآمد خود را از محل صادرات کسب کردهاند.
«خدیزل»؛ سودآورترین خودروساز
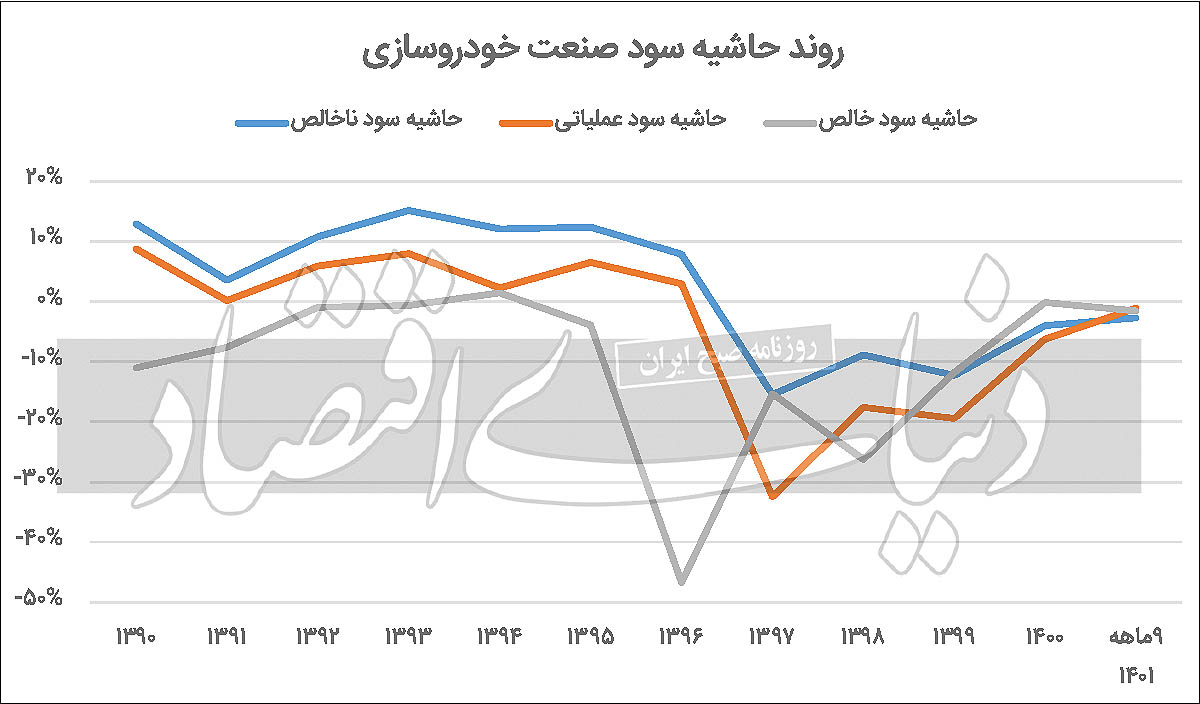
میانگین حاشیه سود ناخالص کل صنعت خودرو از سال ۱۳۹۰ در حدود ۱/ ۳درصد است و روند بسیار متلاطمی را در این دهه پشتسر گذاشته است. حاشیه سود مذکور در سال ۱۳۹۰ بهمیزان ۱۳درصد بوده و روند کاهشی به خود گرفته، بهطوری که در سال ۱۳۹۷ به منفی ۱۵درصد کاهش پیدا کرده و در دوسال اخیر توانسته است کمی بهبود یابد و در سال ۱۴۰۱ به منفی ۳درصد برسد. با توجه به عرضه برخی از محصولات این شرکتها در بورسکالا میتوان در صورت تداوم این امر احتمال رشد حاشیه سود ناخالص کلی صنعت را بالا دانست.
البته هنوز در سال ۱۴۰۲ بحثی از عرضه خودروها در بورسکالا به میان نیامده است و باید دید در ادامه این اتفاق به وقوع میپیوندد یا خیر. در میان شرکتهای این گروه «خدیزل» با ۳۸درصد بیشترین و «خپارس» با منفی ۲۲درصد کمترین حاشیه سودهای صنعت را شامل میشوند. در خصوص حاشیه سود خالص اوضاع صنعت بسیار وخیمتر است، بهطوری که در دهه ۹۰ خودروسازان حاشیه سود خالص منفی ۱۱درصدی را بهثبت رساندند. بررسی روند حاشیه سود مذکور نشان میدهد که از منفی ۱۱درصد در سال ۱۳۹۰ تا مثبت یکدرصد در سال ۱۳۹۴ رسیده؛ اما نتوانسته است این روند را حفظ کند و دوباره وارد محدوده منفی شده است. در دوره ۹ماهه ۱۴۰۱ شرکتها با در نظر گرفتن رشد سودآوری در نتیجه عرضه برخی محصولات در بورسکالا توانستند به حاشیه سود خالص منفی ۲درصدی برسند. بیشترین حاشیه سود خالص میان خودروسازان مربوط به «خدیزل» با ۲۰درصد و کمترین نیز مربوط به شرکت «خپارس» با منفی ۲۷درصد است.
منتفع شدن دلالان؛ زیان خودروسازان
بحث نرخگذاری دستوری معضلی بسیار جدی و چالشبرانگیز در صنعت خودرو محسوب میشود. در سال ۱۴۰۱ جدال میان آزادسازی نرخ خودرو در مقابل تداوم نرخگذاری دستوری در بین مسوولان بهحدی بالا گرفت که نقل مجالس شده بود.
در آخر اینبار نیز برنده این مجادله، دلالان صنعت خودرو بودند که یکبار دیگر قدرت نمایی کرده و از ورود خودرو به عرصه بورسکالا و تعیین قیمت برحسب عرضه و تقاضا جلوگیری کردند. البته این بحث مختص سال گذشته نبود و در سالهای پیش نیز این موضوع نوعی چالش بوده است. در آن زمان نفوذ چشمگیر دلالان خودرو حتی موجب استیضاح وزیر صمت وقت شد. مبحث نرخگذاری دستوری این صنعت به همینجا ختم نمیشود.
براساس آمار در شهریور ۱۴۰۱، زیان انباشته دو شرکت خودروساز ایرانخودرو و سایپا ۱۲۰هزار میلیارد تومان بود که در نتیجه قیمتگذاری دستوری شکل گرفت؛ زیرا خودروسازان با وجود تورم ۵۰درصد اجازه رشد قیمت محصولات خود را ندارند و یکدوم یا یکسوم قیمت بازار محصولاتشان را در کارخانه به فروش میرسانند. حال در این میان، دلالها یا افراد خوشاقبال که در لاتاری خودروسازان برنده میشوند سود کلانی خواهند برد.
شرکتهای خودروساز نیز از آنجا که دولتی هستند برای جبران زیان خود این ۱۲۰همت را از نظام بانکی جبران میکنند که این همان خلق درونزای نقدینگی و تورم در کل اقتصاد است.
در نتیجه تورم حاصل از ایجاد نقدینگی برای جبران کسری خودروسازان در قالب تورم بر زندگی مردم نقش میبندد.
در این میان میبینیم که وزیر صمت از پیشفروش محصولات این دو خودروساز تا دوسال آینده خوشحال است، در حالی که تا نرخ دستوری بر این صنعت حاکم باشد بهبود اوضاع آن دور از انتظار است.
در مجموع با توجه به مصوبه اخیر شورای رقابت در سال ۱۴۰۲ افزایش نرخی برای خودروسازان ابلاغ شد؛ اما همچنان فاصله نرخ بازار آزاد تا شرکت بسیار بالاست و این امر همچنان انگیزه دلالان را افزایش و رونق تولید و سودآوری خودروسازان را کاهش میدهد. با همه این تفاسیر مقایسه نرخ فروش مهمترین محصول شرکتهای خودروساز نسبت به میانگین کل سال ۱۴۰۱، نشان میدهد که شرکت «خدیزل» توانسته است مهمترین محصول خود را که کامیون است در اسفندماه ۱۴۰۱، ۲۲درصد بیشتر از میانگین بهفروش برساند که این عدد نسبت به سایر همگروهیها رکورد بهتری محسوب میشود. در این میان «خپارس» کمترین رشد نرخ فروش در اسفند را تجربه کرده که محصول مهم خود یعنی گروه Q۲۰۰ را فقط ۶درصد بیش از میانگین به فروش رسانده است.
افت تولید خودروسازان با تحریمهای بینالمللی
روند تولید خودروسازان از سال ۱۳۹۱ نشان میدهد که تا سال ۱۴۰۱ بهطور میانگین ۶درصد بهمیزان تولید در صنعت افزوده شده است. در سالهای ۱۳۹۱ و ۱۳۹۲ افت بسیار بالایی در تولیدات خودروسازان باتوجه به دوره اول تحریمهای بینالمللی رخ داد؛ اما از سال ۱۳۹۴ امضای برجام موجب شد بار دیگر رونق تولید در خودروسازان شکل بگیرد و تا سال ۱۳۹۶ در اوج تولید خود باشند.
با این حال از سال ۱۳۹۷ تا ۱۴۰۰ خروج آمریکا از برجام بار دیگر آسیب جدی به خودروسازان وارد کرد و موجب افت جدی تولید آنها شد. بررسی تولید ۱۲ماهه ۱۴۰۱ خودروسازان نشان میدهد که این شرکتها ۲۲درصد نسبت به ۱۴۰۰ رشد کرده و عملکرد مطلوبی داشتهاند، بهطوری که توانستند رشد منفی سال ۱۴۰۰ را جبران کنند. در میان خودروسازان، ایرانخودرو با ۵۸۵هزار و ۲۶۵دستگاه اتومبیل بیشترین میزان تولید را داشته و شرکت «خکاوه» با ۲هزار و ۳۵۶دستگاه اتومبیل کمترین میزان تولید در سال ۱۴۰۱ را به ثبت رسانده است.
ایرانخودرو؛ شرکت بااهمیت صنعت
ارزیابی درآمد فروش شرکتهای خودروساز داخلی نشان میدهد که در دهه اخیر بهطور متوسط سالانه ۶۳درصد رشد درآمد را تجربه کردهاند. روند فروش این شرکتها همواره افزایشی بوده که البته با توجه به میزان تورم امری کاملا طبیعی قلمداد میشود.
بیشترین رشد درآمدی در دهه اخیر مربوط به سال ۱۳۹۳ بوده که خودروسازان توانستند بیش از ۴۰۰درصد فروش خود را نسبت به سال ۱۳۹۲ افزایش دهند.
در ۱۲ماهه ۱۴۰۱ همانطور که اشاره شد، با توجه به وضعیت مطلوب نرخگذاری برخی از محصولات خودروسازان با درآمد فروش ۳۳۳هزار و ۶۰۰میلیارد تومانی افزایش ۱۰۲درصدی را نسبت به ۱۴۰۰ تجربه کردهاند. بررسی درآمد فروش شرکتهای خودروساز نشان میدهد که ایرانخودرو ۵۶درصد درآمد کل صنعت را شامل میشود و کمترین درآمد نیز مربوط به «خکاوه» است که حدود یکدرصد کل درآمد صنعت را تشکیل میدهد.
عدمتناسب هزینه و درآمد در صنعت خودرو
همانطور که در بخش نرخ فروش به تفسیر مفصل معضلات نرخ دستوری پرداخته شد، این مهم در سالهای اخیر موجب عدمتطبیق آهنگ افزایش بهای تمامشده و هزینههای خودروسازان با نرخ فروش محصولاتشان شده است. در کلیت صنعت از سال ۹۰ تا امروز بهطور میانگین ۹۸درصد فروش خودروسازان هزینه بهای تمامشده آنها بوده است. با این حال در سال ۱۴۰۱ با توجه به آزادسازی نرخ برخی از محصولات خودروسازان کمی اوضاع این صنعت رونق گرفته است. در دوره ۹ ماهه ۱۴۰۱ بهمیزان ۲درصد زیان شناسایی شده است. حال با نگاهی به گزارشهای ۹ماهه شرکتهای خودروساز میبینیم که کمترین میزان بهای تمامشده مربوط به شرکت «خدیزل» است که ۶۷درصد از فروش آن مربوط به هزینه بهای تمامشده است. همچنین بیشترین میزان مربوط به «خپارس» است که به دلیل عدمکنترل درست هزینههای خود بالغ بر ۲۰درصد فروش خود، زیان شناسایی کرده است.
گردش خوب نقدینگی در «خزامیا»
آخرین نسبتی که در صنایع تولیدی کشور از اهمیت بالایی برخوردار است، نسبت گردش نقدینگی است. برای بررسی میزان گردش از نسبت جریان نقد عملیاتی به فروش استفاده شده که این نشان میدهد شرکت چند درصد از فروش خود را تحت عنوان نقدینگی ذخیره کرده است. نقدینگی در بسیاری موارد از جمله در تامین مواداولیه و به حداکثر رساندن ظرفیت عملی تولید میتواند به شرکتها یاری برساند. نسبت مذکور در کلیت صنعت برای دوره ۹ماهه ۱۴۰۱، ۵درصد بوده که بیشترین آن مربوط به شرکت «خزامیا» است که توانسته ۱۱درصد از تولید خود را ذخیره کند و دوره وصول مطالبات ۲۶روزه را به ثبت برساند که نسبت به سایر خودروسازان عملکرد خوبی محسوب میشود. کمترین نسبت محاسبهشده نیز برای شرکت «خاور» است که منفی ۷درصد بوده است. همینطور میانگین دوره وصول ۱۰فصل اخیر این شرکت نیز ۹۰روز است که نسبت به سایر همگروهیهای خود بسیار بالاتر است. این موضوع اوضاع بحرانی نقدینگی در این شرکت را نشان میدهد.
چالشها و فرصتهای خودروسازان
چالشهای صنعت خودروسازی که در دورههای اخیر همواره موجب زیان انباشته در این صنعت شده است عبارتند از قیمتگذاری دستوری، تحریم و نبود ارتباط با خودروسازان جهانی، زیان انباشته و بهای تمامشده بالا، ساختار دولتی و نبود مشارکت بخش خصوصی که این چالشها موجب فرار سرمایهگذاران از این صنعت شدهاند. حال یکی از فرصتهایی که میتواند موجب رفع موارد مذکور شود، عرضه خودرو در بورسکالاست که البته در سال۱۴۰۱ این امر کمی بهبود یافت و برخی محصولات خودروییها در بورسکالا کشف قیمت شدند؛ اما همچنان عمده محصولات اسیر نرخ دستوری هستند. باید دید در سال ۱۴۰۲سازوکار به چه صورت خواهد بود. هنوز آزادسازی نرخ خودرو برای سالجاری در حد حدس و گمان است. دومین فرصت نهفته در دل این صنعت، خصوصیسازی از طریق واگذاری بلوکهای مدیریتی دو خودروساز بزرگ است. آخرین فرصت که بر زندگی مردم تاثیر بسزایی دارد، برجام است. برجام و رفع تحریمهای بینالمللی میتواند بسیاری از موانع تولید خودروسازان را رفع کند.