ریسک سودآوری در «خنصیر»
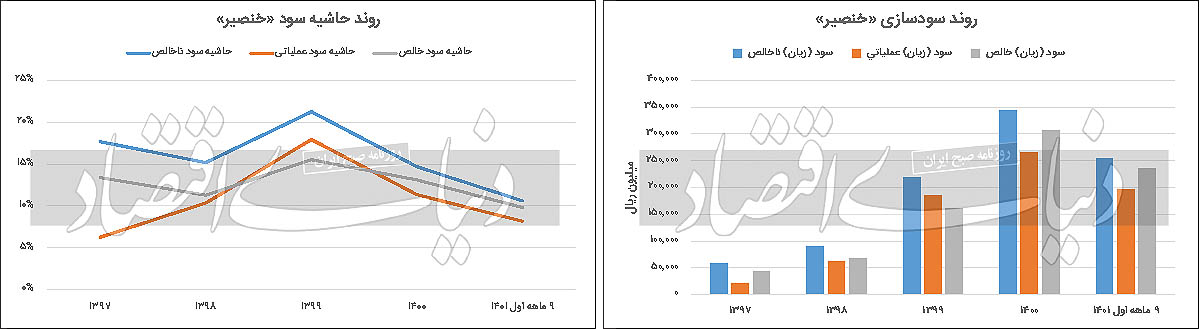
دنیایاقتصاد - عباس بیات : شرکت مهندسی نصیر ماشین که در حوزه خودرو و ساخت قطعات و در زمینه طراحی، مونتاژ و تولید و توزیع انواع قطعات صنعتی و قطعات اتومبیل و همچنین تعمیر انواع قطعات صنعتی و قطعات اتومبیل فعالیت میکند، در تاریخ ۱۴تیر سال ۱۳۷۳ در استان اصفهان، شهرستان گلپایگان، شهرک صنعتی سایپا تاسیس شد. شاخصهای سودآوری «خنصیر» نشان میدهد که در چهارسال گذشته روند حاشیه سود این شرکت کاهشی بوده است. با این تفاسیر پیشبینی میشود که این روند در سال ۱۴۰۲ نیز ادامه داشته باشد و شرکت مذکور به حاشیه سود ناخالص ۱۴درصدی برسد.
با بررسی میزان تولیدات شرکت نصیرماشین درمییابیم که این رقم همواره افزایشی بوده، بهطوری که در ۹ماهه ۱۴۰۱ نسبت به دوره مشابه سال گذشته ۲درصد افزایش را به ثبت رسانده است. از طرفی مبلغ فروش «خنصیر» ظرف سهسال اخیر ۹۳درصد افزایش داشته است. مجموع عوامل ذکرشده موجب میشود که برای سال ۱۴۰۲ بهمیزان ۵۲درصد افزایش درآمد فروش و ۱۰درصد رشد میزان تولید پیشبینی شود. در متن تحلیل به بررسی محصولات شرکت و نسبت سهامداران آن پرداخته شده و ریسکها و فرصتهای پیشروی شرکت برآورد شده است. در نهایت با در نظر گرفتن مجموع مفروضات میتوان گفت که «خنصیر» میتواند به رشد ۵۹درصدی در سود هر سهم نسبت به سال ۱۴۰۰ دست پیدا کند.
محصولات شرکت
بررسیها نشان میدهد که محصولات اصلی شرکت مهندسی نصیرماشین در پایان آذرماه که مصادف است با دوره ۹ماهه شرکت مذکور، شامل میللنگ پراید، میللنگ ایافسون، میل سوپاپ پراید، میللنگ نیسان، میللنگ M۱۵ و میل بادامک تیباست. از طرفی در چهارسال گذشته، شرکت فروش صادراتی نداشته است، بنابراین میتوان گفت «خنصیر» تمامی محصولات خود را در بازار داخل به فروش میرساند. با بررسی مواد مصرفی شرکت نصیرماشین درمییابیم که هشتنوع ماده اصلی از جمله میللنگ پراید، میللنگ ایافسون، میل سوپاپ پراید، میللنگ نیسان، میللنگ M۱۵، میللنگ TU۳ و میللنگ TU۵ مورد استفاده قرار میگیرد. بررسی مواد مصرفی نشان میدهد که تمامی این مواد از بازار داخل تهیه میشوند. این امر موجب میشود که ریسک عدمتامین مواد مستقیم که حدود ۶۵درصد بهای تمامشده را شامل میشود کاهش یابد. بررسی آمار تولید، فروش و سودآوری «خنصیر» میتواند نقشهای از عملکرد آن در گذشته به تحلیلگران ارائه دهد. بر این اساس در بخش تولیدات بررسی آمارها نشان میدهد که در سهسال اخیر بهطور میانگین ۱۵درصد به تولیدات افزوده شده که این روند کاهشی بوده و در دوره ۹ماهه ۱۴۰۱ نسبت به مدت مشابه قبل به ۲درصد رسیده است. یکی دیگر از آمارهای مهم شرکت مهندسی نصیرماشین، مبلغ فروش است. بررسیها نشان میدهد که «خنصیر» در سهسال گذشته در مبلغ فروش رشد خوبی را به ثبت رسانده و بهطور میانگین ۹۳درصد به این مبلغ افزوده شده است. با این حال این روند افزایشی از سال ۱۴۰۰ با مجوز افزایش نرخ محصولات با وجود افت تولیدات، شتاب بیشتری به خود گرفته و در ۹ماهه ۱۴۰۱ به ۱۰۲درصد نسبت به مدت مشابه قبل رسیده است. آخرین موردی که باید در «خنصیر» به بررسی روند آن بپردازیم، حاشیه سودهای ناخالص، عملیاتی و خالص است. بر همین اساس در چهارسال اخیر میانگین حاشیه سودهای شرکت مذکور بهترتیب برابر با ۱۷درصد، ۱۱درصد و ۱۳درصد بوده، این در حالی است که در ۹ماهه ۱۴۰۱ حاشیه سودهای ناخالص، عملیاتی و خالص به ۱۱درصد، ۸درصد و ۱۰درصد رسیده است. بررسی روند حاشیه سود شرکت نشان میدهد که این روند کاهشی بوده که عمده دلیل آن افزایش هزینههای شرکت و در نتیجه رشد بهای تمامشده بوده که شرکت با توجه به اینکه همچنان براساس قیمتگذاری دستوری نرخگذاری میشود، نمیتواند نرخ محصولات خود را در راستای رشد بهای تمامشده، افزایش دهد که این امر باعث کاهش سودآوری و بهدنبال آن سودآوری شرکت میشود. بنابراین تا زمانی که نرخ دستوری بر «خنصیر» سایه افکنده است، نمیتوان انتظار بهبود حاشیه سود آن را داشت.
ریسکها و فرصتهای شرکت: اولین ریسکی که میتواند سودآوری شرکت را با چالش مواجه کند، افزایش نرخ ارز است که به دنبال آن موجب رشد قیمت ابزارآلات و تجهیزات شرکت میشود و چالش افزاش بهای تمامشده محصولات را به همراه دارد. یکی دیگر از ریسکهایی که با شرکت «خنصیر» همراه است نرخ بهره بانکی است. از آنجا که یکی از موضوعات اساسی شرکتهای تولیدی نرخ تامین مالی برای سرمایه در گردش و سرمایهگذاریهاست، کاهش نرخ سود بانکی و در نتیجه کاهش هزینه تامین مالی قابل پرداخت به نهادهای تامین مالی، تاثیر بسزایی در بهبود رونق در تولید دارد. یکی دیگر از ریسکهایی که میتوان اشاره کرد، ریسک حاصل از قیمتگذاری دستوری است. از آنجا که ایران همواره با تورم بالایی مواجه است، در نتیجه مواد اولیه و هزینههای شرکت روبه افزایش است. بر این اساس در صورت عدمافزایش نرخ محصولات، سودآوری شرکت کاهش مییابد و حتی میتواند به زیان برسد. بنابراین قیمتگذاری دستوری ریسک کاهش حاشیه سود شرکت را به دنبال دارد.
تحلیل سود سال آینده
بهمنظور تخمین سهم سود سال ۱۴۰۲ «خنصیر» ابتدا باید مفروضات و متغیرهای موثر بر سودآوری شرکت را مشخص کرد. مهمترین متغیر اثرگذار بر سودآوری این شرکت نرخ محصولات تولیدی آن است. محصولات اصلی «خنصیر» که بیشترین درآمد شرکت را کسب میکنند، شامل میللنگ پراید، میللنگ ایافسون، میللنگ سوپاپ پراید، میللنگ نیسان و میللنگ M۱۵ هستند. نرخ آنها بر اساس رشد ۳۰درصدی نرخ محصولات نسبت به آخرین گزارش فعالیت ماهانه (دیماه) بهترتیب ۶۷۸هزار تومان، یکمیلیون و ۲۰۵هزار تومان، ۳۷۵هزار تومان، یکمیلیون و ۱۷۳هزار تومان و ۷۱۸هزار تومان به ازای هر قطعه در نظر گرفته شده است. از طرفی نرخهای مهم دیگر عبارتند از افزایش مواد اولیه، حقوق، تورم و حملونقل که بهترتیب ۳۵درصد، ۶۰درصد، ۴۰درصد و ۴۰درصد برآورد شدهاند. همچنین نرخ دلار در سامانه نیما برای سال ۱۴۰۲ بهطور میانگین برابر با ۳۴هزار تومان در نظر گرفته شده است. با فرض این متغیرها فروش شرکت مهندسی نصرماشین در سال ۱۴۰۲ برابر با ۵۲۰میلیارد تومان خواهد شد. از این میزان فروش ۷۳میلیارد تومان سود ناخالص، ۵۵میلیارد و ۸۵۰میلیون تومان سود عملیاتی و ۵۵میلیارد تومان سود خالص برآورد میشود. این در حالی است که در ۹ماهه ۱۴۰۱ توانسته است بهمیزان ۲۴۰میلیارد تومان فروش به ثبت برساند. با این مفروضات سود خالص بهازای هر سهم شرکت «خنصیر» برای سال ۱۴۰۲ برابر با ۳۹تومان پیشبینی میشود. همانطور که در بخش مبلغ فروش به بررسی روند سالانه پرداخته شد، «خنصیر» در ۹ماهه ۱۴۰۱ موفق به افزایش درآمد فروش خود بهمیزان ۱۰۲درصد شده است. بر همین اساس پیشبینی میشود برای سال ۱۴۰۲ رشد ۵۲درصدی نسبت به سال ۱۴۰۱ به وقوع بپیوندد. با توجه به آخرین قیمت هر سهم «خنصیر» که برابر با هزار و ۳۳۲تومان بوده است، نسبت قیمت به سود هر سهم شرکت برای سال ۱۴۰۲ برابر با ۲/ ۳۴ میشود.
طرح چند سوال از شرکت «خنصیر»
با تامل در صورتهای مالی شرکت مهندسی نصیر ماشین، میتوان دریافت که همواره روند میزان تولید شرکت افزایشی بوده است. البته شتاب آن در سال ۱۴۰۱ کاهش یافته؛ اما روند باثبات خود را حفظ کرده است. در این میان درآمد شرکت نیز روبهرشد بوده؛ اما باوجود این مقادیر مثبت، حاشیه سود شرکت کاهشی بوده است. عمده دلیل آن را میتوان قیمتگذاری دستوری دانست. از آنجا که همواره تورم در کشور رو به افزایش است و هزینههای شرکت تولیدی رشد دارد، لازم است نرخ فروش محصولات آن افزایش یابد؛ در غیراینصورت شرکت دچار زیانهای هنگفتی میشود. در حال حاضر زمزمه عرضه خودرو در بورسکالا بسیار داغ بوده و قرار بر این است که در سال ۱۴۰۲ تمامی خودروها در بورسکالا عرضه شوند. این امر موجب افزایش تولید خودروسازان و رشد تقاضا در شرکتهای قطعهسازی مانند «خنصیر» میشود. با این حال مادامی که ریسک قیمتگذاری دستوری بر شرکت حاکم است نمیتوان افزایش هنگفتی در سودآوری آن متصور شد. در افشای اطلاعات اخیر در سامانه کدال، شرکت «خنصیر» از واگذاری ششدانگ کارخانه خود در کیلومتر ۱۸ اتوبان قم-تهران، شهرک صنعتی محمودآباد خبر داد. حال دو سوال مطرح است: اول اینکه تا کی قیمتگذاری دستوری بر شرکتهای قطعهسازی همچون «خنصیر» حاکم است؟ دوم؛ با توجه به اینکه طرف حساب عمده شرکت «خنصیر» شرکتهای خودروساز دولتی بهخصوص ایرانخودرو و سایپا هستند، مطالبات شرکت بهموقع وصول میشود یا خیر؟ همینطور واگذاری کارخانه محمودآباد قم بهدلیل کمبود جریان نقد حاصل از عدموصول مطالبات است یا قیمتگذاری دستوری؟