ترکیب چه عواملی حمل بار در بازارهای جهانی را متاثر کرد؟
کرایه نفتکشها در اوج تاریخی
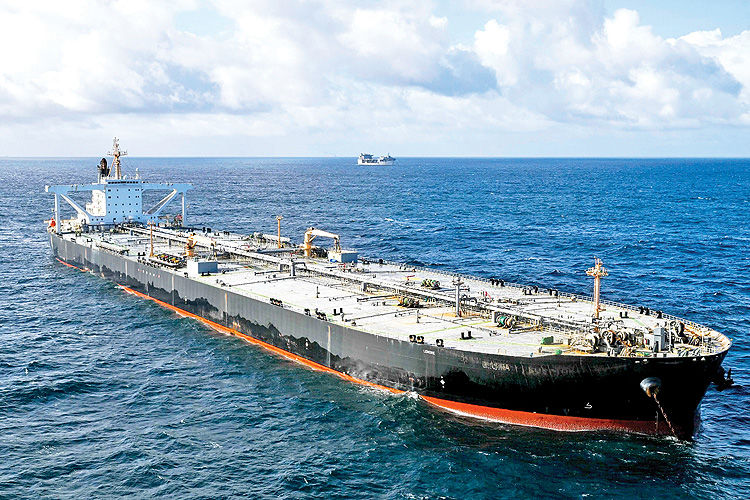
سینوکور و چونگ بزرگترین برندهاند: این گروه از ماههای پیش از جنگ دستکم ۶نفتکش غولپیکر خالی را در خلیج فارس مستقر کرده بود و اکنون آنها را با نرخهایی نزدیک به ۵۰۰هزار دلار در روز صرفا برای ذخیرهسازی نفت اجاره میدهد؛ تا ژوئن، نزدیک به نیمی از محمولههای نفت امارات روی کشتیهای تحت کنترل این گروه جابهجا شده و سینوکور اکنون بیش از یکسوم فوقنفتکشهایی را که میتوانند طی دو هفته به خلیج فارس برسند در اختیار دارد؛ موقعیتی که به او قدرت اثرگذاری مستقیم بر نرخ بازار میدهد.
مالکان دیگر ناوگان، مانند شرکت دایناکوم متعلق به جورج پروکوپیو، نیز وارد بازی شده و کشتیها را با رادار خاموش از تنگه عبور میدهند تا از ریسک اصابت بگریزند؛ نشانهای از اینکه سود آنقدر بالاست که ریسک جانی خدمه توجیهپذیر تلقی میشود، هرچند فدراسیون بینالمللی کارگران حملونقل به این رویه اعتراض کرده است. در طرف دیگر، پالایشگاههای آسیایی بهویژه در کرهجنوبی و چین، هزینه واردات نفت خام را میبینند که مستقیما به قیمت تمامشده فرآورده منتقل میشود. دولتهای خلیجفارس نیز در موقعیتی دوگانهاند: صادراتشان کند و پرهزینه شده، اما بهای بالای نفت خام تا حدی این زیان را جبران میکند.
سناریوهای پیش رو
تحلیلگران بازار حملونقل انرژی، بسته به تحول جنگ ایران و رفتار سینوکور، چند مسیر محتمل را مطرح میکنند:
- اگر آتشبس در جنگ با ایران پایدار شود و تردد از هرمز به روال عادی بازگردد، برخی تحلیلگران انتظار دارند نرخ کرایهها ظرف چند هفته افت کند؛ چون بخش زیادی از صرف قیمت فعلی ناشی از طولانیشدن مسیرها و نه کمبود واقعی کشتی است؛ اما بازگشت کامل نرخها به سطح پیش از جنگ بعید دانسته میشود، چون سینوکور اکنون سهم ساختاری بزرگی از ناوگان در دست دارد.
- اگر درگیریها ادامه یابد و تردد از تنگه همچنان محدود بماند، انتظار میرود سینوکور و مالکان مشابه با تمدید قراردادهای بلندمدت، سهم بازار خود را تثبیت و نرخها در محدوده بالا بماند.
- اگر حملات حوثیها به زیرساختهای سعودی گسترش یابد، برخی معاملهگران احتمال میدهند مسیر اجباری دور آفریقا برای بخش بیشتری از ناوگان تبدیل به «هنجار» شود که عملا عرضه موثر کشتی را در سطح جهانی کاهش میدهد؛ این سناریو مشروط به تشدید ناامنی در دریای سرخ و بابالمندب است.
سناریوی احتیاطیتر آن است که با ادامه رشد حاشیه سود پالایش، مالکان کشتی بهجای بازگشت به مسیرهای معمول، آگاهانه کشتی را برای انبارسازی شناور نگه دارند تا از نوسان قیمت سود ببرند؛ رفتاری که پیشتر در دوران کووید نیز دیده شده و اکنون با نرخهای بسیار بالاتر تکرار میشود. افزایش کرایه کشتی مستقیما وارد قیمت تحویل نفت خام در آسیا میشود و از آنجا به هزینه تمامشده بنزین و گازوئیل در کرهجنوبی، ژاپن و چین سرایت میکند؛ حلقهای که کمتر در گزارشهای سیاسی روی جنگ با ایران دیده میشود؛ اما برای مصرفکننده آسیایی بهاندازه جنگ روسیه و اوکراین برای اروپا اهمیت دارد.
از سوی دیگر، تمرکز بیش از یکسوم ناوگان قابلدسترس در دست یک بازیگر واحد، ریسک تازهای برای امنیت انرژی جهانی ایجاد میکند که با ریسکهای سنتی ژئوپلیتیک تفاوت دارد: اگر سینوکور به هر دلیلی تصمیم به محدودکردن عرضه ناوگان بگیرد، بازار عملا در برابر یک تصمیم تجاری خصوصی، همان آسیبپذیری را نشان میدهد که در برابر بستن یک تنگه استراتژیک نشان میدهد. همچنین خاموشکردن رادارکشتیها برای عبور پنهانی از هرمز، ردیابی نشتیهای نفتی و حوادث احتمالی دریایی را برای نهادهای بینالمللی دشوارتر میکند؛ مسالهای که ممکن است در آینده به بحران زیستمحیطی یا حقوقی بدل شود.