معجون قیمتگذاری دستوری در خودرو
دنیایاقتصاد - عباس بیات : طی دهه ۹۰ شمسی چالشهای اصلی صنعت خودرو شامل قیمتگذاری دستوری، تحریم و نبود ارتباط با خودروسازان جهانی، زیان انباشته و بهای تمامشده بالا و در آخر ساختار دولتی و نبود مشارکت بخش خصوصی بوده است. از راهکارهای رفع چالشهای مذکور میتوان به تداوم عرضهها در بورسکالا، خصوصیسازی بلوکهای مدیریتی خودروسازان و در نهایت اتخاذ راهکار جامع برای برجام اشاره کرد. در این بین، بررسی صورتهای مالی خودروسازان نشان میدهد که در ۱۲ماهه ۱۴۰۱، تولید آنها با افزایش ۲۲درصدی و درآمد فروش با افزایش ۷۱درصدی همراه بوده است.
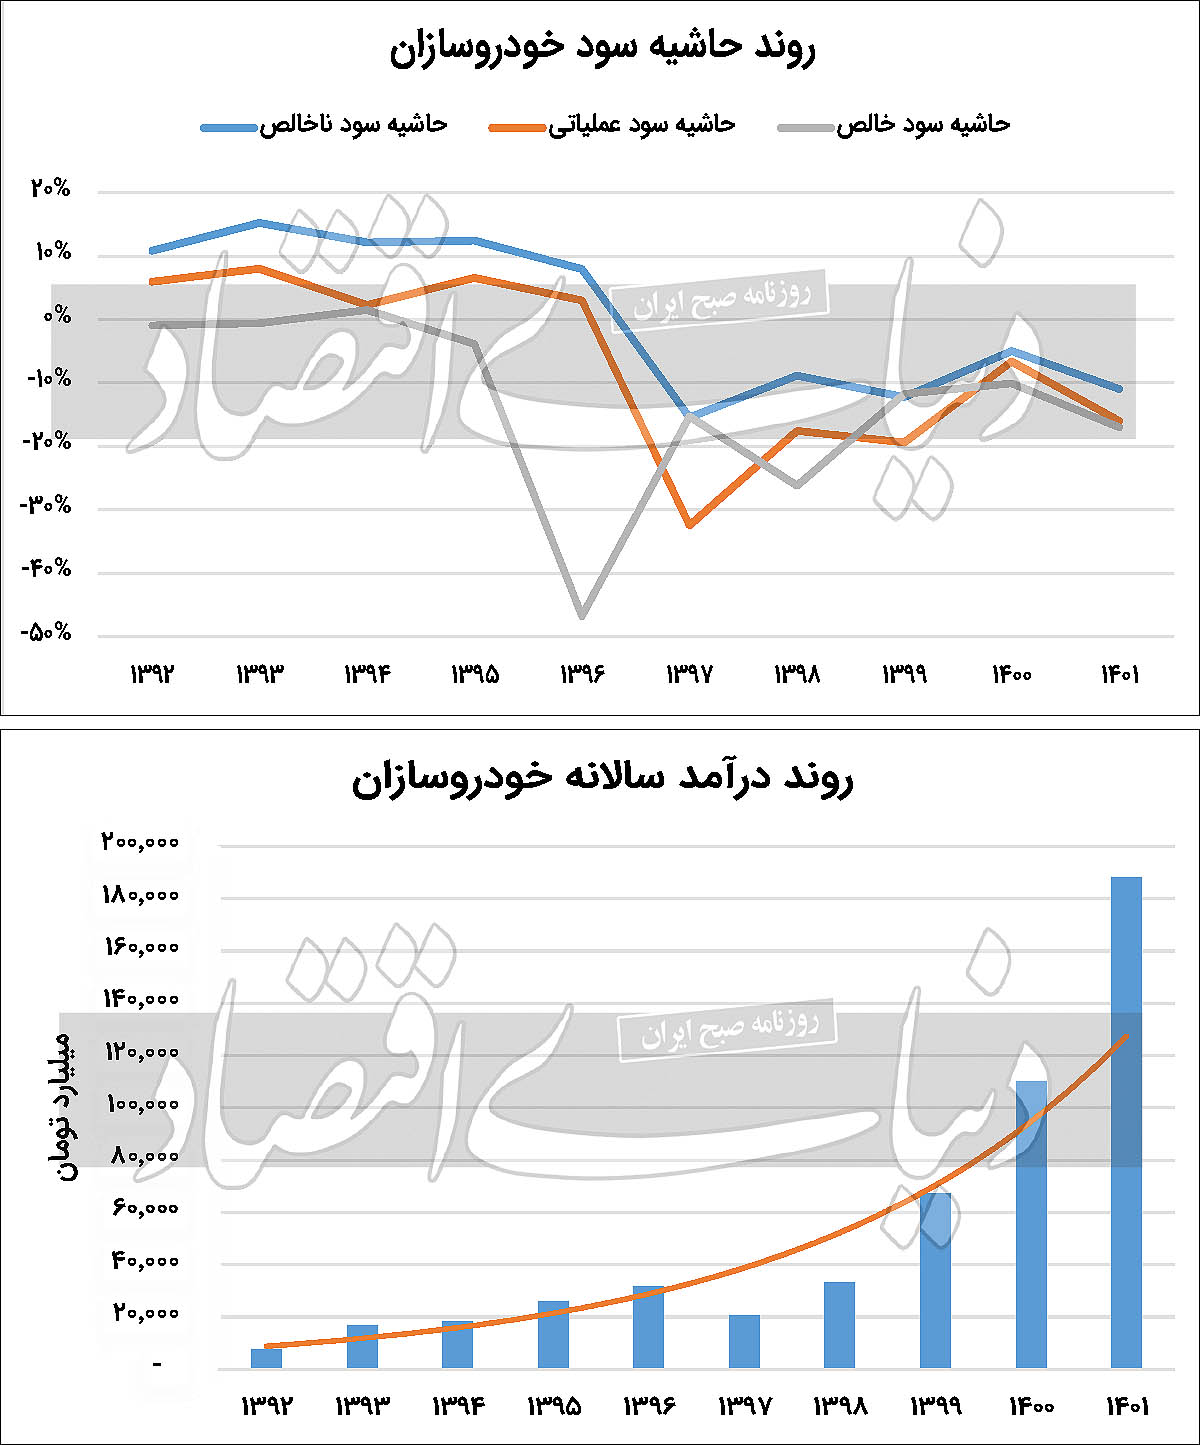
با این حال قیمتگذاری دستوری مانع رشد حاشیه سود این صنعت شده و در این سال افت قابلتوجهی در سه حاشیه سود خودروسازان رقم خورده است. حاشیه سودهای ناخالص، عملیاتی و خالص خودروییها طی ۱۲ماهه ۱۴۰۱، بهترتیب منفی ۱۱درصد، منفی ۱۶درصد و منفی ۱۷درصد بوده که نسبت به سال ۱۴۰۰، بهطور میانگین ۷درصد کاهش سودآوری را تجربه کردهاند. نکته قابل توجه در ایرانخودرو این است که ارزش بازار آن اخیرا به زیر ۱۰۰همت افت کرده و از جمع ۳۰شرکت با ارزش بیش از ۱۰۰هزار میلیارد تومانی خارج شده است. مادامی که سیاستگذار اجازه ندهد سهام خودروسازان در بورسکالا عرضه شود، نمیتوان به آینده این صنعت امیدوار بود؛ همانطور که در چند روز اخیر صحبتهایی مطرح شد مبنی بر اینکه دو خودروساز بزرگ مشمول ماده ۱۴۱ هستند و تنها راه نجات آنها تجدید ارزیابی داراییهاست تا بتواند مرهمی بر زخمهای این دو خودروساز به گل نشسته بازار سرمایه باشد. بر اساس صورتهای مالی ۱۲ماهه ۱۴۰۱ خودروسازان و براساس میانگین وزنی مجموعا زیان ۱۳هزار میلیارد تومانی را تجربهکردهاند. همینطور بهطور میانگین به ازای هر سهم زیان ۳۰تومانی ساختهاند که در مجموع نسبت به سال ۱۴۰۰ افزایش ۱۴۴درصدی زیان را در ۱۴۰۱ تجربه کردهاند.
صنعت ۲۶۰همتی بازار سرمایه
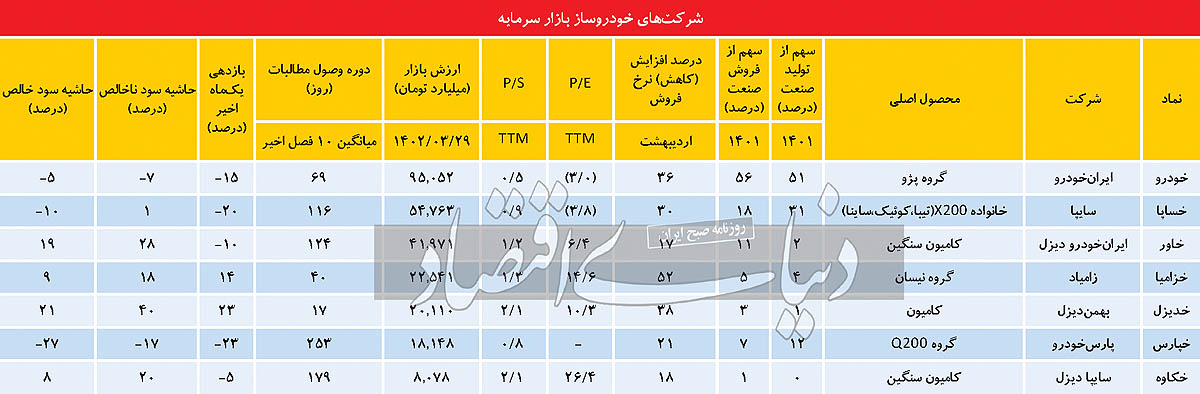
هفتشرکت صنعت خودرو در بازار سرمایه فعال هستند که درمجموع ارزش بازاری بهمیزان ۲۶۰هزار میلیارد تومان دارند. در این بین، بیشترین ارزش بازار متعلق به شرکت ایرانخودرو با ۹۵هزار میلیارد تومان و کمترین ارزش نیز مربوط به شرکت «خکاوه» با ۸هزار میلیارد تومان است. از آنجا که در سالهای اخیر عمدتا شرکتهای خودروساز با زیان انباشته مواجه بودهاند، عمده فعالان بازار شرکتهای این صنعت را بر مبنای نسبت قیمت به سود ارزشگذاری نمیکنند. با این حال اگر ملاک ارزشگذاری را نسبت قیمت به سود در نظر بگیریم، کمترین میزان نسبت مذکور مربوط به شرکت «خاور» است که با ثبت عدد ۴/ ۶ نسبت به همگروهیهای خود ارزندگی بیشتری برای رشد قیمت دارد. نسبت دیگری که میتوان برای ارزشگذاری و مقیاس سهمهای خودروساز درنظر گرفت، نسبت قیمت هر سهم به فروش آنهاست. این نسبت نشان میدهد که قیمت هر سهم چند برابر فروش بهازای هر سهم شرکت است که هرچه کمتر باشد، ارزندگی سهم آن شرکت بیشتر است. کمترین نسبت قیمت به فروش در خودروسازان مربوط به ایرانخودرو با نسبت ۵/ ۰واحد است و پس از آن «خپارس» با ثبت عدد ۸/ ۰واحد رتبه دوم را از آن خود کرده است. طی ۳۰روز اخیر شرکتهای خودروساز بهطور میانگین منفی ۱۳درصد بازدهی را نصیب سهامداران خود کردهاند که بیشترین رقم مربوط به شرکت «خدیزل» با ثبت بازدهی ۲۳درصد و کمترین رقم نیز مربوط به شرکت «خپارس» با ثبت بازدهی منفی ۲۳درصد بوده است.
سهم ۵۰درصدی ایرانخودرو از تولیدات
بررسی میزان تولیدات خودروسازان طی ۱۰سال اخیر نشان میدهد که هر سال بهطور میانگین ۹درصد به تولیدات آنها افزوده شده است. در این بین در برخی سالها همچون سال ۱۳۹۳ تولید خودرو با رشد تاریخی ۵۷درصد همراه بوده و رکورد ۱۰ساله را از آن خود کرده است. کمترین میزان طی دوره مذکور مربوط به سال ۱۳۹۷ است که بهدنبال تلاطم ارزی و تشدید تحریمهای بینالمللی خودروسازان با کمبود مواداولیه مواجه شدند و در مجموع تولیدات آنها در این سال با افت ۴۰درصدی مواجه شد. بررسی گزارشهای ۱۲ماهه ۱۴۰۱ این صنعت نشان میدهد که در این مدت تولیدات خودروسازان با افزایش ۲۲درصد همراه بوده که در مقایسه با افت یکدرصدی تولید در سال ۱۴۰۰ و میانگین ۱۰ساله ۹درصدی عدد بسیار خوبی محسوب میشود. عمده این افزایش تولید را میتوان اولا آزادسازی نرخ برخی از خودروهای تولیدی و عرضه آنها در بورسکالا دانست که البته تداوم این امر پایین بود و عرضه خودرو در بورسکالا لغو شد. دومین عاملی که میتوان عنوان کرد، گسترش داخلیسازی قطعات موردنیاز خودروسازان است که این امر موجب شد معضل کمبود مواداولیه در این شرکتها رفع شود و آنها بتوانند تولیدات خود را با رشد مواجه کنند. در این بین بررسی تولید شرکتهای سازنده خودرو نشان میدهد که ایرانخودرو بهتنهایی سهم بیش از ۵۱درصدی از تولیدات کل صنعت دارد. در این بین کمترین سهم تولید را شرکت «خکاوه» دارد که طی سال ۱۴۰۱، ۲۱/ ۰درصد از تولیدات صنعت خودرو را تشکیل داده است.
رشد ۷۱درصدی درآمد خودروییها
ارزیابی درآمد فروش شرکتهای گروه خودروساز، نشان میدهد که طی دهه اخیر بهطور میانگین این شرکتها هر سال ۵۱درصد رشد درآمدی را تجربه کردهاند. در این بین کمترین میزان رشد طی دهه اخیر مربوط به سال ۱۳۹۷ بوده است که در این سال این شرکتها با کاهش تولید تاریخی نیز همراه بودهاند و علت عمده آن را میتوان همین عامل دانست. با این حال رشد تاریخی درآمد خودروسازان در سال ۱۳۹۳ رقم خورده است که ۱۲۶درصد افزایش درآمد را تجربه کردهاند. با این حال بررسی درآمد خودروییها طی ۱۲ماهه ۱۴۰۱ نشان میدهد که افزایش ۷۱درصدی در درآمد آنها رقم خورده است که عدد نسبتا خوبی محسوب میشود. اما باید در نظر داشت، با توجه به اینکه عمده خودروسازان بهدلیل عدمعرضه محصولاتشان در بورسکالا همچنان زیانده هستند، افزایش درآمد اخیر آنها در سال ۱۴۰۱، تاثیر خاصی بر رشد واقعیشان نداشته و همچنان هزینهها بر درآمد آنها فزونی دارد.
افزایش ۵۰درصدی نرخ فروش نیسان
شرکتهای تولیدکننده خودرو همچون بسیاری از شرکتهای دیگر از قیمتگذاری دستوری رنج میبرند و این عامل موجب ضررهای هنگفت این صنعت طی دورههای اخیر شده است. با این حال، در سالهای اخیر بحثهای فراوانی در خصوص آزادسازی نرخ فروش خودروسازان شده و یکی از بحثهای بسیار چالشبرانگیز سهامداران بوده است. در ماههای گذشته همواره با تایید و تکذیب اخبار عرضه بورسکالا، روند بازار مثبت و منفی شده و این عامل به گونهای از سوی سهامداران جدی گرفته شده است که نگاه سایر صنایع به روند دو لیدر خودروساز یعنی «خودرو» و «خساپا» است که با کوچکترین تحرک منفی آنها جو کلی بازار نزولی میشود. در سال ۱۴۰۲ عمده محصولات خودروسازان با مجوز افزایش نرخ از سوی وزارت صمت و تصویب شورای رقابت، با رشد بیش از ۱۵درصدی در نرخ فروش مواجه شدهاند. از آنجا که در هر شرکت خودروساز یک یا دو محصول بیشترین درآمد را برای آن تولیدکننده به دنبال دارد، بهتر است نگاهی به رشد نرخ فروش محصولات این شرکتها و مقایسه آنها با یکدیگر بیندازیم.
در اردیبهشت، بیشترین رشد نرخ فروش نسبت به میانگین سال ۱۴۰۱ مربوط به شرکت «خزامیا» بوده که مهمترین محصول خود یعنی گروه نیسان را ۵۲درصد بیشتر از میانگین ۱۴۰۱ به فروش رسانده است. پس از آن شرکت «خدیزل» با رشد ۳۸درصدی در فروش کامیون توانسته است رتبه دوم بیشترین جهش نرخ فروش را نصیب خود کند. کمترین افزایش نرخ در میان خودروسازان مربوط به دو شرکت «خاور» و «خکاوه» بوده که مهمترین محصول خود را که کامیون سنگین است نسبت به میانگین کل سال ۱۴۰۱ با افزایش ۱۸درصدی به فروش رساندهاند.
فزونی هزینه بر درآمد خودروسازان
با توجه به نرخ دستوری حاکم بر شرکتهای تولیدکننده خودرو در این صنعت، میتوان اذعان کرد که ریسک حاشیه سود همواره متوجه این گروه از بازار سرمایه است. مادامی که اجازه فروش تمامی محصولات خودروسازان در بورسکالا صادر نشود، نمیتوان به آینده سودآوری این صنعت امیدوار بود. بررسیها نشان میدهد که طی سال ۱۴۰۱ سودآوری شرکتهای خودروساز با افت قابلتوجهی همراه بوده و حاشیه سودهای ناخالص، عملیاتی و خالص بهترتیب منفی ۱۱درصد، ۱۶درصد و ۱۷درصد ثبت شده است. این در حالی است که در سال ۱۴۰۰ حاشیه سودهای مذکور بهترتیب منفی ۵درصد، ۷درصد و ۱۰درصد بوده است. عمده دلیل رشد زیان خودروسازان، افزایش تولید و درآمد آنها و در نتیجه فزونی هزینههای این شرکتها بوده که همزمان با این افزایش، نرخ فروش آنها رشد نیافته و زیان بسیار سنگینی به این صنعت و سهامداران وارد کرده و فقط محلی برای کسب منفعت دلالان خودرویی بوده است که بتوانند از مابهالتفاوت قیمت دستوری و بازار آزاد به اهداف سوداگرانه خود دست یابند. بیشترین میزان حاشیه سود ناخالص این صنعت مربوط به سال ۱۳۹۳ است که عدد ۱۵درصد به ثبت رسیده است. اما در خصوص حاشیه سود خالص در عمده سالهای دهه اخیر با توجه به زیان عظیم خودروسازان حاشیه سود خالص منفی ثبت شده و بیشترین میزان زیان خودروسازان طی سال ۱۳۹۶ رقم خورده است که حاشیه سود منفی ۴۷درصدی را تجربه کردهاند. در این میان با نگاهی به شرکتهای فعال این صنعت میتوان دریافت که بیشترین میزان حاشیه سود خالص مربوط به شرکت «خدیزل» با ۲۱درصد است که در این بین شرکت «خپارس» بیشترین زیان را تجربه کرده و حاشیه زیان خالص منفی ۲۷درصدی را در آخرین گزارش فصلی خود به ثبت رسانده است.
وصول ۱۷روزه مطالبات در «خدیزل»
گردش جریان نقد و میزان نقدینگی شرکتهای تولیدی همواره مورد توجه فعالان بازار بوده است که برای سنجش آن از دو نسبت نقدینگی حاصل از عملیات به فروش و دوره وصول مطالبات میتوان بهرهمند شد. در خصوص نسبت اول یعنی نقدینگی به فروش میانگین کل صنعت در ۱۴۰۱، ۶درصد بوده است؛ یعنی بهطور میانگین شرکتهای این صنعت ۷درصد نقدینگی حاصل از فروش خود را ذخیره میسازند. بیشترین میزان برای شرکت «خدیزل» است که توانسته است ۲۰درصد فروش خود را طی ۱۲ماه ۱۴۰۱ ذخیره سازد. کمترین میزان را شرکت «خپارس» داشته که نتوانسته است نقدینگی را ذخیره کند.میزان تاخیر در وصول مطالبات را میتوان با دوره وصول برآورد کرد که میانگین این نسبت طی ۱۰سال اخیر در شرکت «خپارس» ۲۵۳روز است. شرکت مذکور با ثبت این عدد بیشترین تاخیر را در وصول طلب خود در بین همگروهیها داشته است. در این بین شرکت «خدیزل» با دوره وصول ۱۷روزه بهترین عملکرد را در وصول مطالبات و در نتیجه گردش بهتر جریان نقد حاصل از فروش نسیه در میان خودروسازان داشته است.