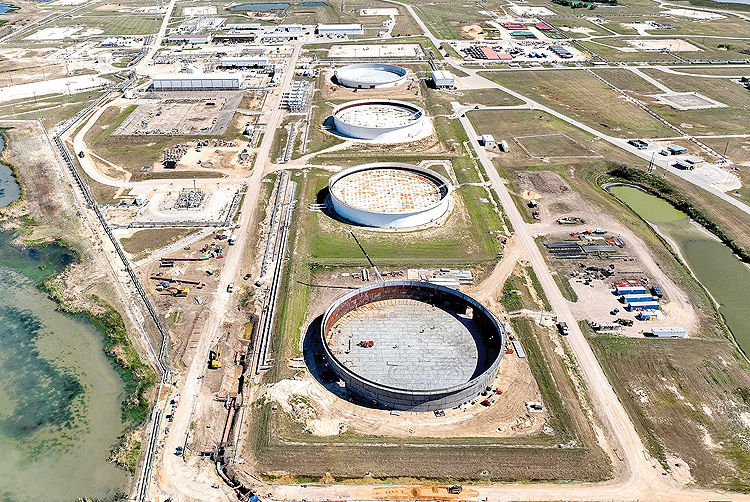
آمریکا قصد دارد تا سقف ۴۰ میلیون بشکه از ذخایر راهبردی خود را آزاد کند
توهم آرامش با افت قیمت نفت
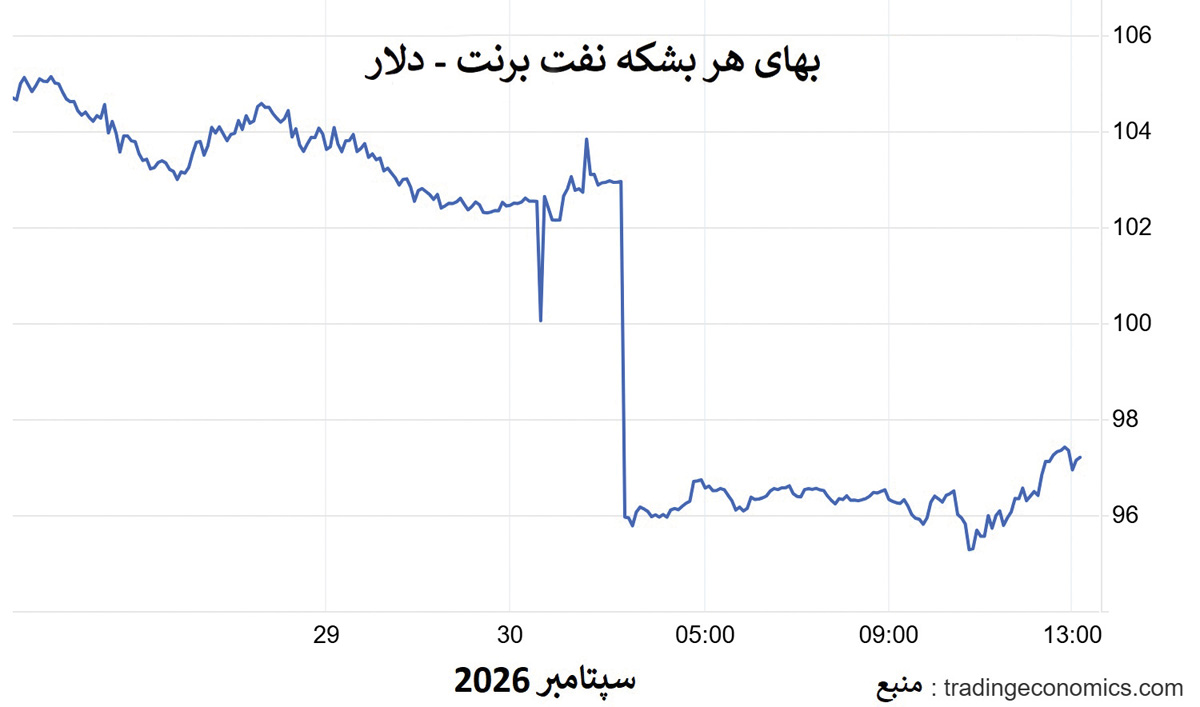
در ۳۰سپتامبر، قرارداد نوامبر برنت که همان روز سررسید میشود حدود ۱۰۲دلار معامله شد؛ درحالیکه قرارداد فعالتر دسامبر نزدیک ۹۷دلار بود. بنابراین بخشی از افت ظاهری قیمت، ناشی از جابهجایی قراردادهاست. مهمتر اینکه برنت همچنان در مسیر ثبت رشد ماهانه قابلتوجهی قرار دارد. به بیان ساده، بازار نفت همزمان دو واقعیت را قیمتگذاری میکند: عرضه در حال بازگشت است، اما بحران هنوز تمام نشده است. بخشی از فشار قیمت با بازگشت بشکههای خلیجفارس و عرضه ذخایر راهبردی کاهش یافته، اما بنبست دیپلماتیک تهران و واشنگتن، هزینه بالای حملونقل و کمبود فرآوردههایی مانند دیزل همچنان ریسک را بالا نگه داشتهاند. به همین دلیل، افت برنت را نمیتوان بهتنهایی نشانه پایان بحران دانست.
پایان دیپلماسی؟
مهمترین عامل تعیینکننده در سمت تقاضای ریسک بازار، همچنان مذاکرات تهران و واشنگتن است. دونالد ترامپ گزارشهایی را که از آمادگی آمریکا برای ارائه تخفیف تحریمی به ایران در ازای اقدامات هستهای خبر میداد، رد کرده و گفته واشنگتن چنین پیشنهادی ارائه نکرده است. همزمان، قطر به تلاشهای میانجیگرانه خود ادامه میدهد و ایران نیز پاسخ آمریکا به طرح هفتروزه پیشنهادی خود را از طریق میانجیهای قطری دریافت کرده است. بنابراین، هنوز فاصله زیادی میان «گفتوگو» و «توافق» وجود دارد.
طرح ایران میتواند زمینه بازگشایی هرمز و بازگشت عادی کشتیرانی را فراهم کند؛ اما اختلاف اصلی همچنان بر سر ترتیب اجرای گامهای اعتمادساز است. برای بازار نفت، این تفاوت بسیار مهم است. معاملهگران میتوانند احتمال توافق را در قیمتها لحاظ کنند، اما تا زمانی که بازگشایی هرمز، کاهش محدودیتهای تجاری و بازگشت پایدار کشتیرانی بهطور رسمی و عملی اتفاق نیفتاده باشد، ریسک عرضه از بین نمیرود. به همین دلیل است که حتی با وجود بهبود جریان نفت، بازار همچنان نسبت به خبرهای دیپلماتیک واکنش شدید نشان میدهد.
انتقال بحران از نفت به دیزل
یکی از مهمترین تغییرات بازار در هفتههای اخیر این است که مرکز ثقل بحران از نفت خام به فرآوردههای نفتی، بهویژه دیزل، منتقل شده است. در آمریکا، دولت ترامپ تحت فشار افزایش قیمت دیزل قرار دارد و همزمان چند گزینه را بررسی میکند: محدود کردن صادرات دیزل، توافق داوطلبانه با پالایشگران برای کاهش صادرات و گسترش فروش دیزل قرمز (مورد استفاده در مصارف غیر جادهای) که از برخی مالیاتهای سوخت معاف است. با این حال، هنوز تصمیم نهایی درباره هیچیک از این گزینهها گرفته نشده است.
مساله اینجاست که محدود کردن صادرات دیزل الزاما به معنای حل بحران سوخت نیست. اگر صادرات کاهش یابد، ممکن است بازار داخلی آمریکا در کوتاهمدت با عرضه بیشتری روبهرو شود؛ اما افزایش موجودی دیزل میتواند پالایشگاهها را به کاهش نرخ فرآورش نفت خام وادار کند. در این صورت، تولید بنزین و سایر فرآوردهها نیز کاهش مییابد و بحران از یک فرآورده به فرآوردههای دیگر منتقل میشود. به همین دلیل، اختلاف میان قیمت نفت خام آمریکا و برنت نیز افزایش یافته است. بازار عملا در حال قیمتگذاری این احتمال است که محدودیت صادرات دیزل، فعالیت پالایشگاههای آمریکایی را کاهش دهد و تقاضای آنها برای نفت خام را پایین بیاورد. این همان نقطهای است که بحران دیزل از معضلی در بازار سوخت به مسالهای در بازار نفت تبدیل میشود.
اروپا؛ راهحل امروز، ریسک فردا
در اروپا نیز فشار بر بازار دیزل افزایش یافته است. کاخ سفید از اتحادیه اروپا خواسته برای کاهش قیمت جهانی سوخت، از ذخایر اضطراری دیزل استفاده کند. دولتهای اروپایی هنوز درباره برداشت بیشتر از این ذخایر تصمیم نهایی نگرفتهاند؛ زیرا آزادسازی ذخایر میتواند قیمتها را در کوتاهمدت کاهش دهد؛ اما همزمان بخشی از حاشیه ایمنی اروپا در برابر شوک بعدی را از بین ببرد. این معادله ساده اما مهم است: ذخایر اضطراری برای حل بحران ساخته نشدهاند؛ برای خریدن زمان در بحران ساخته شدهاند. اگر اختلال در عرضه و پالایش طولانی شود، استفاده مکرر از ذخایر بهتنهایی نمیتواند مشکل را حل کند. اروپا در نهایت به پالایش، واردات پایدار و مسیرهای حملونقل قابل اتکا نیاز دارد. از این منظر، درخواست واشنگتن از اروپا بیش از آنکه نشانه حل بحران باشد، نشاندهنده دشوارتر شدن مدیریت آن است. دولتها اکنون تلاش میکنند با ابزارهای کوتاهمدت، فشار ناشی از یک بحران چندلایه را کنترل کنند.
اوپکپلاس هنوز محتاط است
رفتار اوپکپلاس نیز با روایت «پایان بحران عرضه» سازگار نیست. منابع نزدیک به این گروه به رویترز گفتهاند اعضای اصلی اوپکپلاس احتمالا در نشست یکشنبه آینده، اهداف تولید ماه نوامبر را بدون تغییر حفظ خواهند کرد. هفت عضو اصلی این گروه در ماه اوت حدود ۲۵میلیون بشکه در روز تولید کردند؛ اگرچه تولید آنها نسبت به ژوئیه ۶۳۰هزار بشکه افزایش داشت، هنوز حدود ۵میلیون بشکه در روز پایینتر از سطح فوریه، پیش از آغاز جنگ، بود. از سوی دیگر، حدود ۲میلیون بشکه در روز از کاهش تولید توافقشده همچنان تا پایان سال۲۰۲۶ برقرار است. همزمان، اوپکپلاس در حال بررسی ظرفیت واقعی تولید اعضا برای تعیین مبناهای جدید سهمیهبندی در سال۲۰۲۷ است. بنابراین، حتی اگر شرایط ژئوپلیتیک بهسرعت عادی شود، بازگشت عرضه به سطح پیش از جنگ صرفا به باز شدن هرمز وابسته نیست؛ تصمیمات اوپکپلاس درباره ظرفیت، سهمیه و سرعت افزایش تولید نیز اهمیت خواهد داشت.
سه مسیر پیش روی بازار
در کوتاهمدت، سه سناریو اهمیت بیشتری دارند.
سناریوی اول؛ توافق و تخلیه ریسک: اگر مذاکرات تهران و واشنگتن به توافقی معتبر و قابل اجرا منجر شود و بازگشایی هرمز بهصورت عملی انجام گیرد، بخش مهمی از صرف ریسک موجود در قیمت نفت میتواند تخلیه شود. در این حالت، بازار احتمالا بیش از گذشته بر میزان واقعی عرضه، سطح ذخایر و چشمانداز تقاضا تمرکز خواهد کرد.
سناریوی دوم؛ ادامه بنبست: اگر مذاکرات بار دیگر متوقف شود، بازار ممکن است در وضعیتی باقی بماند که عرضه نفت خام تا حد زیادی بازیابی شده، اما همچنان شکننده است. در این شرایط، هر حمله جدید به زیرساختهای انرژی، اختلال در کشتیرانی یا افزایش هزینه حمل میتواند دوباره صرف ریسک را بالا ببرد.
سناریوی سوم؛ پایان بحران نفت، ادامه بحران فرآورده: این سناریو شاید از همه مهمتر باشد. ممکن است جریان نفت خام خاورمیانه تقریبا به وضعیت عادی بازگردد، اما کمبود دیزل، محدودیت ظرفیت پالایش، هزینه بالای حمل و کاهش ذخایر فرآوردهها همچنان بازار انرژی را تحت فشار نگه دارد. در چنین وضعیتی، افت قیمت برنت الزاما به معنای پایان بحران انرژی نخواهد بود، بلکه میتواند نشانه تغییر شکل بحران باشد.
نفت ارزانتر؛ بحران ادامهدار
دادههای اخیر ذخایر آمریکا نیز همین دوگانگی را نشان میدهد: ذخایر نفت خام و بنزین افزایش یافته، اما ذخایر میانتقطیر که دیزل مهمترین جزء آن است، کاهش داشته است. این الگو یک پیام روشن دارد: بازار از کمبود صرف نفت خام فاصله گرفته، اما هنوز با کمبود ظرفیت و انعطاف در زنجیره فرآوردهها روبهرو است. به همین دلیل، اگر قیمت برنت کاهش یابد، نباید فورا آن را نشانه پایان بحران هفتماهه خاورمیانه دانست.
برای چنین نتیجهای باید چند اتفاق همزمان رخ دهد: جریان نفت خلیج فارس بهطور پایدار به سطح پیش از جنگ برسد، هرمز به یک مسیر عادی و کمریسک تبدیل شود، هزینه حمل و بیمه کاهش یابد، ظرفیت پالایش ترمیم شود، بازار دیزل از فشار خارج شود و مذاکرات تهران و واشنگتن به توافقی پایدار برسد. تا آن زمان، بازار نفت ممکن است ارزانتر شود؛ اما لزوما عادی نشده است. مساله اصلی در هفتههای آینده دیگر فقط این نیست که نفت چقدر تولید میشود، بلکه این است که چه مقدار نفت و فرآورده با چه هزینهای و از چه مسیری میتواند به مصرفکننده نهایی برسد. شاید مهمترین پرسش بازار نیز همین باشد: اگر بشکههای نفت به بازار بازگردند، اما پالایشگاهها، نفتکشها و شبکه توزیع همچنان در تنگنا باشند، آیا کاهش قیمت برنت واقعا پایان بحران است یا فقط نشانه تغییر شکل آن؟