حدود ۴۰درصد ترافیک عبوری از هرمز از طریق انتقال کشتیبهکشتی انجام میشود
شاتلینگ؛ پل شناور هرمز
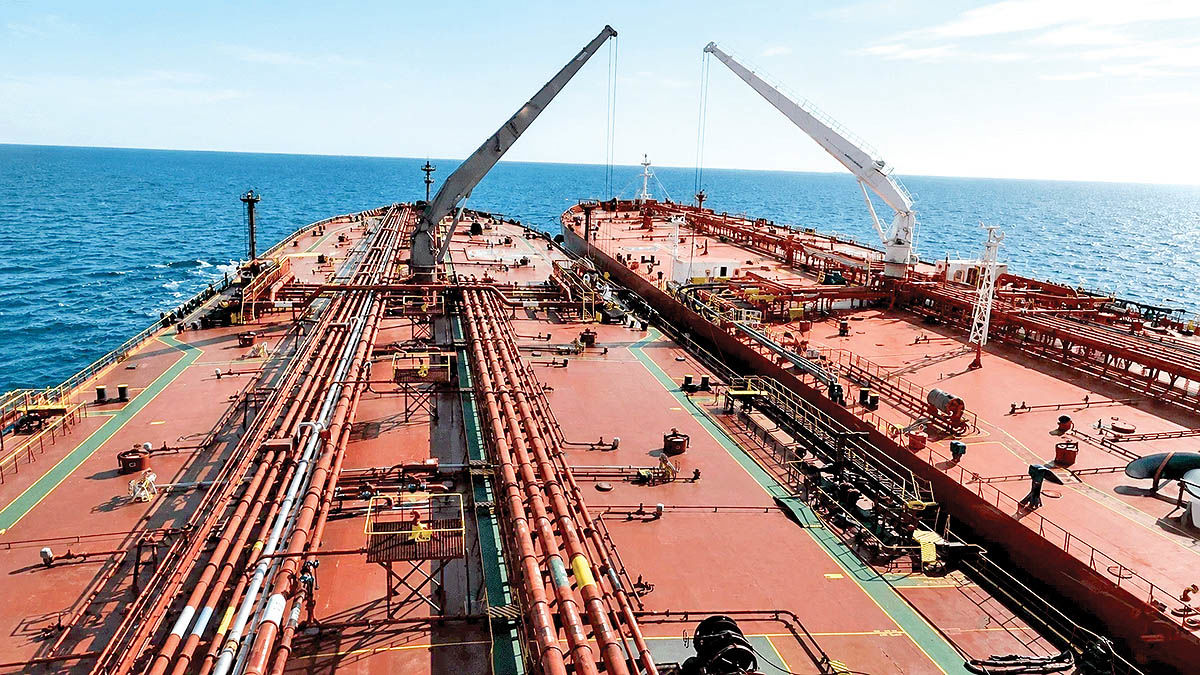
نکته کلیدی این است که راهحل نهایی، نه توقف صادرات و نه عبور بیمحابا از منطقه جنگی، بلکه ابداع یک لایه لجستیک کاملا جدید بود: انتقال کشتیبهکشتی (STS) یا همان شاتلینگ که شرکت نفت ابوظبی (ADNOC) از آوریل پیشگام آن شد. این سیستم اکنون به مرزی رسیده که ۴۰درصد کل ترافیک عبوری از هرمز-حدود ۲.۵میلیون بشکه در روز فقط در سپتامبر- از طریق آن انجام میشود؛ رقمی که پیش از جنگ عملا در این منطقه نزدیک به صفر بود.
تبدیل اضطرار به فرصت
با تشدید محاصره حوثیها بر بابالمندب و حمله ۱۰سپتامبر شبهنظامیان به خطلوله شرق-غرب عربستان -که ۴درصد از عرضه جهانی نفت را از مدار خارج کرد- ریاض عملا گزینهای جز اتکای فزاینده به STS در سواحل عمان نداشت. جالب اینجاست که این اضطرار بهسرعت به یک صنعت دریایی تمامعیار بدل شده است؛ نشانهای که میگوید بازیگران بزرگ منطقه، دیگر سامانه انتقال کشتیبهکشتی (STS) را راهحل اضطراری نمیبینند، بلکه آن را در برنامهریزی بلندمدت خود ادغام کردهاند. امارات نیز برنده آشکار این بازآرایی است: صادرات نفت خام این کشور در سپتامبر مسیر رسیدن به ۳.۶میلیون بشکه در روز را طی میکند -فراتر از میانگین ۳.۴میلیون بشکهای سال ۲۰۲۵- یعنی نهتنها آسیب ندیده، بلکه از این بحران سود برده است. اما در طرف دیگر معادله، مالکان نفتکش قرار دارند که به گفته کشاو لوکیا، مدیرعامل موسسه HiLo Analytics، شاهد یکی از بزرگترین انتقالهای ثروت از تولیدکنندگان نفت به صاحبان کشتی هستند؛ نرخ کرایه ابرنفتکشها در مسیر خلیجفارس-چین از ۳۰دلار در هر بشکه عبور کرده است؛ رقمی که پیش از جنگ تنها ۲ تا ۳درصد قیمت تحویل نفت را تشکیل میداد و اکنون بیش از یکچهارم (۲۵درصد) آن است. تولیدکنندگان خلیجفارس، برای جذاب نگهداشتن محمولههای خود در برابر این هزینه سرسامآور، ناچار به تخفیفهای قابلتوجه شدهاند؛ یعنی بخش بزرگی از بار مالی این بحران را خودشان جذب میکنند، نه لزوما مصرفکننده نهایی.
سناریوهای پیش رو
بر اساس دادههای کپلر و لحن تحلیل صنعت، چند مسیر برای ماههای آینده مطرح است:
• اگر جنگ با ایران بدون تشدید بیشتر ادامه یابد و زیرساخت STS در عمان از حملات مصون بماند، برخی تحلیلگران انرژی انتظار دارند این سیستم به یک «نرمال جدید» ساختاری برای صادرات خلیجفارس تبدیل شود؛ یعنی حتی در صورت کاهش تنش، بازگشت کامل به مسیرهای مستقیم پیش از جنگ بعید خواهد بود؛ چون زیرساخت و قراردادهای تجاری اکنون حول این مدل جدید شکل گرفتهاند.
• تحلیلگران هشدار میدهند اگر حملات حوثیها به بابالمندب یا حملات مشابه به خطوط لوله جایگزین -مانند آنچه در ۱۰سپتامبر در مورد خط لوله عربستان رخ داد- تکرار شود، فشار بر همان گلوگاه واحد (سواحل عمان) مضاعف میشود؛ در این حالت، حتی سیستم شاتلینگ نیز ممکن است به سقف ظرفیت عملیاتی خود برسد و بار دیگر شاهد جهش قیمت نفت خام فراتر از ۱۱۰دلار -سطحی که هفته گذشته لمس شد- باشیم.
• در سناریویی که کمتر مورد توجه قرار گرفته است، اگر تمرکز فزاینده کشتیها بر مسیرهای رفت و آمد محلی، عرضه جهانی نفتکش را برای سایر مناطق -نه فقط خلیج فارس- تنگتر کند، برخی کارشناسان صنعت حملونقل احتمال میدهند فشار تورمی کرایه به بازارهای دوردست دیگر مانند آتلانتیک نیز سرایت کند؛ روندی که تاکنون در گزارشهای جهانی کرایه نفتکش نیز مشاهده شده است.
• سناریوی چهارم، خوشبینانهتر: اگر دیپلماسی منطقهای بتواند دستکم امنیت تردد در بابالمندب را تثبیت کند، برخی تحلیلگران بر این باورند نرخ کرایه STS میتواند در میانمدت تعدیل شود؛ هرچند به گفته آنان، بازگشت به نرخهای ۲ تا ۳درصدی پیش از جنگ -با توجه به سرمایهگذاری سنگینی که در زیرساخت شاتلینگ انجام شده- بسیار بعید است.
کارآیی شبکه توزیع دریایی
نکتهای که در گزارشهای متمرکز بر قیمت نفت خام معمولا نادیده گرفته میشود، اثر این سیستم بر کارآیی ساختاری کل شبکه توزیع دریایی خاورمیانه است: اتکا به ترکیبی از اسکورتهای نظامی، ترانشیپمنت (انتقال کالا از یک وسیله نقلیه به وسیله نقلیه دیگر) موقت و مسیرهای جایگزینی که هرگز برای این حجم از تجارت طراحی نشده بودند، به گفته تحلیلگران صنعت، ناکارآمدی ساختاری تازهای ایجاد کرده که حتی با کاهش تنش سیاسی، بهسادگی برطرف نخواهد شد. نکته دوم، خاموشبودن سامانههای ناوبری بسیاری از این کشتیها هنگام عبور از کریدور باریک ساحل عمان است؛ اقدامی برای کاهش ریسک اصابت، اما پیامد آن کاهش شفافیت دادههای جهانی ترافیک دریایی نفت است؛ یعنی دقیقا در لحظهای که بازار بیش از هر زمان دیگری به دادههای دقیق برای مدیریت ریسک نیاز دارد، بخشی از این دادهها از دید ناظران بینالمللی پنهان میماند. نکته سوم، ماهیت خودتقویتشونده این بحران است: هرچه کشتی بیشتری درگیر عملیات شاتل محلی شوند، ناوگان جهانی برای مسیرهای دیگر کمیابتر میشود و این کمیابی خود به افزایش بیشتر نرخ کرایه در سراسر بازار دامن میزند؛ یک حلقه بازخورد که بهخودیخود، مستقل از تحولات میدانی جنگ با ایران، میتواند هزینههای جهانی انرژی را بالا نگه دارد.
راهحل اضطراری
اگر آنچه امروز «راهحل اضطراری» خوانده میشود، بهسرعت به یک صنعت دائمی بامیلیاردها دلار سرمایهگذاری بدل شده، آیا اساسا باید انتظار داشت بازار نفت خاورمیانه پس از پایان احتمالی جنگ، به همان ساختار ساده و کمهزینه پیش از فوریه بازگردد؟ و پرسش عمیقتر برای سیاستگذاران انرژی: وقتی بخش قابلتوجهی از هزینه واقعی رساندن نفت به بازار، اکنون نه در چاههای نفت بلکه در آبهای نزدیک عمان و در جیب مالکان نفتکش تهنشین میشود، آیا مفهوم سنتی «قیمت نفت» -که عمدتا بر مبنای عرضه و تقاضای خام تعریف میشود- همچنان تصویر واقعی هزینه انرژی برای مصرفکننده نهایی را نشان میدهد، یا این تصویر اکنون دستخوش تغییرات فاحشی شده است؟