مقاومت سه دارایی در تندباد تالار نقرهای
سراشیبی گواهیهای کالایی؟
این واگرایی در شرایطی رخ داد که بازار پیش از این، رشدهای قابلتوجهی را تجربه کرده بود و اکنون معاملهگران ناچارند میان شناسایی سود، ارزش ذاتی داراییها و چشمانداز بازارهای پایه تعادل برقرار کنند؛ موضوعی که میتواند مسیر هفتههای آینده گواهیها را متفاوت از گذشته رقم بزند.
دوگانه جنگ و نرخ بهره
بازار جهانی کالا هفته گذشته را در حالی به پایان رساند که تحولات خاورمیانه همچنان مهمترین محرک سمت عرضه بود، اما کاهش تدریجی نگرانیها از اختلال فوری در عرضه نفت، بخشی از رشدهای ابتدای هفته را پس گرفت. نفت برنت روز جمعه حدود ۲ درصد افت کرد و به محدوده ۱۰۳ دلار رسید. بازگشت تدریجی ظرفیت خط لوله شرق به غرب عربستان، افزایش بارگیری نفت از مسیر عمان و رشد موجودیها در آمریکا، اروپا و سنگاپور از عوامل اصلی کاهش فشار بازار بود. با این حال، عبور محمولههای کالایی از تنگه هرمز همچنان بسیار پایینتر از میانگین معمول قرار داشت و ریسک ژئوپلیتیک را زنده نگه داشت.
بازار طلا هفتهای پرنوسان را پشت سر گذاشت. فلز زرد ابتدا تحت فشار رشد دلار و افزایش بازده اوراق خزانه قرار گرفت؛ عواملی که پس از موضع نسبتا انقباضی فدرالرزرو و افزایش نرخ بهره بعد از سه سال، جذابیت دارایی بدون بازده را کاهش دادند. با این حال، افت قیمت نفت و کاهش بازده اوراق در ادامه هفته به بازگشت تقاضا کمک کرد و طلا روز پنجشنبه بیش از ۲ درصد رشد کرد. در پایان هفته، قیمت فلز زرد بار دیگر بالاتر از ۴هزار و ۴۰۰ دلار در هر اونس قرار گرفت و در مسیر ثبت رشد هفتگی محدودی بود. تحلیلگران همچنان رفتار طلا را به تعامل میان خرید بانکهای مرکزی، ریسکهای ژئوپلیتیک و مسیر نرخهای بهره وابسته میدانند.
در بازار فلزات پایه، مس پس از رشدهای قدرتمند ماههای اخیر با فشار فروش مواجه شد. افزایش موجودی انبارهای بورس فلزات لندن، تقویت دلار و نگرانی درباره تقاضا، زمینه عقبنشینی قیمت را فراهم کرد و مس نخستین کاهش هفتگی خود از ژوئن را تجربه کرد. با این حال، موسسه اساند پی، همچنان ریسک قیمت فلزات غیرآهنی، بهویژه مس، را در سمت صعودی ارزیابی میکند؛ زیرا تقاضای ناشی از توسعه مراکز داده هوش مصنوعی، برقیسازی و دفاع، در کنار اختلالات عرضه معادن، بازار را با محدودیت فزاینده مواجه کرده است.
در بخش گاز نیز اختلال در مسیر هرمز اهمیت ویژهای داشت. قیمت گاز مایع آسیایی به دلیل کاهش عرضه قطر به سطوح چندساله بالا رسید و هزینه بالاتر موجب کاهش تقاضای چین، هند و پاکستان شد؛ در مقابل، اروپا برای جبران کسری عرضه، سهم بیشتری از محمولههای گاز مایع را جذب میکند. هفته جاری نشان داد که بازار کامودیتی همچنان میان ریسک کمبود عرضه و فشار ناشی از سیاست پولی انقباضی در نوسان است؛ ترکیبی که احتمالا در کوتاهمدت به جای شکلگیری یک روند یکپارچه، نوسان و واگرایی میان گروههای مختلف کالا را حفظ خواهد کرد.
عقبنشینی گواهیها
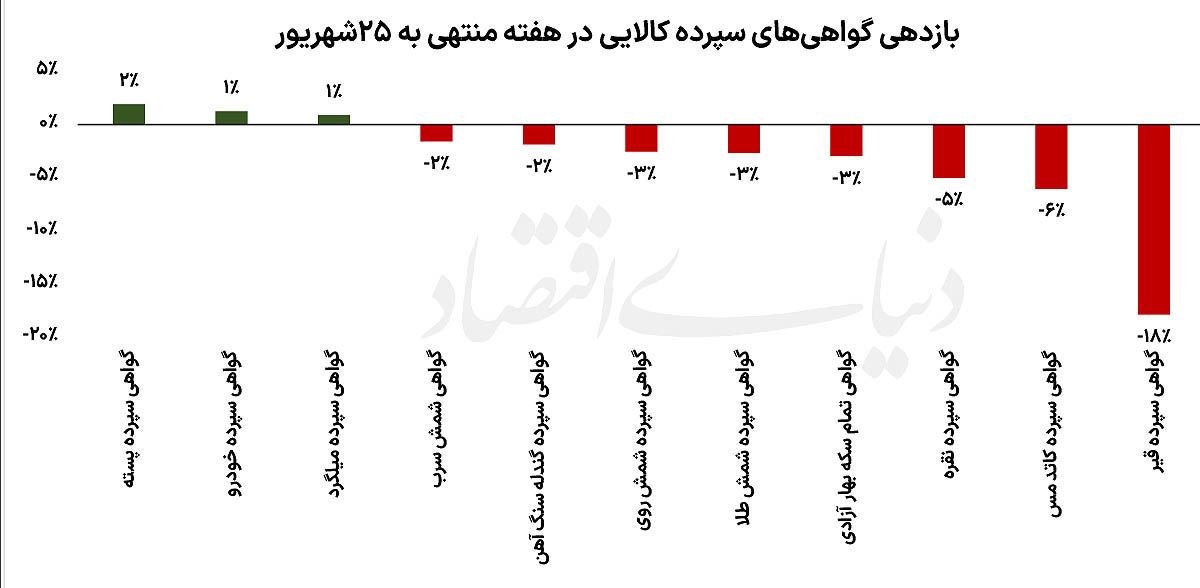
بازار گواهی سپرده کالایی بورس کالا در هفته گذشته تصویری متفاوت از هفتههای قبل به نمایش گذاشت. در شرایطی که عقبنشینی نرخ ارز، بخشی از داراییهای کالایی را با فشار فروش مواجه کرد، همه گواهیها رفتار مشابهی نداشتند. از یک سو پسته و خودرو در محدوده مثبت معامله شدند و میلگرد نیز توانست بازدهی اندکی ثبت کند؛ از سوی دیگر، بخش قابلتوجهی از گواهیهای فلزی و کالایی با کاهش قیمت مواجه شدند. این واگرایی نشان میدهد که در شرایط فعلی، بازار گواهی سپرده بیش از گذشته در حال تفکیک داراییها بر اساس ویژگیهای بنیادی و ساختار تقاضای آنهاست.
در میان گواهیهای مورد بررسی، پسته همچنان در جایگاه یکی از معدود داراییهای صعودی قرار گرفت. قیمت هر گواهی پسته در پایان هفته به حدود ۲میلیون و ۸۰۳ هزار تومان رسید؛ سطحی که نسبت به هفته قبل حدود ۲ درصد افزایش نشان میدهد. تداوم تقاضا برای این گواهی در شرایطی که بخشی از بازار کالا با اصلاح قیمت مواجه شده، قابلتوجه است و میتواند ناشی از تفاوت رفتار عرضه و تقاضا در این بازار نسبت به کالاهای فلزی باشد. در بازار خودرو نیز قیمت گواهی سپرده با افزایش حدود یکدرصدی همراه شد و به حدود ۸۱۱ هزار تومان رسید. قرار گرفتن خودرو در کنار پسته در سمت مثبت بازار، در شرایطی که بسیاری از گواهیهای کالایی افت کردهاند، بیانگر آن است که جریان نقدینگی در بازار گواهیها به شکل همجهت میان همه داراییها حرکت نمیکند.
در مقابل، گواهیهای فلزی هفته دشوارتری داشتند. قیمت گواهی شمش سرب با افتی نزدیک به ۲ درصد به حدود ۴۵۴ هزار تومان رسید و شمش روی نیز با کاهش حدود ۳ درصدی، در محدوده ۷۱۱ هزار تومان قرار گرفت. گواهی نقره نیز یکی از داراییهای مهم سمت کاهشی بازار بود و با افت حدود ۵ درصدی، قیمت آن به حدود ۴۹۱ هزار تومان رسید.
شدت اصلاح در گواهی کاتد مس بیشتر بود؛ بهطوری که قیمت آن در پایان هفته به حدود ۲میلیون و ۷۶۱ هزار تومان رسید و نسبت به هفته قبل ۶ درصد کاهش یافت. چنین افتی در کنار کاهش گواهی سایر فلزات نشان میدهد که فشار فروش در گروه فلزی گستردهتر از یک دارایی خاص بوده است.
گواهی شمش طلا نیز هفتهای منفی داشت و با افت حدود ۳ درصدی، به محدوده ۳میلیون و ۱۰۳ هزار تومان رسید. گواهی تمام سکه بهار آزادی نیز در پایان هفته در محدوده ۲۳۰میلیون و ۸۸۴ هزار تومان معامله شد که نسبت به هفته قبل کاهش مشابهی را نشان میدهد.
با این حال، اهمیت این کاهش را باید در بستر رفتار چند هفته اخیر بازار دید. کاهش قیمت در این دو گواهی به معنای خروج تقاضا از بازار داراییهای امن نیست، بلکه بخشی از معاملات میتواند ناشی از شناسایی سود پس از رشدهای قبلی باشد. در چنین شرایطی، فاصله میان قیمت گواهیها و ارزش ذاتی دارایی پایه نیز برای معاملهگران اهمیت بیشتری پیدا میکند.
در بخش محصولات مرتبط با زنجیره فولاد نیز گواهی گندله سنگآهن با کاهش حدود ۲ درصدی به محدوده ۱۵ هزار و ۷۱۰ تومان رسید؛ درحالیکه میلگرد با ثبت رشد یکدرصدی تا حدود ۸۲ هزار و ۳۰۹ تومان پیش رفت. اما بیشترین افت هفته به گواهی سپرده قیر اختصاص داشت.
قیمت این گواهی با کاهش حدود ۱۸ درصدی، از نزدیک ۱۷۸ هزار تومان به حدود ۱۴۶ هزار تومان رسید. فاصله قابلتوجه عملکرد قیر با سایر گواهیها، آن را به مهمترین اتفاق هفته در بازار گواهی سپرده تبدیل کرد. با وجود نوسانات قیمت نفت، حباب بالای قیمت قیر، در کنار افت قیمت دلار، سقوط این دارایی را در تالار نقرهای رقم زد.
بازار گواهی سپرده کالایی در هفته گذشته بیشتر از آنکه یک روند واحد داشته باشد، شاهد تفکیک مسیر داراییها بود. پسته، خودرو و میلگرد در سمت مثبت ایستادند، درحالیکه فلزات، طلا، سکه و بهویژه قیر تحت فشار قرار گرفتند. این رفتار واگرا میتواند نشانهای از ورود بازار به مرحلهای باشد که در آن، انتخاب دارایی و کیفیت بازار پایه، بیش از حرکت عمومی بازار کالا در تعیین بازدهی گواهیها اهمیت پیدا میکند.