مثلث خطر آشامیدنیها
دنیایاقتصاد - امیرعلی جراحی : صنعت آشامیدنی شامل سه شرکت اصلی «غبهنوش»، «غدیس» و «غنوش» میشود. در این سه شرکت، بیشتر درآمد از طریق فروش به داخل کشور به دست میآید. بررسی گزارشهای بنگاهها حاکی از آن است که در اسفندماه درآمد آنها نسبت به میانگین سال گذشته رشد قابلتوجهی داشته است. همچنین در گزارش فصلی منتهی به پاییز میتوان عملکرد خوبی را در برخی از این شرکتها به چشم دید. مهمترین موضوعاتی که بر درآمد شرکتهای آشامیدنی اثر میگذارند، عبارتند از: نوسان نرخ ارز، نوسان نرخ بهره و قیمتگذاری دستوری سیاستگذار.
عملکرد خوب «غبهنوش»
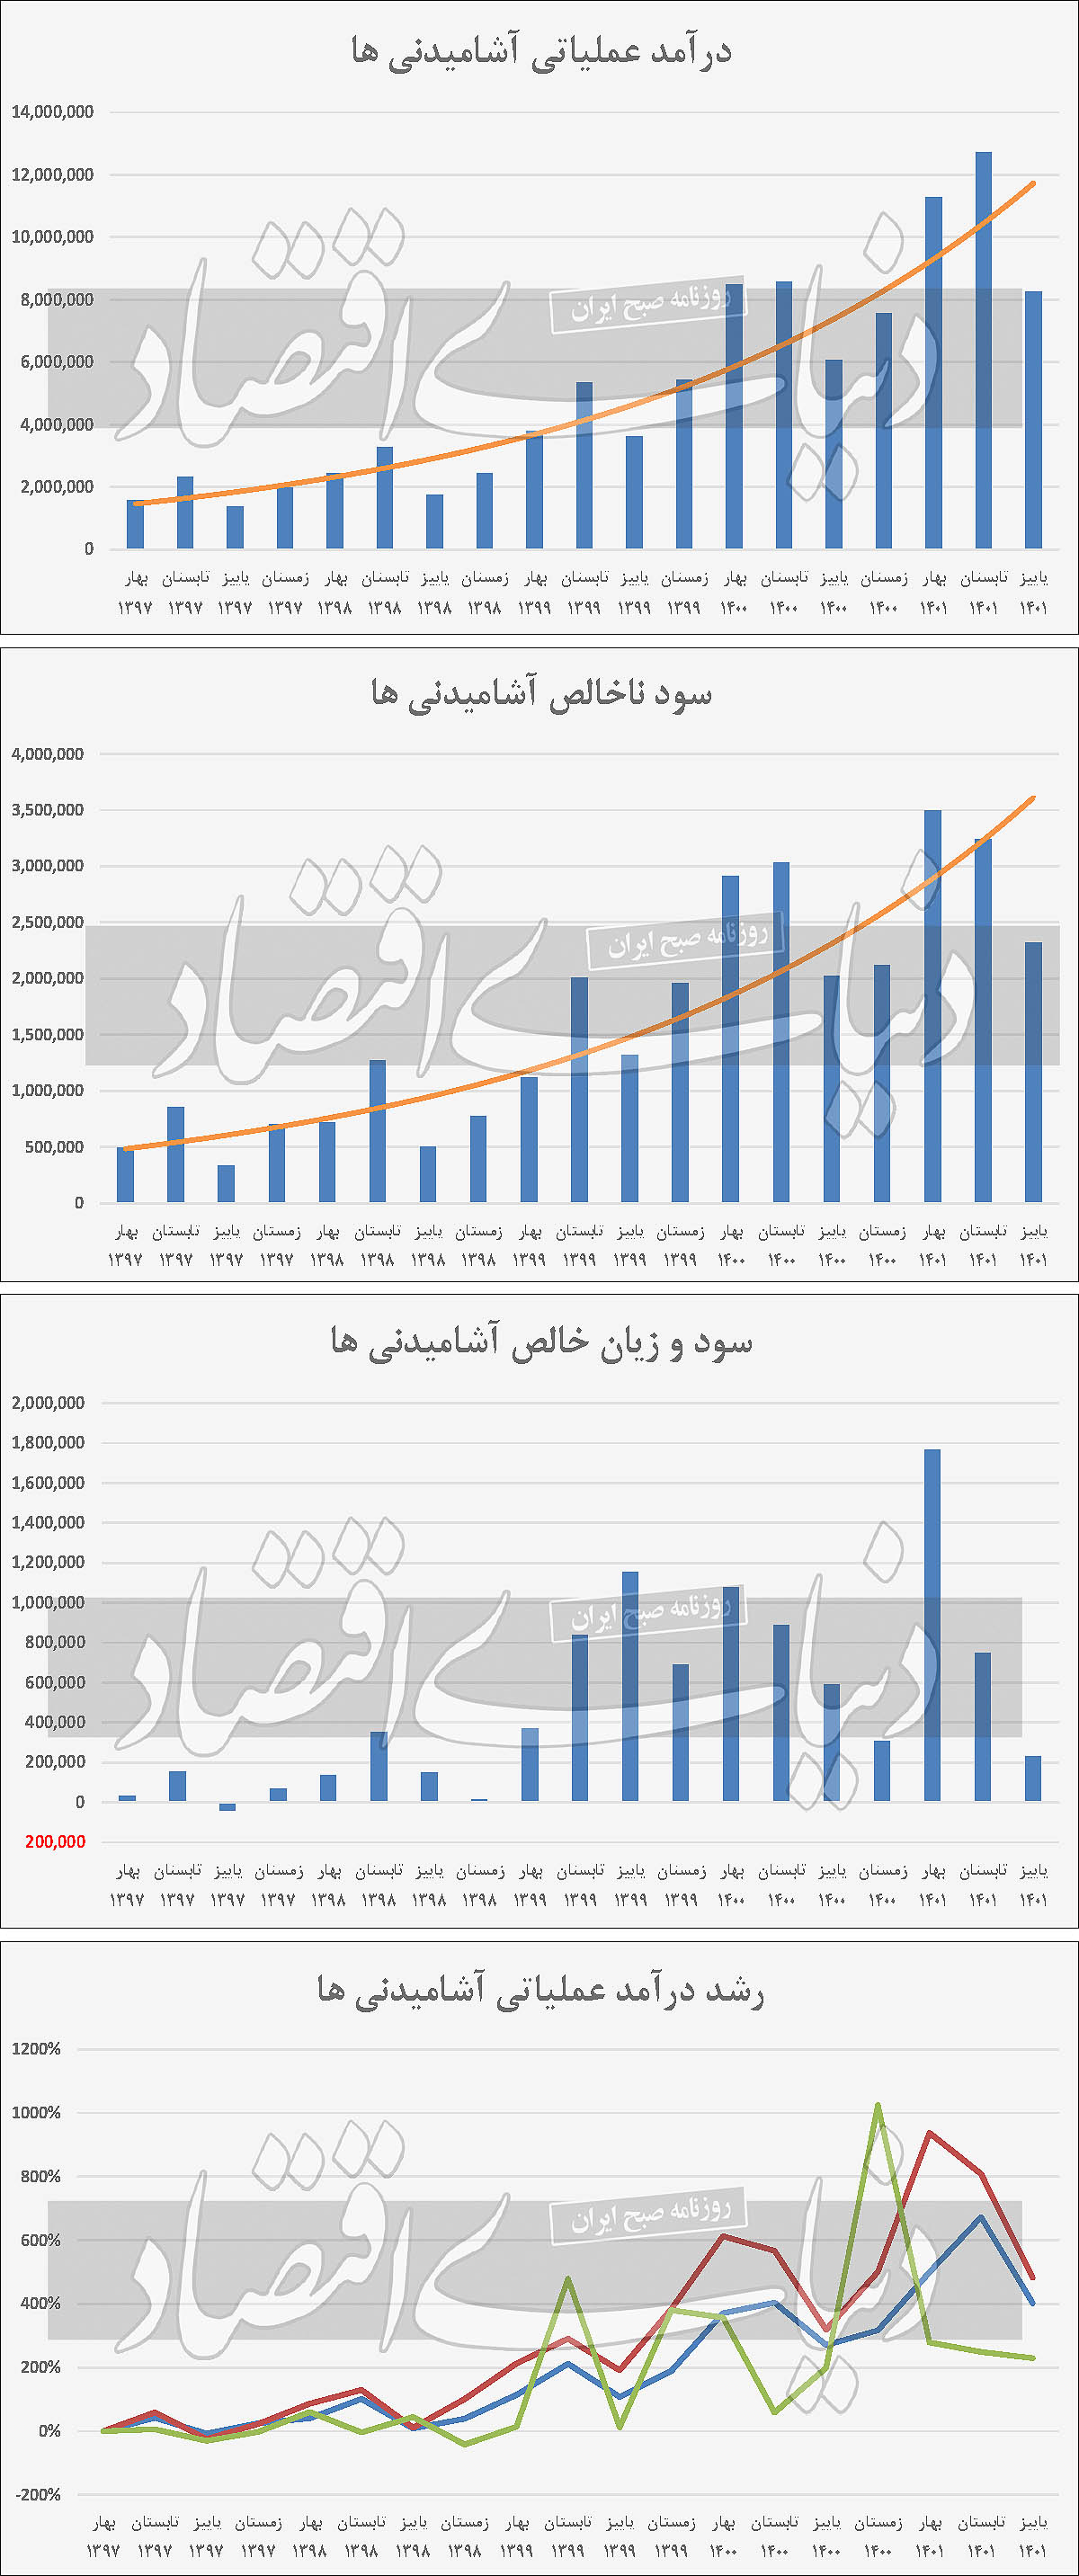
از اصلیترین محصولات «غبهنوش» میتوان به انواع ماءالشعیر، نوشابه و انرژیزا، انواع آبمیوه، دوغ، آب، خدمات کارمزدی و کنسانتره اشاره کرد که این محصولات حدود ۳/ ۴۹درصد، ۵/ ۱۹درصد، ۵/ ۱۷درصد، ۴/ ۸درصد، ۲درصد، ۵/ ۱درصد و یکدرصد از درآمد شرکت را تشکیل میدهند. در بررسی آخرین گزارش فصلی «غبهنوش» در فصل پاییز میتوان رشد قابلتوجه معادل ۵۱درصد را در درآمد عملیاتی مشاهده کرد. اما آنطور که گزارشها نشان میدهند، دلیل اصلی رشد درآمد شرکت تنها رشد نرخ نبوده است؛ زیرا در مقایسه پاییز ۱۴۰۱ با پاییز ۱۴۰۰ میتوان رشد ۸درصدی مقدار فروش در «غبهنوش» را مشاهده کرد. در دیگر اقلام صورت سود و زیان مانند سود ناخالص، سود عملیاتی و سود خالص نیز میتوان نوسانات گوناگونی را به چشم دید. سود ناخالص این شرکت توانسته است نسبت به فصل مشابه در سال ۱۴۰۰ تنها ۱۴درصد رشد را به ثبت برساند.
در این میان، دو سود دیگر «غبهنوش» به ترتیب افت شدیدی برابر با ۷۶درصد و ۹۴درصد را تجربه کردهاند. دلیل اصلی این افت در سود شرکت را میتوان افزایش هزینههای فروش، اداری و عمومی دانست. اگر به بررسی دو فصل دیگر سال ۱۴۰۱ بپردازیم، متوجه میشویم که بهترین عملکرد بهنوش در تابستان بوده و توانسته است رشد ۵۳درصدی درآمد را در این فصل نسبت به تابستان ۱۴۰۰ رقم بزند.
یکی از بزرگترین مشکلات شرکت بهنوش را میتوان نوسانات متعدد دو سود عملیاتی و خالص دانست. با توجه به اینکه حاشیه سود خالص این شرکت اندک است، بنابراین دیدن این نوسانات منطقی است. در آخرین گزارش ماهانه منتشرشده توسط شرکت در اسفندماه میتوان رشد ۴۱درصدی مبلغ فروش شرکت را نسبت به میانگین ماهانه سال ۱۴۰۱ مشاهده کرد. برخلاف گزارش فصلی شرکت بهنوش میتوان رشد مبلغ فروش را ناشی از افزایش نرخ و همچنین رشد مقدار فروش دانست؛ زیرا مقدار فروش شرکت در مقایسه این دو دوره رشد ۲۴درصدی را به ثبت رسانده است.
از مهمترین نسبتهای مالی شرکت بهنوش میتوان به نسبت قیمت به سود اشاره کرد. میانه این نسبت در سهسال گذشته برابر با ۳/ ۲۷واحد و مقدار آن در سهفصل بهار، تابستان و پاییز ۱۴۰۱ به ترتیب برابر با ۸/ ۱۴واحد، ۸/ ۱۵واحد و ۳/ ۲۲واحد بوده است. این نسبت هماکنون برابر با ۳۱واحد است. از دیگر نسبتهای مالی مهم میتوان به سود ناخالص و سود خالص اشاره کرد. در این شرکت میانه این دو سود در سهسال گذشته به ترتیب برابر با ۳۲درصد و ۷درصد بوده است.
«غدیس»؛ شرکت صادراتی آشامیدنیها
از محصولات «غدیس» میتوان انواع آبمیوه، انواع کنسانتره صادراتی، انواع نوشابه، انواع الکل و ضدعفونی و سایر محصولات را نام برد. گزارش فصل پاییز سال ۱۴۰۱ شرکت نشان میدهد که در آمد آن نسبت به دوره مشابه سال قبلتر رشدی معادل ۳۹درصد را داشته است. در این شرکت با توجه به اینکه مقدار فروش رشد ۴درصدی را نشان میدهد، بنابراین میتوان متوجه شد افزایش درآمد شرکت تنها ناشی از تورم و افزایش نرخ فروش نبوده است.
بررسی سودهای شرکت مانند سه سود ناخالص، عملیاتی و خالص بیانگر آن است که بهترتیب نوسانی برابر با مثبت ۲/ ۱۷درصد، افت ۷درصد و کاهش ۳۱درصد را به ثبت رساندهاند. اما هنگامی که دو فصل قبلتر این شرکت را بررسی میکنیم متوجه میشویم که عملکرد آن در بهار و تابستان بهتر از پاییز بوده است؛ زیرا درآمد عملیاتی در این دو فصل نسبت به سال ۱۴۰۰ به طور میانگین افزایش ۴۰درصدی را نشان میدهد.
از طرف دیگر سهسود اصلی «غدیس» توانستهاند نسبت به دوره مشابه سال ۱۴۰۰ به طور میانگین ۱۸درصد رشد کنند. بررسی آخرین گزارش ماهانه «غدیس» نشان میدهد که مبلغ فروش آن در اسفندماه نسبت به میانگین سال ۱۴۰۱، ۷/ ۱۰درصد رشد را تجربه کرده؛ اما به دلیل اینکه رشد نرخ فروش بیشتر از رشد مبلغ فروش بوده است، افت ۶ درصدی مقدار فروش را میتوان در مقایسه این دورهها مشاهده کرد.
نسبت قیمت به سود گذشتهنگر در این شرکت برابر با ۹/ ۱۴واحد است. میانه آن هم طی سهسال گذشته برابر با ۹/ ۲۲واحد بوده است. همچنین در سهفصل بهار، تابستان و زمستان ۱۴۰۱ مقدار آن به ترتیب برابر ۲۵واحد، ۱۷واحد و ۱۶واحد بوده است. نسبت دیگر حاشیه سود بوده که در دو حالت حاشیه سود ناخالص و خالص استفاده میشود. این دو نسبت برای این شرکت به طور متوسط برابر با ۲۹ و ۱۹درصد بوده است.
«غنوش» با عملکرد ماهانه قابلتوجه
محصولات اصلی «غنوش» عبارتند از کنسانتره مرکبات، تفاله مرکبات، انواع آبمیوه شیشهای، انواع نکتار قوطی، پالپ، روغن پوست پرتقال و اسانس پرتقال که به ترتیب ۸۶درصد، ۷/ ۴درصد، ۳/ ۳درصد، ۹/ ۲درصد، ۷/ ۱درصد، ۱/ ۱درصد و یکدرصد از مبلغ فروش آن را تشکیل میدهند. در بررسی آخرین گزارش فصلی «غنوش» میتوان رشد اندکی را در درآمدهای عملیاتی شرکت مشاهده کرد. این رشد برابر با ۱۰درصد بوده و نسبت به فصول قبلتر عملکرد نسبتا ضعیفی تلقی میشود. اما با وجود اینکه رشد درآمد شرکت تنها ۱۰درصد بوده، مقدار فروش «غنوش» در این بازه افزایش ۱۶۲درصدی را تجربه کرده که نکته قابلتوجهی است.
همچنین سهسود اصلی شرکت وضعیت خوبی نداشته و نسبت به دوره مشابه سال قبلتر افت قابلتوجهی را به ثبت رساندهاند. سود ناخالص شرکت ۶/ ۱۴درصد کاهش پیدا کرده و از یکمیلیارد و ۸۰۰میلیون تومان به یکمیلیارد و ۵۰۰میلیون تومان رسیده است. از طرف دیگر سود عملیاتی شرکت در فصول سال ۱۴۰۱ به زیان تبدیل شده و برعکس سالهای قبلتر در این سه فصل عملکرد شرکت زیانده بوده است.
در آخر نیز سود خالص بوده که با توجه به مقدار بسیار اندک این سود و خاصیت اهرمی بودن آن، رشد یا افت آن اثری بر تحلیل ندارد. از نظر درآمدهای عملیاتی «غنوش» فصل تابستان بهترین فصل بوده؛ زیرا رشد فروش شرکت نسبت به سال ۱۴۰۰ به ۱۲۰درصد رسیده است.
از طرف دیگر بدترین فصل از نظر این آمار فصل بهار بوده که نسبت به دوره مشابه سال قبلتر ۱/ ۱۷درصد افت را تجربه کرده است. بررسی گزارش ماهانه شرکت در اسفندماه حاکی از آن است که مبلغ فروش شرکت در این ماه نسبت به میانگین سالجاری رشدی برابر با ۳۰۷درصد را به ثبت رسانده است. اما با وجود اینکه مبلغ فروش شرکت رشد قابلتوجهی را تجربه کرده، مقدار فروش آن افت ۲۰درصدی داشته که بیانگر رشد نرخهای فروش است.
از نسبتهای مالی میتوان به P/ E اشاره کرد که در این شرکت به صورت گذشتهنگر برابر با ۲۴واحد است. این نسبت در این شرکت طی سهسال گذشته به طور متوسط برابر با ۱۳واحد بوده که در سه فصل اول سال ۱۴۰۱ به ترتیب برابر با ۲/ ۸واحد، ۷/ ۶واحد و ۸واحد بوده است. نسبتهای دیگر حاشیه سودهای ناخالص و خالص هستند که طی چند سال گذشته در «غنوش» برابر با ۳۱درصد و ۱۵درصد بودهاند.
جمعبندی
همانطور که گفته شد، از مهمترین موضوعات اثرگذار بر شرکتهای فعال در این صنعت نوسان نرخ بهره است. نوسان این نرخ با توجه به اینکه موجب تغییر هزینه فرصت پول میشود، میتواند بر انگیزه شرکتها برای توسعه شرکت یا سرمایهگذاری در پروژهها اثرگذار باشد. هنگامی که نرخ بهره افزایش پیدا میکند، با توجه به اینکه وامگرفتن از بانکها سخت خواهد شد و همچنین نرخ سپردهگذاری بیشتر میشود، بنابراین شرکتها به جای سرمایهگذاری در طرحهای توسعه، اقدام به سپردهگذاری وجوه مازاد خود در بانکها میکنند.
از طرف دیگر قیمتگذاری دستوری از دیگر عواملی بوده که بر افت درآمد و همچنین سودآوری شرکتها اثر میگذارد. با توجه به اینکه مواد اولیه شرکتهای آشامیدنی همگام با تورم و همچنین افزایش نرخ دلار زیاد میشود، باید نرخ فروش آنها نیز به همین نسبت افزایش پیدا کند. اما هنگامی که قیمتگذاری دستوری برای فروش این شرکتها وجود داشته باشد، مبلغ فروش و همچنین سودآوری آنها تحتتاثیر منفی قرار میگیرد.