پارس خودرو؛ هزینهها بیشاز درآمدها
سعید رشیدی : شرکت پارس خودرو در سال ۹۹ رشد تولید ۶/ ۳درصدی را تجربه کرد. این درحالی است که کل رشد تولید خودروی کشور حدود ۱۹درصد بود. این امر باعث شد سهم پارس خودرو از بازار داخلی کاهش یابد. این شرکت با وجود افزایش ۱۶۰درصدی در ارزش ریالی درآمدها، به دلیل افزایش هزینهها و قیمت نهادههای مورد نیاز تولید با زیان روبهرو شد. قیمتگذاری دستوری، تحریمها و افزایش نرخ ارز،عناوینی است که مدیرعامل پارس خودرو به عنوان علت اصلی زیانده بودن این شرکت از آن نام میبرد.
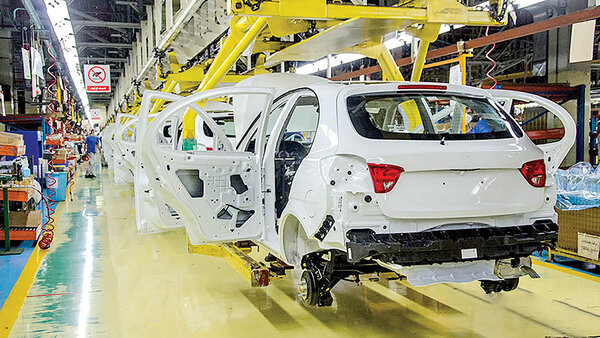


بهرغم مشکلات موجود، این شرکت در تلاش است با بهبود عملکرد خود،چالشهای موجود را تبدیل به فرصت کند. افزایش سهم بازار با یکپارچهسازی فعالیتهای بازاریابی، افزایش تیراژ تولید، تولید محصول با برند پارس خودرو، تولید محصولات سایپا و خودروسازان چینی با تاکید بر افزایش کیفیت، ارتقای مشخصات و رقابتپذیری بیشتر آن، عرضه محصولات در بازارهای بینالمللی و ارائه قطعات بدنه به شبکه خدمات پس از فروش خودروسازی سایپا، بهبود ساختار مالی از طریق مدیریت منابع و مصارف مالی و به کارگیری بهینه داراییها از جمله استراتژیهای ذکر شده در نقشه راه پارس خودرو است.
عملکرد مالی شرکت: (درآمدها، هزینهها را پوشش نمیدهد)
هرچند عملکرد این شرکت نسبت به سال ۹۸مثبت نبود، اما پارس خودرو توانست در سال ۹۹ با بهبود زنجیره تامین و سرمایهگذاری مناسب در موجودی انبار، بخشی از تعهدات معوق خود را مرتفع کند. همچنین با برقراری ارتباط مناسب با مشتریان رضایتمندی را در مورد خدمات خود ارتقا بخشد. جدول (۱) تغییرات خرید و مصرف مواد اولیه این شرکت را در سال ۹۹ نشان میدهد. جمع تولید انواع محصولات این شرکت در ۵ماه نخست سال ۱۴۰۰ حدود ۴۳هزار و۷۰۰دستگاه بود که در مقایسه با ۵ماه نخست سال ۹۹، (۲۲۱هزار دستگاه) کاهش یافته است. اما در زمینه فروش؛ این شرکت با مبلغ حدودی ۳۱هزارمیلیارد ریال نسبت به ۹هزار میلیارد ریال در۵ماه اول سال ۹۹، رشد بالایی داشته است. در بازه سالانه نیز فروش این شرکت در سال ۹۹ نسبت به سال قبل ۲۸۸درصد رشد یافت.
سهم پارس خودرو از بازار در سال گذشته ۱۱درصد بود که نسبت به ۱۳درصد در سال ۹۸ کاهش یافته اما این کاهش درمقایسه با فعل و انفعالات کلی بازار و افزایش فروش در دو خودروساز بزرگ، چندان حائز اهمیت نیست. این خودروساز در سال گذشته، ۵۸درصد از فروش خود را از طریق پیشفروش و ۴۲درصد را به صورت فروش فوری انجام داده است. محصولات این شرکت چه در زمان تولید جیپ و شاهین و چه در زمان حال، بسیار مورد توجه مشتریان بوده و همواره از محصولات این شرکت استقبال شده است.
این شرکت تا ابتدای سال ۱۴۰۰ با زیان انباشته روبهرو است و در سال ۹۹ با افزایش انواع هزینههای عملیاتی و غیرعملیاتی، به ۴۰هزارمیلیارد ریال زیان رسید. این میزان در مقایسه با عملکرد سود و زیان در سال قبل؛ کاهش ۱۳هزار درصدی را نشان میدهد.
سرمایه شرکت در بدو تاسیس ۸۳۹میلیون ریال بود که طی چند مرحله افزایش سرمایه به ۱۱۳هزارمیلیارد ریال در سال ۱۴۰۰ رسید. آخرین افزایش سرمایه این شرکت از طریق مازاد تجدید ارزیابی داراییها و به میزان ۴۰۰درصد بود که برای اصلاح ساختار سرمایه، در خرداد ماه امسال صورت پذیرفته است. بهای تمام شده کالای فروش رفته با ۱۶۶درصد (افزایش)، خالص سایر درآمدها و هزینههای غیرعملیاتی با ۵۸درصد (کاهش)، هزینههای مالی با۳۱درصد (افزایش) و هزینه فروش، اداری و عمومی با ۱۴درصد (افزایش) از جمله مهمترین عوامل افزایش زیان شرکت در سال گذشته بودند. برخی از مهمترین شاخصهای مالی این شرکت در جدول (۲) آورده شده است.
طبق دادههای موجود در جدول، حاشیه سود این شرکت در سال ۹۷ برابر با ۵۰درصد منفی بود، این به آن معنا است که شرکت به ازای فروش خود، ۵۰درصد زیان ساخته است. این عدد در سال ۹۸ بهبود یافت، ولی در سال ۹۹ با افزایش هزینهها، به عدد ۹۶درصد منفی رسید و شرکت به ازای فروش خود، ۹۶درصد زیان شناسایی کرد. با وجود منفی بودن این نسبت درابتدای سال ۱۴۰۰، کاهش آن نشان از بهبود در عملکرد دارد. هرچند این شرکت باید برای جبران زیان خود راه زیادی بپیماید.
نسبت آنی (تقسیم داراییهای جاری به بدهیهای جاری) برای این شرکت در سال ۹۷ برابر با ۲۷/ ۰بود که نشان میدهد قدرت پرداخت بدهیهای جاری این شرکت در شرایط خوبی قرار نداشته. در سال ۹۸ این نسبت بهبود مییابد (هرچه به یک نزدیک باشد نشاندهنده وضعیت بهتر است)، ولی در سال۹۹ و ابتدای ۱۴۰۰ دوباره از توانایی شرکت در پرداختها کاسته میشود. با کاهش نسبت آنی در کنار کاهش جمع بدهیها به داراییها تحلیل کمی پیچیده میشود. در اینجا باید توجه داشته باشید در نسبت آنی به داراییهایی توجه میشود که قدرت نقدشوندگی بالایی دارند و اقلامی مانند موجودی کالا و پیشپرداختها در آن استفاده نمیشود. جمع بدهیها به داراییها عمدتا به خاطر پیشپرداختهایی که از پیشفروش محصولات از طرق شرکت وصول شده است بهبود یافته. این موضوع میتواند آینده فعالیتهای این شرکت را «اگر هزینهها کنترل شود» بهبود بخشد.
نتیجه: به طور کلی پارس خودرو با وجود سابقه درخشانی که در مورد تولیدات خود دارد از سمت عوامل بیرونی بسیار آسیب دیده است. عواملی مانند تحریمها، تورم، قیمتگذاری دستوری و انواع ریسکهای ناشی از بخشنامهها و تصمیمات ارگانهای بالادستی. مهمترین چالش این شرکت، کنترل هزینههای عملیاتی و غیرعملیاتی است که با توجه به نیاز زنجیره تامین این شرکت به واردات مواجهه با آن نیازمند برنامهریزی قوی و حمایت تمام ارگانهای تصمیمساز است. تورم صنعت را دچار فروپاشی میکند؛ با وجود تورم بالا این شرکت در تامین قطعات برای انجام تعهدات خود با مشکلات زیادی روبهروست. حاشیه سود خالص این شرکت این موضوع را به خوبی نمایان میکند، جایی که شرکت به ازای هر واحد فروش، ۸۵درصد زیان شناسایی کرده است.
طبق اطلاعات منتشره از طرف سازمان بورس، درحال حاضر EPS این شرکت ۳۶۰منفی، P/ Eشرکت ۴۳/ ۳منفی و P/ S شرکت ۳۳/ ۲است.