افزایش ۳۱ درصدی سود خالص پتروشیمی پارس
محمدصادق امیدوار : با انتشار گزارشها و صورتهای مالی سالانه پتروشیمی پارس (حسابرسی نشده)، مشخص شد که در بازه زمانی ۱۲ ماهه سال ۱۴۰۰ نسبت به دوره مشابه سال ۱۳۹۹ درآمدها و هزینههای عملیاتی این شرکت به ترتیب ۷۲ و ۸۴ درصد افزایش داشتهاند. با توجه به این موارد و سایر موارد موجود در گزارش پیش رو، باید اذعان کرد که سود خالص پتروشیمی پارس در بازه زمانی مورد گزارش نسبت به دوره مشابه سال ۱۳۹۹ افزایش ۳۱ درصدی را تجربه کرده است. گزارشی که در ادامه میخوانید، به تفصیل به موارد برجسته موجود در صورتهای مالی (حسابرسینشده) مرتبط با عملکرد پتروشیمی پارس در سال مالی ۱۴۰۰ میپردازد.
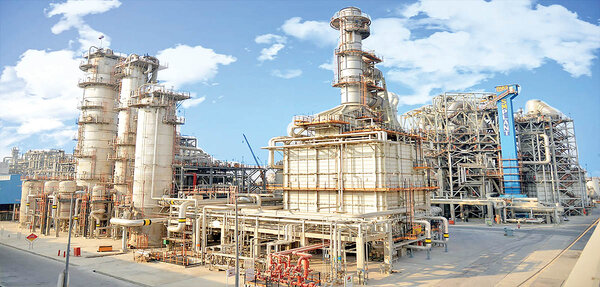

استفاده از ۵/ ۹۲ درصد ظرفیت اسمی
ظرفیت اسمی تولید پتروشیمی پارس به میزان ۴ میلیون و ۲۴۶ هزار تن است. شرکت در سال ۱۳۹۸ با ۴ میلیون و ۲۰۴ هزار تن تولید از ۹۹ درصد، در سال ۱۳۹۹ با ۴ میلیون و ۵۵ هزار تن تولید از ۵/ ۹۵ و در سال ۱۴۰۰ با ۳ میلیون و ۹۳۱ هزار تن تولید از ۵/ ۹۲درصد از ظرفیت اسمی تولید خود استفاده کرد. با توجه به این اعداد بایدگفت که حجم تولید شرکت در سال مالی ۱۴۰۰ نسبت به سال مالی ۱۳۹۹ حدود ۳ درصد و نسبت به سال مالی ۱۳۹۸ حدود ۵/ ۶ درصد کاهش داشته است. از مجموع تولید ۳ میلیون و ۹۳۱ هزار تنی شرکت، ۲ میلیون و ۸۳۸ تن از محصولات در واحد استحصال اتان (شامل اتان، پروپان، بوتان و گسولین) و یک میلیون و ۹۳ هزار تن در واحدهای اتیل بنزن و استایرن منومر تولید شده بودند. حجم تولیدات پتروشیمی پارس در سال گذشته ۵/ ۹۵ درصد از برنامههای در نظر گرفته شده را برای میزان تولید سال ۱۴۰۰ محقق کرده است. در نهایت باید اشاره کرد که برنامه شرکت برای سال جاری تولید ۴ میلیون و ۲۲۵ هزار تن از محصولات خود است.
کاهش ۹ درصدی حجم فروش
پتروشیمی پارس در بازه زمانی ۱۲ ماهه سال ۱۴۰۰ به میزان ۳ میلیون و ۲۸۵ هزار تن از محصولات خود را به فروش رسانده است که این حجم از فروش در مقایسه با سال مالی ۱۳۹۹ (۳ میلیون و ۵۸۳ هزار تن) کاهشی ۸ درصدی داشته است. این حجم از فروش محصولات حدود ۹۳ درصد از برنامههای در نظر گرفته شرکت برای سال ۱۴۰۰ را محقق کرده است. همچنین پتروشیمی پارس برنامه دارد که در سال جاری به میزان ۳ میلیون و ۵۸۰ تن از محصولات خود را به فروش برساند.
افزایش ۷۲ درصدی درآمدها و ۸۴ درصدی هزینههای عملیاتی
درآمدهای عملیاتی پتروشیمی پارس در بازه زمانی ۱۲ ماهه سال ۱۴۰۰ به میزان ۴۵۲ هزار و ۲۴۷ میلیارد ریال بود که نسبت به دوره مشابه سال ۱۳۹۹ افزایشی ۷۲ درصدی را نشان میدهد. با توجه به کاهش ۸ درصدی حجم فروش شرکت در بازه زمانی مورد گزارش نسبت به بازه زمانی مشابه سال ۱۳۹۹، میتوان استنباط کرد که دلیل اصلی این افزایش در درآمدهای عملیاتی، افزایش نرخ محصولات بوده است. بهای تمام شده در آمدهای عملیاتی پتروشیمی پارس در بازه زمانی مورد گزارش به میزان ۳۴۶ هزار و ۲۰ میلیارد ریال بود که نسبت به سال مالی ۱۳۹۹ افزایشی ۸۴ درصدی داشته است. دلیل اصلی این افزایش در بهای تمام شده، افزایش ۱۵۵ هزار و ۵۵۹ میلیارد ریالی هزینه مواد مستقیم مصرفی و پس از آن افزایش ۲۳ هزار میلیارد ریالی هزینههای سربار است که عامل اصلی آن نیز افزایش ۲۹۸ درصدی هزینه انرژی (آب، برق، گاز و سوخت) بوده است. همچنین پتروشیمی پارس در گزارشهای خود بیان کرده که گاز غنی با ۶۱ درصد، بیشترین سهم از بهای تمام شده درآمدهای عملیاتی شرکت رابه خود اختصاص داده است.
افزایش ۳۳ درصدی سود عملیاتی
هزینههاى فروش، ادارى و عمومى پتروشیمی پارس در بازه زمانی مورد گزارش با افزایشی ۲۰ درصدی نسبت به دوره مشابه سال ۱۳۹۹ به میزان ۳۲ هزار و ۶۱۸ میلیارد ریال بود. یکی از دلایل اصلی این افزایش، تغییر میزان هزینه حمل و نقل و انتقال شرکت از ۲۳ هزار و ۵۶۵ میلیارد ریال در سال ۱۳۹۹ به ۲۸ هزار و ۶۱۶ میلیارد ریال در سال ۱۴۰۰ بوده است.
سایر درآمدهای عملیاتی شرکت در بازه زمانی مورد گزارش شامل ۶۰ هزار و ۷۶۳ میلیارد ریال سود سرمایهگذاری در شرکت وابسته و ۴ هزار و ۸۰۷ میلیارد ریال سود ناشی از تسعیر داراییها و بدهیهای ارزی عملیاتی بوده است. این درآمدها در بازه زمانی مورد گزارش نسبت به دوره مشابه سال ۱۳۹۹ افزایشی ۱۷ درصدی داشته است. سایر هزینههای مرتبط با عملیات پتروشیمی پارس در بازه زمانی ۱۲ ماهه سال ۱۴۰۰ شامل ۶۴۶ میلیارد ریال کارمزد توزین و بارگیری محصول و ۳۱۵ میلیارد ریال هزینههای جذبنشده بوده است. با توجه به موارد مذکور، سود عملیاتی شرکت در بازه زمانی مورد گزارش به میزان ۱۳۸ هزار و ۲۵۹ میلیارد ریال بوده که نسبت به دوره مشابه سال ۱۳۹۹ افزایشی ۳۳ درصدی را نشان میدهد.
افزایش درآمدهای غیرعملیاتی پتروشیمی پارس
پتروشیمی پارس در بازه زمانی ۱۲ ماهه سال ۱۳۹۹ به میزان ۱۰ هزار و ۹۱۹ میلیارد ریال از محل سود ناشی از فروش سرمایهگذاری، درآمد کسب کرد که این عنوان در سال ۱۴۰۰ موضوعیت نداشته است. سایر درآمدهای غیرعملیاتی پتروشیمی پارس در بازه زمانی مورد گزارش به میزان ۱۸ هزار و ۹۴۰ میلیارد ریال بوده که از محل درآمد حاصل از اجاره زمین به شرکت آریاساسول، سود سپرده بانکی، سود ناشی از فروش سرمایهگذاری و سایر اقلام بوده که در میان این موارد، بیشترین سهم به درآمد ۱۷ هزار و ۶۴۶ میلیارد ریالی سود سپردههای بانکی اختصاص دارد. در مجموع، درآمدهای غیر عملیاتی شرکت در بازه زمانی مورد گزارش به میزان ۱۸ هزار و ۹۴۰ میلیارد ریال بوده که نسبت به دوره مشابه سال ۱۳۹۹ افزایشی ۵ درصدی داشته است.
در نهایت، با توجه به موارد ذکر شده در این گزارش و سایر موارد موجود در صورتهای مالی مرتبط با عملیات شرکت در سال ۱۴۰۰ (حسابرسی نشده)، سود خالص پتروشیمی پارس در بازه زمانی ۱۲ ماهه سال ۱۴۰۰ به میزان ۱۶۰ هزار و ۴۵۸ میلیارد ریال بود که نسبت به دوره مشابه سال ۱۳۹۹ (۱۲۲ هزار و ۲۲۳ میلیارد ریال) افزایشی ۳۱ درصدی را نشان میدهد.
کاهش دوره وصول مطالبات و نسبت بدهیها
در جدول فوق که اطلاعات آن از صورتهای مالی منتشر شده و سایتهای دادهپرداز مرتبط با بازار سهام استخراج شده، برخی از نسبتهای مالی پتروشیمی پارس آورده شده است. طبق اعداد موجود در جدول، نسبت سود خالص به فروش پتروشیمی پارس در بازه زمانی مورد گزارش نسبت به سال مالی ۱۳۹۹ با کاهش همراه بوده که این موضوع نشاندهنده کاهش سوددهی فعالیتهای شرکت است. همچنین نسبت آنی این شرکت در سال مالی ۱۴۰۰نسبت به سال مالی ۱۳۹۹ با کاهش روبهرو بوده که این موضوع نشانگر کاهش توانایی در پرداخت بدهیهای جاری شرکت از طریق داراییهای جاری خود است، اما در مجموع باید گفت بهرغم این کاهش، نسبت آنی در وضعیت نسبتا مطلوبی قرار دارد و به نظر نمیرسد شرکت از این بابت با ریسک زیادی روبهرو باشد. در مورد دوره وصول مطالبات شرکت باید بیان کرد این عنوان از سال ۱۳۹۸ در حال کاهش بوده و از ۱۳۶ روز در سال ۱۳۹۸ به ۱۳۱ روز در سال ۱۳۹۹ و در نهایت ۱۰۵ روز در سال مالی ۱۴۰۰ کاهش یافته است. کاهش در دوره وصول مطالبات میتواند ریسک نقدینگی شرکت را کاهش دهد.
در نهایت باید اشاره کرد که نسبت بدهیهای پتروشیمی پردیس در سال مالی ۱۴۰۰ نسبت به سال مالی ۱۳۹۹ با کاهش ۲۰ درصدی همراه بوده و از ۳۶ درصد به ۱۶ درصد رسیده است. دلیل این کاهش را میتوان اینگونه بیان کرد که گرچه بدهیهای شرکت در بازه زمانی مورد گزارش نسبت به دوره مشابه سال ۱۳۹۹ افزایشی ۵۵ درصدی داشته است اما جمع حقوق مالکانه شرکت در بازه ۱۲ ماهه سال ۱۴۰۰ نسبت به سال مالی ۱۳۹۹ افزایشی ۲۵۹ درصدی داشته است.
معرفی شرکت
شرکت پتروشیمی عسلویه به صورت سهامیخاص در بهمن ۱۳۷۷ ، به عنوان مجری طرح مصوب برنامه پنجساله سوم توسعه شرکت ملی صنایع پتروشیمی که هدف از آن استفاده بهینه از حجم گاز حاصل از فازهای اول تا سوم میدان گازی پارس جنوبی طرح الفین نهم بوده است، تاسیس شد و در سال ۱۳۸۵ نام این شرکت به پتروشیمی پارس تغییر یافت و همچنین در بهمن ۱۳۹۵شخصیت حقوقی این شرکت از سهامیخاص به سهامیعام تبدیل شد. در حال حاضر شرکت پتروشیمی پارس جزو واحدهای تجاری فرعی شرکت صنایع پتروشیمیخلیج فارس و جزو شرکتهای فعال در زمینه تولید گاز اتان، پروپان، بوتان، پنتان پالس، استایرن منومر، اتیل بنزن و تولوئن بنزن در کشور، با ظرفیت اسمی ۴ میلیون و ۲۴۹ هزار تن در سال در رده اول این صنعت و شرکت پتروشیمی در جهان است. موضوع فعالیت این شرکت سرمایهگذاری در احداث، راهاندازی، بهرهبرداری کارخانههای صنعتی، توسعه، نوسازی، تعمیرات و نگهداشت، تحقیقات، آزمایشها، پژوهش، بستهبندی و... به منظور تولید، بازاریابی، فروش، صدور محصولات پتروشیمی، ذخیره واردات و صادرات و تبدیل کلیه مواد پتروشیمی و پتروشیمیایی، فرآوردههای فرعی، مشتقات نفتی به مواد اولیه صنایع پاییندستی و... و انجام کلیه فعالیتهای تولیدی، صنعتی فنی و مهندسی و بازرگانی است که بهطور مستقیم یا غیرمستقیم مربوط به عملیات مذکور است. در مورد فعالیت این شرکت میتوان بیان کرد که ریسک نوسانات نرخ ارز و بهره، مهمترین ریسکهایی هستند که شرکت با آنها روبهرو است.
سرمایه پتروشیمی پارس در حال حاضر به میزان ۶ هزار میلیارد ریال است که در این مورد بایدگفت که پیشنهاد افزایش سرمایه به میزان ۴۷۰ هزار میلیارد از محل مازاد تجدید ارزیابی داراییها برای اصلاح ساختار مالی شرکت در مرداد سال گذشته به تصویب هیات مدیره رسیده و برای اظهارنظر به حسابرس و بازرس قانونی ارسال شده است. طبق اطلاعات منتشر شده در سایت بورس اوراق بهادار تهران، شرکت صنایع پتروشیمیخلیج فارس با ۵/ ۵۳ درصد، گروه گسترش نفت و گاز پارسیان با ۷/ ۱۸ درصد و سرمایهگذاری غدیر با ۵/ ۱۸ درصد از سهامداران عمده پتروشیمی پارس هستند.