رشد سهم خانوار از تسهیلات بانکی
دنیایاقتصاد : از ابتدای فعالیت دولت، اعطای تسهیلات خرد در دستور کار وزارت اقتصاد و بانک مرکزی قرار گرفت. به موجب این موضوع، زیرساختهای زیادی برای تسهیل فرآیند اعطای تسهیلات خرد به خانوارها ایجاد شد که از مهمترین آنها ایجاد سیستم اعتبارسنجی مناسب و همچنین احراز هویت بود. حال تلاشهای انجام شده در این راستا نشان میدهد که این فعالیتها موثر بوده و رفتهرفته سهم خانوار در دریافت تسهیلات بهویژه تسهیلات خرد درحال افزایش است. بر اساس آخرین گزارش بانک مرکزی، سهم خانوار از تسهیلات بانکی به ۲۰.۱درصد رسیده است. این درحالی است که سهم خانوار بدون در نظر گرفتن مبلغ تسهیلات خرد، چیزی در حدود ۱۸.۶درصد از کل تسهیلات بوده است. با این حساب، بخش صنعت هم سهمی ۸۱.۴ درصدی از کل تسهیلات بانکی را تا انتهای دی ماه به خود اختصاص داده است. گفتنیاست که ماه گذشته سهم خانوار ۱۹.۳ درصد بودهاست.
عملکرد تسهیلات به بخشهای مختلف اقتصادی
بر اساس گزارش بانک مرکزی، بانکهای کشور تا پایان دی ماه مجموعا ۴هزار و ۳۰۸هزار میلیارد تومان تسهیلات اعطا کردهاند که نسبت به سال گذشته حدود ۲۶درصد رشد داشته است. از این مبلغ ۳هزار و ۵۰۸ میلیارد تومان آن معادل ۸۱.۴درصد سهم صنعت و ۷۹۹هزار میلیارد تومان آن معادل ۱۸.۶درصد سهم خانوار بوده است. از کل تسهیلات پرداختی در دوره یادشده، مبلغ یکهزار و ۱۵هزار میلیارد تومان آن بهصورت تسهیلات خرد به بخشهای مختلف اقتصادی اعطا شده است که حدود ۲۳.۶درصد از کل تسهیلات را شامل میشود. در بخش صنعت، بیشترین تسهیلات اعطایی به هدف تامین سرمایه در گردش صنایع بوده که سهم ۶۱.۶ درصدی از کل تسهیلات و ۷۵.۶ درصدی در بخش صنعت یا به عبارت دیگر ۲هزار و ۶۵۲هزار میلیارد تومانی را به خود اختصاص داده است. پس از این بخش، بخش ایجاد بیشترین میزان کل تسهیلات را به خود اختصاص داده که مبلغی در حدود ۶۱۱هزار میلیارد تومان بوده است. بر این اساس، سهم این بخش از تسهیلات بخش صنعت ۱۷.۴درصد و از کل تسهیلات ۱۴.۲درصد بوده است.
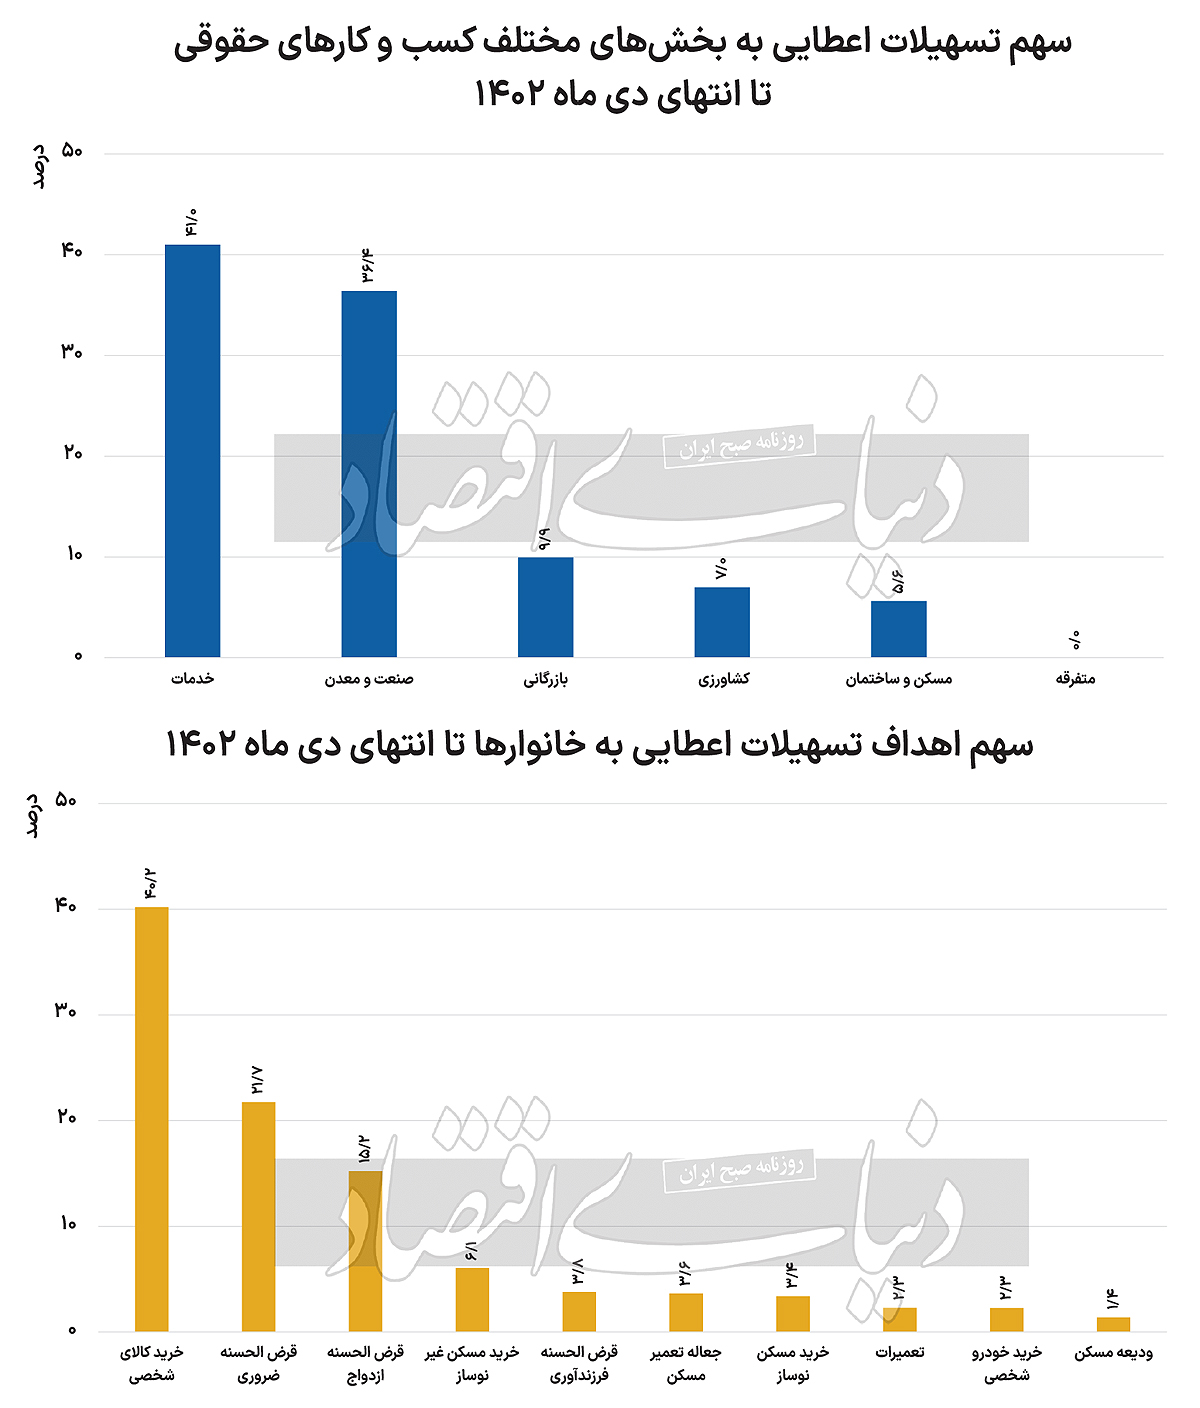
در بحث توسعه کسبوکارها هم حدود ۱۸۴هزار میلیارد تومان تسهیلات پرداخت شده که ۵.۲درصد از سهم تسهیلات به کسبوکارها را به خود اختصاص داده و ۴.۳درصد از کل تسهیلات را به خود اختصاص میدهد. در بحث کسبوکارها، بیشترین میزان تسهیلات را با مبلغ یکهزار و ۴۳۸هزار میلیارد تومان یا به عبارتی ۴۱درصد از کل تسهیلات را بخش خدمات به خود اختصاص داده است. پس از بخش خدمات، بخش صنعت و معدن با ۳۶.۴درصد در جایگاه بعدی قرار دارد. این بخش حدود یکهزار و ۲۷۶ میلیارد تومان از تسهیلات را دریافت کرده است. پس از بخش صنعت و معدن، بخش بازرگانی با اختصاص ۹.۹درصد از تسهیلات قرار دارد.
در بخش خانوار، سهم تسهیلات پرداختی در قالب خرید کالای شخصی توسط مصرفکننده نهایی (خانوار) مبلغ ۳۲۱.۴هزار میلیارد تومان معادل ۴۰درصد از کل تسهیلات پرداختی به مصرفکنندگان نهایی است. پس از این هدف، اعطای تسهیلات با هدف قرضالحسنه ضروری ۲۱.۷درصد از تسهیلات را به خود اختصاص داده است. این سهم معادل ۱۷۳هزار میلیارد تومان است. اعطای تسهیلات به هدف وام ازدواج هم حدود ۱۵.۲درصد از تسهیلات یا ۱۲۱هزار میلیارد تومان را به خود اختصاص داده و از این نظر در جایگاه سوم بیشترین تسهیلات دریافتی بخش خانوار را به خود اختصاص داده است.
همانطور که پیشتر اشاره شد، از کل تسهیلات پرداختی در دوره یاد شده، مبلغ یکهزار و ۱۵هزار میلیاردتومان معادل ۲۳.۶درصد از کل تسهیلات به صورت تسهیلات خرد اعطا شده است. همچنین مبلغ ۸۲.۹هزار میلیارد تومان هم در قالب کارتهای اعتباری انجام پذیرفته است، که با احتساب این مبلغ، کل تسهیلات پرداختی خرد (کمتر از سه میلیارد ریال) به مبلغ یکهزار و ۹۸هزار میلیارد تومان معادل ۲۵درصد کل تسهیلات پرداختی را شامل میشود. با توجه به اینکه تسهیلات پرداختی در قالب کارتهای اعتباری نیز در بخش خانوار پرداخت شده است، سهم بخش خانوار به این ترتیب افزایش ۱.۵ درصدی خواهد داشت و به ۲۰.۱درصد خواهد رسید. هدف از ارائه وام در قالب کارتهای اعتباری خرید کالا و نه به صورت نقد، کنترل جریان نقدینگی از خانوار به بنگاههاست که میتواند از انجام عملیات سوداگرانه در بازارهایی همچون طلا و ارز پیشگیری کند.
همانطور که در بالا اشاره شد، حدود یکچهارم از کل تسهیلات در قالب وامهای خرد پرداخت شده است. این موضوع نشان از آن دارد که ایجاد زیرساختهای مختلف در بحث اعتبارسنجی چطور توانسته به ارائه راحتتر تسهیلات به بخشهای مختلف اقتصادی از جمله خانوارها کمک کند. تا پیش از ایجاد این دسته از زیرساختها، سهم خانوارها بسیار کمتر بود. اما ایجاد فناوریهای نوین در بانکداری در نهایت به افزایش گردش سرمایه بانکها بین مصرفکنندگان نهایی منجر شده است.
اصولا سیستم بانکی در ایران سیستمی کند در برابر فناوری و بهروزرسانی است که این موضوع خود معلول دلایل گوناگونی است که پرداختن به آن از حوصله این مطلب خارج است. اما همواره رویکرد قهری سیاستگذاران اقتصادی در ایران نسبت به تکنولوژی بارها موجب شده که سیستم بانکی ایران، که انصافا نسبت به نمونههای موجود در کشورهای همسطح از نظر اقتصادی یک سیستم توانمند است، از استانداردهای جهانی عقب بماند، اما فرآیند ارائه تسهیلات خرد یکی از نمونههای موفق در پذیرش تکنولوژی است. انتظار میرود که با توجه به این موضوع، سیاستگذاران در برخوردهای بعدی خود با مباحث فناورانه در سیستم بانکی رویکردی بازتر داشته باشند تا به واسطه بوروکراسیهای سنگین، نظام بانکی ایران در رشد و پیشرفت از رقبای توسعهیافته خود عقب نماند.