آلن گرینسپن، رئیس فدرال رزرو در دوران شکوفایی و بحران
دنیای اقتصاد: آلن گرینسپن، چهرهای که نزدیک به دو دهه فرمان فدرال رزرو آمریکا را در دست داشت و نام او با دوران طولانی رونق اقتصادی گره خورد، در صد سالگی درگذشت.
به گزارش گروه آنلاین روزنامه دنیای اقتصاد- کسری غفوری: آلن گرینسپن، چهرهای که نزدیک به دو دهه فرمان فدرال رزرو آمریکا را در دست داشت و نام او با دوران طولانی رونق اقتصادی گره خورد، در صد سالگی درگذشت. او که روز دوشنبه در خانهاش در واشنگتن چشم از جهان فروبست، به گفته همسرش آندریا میچل، خبرنگار ارشد شبکه انبیسی، بر اثر عوارض ناشی از بیماری پارکینسون درگذشت.
به گزارش نیویورک تایمز، گرینسپن از سال ۱۹۸۷ تا ۲۰۰۶ در دوران چهار رئیسجمهور از هر دو حزب دموکرات و جمهوریخواه، هدایت بانک مرکزی آمریکا را بر عهده داشت و به برجستهترین سیاستگذار اقتصادی زمان خود و شاید سرشناسترین اقتصاددان تاریخ تبدیل شد. بخش عمده دوران ریاست او با موجی از رفاه و ثروت همراه بود و او تجسم رویکرد پیروزمندانه سرمایهداری آمریکایی در دوران پس از جنگ سرد محسوب میشد؛ خوشبین، معتقد به قدرت بازارها برای بهبود سطح زندگی، شیفته قدرت فناوری و بیزار از مقرراتگذاری دولتی.
اما ردپای ایدئولوژیک او در سیاستگذاریها، بعدها با پیامدهای ویرانگر عواملی گره خورد که در دوران مسئولیتش شکل گرفته بودند؛ مقرراتزدایی از سیستم بانکی و والاستریت، از دست رفتن مشاغل آمریکایی به دلیل تجارت آزاد و نگرانیهای همیشگی درباره حباب در بازار سهام و مسکن. گرچه گرینسپن با مهارت مثالزدنی نرخ بهره را مدیریت میکرد، اما همواره از رویارویی با خطری که به خوبی از آن آگاه بود طفره میرفت؛ محیط مبتنی بر تورم پایین و پول ارزان که خود او در ایجاد آن نقش داشت، با دامن زدن به رونقهای سرمایهگذاری ناپایدار، آمریکا را در معرض خطر قرار میداد. همچنین در شرایطی که بانکها و شرکتهای سرمایهگذاری تکنیکهای معاملاتی پیچیده و جدیدی را اتخاذ میکردند که بعدها خسارات عظیمی به بار آوردند، او تمایلی به مداخله نشان نمیداد.
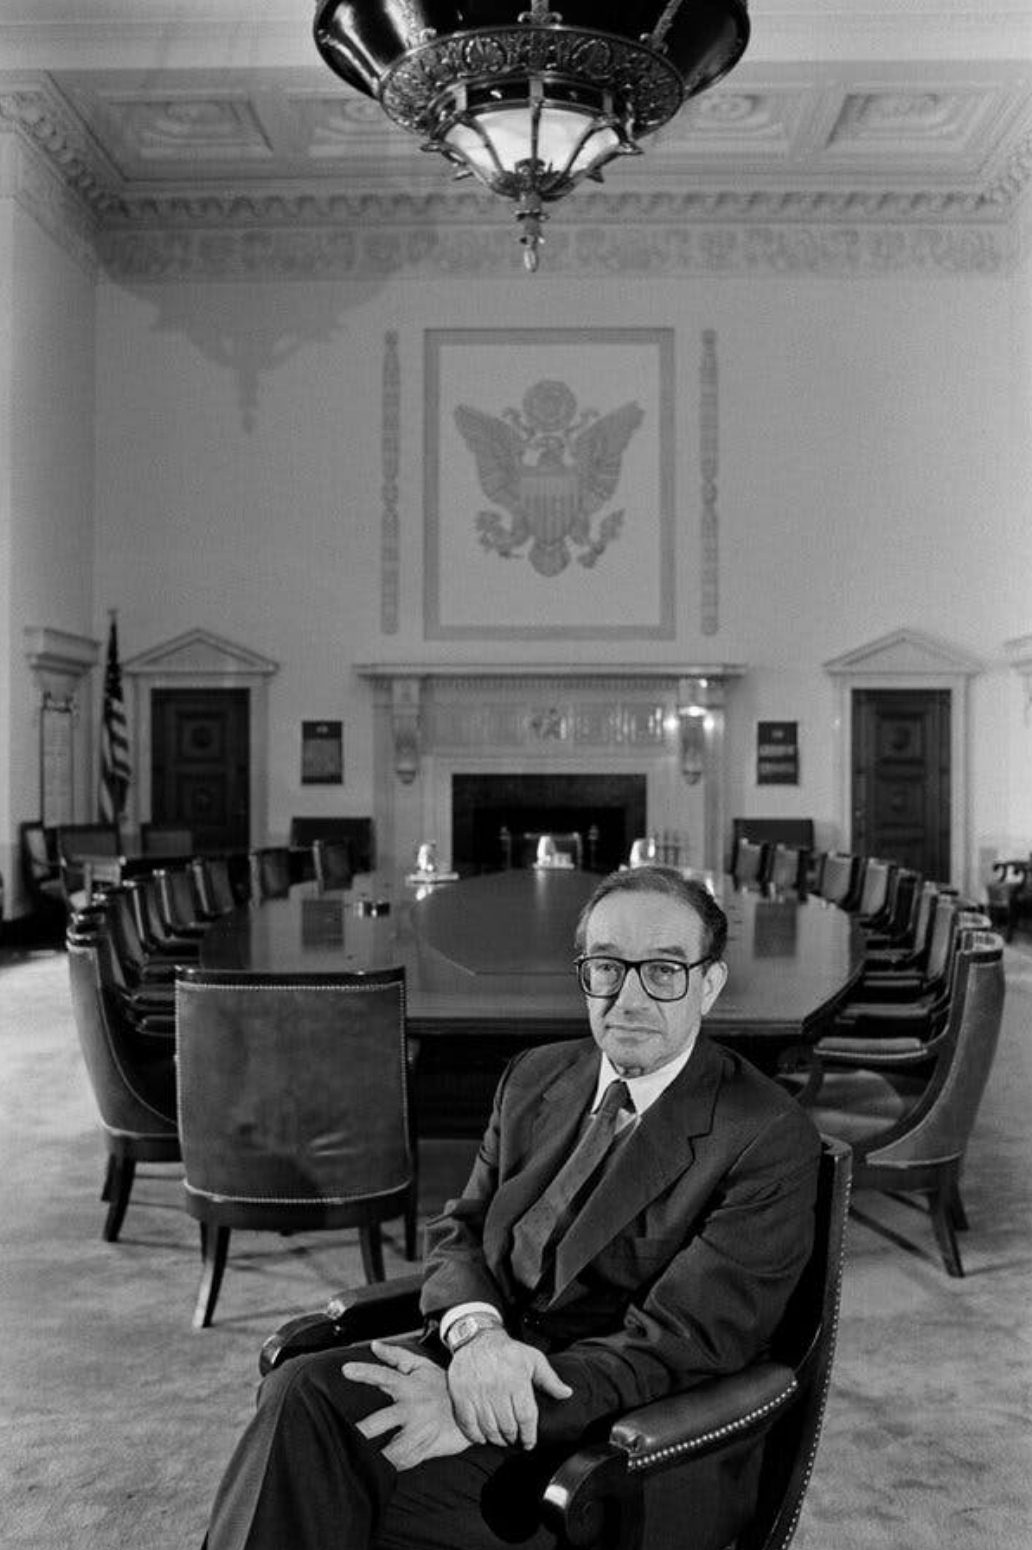
او در فدرال رزرو در انجام وظیفهای که آن را رسالت اصلی یک رئیس بانک مرکزی میدانست یعنی مهار تورم، موفقیت چشمگیری داشت. همچنین به ایالات متحده کمک کرد تا با شوکهای مقطعی مقابله کند؛ سقوط بازار سهام که تنها چند هفته پس از آغاز به کار او رخ داد، خطر فروپاشی بازارهای مالی آسیا در یک دهه بعد و پیامدهای حملات تروریستی ۱۱ سپتامبر. تنها پس از کنارهگیری او در اوایل سال ۲۰۰۶ و بهویژه پس از بحران سال ۲۰۰۸ والاستریت، قرار گرفتن بازار وام مسکن در آستانه فروپاشی و رکود عمیق پس از آن بود که میراث و فلسفه اقتصادی او بهطور جدی زیر سؤال رفت.
در آن زمان گروهی از منتقدان او را به دلیل افزایش ندادن نرخ بهره و ناتوانی در جلوگیری از حباب مسکن مقصر دانستند. گروهی دیگر او را متهم کردند که با ترویج بنیادگرایی مخرب بازار آزاد، سیستم مالی را به حال خود رها کرد تا بدون نظارت به سمت رویههایی با ریسک فزاینده حرکت کند. پس از نظارت بر دورهای از تولید ثروت عظیم، اغلب از او به عنوان یکی از مقصران اصلی بحران ۲۰۰۸ و شوکهای اقتصادی و سیاسی پس از آن یاد میشد.
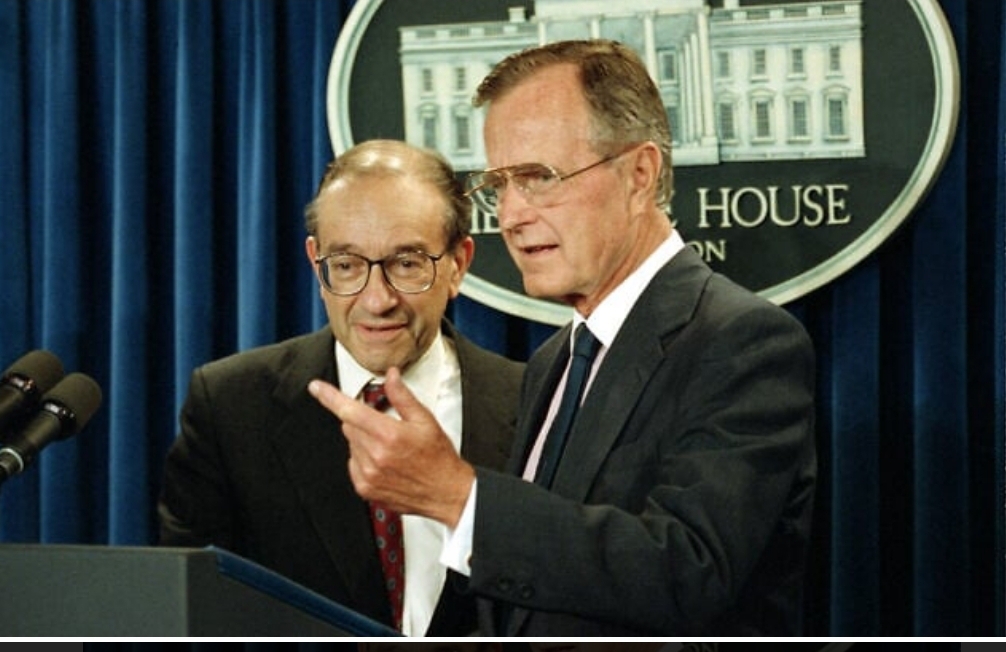
سباستین مالابی، زندگینامهنویس او در نهایت نتیجه میگیرد که پس از آنکه گرینسپن توانایی خود را در مهار تورم ثابت کرد، ناکامی او در تمرکز بیشتر بر حفظ ثبات سیستم مالی مهمترین و پیامددارترین اشتباهش بود، اشتباهی که مجبور به ارتکاب آن نبود. کارنامه او و اینکه تا چه حد مستحق ستایشها یا سرزنشهای نثار شده به اوست، همچنان موضوع بحثهای داغی است. با این حال شکی نیست که او در دورانی پرالتهاب در اقتصاد و وجود شکافهای عمیق ایدئولوژیک بر سر نحوه مدیریت آن، چهرهای محوری به شمار میرفت.
در اوج شهرت او و همزمان با رونق اقتصادی در اواخر دهه ۱۹۹۰، کوچکترین جمله او میتوانست بازارها را به شدت بالا یا پایین بکشد و چهره او در پشت آن عینک ضخیم، به اندازه هر ستاره سینمایی شناختهشده بود. او در انظار عمومی غالبا با ادبیاتی گنگ و پر از اصطلاحات تخصصی سخن میگفت که حتی همکاران اقتصاددانش نیز در رمزگشایی از آنها مشکل داشتند.
استاد بازی قدرت
اما در پشت صحنه واشنگتن، گرینسپن استاد بازی قدرت سیاسی بود. او که با تجربه حضور به عنوان مشاور سیاستگذاری در کمپین ریاستجمهوری ریچارد نیکسون در سال ۱۹۶۸ و ایفای نقش به عنوان اقتصاددان ارشد پرزیدنت جرالد فورد آبدیده شده بود، به کنشگری زیرک تبدیل شد که در عین محافظت ماهرانه از استقلال فدرال رزرو، برنامههای روسای جمهور پیاپی را شکل میداد و مسیر قانونگذاری را در کنگره هدایت میکرد.
سلف او پل ولکر در اواخر دهه ۱۹۷۰ و اوایل دهه ۱۹۸۰ با اتخاذ یک سیاست پولی انقباضی ثابت کرده بود که بانک مرکزی میتواند در برابر فشارهای سیاسی برای کاهش نرخ بهره مقاومت کند. در این فرایند، ولکر اعتبار فوقالعادهای به فدرال رزرو در بازارهای مالی بخشید و فضای بسیار بازی را برای شکلدهی به سیاستها در واشنگتن برای گرینسپن به ارث گذاشت.
گرینسپن با زیرکی از نفوذ خود در مسائلی استفاده میکرد که به معنای دقیق کلمه فراتر از اختیارات او در فدرال رزرو بود؛ او مرتبا برای شکلدهی به سیاستهای مالیاتی، کسری بودجه و تجارت اظهار نظر میکرد. گرچه او یک جمهوریخواه با گرایشهای قوی لیبرتارین بود، در جوانی از پیروان آین رند محسوب میشد و توسط رونالد ریگان به فدرال رزرو منصوب شد، اما همزمان که حکم ابقای خود را از روسای جمهور هر دو حزب دریافت میکرد، به همان اندازه باعث خشم جمهوریخواهان و دموکراتها میشد.
متحدان جورج بوش پدر، گرینسپن را تا حدی مقصر شکست بوش در برابر بیل کلینتون در سال ۱۹۹۲ میدانستند و معتقد بودند در حالی که اقتصاد در حال خروج از رکود بود، گرینسپن نرخ بهره را بیش از حد بالا نگه داشت. گرینسپن روابط نزدیکی با کلینتون و تیمش برقرار کرد، به دولت دموکرات کمک کرد تا موضعی کاملا بازارمحور در قبال مقررات مالی اتخاذ کند و در همان اوایل، علیرغم مخالفت لیبرالها، کلینتون را به پذیرش کاهش کسری بودجه ترغیب کرد.
با این وجود در سال ۲۰۰۱ زمانی که گرینسپن از بسته بزرگ کاهش مالیات بر درآمد جورج بوش پسر حمایت کرد، دموکراتها فریاد برآوردند که او باورهای خود مبنی بر کاهش کسری بودجه را فروخته تا خود را در دل دولت جدید جمهوریخواه جا کند.
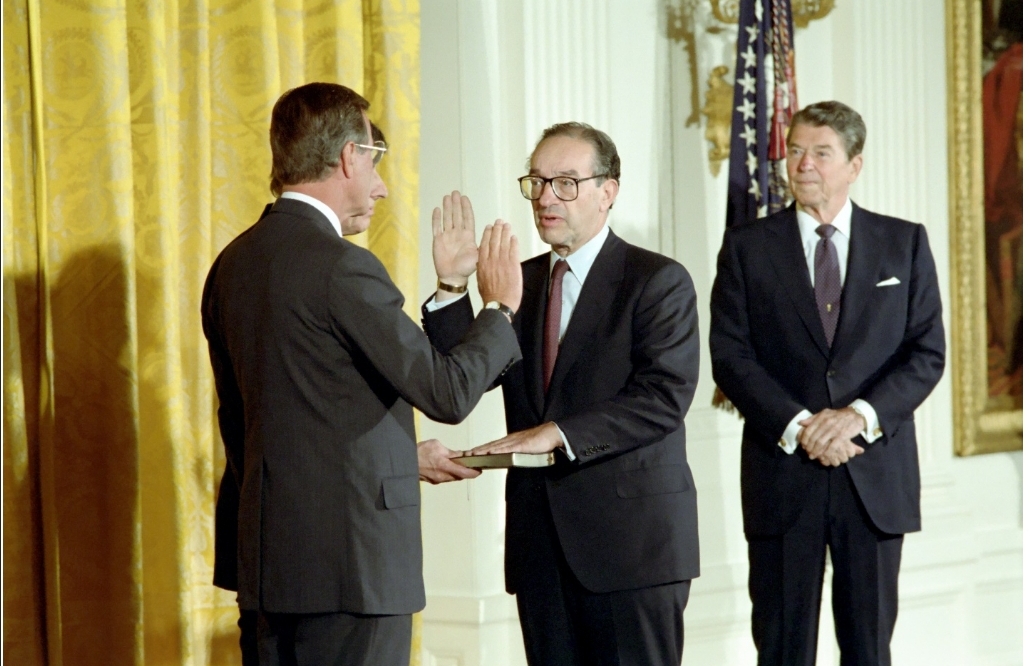
گرینسپن از تمام ظرفیتها بهره میبرد، در هر دو جناح سیاسی و در هر دو سوی خیابان پنسیلوانیا متحدانی برای خود دست و پا میکرد. او حضوری همیشگی در محافل اجتماعی واشنگتن داشت؛ شخصیتی خوشبرخورد اما تودار بود که در مهمانیها با قضات دیوان عالی، وزرای کابینه و روزنامهنگاران معاشرت میکرد، لبخندی ملیح بر لب داشت و به نرمی دست میداد.
او از فرمولها و قواعدی که سایر روسای بانکهای مرکزی اغلب به آنها متکی بودند دوری میکرد تا رویکردی شهودیتر را بر اساس تحلیل عمیق دادههای مربوط به تصمیمات کسبوکارها، مصرفکنندگان و سرمایهگذاران در پیش بگیرد. در فدرال رزرو، او دریافت که چگونه مجموعهای از نیروهای قدرتمند که مهمترین آنها پیشرفتهای سریع در فناوری و افزایش رقابت جهانی بود، در حال تغییر چشمانداز تورم و در نتیجه توانایی اقتصاد برای رشد و اشتغالزایی بدون فشار صعودی بیمورد بر قیمتها هستند.
معمار دوران رونق
گرینسپن در اواسط دهه ۱۹۹۰ به این نتیجه رسید که به لطف فناوری انواع صنایع قادرند با هزینه کمتر تولید بیشتری داشته باشند. در اصطلاح اقتصادی، آنها در حال ایجاد دستاوردهای بهرهوری بهتری بودند. با تکیه بر همین باور، گرینسپن تمایل داشت نرخهای بهره را پایینتر از سطحی نگه دارد که مدلهای اقتصادی سنتی پیشنهاد میکردند.
در نتیجه او توانست اجازه دهد اقتصاد با سرعت بالایی به رشد خود ادامه دهد، حتی زمانی که نرخ بیکاری به سطوحی کاهش یافت که نسلهای قبلی روسای بانک مرکزی آن را به عنوان سیگنالهای هشداردهنده تورم و دلیلی برای افزایش نرخها در نظر میگرفتند.
در بخش عمدهای از دوران ریاست او بر فدرال رزرو، به ویژه در اواخر دهه ۱۹۹۰، به نظر میرسید حق با گرینسپن است. سیاستهای او به ایجاد شرایطی کمک کرد که در آن افزایش قیمتها ناچیز بود، اقتصاد میلیونها شغل جدید ایجاد کرد، کسبوکارها توانستند با نرخهای جذابی وام بگیرند و بازار سهام رونق گرفت.
اما با آغاز قرن جدید، دستاوردهای بهرهوری رو به افول گذاشت. حتی با وجود این که به نظر میرسید سیاست پولی در دوره گرینسپن تا حد چشمگیری بر چرخههای تجاری پیروز شده است، او و فدرال رزرو با نیروهایی مواجه شدند که در نهایت دردسرساز و مخرب از آب درآمدند؛ نیروهایی که آنها نتوانستند به طور کامل درک کنند چه رسد به آن که مهارشان کنند.
انتقام ریسک
فضای پول ارزان در ایالات متحده با دو تحول دیگر همزمان شد. نخست احساسی در میان سرمایهگذاران بود مبنی بر اینکه فدرال رزرو تحت مدیریت گرینسپن همیشه برای مهار آسیبهای ناشی از بحرانهای مالی مداخله خواهد کرد که این امر ریسک آنها را محدود میکرد و مسلما باعث ایجاد نوعی بیخیالی میشد.
مورد دیگر ظهور حجم عظیمی از پساندازهای جهانی بود که بخش عمده آن از رشد سریع در چین و سایر کشورهای در حال توسعه نشأت میگرفت. این سرمایه در جستوجوی فرصتهای سرمایهگذاری سودآور از مرزها عبور کرد و غالبا نرخهای بهره بلندمدت مانند نرخ وام مسکن را کاهش داد. اما این سرمایه میتوانست بیثبات باشد و با بروز دردسر یا فراهم شدن فرصتی در جای دیگر به سرعت خارج شود.
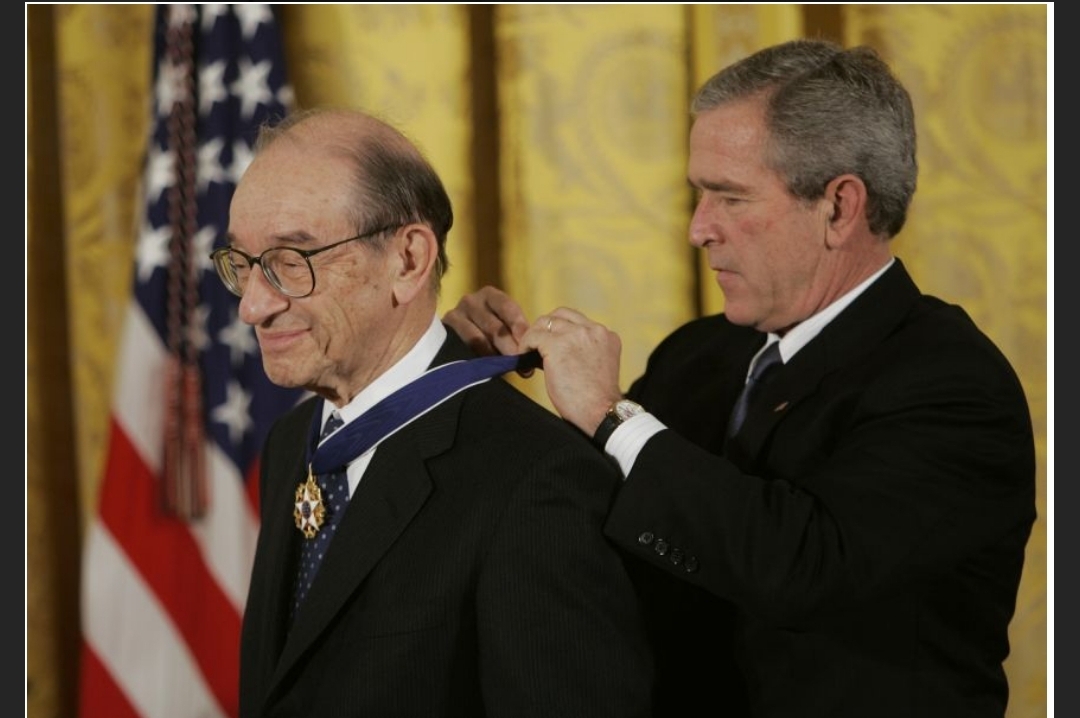
از آنجا که این پساندازهای جهانی ابتدا به رونق بازار سهام و سپس بازار مسکن در ایالات متحده کمک کرد، بسیاری از خانوارها حداقل روی کاغذ ثروتمندتر از همیشه شدند. این امر همچنین باعث شد قیمت داراییها در ایالات متحده و سایر کشورها به سطوحی برسد که ناپایدار بودنشان بعدا ثابت شد و چرخههای رونق و رکود را به وجود آورد.
گرینسپن مدتها به تعامل میان اقتصاد و قیمت داراییها از جمله سهام، اوراق قرضه و مسکن علاقهمند بود. او در سال ۱۹۹۶ تنها با طرح علنی این پرسش که آیا شور و شوق غیرمنطقی در حال ایجاد حباب است یا خیر، لرزههایی مالی به راه انداخت. او نشان داد که تمایلی به مداخله برای جلوگیری یا ترکاندن حبابها در زمان ظهورشان در دوران ریاست خود ندارد، حتی با وجود آن که در محافل خصوصی از این مشکل ابراز نگرانی میکرد. گرینسپن غالبا در محافل عمومی عنوان میکرد که جلوگیری از حبابها یا تخلیه آنها بدون آسیب رساندن به اقتصاد تقریبا غیرممکن است. به گفته او بخشی از این امر به این دلیل است که شناسایی حباب تا پیش از ترکیدن آن دشوار است.
او در سال ۲۰۰۴ گفت: به هیچ وجه روشن نیست که حتی در صورت شناسایی زودهنگام حبابها، بتوان با هزینهای کمتر از یک انقباض اقتصادی قابلتوجه و بیثباتی احتمالی مالی پیشدستی کرد؛ یعنی همان پیامدهایی که ما به دنبال جلوگیری از آنها هستیم.
ریسک ناشی از حبابها با رشد سریع ابزارهای مالی جدید و پرخطر تشدید شد. اگرچه گرینسپن به ویژه در مورد بازار مسکن نگرانیهایی داشت و سالها در مواجهه با مخالفتهای دوحزبی کنگره تلاش کرد شرکتهای تحت حمایت دولت یعنی فانی می و فردی مک را که به تبدیل وامهای مسکن به اوراق بهادار دامن میزدند مهار کند، اما او عموما یکی از مدافعان اصلی این ایده بود که باید تا حد امکان به بازارهای مالی اجازه داد تا خودشان بر کار خود نظارت کنند.
موضع او این بود که بازار میتواند رفتارهای پرخطر را بسیار کارآمدتر از مقررات اعمالشده توسط مقامات دولتی آشکار و مجازات کند. دیدگاههای او در میان افراد مختلف از جمله مقامات ارشد دولت کلینتون که در جریان بحثها پیرامون مقررات مالی غالبا با او همسو میشدند تأثیرگذار بود.
فلسفه کلی گرینسپن و نفوذ او پس از ترکیدن حباب سهام فناوری در سال ۲۰۰۰ که پایان طولانیترین توسعه اقتصادی ثبتشده تا آن زمان (یک دوره ده ساله از ۱۹۹۱ تا ۲۰۰۱) را نوید میداد پابرجا ماند. اقتصاد به رغم شوک مالی و روانی ناشی از حملات ۱۱ سپتامبر طی یک سال به حالت عادی بازگشت. گرینسپن هشدارهای مبنی بر تبدیل شدن بازار املاک به یک حباب در دهه نخست قرن جدید را نادیده گرفت و به پایین نگه داشتن نسبی نرخهای بهره ادامه داد.
زمانی که بازار وام مسکن در سال ۲۰۰۷ شروع به فروپاشی کرد و بحران گستردهتری را رقم زد که به بدترین رکود از دهه ۱۹۳۰ منجر شد، گرینسپن از سمت خود کنار رفته بود. او با انتقادات شدیدی روبهرو شد مبنی بر این که در نقش خود به عنوان ناظر مالی شکست خورده است و سیاست پولی انبساطی او نتیجه معکوس داده و بخش عمدهای از ثروتی را که به ایجاد آن کمک کرده بود از بین برده است.
یکی از گزندهترین نقدها از سوی جان بی تیلور از دانشگاه استنفورد مطرح شد که یکی از برجستهترین اقتصاددانان پولی و توسعهدهنده رویکردی پذیرفتهشده برای تعیین سطح مناسب نرخهای بهره رسمی است. پروفسور تیلور در اوایل سال ۲۰۰۹ در مقالهای در وال استریت ژورنال، فدرال رزرو تحت هدایت گرینسپن را اگر نگوییم تنها مقصر، به طور کامل مسبب حباب مسکن دانست و گفت که این نهاد نرخها را برای مدتی بیش از حد طولانی بسیار پایین نگه داشته است.
پروفسور تیلور نوشت: فدرال رزرو نرخ بهره هدف خود را به ویژه در سالهای ۲۰۰۳ تا ۲۰۰۵ بسیار پایینتر از دستورالعملهای شناختهشده پولی نگه داشت که نشان میدهند سیاست خوب بر اساس تجربه تاریخی چگونه باید باشد. اگر به جای پایین نگه داشتن بیش از حد نرخها، آنها در مسیری که طی دو دهه گذشته به خوبی جواب داده بود حفظ میشدند، از وقوع چرخه رونق و رکود جلوگیری میشد.
گرینسپن در مواجهه با چنین انتقاداتی بخش عمدهای از زمان خود را پس از ترک پست در فوریه ۲۰۰۶ صرف دفاع از میراث خود کرد. او که در اوج قدرت با القابی چون استاد و پیشگو شناخته میشد، در اواخر سال ۲۰۰۸ اعتراف کرد که از ناکامی نیروهای بازار در جلوگیری از فاجعه اقتصادی در وضعیت ناباوری و شوک به سر میبرد. او اذعان کرد که باورش مبنی بر هدایت بازارها توسط بازیگران منطقی متزلزل شده است.
مشتقات و سقوط بزرگ
رویکرد اقتصاد آزاد او نسبت به مقررات بازارهای مالی که به طور فزایندهای پیچیده و در هم تنیده میشدند، حتی بیشتر از نحوه مدیریت سیاستهای مربوط به نرخ بهره، او را در معرض بازخواست و انتقاد قرار داد.
انتقادها به طور ویژه بر نگرش او نسبت به مشتقات متمرکز بود. مشتقات ابزارهای مالی هستند که به شرکتها و سرمایهگذاران اجازه میدهند ریسک را توزیع کنند، اما بعدها مقصر گسترش و تسریع شوکهای مالی شناخته شدند که اقتصاد را در سالهای ۲۰۰۷ و ۲۰۰۸ لرزاند.
گرینسپن در اواخر دهه ۱۹۹۰ نقش کلیدی در خنثی کردن تلاشها برای وضع مقررات سختگیرانهتر بر مشتقات ایفا کرد. او در آن سالها از متحدان نزدیک اکثر اعضای تیم اقتصادی کلینتون از جمله رابرت روبین وزیر خزانهداری و لارنس سامرز معاون و جانشین روبین بود. این سه نفر پس از رسیدگی به مجموعهای از بحرانهای مالی، بر روی جلد مجله تایم در سال ۱۹۹۹ لقب کمیته نجات جهان را دریافت کردند.
گرینسپن به همراه آنها تلاش کرد تا طرح پیشنهادی بروکسلی بورن، رئیس کمیسیون معاملات آتی کالا در سال ۱۹۹۸ را متوقف کند. این طرح خواستار شفافیت بیشتر در معاملات مشتقات و ایجاد سپرهای محافظتی بیشتر در برابر زیانها بود. گرینسپن و متحدانش ادعا کردند که مقررات پیشنهادی میتواند بازارها را بیثبات کند. در طول این بحثها گرینسپن استدلال میکرد که بازارهای مالی و خود شرکتهای سرمایهگذاری بهتر از دولت میتوانند بر ریسکهای مفرط نظارت کنند.
این خطر که ابزارهای مالی مانند مشتقات میتوانند باعث زیانهای هنگفتی در سراسر سیستم مالی شوند، حتی در آن زمان نیز کاملا شناختهشده بود. فدرال رزرو در تابستان ۱۹۹۸ به شدت درگیر تلاشهایی بود تا پس از شکست استراتژی استفاده از مشتقات و سایر ابزارهای پیچیده توسط شرکتی به نام مدیریت سرمایه بلندمدت، از سقوط بخش بزرگی از وال استریت به دنبال ورشکستگی این شرکت جلوگیری کند.
با این وجود فروپاشی مالی سال ۲۰۰۸ به رغم آسیبهایی که هنگام شکست بازارها به کل اقتصادها وارد شد، تغییر چندانی در دیدگاه او مبنی بر برتری بازارها نسبت به دولتها در تنظیم ریسک ایجاد نکرد. او در پینوشتی بر نسخه بهروزشده زندگینامه خود در سال ۲۰۰۸ نوشت: به نظر میرسد محدود کردن معاملات در برخی از مشتقات جدیدتر و سایر محصولات مالی نوآورانه دهه گذشته کاری اضافی است. بدترینها با شکست مواجه شدهاند؛ سرمایهگذاران دیگر آنها را تامین مالی نمیکنند و بعید است در آینده نیز چنین کنند.
گرینسپن نخستین بار در سال ۱۹۶۷ وارد عرصه سیاست شد؛ زمانی که به عنوان مشاور به کارزار انتخاباتی ریاستجمهوری نیکسون پیوست. این تجربه او را با موازنه و بدهبستان میان اصول ایدئولوژیک و پیروزی در انتخابات آشنا کرد. در سال ۱۹۷۴ کمی پیش از استعفای نیکسون در پی رسوایی واترگیت، گرینسپن به عنوان رئیس شورای مشاوران اقتصادی کاخ سفید منصوب شد. او این سمت را درست پس از آغاز به کار فورد بر عهده گرفت؛ دورانی که کشور نه تنها شوک سیاسی واترگیت را تحمل میکرد بلکه با شوک اقتصادی ناشی از افزایش سرسامآور قیمت نفت و تورم لجامگسیخته نیز دستبهگریبان بود.
پس از شکست فورد در برابر جیمی کارتر در سال ۱۹۷۶ گرینسپن همچنان در سیاستهای حزب جمهوریخواه فعال ماند. او در کنوانسیون جمهوریخواهان در سال ۱۹۸۰ نقش کلیدی در مذاکره برای توافقی ایفا کرد که در نهایت نافرجام ماند. این توافق قرار بود بر اساس یک ترتیب تقسیم قدرت، فورد را به عنوان نامزد معاونت ریاستجمهوری در کنار ریگان قرار دهد. پس از انتخاب ریگان به عنوان رئیسجمهور، وظیفه حساس ریاست کمیسیونی به گرینسپن سپرده شد که هدفش جلوگیری از اتمام بودجه سیستم تامین اجتماعی بود. در سال ۱۹۸۳ این کمیسیون ترکیبی از کاهش مزایا و افزایش مالیاتها را پیشنهاد داد. کنگره بیشتر این توصیهها را تصویب کرد و بدین ترتیب اعتبار و جایگاه گرینسپن در واشنگتن ارتقا یافت.
طی چند سال بعد گرینسپن حضوری مستمر در واشنگتن داشت. او به دولت ریگان مشاوره میداد، در کنگره شهادت میداد و در کمیسیونهای مختلف خدمت میکرد. در همان سال ۱۹۸۶ گمانهزنیهایی وجود داشت مبنی بر این که اگر ولکر در سال ۱۹۸۷ برای دوره سوم نامزد نشود گرینسپن جانشین او خواهد شد. استراتژی سختگیرانه ولکر دو رکود به همراه داشت اما در شکستن الگوی تورم موفق بود. زمانی که او تصمیم به کنارهگیری گرفت دولت ریگان گرینسپن را گزینهای بدیهی میدانست. در ۳ اوت ۱۹۸۷ نامزدی گرینسپن با ۹۱ رای موافق در برابر ۲ رای مخالف در مجلس سنا به تصویب رسید و او به عنوان سیزدهمین رئیس فدرال رزرو سوگند یاد کرد.
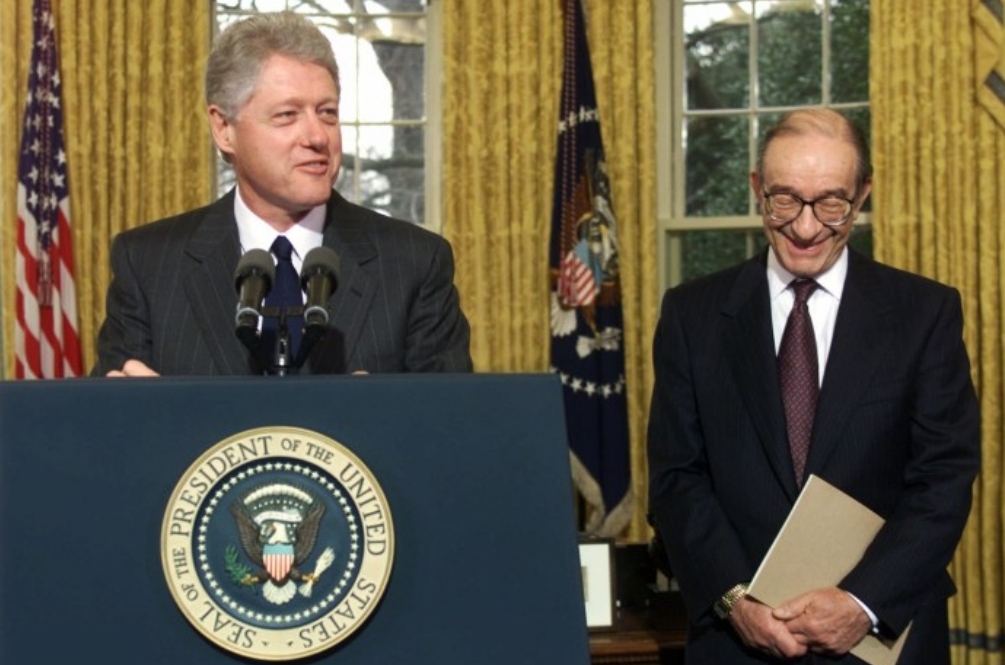
گرینسپن در حالی کار خود را آغاز کرد که به شدت زیر سایه ولکر قرار داشت و بسیاری در توانایی او تردید داشتند. نخستین آزمون او خیلی زود فرا رسید؛ زمانی که بازار سهام در ۱۹ اکتبر ۱۹۸۷ سقوط کرد و با افت ۵۰۸ واحدی یا ۲۲.۶ درصدی مواجه شد. این ریزش حتی از سقوط سال ۱۹۲۹ نیز بزرگتر بود. سقوط بازار گرینسپن را مجبور کرد از سیاست پولی انقباضی به سوی تسهیل ناگهانی تغییر مسیر دهد. او سیستم مالی را غرق در پول کرد و از فروپاشی کارگزاریها و بانکها جلوگیری کرد. در نهایت اقتصاد هیچ آسیب ماندگاری ندید و این رویداد احترام تازهای برای او به ارمغان آورد.
طی چند سال بعد او نفوذ و اعتباری همسنگ ولکر در فدرال رزرو به دست آورد. تا اواخر دهه ۱۹۹۰ گرینسپن به ثبات قیمتها دست یافته بود که شامل افزایش شاخص قیمت مصرفکننده به میزان کمتر از ۲ درصد و یک تغییر روانی در میان کسبوکارها و مصرفکنندگان بود. آنها دیگر انتظارات تورمی را در برنامهریزیهای خود لحاظ نمیکردند. ناپدید شدن تورم نتیجه تلاقی چند عامل بود؛ دلار قدرتمند، سیستم مراقبتهای بهداشتی مدیریتشده، ضعف اقتصادی در سایر نقاط جهان و سرمایهگذاریهای عظیم در فناوری که باعث بهبود نرخ رشد بهرهوری شده بود.
اقتصاددانان اعتبار زیادی برای گرینسپن قائل بودند. او از سال ۱۹۹۴ مجموعهای از افزایش نرخهای بهره را طراحی کرد که هدفشان سرکوب فشارهای تورمی پیش از ریشه دواندن بود. این استراتژی پیشگیرانه بسیاری از لیبرالها را خشمگین کرد اما گرینسپن با شفافسازی این موضوع که تورم را تحمل نخواهد کرد، بازیگران اصلی اقتصاد را متقاعد کرد که دیگر نیازی به فرض افزایش دستمزدها و قیمتها نیست. از همه مهمتر، شکستن روانشناسی تورمی به او آزادی عمل داد تا در نیمه دوم دهه ۱۹۹۰ نرخهای بهره را پایین نگه دارد.
با کنترل شدن تورم، گرینسپن با چالشهای ناشی از سیستم مالی جهانی پیچیدهتر مواجه گشت. بحرانهایی در مکزیک، آسیا و روسیه رخ داد که نه تنها سرمایهگذاران بلکه معیشت کارگران آمریکایی را نیز تهدید میکرد. با وجود رونق اقتصاد داخلی، گرینسپن ترجیح داد نگرانیها درباره خطرات سیستم مالی پیچیده و ریسک سقوط قیمتها را نادیده بگیرد. در سال ۲۰۰۳ او گفت که ترکیدن حباب مسکن بسیار بعید است.
در ۳۱ ژانویه ۲۰۰۶ گرینسپن در سن ۷۹ سالگی با افزایش اندکی در نرخهای بهره، آخرین اقدام خود را در دوران تصدیاش انجام داد. او با یک یادگاری که همان صندلیاش از اتاق هیئت مدیره بانک مرکزی بود و میراثی که در آن زمان امن به نظر میرسید، سمت خود را ترک کرد.