اثر هرمز بر اقتصاد جهان
منصور بیطرف*
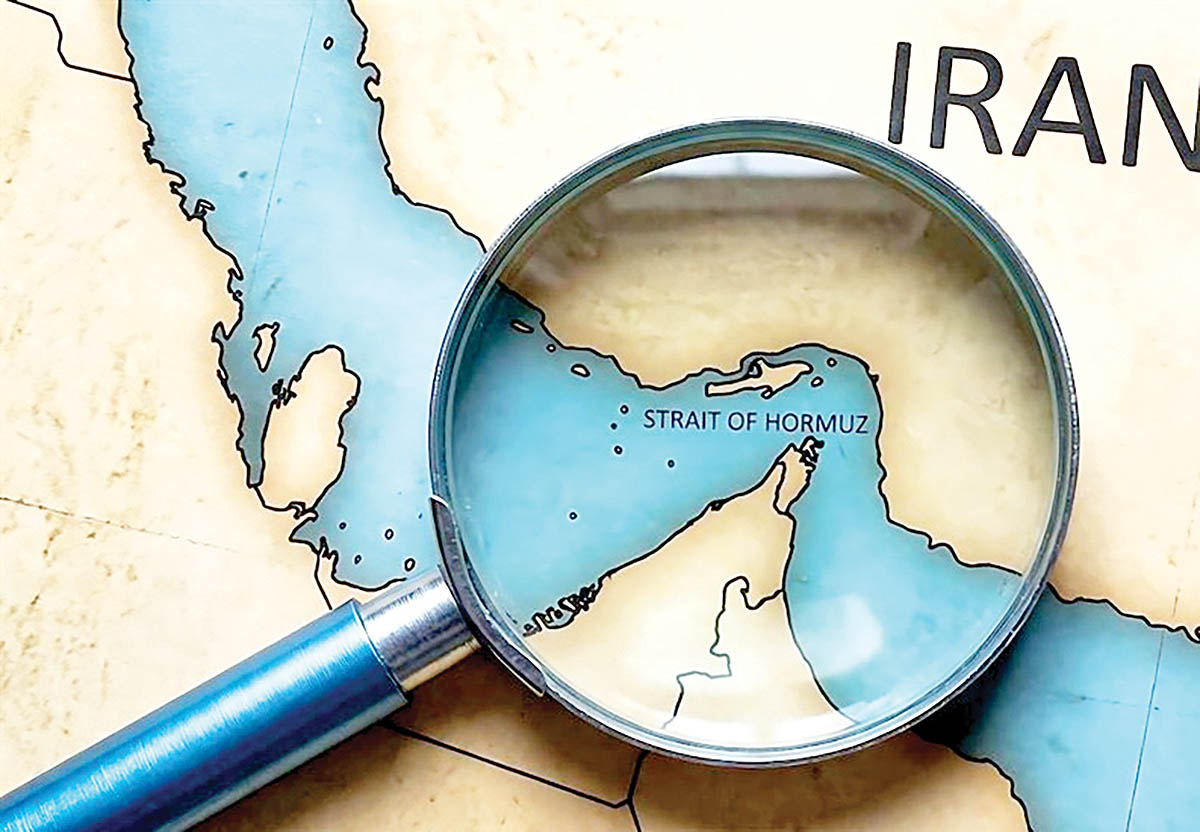
بسته شدن یا مسدود کردن تنگه هرمز، برخلاف انتظار به یک معضل و یا بهتر بگوییم چالش جهانی تبدیل شد. عمق این چالش به ذهن هیچ دولتمردی نرسیده بود. شاید به همین خاطر است که به نظر میرسد دولتمردان ایران اکنون متوجه این شدهاند که چه سلاحی در اختیار دارند و مدام بر حاکمیت و رژیم جدید تنگه هرمز تاکید میکنند و تا آنجا پیش میروند که با کشور عمان - شریک دیگر این آبراه - رژیم حقوقی تازهای را بنا کرده و از سوی دیگر، کشورهای خارجی به دنبال راهحلهایی هستند که اگر کشورهای دیگر مانند مالزی از تنگههای استراتژیک خود مثل مالاکا، مانند سلاح استفاده کنند چه برخوردی را باید در پیش بگیرند. در واقع بسته شدن تنگه هرمز ممکن است به یکی از نقاط عطف ژئوپلیتیک دهه ۲۰ قرن بیست و یکم تبدیل شود.
اما چرا بسته شدن تنگه هرمز اولا این میزان اثر گذاری داشت و ثانیا اثرگذاری آن تا کجا میتواند پیش برود؟ پاسخ سوال اول را طی ۹۰ روز گذشته رسانههای مختلف اعم از داخلی و خارجی - عمدتا خارجی - به انحا گوناگون بررسی کردهاند. مهمترین اتفاق همان خلأ روزانه حدود ۲۰میلیون بشکه نفت در جهان است. اما برای پاسخ به سوال دوم بهتر است نگاهی بیندازیم به پیامدهای اقتصادی-سیاسی بسته شدن تنگه هرمز بر آمریکا و اروپا.
در واقع نه ترامپ و نه رهبران کشورهای اروپایی از پیامدهای بسته شدن تنگه هرمز تا زمانی که مجبور به استفاده از ذخایر استراتژیک نفتی خود شدند آگاه نبودند. وقتی اولین ذخایر نفتی که بالغ بر ۴۰۰میلیون بشکه بود مصرف شد، ناگهان رهبران جهان دیدند که اکنون با دو معضل مواجه شدهاند: از یک طرف ذخایر استراتژیک نفتی آنها مورد استفاده قرار گرفته است-این ذخایر استراتژیک برای استفاده ۹۰ روزه مدنظر بود- و از سوی دیگر میزان نفتی که باید وارد شود تا هم مصرف پالایشگاهها را تامین کند و هم ذخایر استراتژیک را، تقریبا از دسترس خارج است. این نگرانی اثر دوگانه داشت. اولین اثر افزایش قیمت سوخت که تاثیر خود را روی کالاهای دیگر و سپس نرخ تورم گذاشت و دومین اثر، بخش روانی آن و نگرانی از آینده بود. این اثرها را میتوانیم در گزارشها و مقالاتی که خبرنگاران و نویسندگان در رسانهها مینویسند به وضوح ببینیم.
روزنامه فایننشال تایمز در گزارش روز دوشنبه گذشته خود، پیامدهای بسته شدن تنگه هرمز و شوک انرژی را در کاهش ارزش دستمزد واقعی دیده است و نوشته بود درحالیکه نرخ تورم آمریکا به ۳.۸ درصدرسیده اما رشد دستمزدهای ساعتی ۳.۶ درصد بوده است. این تفاوت در حوزه یورو هم دیده میشود. بنابراین گزارش در منطقه یورو، رشد دستمزد واقعی به صفر میرسد و در کشورهایی مثل فرانسه که فضای مالی کافی برای حمایت از مصرفکنندگان ندارند، حتی ممکن است منفی شود. در منطقه یورو، درآمدها در سال ۲۰۲۵ تقریبا ۲ درصد رشد کردند درحالیکه نرخ بیکاری نزدیک به پایینترین سطح تاریخی خود بود. در بریتانیا این موضوع تقریبا بدتر است. در این کشور میانگین دستمزدهادر ۳ماه منتهی به مارس، به استثنای پاداشها، تنها یک دهم درصد در سال به لحاظ واقعی رشد کرد و انتظار میرود در ماههای آینده با بالا رفتن تورم، به طور کامل کاهش یابد. این در حالی است که بسیاری از کارگران بریتانیایی تازه آنچه را که در شوک تورمی ۲۰۲۲ از دست داده بودند، پس گرفته بودند. وزیر خزانهداری دولت بریتانیا خانم ریوز نیز برای آنکه طبقات کارگر و فرودست دچار مضیقههای اقتصادی نشوند به سوپرمارکتهای بزرگ و زنجیرهای پیشنهاد داده بود که برای مدتی سقف قیمتی روی کالاهای خوراکی بگذارند. این پیشنهاد که با واکنش منفی مدیران این سوپرمارکتها مواجه شده بود مسکوت گذاشته شد اما یکی از اقتصاددانان بریتانیایی به نام «کارولینا آلویس » در یادداشتی که بدین منظور نوشت اظهار کرد « بحران استطاعت مهم تر از قیمتها است ».
استطاعت مهم تر از قیمتها
این یعنی چه؟ بهتر است در این باره نگاهی بیندازیم به آمار اخیری که روز پنجشنبه از سوی دفتر تحلیل اقتصادی ایالات متحده منتشر شد. در این آمار که مربوط به ماه آوریل است درآمد خانوارهای آمریکایی حدود یک دهم درصد نسبت به ماه آوریل سال ۲۰۲۵ کاهش داشته است. در این آمار بخش مهم تری وجود دارد و آن « پسانداز» است. نرخ پسانداز در ماه آوریل ۲۰۲۶ حدود ۲.۶ درصد بوده است. اگر متوسط نرخ سهماهه اول ۲۰۲۶ را با نرخ سهماهه مشابه سال ۲۰۲۵ مقایسه کنیم به یک اختلاف عجیب میرسیم. در واقع این نرخ نسبت به سال گذشته بهطور محسوسی پایینتر است.
در سهماهه اول ۲۰۲۵ نرخ پسانداز در آمریکا عمدتا در محدوده۴ درصد نوسان میکرد، اما در سهماهه اول ۲۰۲۶ به حدود ۳ درصد و آوریل ۲.۶ درصد سقوط کرده است. یعنی تقریبا نرخ پسانداز نسبت به سال قبل حدود ۳۰ تا ۴۰ درصد کاهش داشته است.
معنای آن چیست؟ معنای آن این است که آمریکاییها هنوز با آنکه مصرف میکنند، اما این مصرف بیشتر از محل کاهش پسانداز، استفاده از اعتبار، و فشار روی درآمد واقعی تامین میشود. و این دقیقا همان چیزی است که اقتصاددانها الان درباره اقتصاد آمریکا روی آن حساساند.
صرف ریسک سهام
اما یک اتفاق دیگر هم در خصوص اقتصاد آمریکا در حال رخ دادن است که میتوان آن را ناشی از پیامدهای بسته شدن تنگه هرمز دانست، کاهش «صرف ریسک سهام» است. موضوع چیست؟ روزنامه والاستریت ژورنال در همین باره نوشته بود که بسته شدن تنگه هرمز اکنون اثر خود را روی «صرف ریسک سهام» گذاشته و میزان آن را نسبت به پایین ترین حد در ۱۰ سال اخیر رسانده است. «صرف ریسک سهام» یعنی آنکه بازدهی سود سهام شرکتهای شاخص اساند پی ۵۰۰ تقریبا دارد با بازدهی اوراق قرضه ۱۰ ساله دولتی فدرالرزرو برابر میشود و در صورت تداوم این وضعیت حتی منفی شود. این یعنی بازدهی سود شرکتها به خاطر افزایش هزینههای تولید بهرغم افزایش قیمت سهام برخی شرکتها - مانند شرکتهای هوش مصنوعی - کاهش یافته و مردم سهام شرکتها را در معرض فروش خواهند گذاشت که ادامه این روند میتواند بازار سهام آمریکا را در برابر شوکهای بعدی آسیبپذیرتر کند.
اما سوال آخر: این وضعیت تا چه زمانی میتواند ادامه یابد؟ براساس بررسیهایی که از سوی آژانس بینالمللی انرژی و موسسات دیگر صورت گرفته، اگر بر فرض از همین امروز تنگه هرمز باز شود و تردد به حالت قبل از جنگ برگردد، بین ۶ تا ۷ ماه طول میکشد تا بازار جهانی نفت به حالت قبل از جنگ برگردد - مشروط بر آنکه در این مدت اتفاق غیرمترقبه دیگری نیفتد. یعنی طی این مدت نمی توان انتظار داشت که بازارهای اروپا و آمریکا حالت نرمال خود را بهدست بیاورند. در واقع این احتمال میرود که اقتصاد این کشورها وارد یک دوره تورم-رکود بیفتند، مگر آنکه تدبیر دیگری را بکار گیرند.
* روزنامهنگار