رکورد درآمد مالیاتی در ۱۴۰۴
دنیای اقتصاد : در حالی که ارقام مصوب و تحققیافته درآمدهای مالیاتی در سال ۱۴۰۳ با انتقادات زیادی روبهرو شده بود، به نظر میرسد که در سال ۱۴۰۴ این ارقام اصلاح شده و مجموع درآمدهای مالیاتی بیشتر از دوبرابر در سال ۱۴۰۴ تخمین زده شده که بالاترین سطح در یک دهه اخیر به شمار میرود. برخی از کارشناسان این تغییرات را بهعنوان گامی موثر در کاهش وابستگی به درآمدهای نفتی ارزیابی کردهاند.

مالیات یکی از مهمترین ابزارهای تامین مالی دولتها محسوب میشود که نقش بسزایی در توسعه اقتصادی و مدیریت منابع عمومی ایفا میکند. در ایران، مالیات از دو منظر اهمیت ویژهای دارد: نخست، بهعنوان منبع اصلی درآمد دولت که امکان ارائه خدمات عمومی و توسعه زیرساختها را فراهم میسازد و جایگزینی برای آن وجود ندارد؛ و دوم، بهعنوان راهکاری برای کاهش کسری بودجه و کنترل تورم از طریق افزایش درآمدهای پایدار. این دو عامل، ضرورت تدوین و اجرای سیاستهای مالیاتی کارآمد را بیشازپیش نمایان میسازد.
هر سال دولت ایران لایحه بودجه را بهعنوان سند مالی یکساله کشور ارائه میکند که در آن منابع درآمدی و مصارف دولت مشخص میشود. یکی از بخشهای کلیدی این لایحه، درآمدهای مالیاتی است که بهعنوان پایدارترین منبع تامین مالی دولت نقش مهمی در مدیریت اقتصادی کشور ایفا میکند.
رکوردشکنی درآمدهای مالیاتی در بودجه ۱۴۰۴
در سالهای گذشته، مقادیر درآمدهای مالیاتی تصویبشده و دریافتشده نسبتا به هم نزدیک بودهاند. این موضوع میتواند نشاندهنده یک روند پایدار در جمعآوری مالیات در سالهای اخیر باشد. در صورتی که روند درآمدهای مالیاتی همواره ثابت یا تغییرات کمی داشته باشد، میتواند بیانگر یک سیاست مالی محتاطانه و پیشبینیپذیر در راستای تامین منابع دولت باشد. البته این ثبات میتواند چالشهایی نیز ایجاد کند، زیرا ممکن است نتواند تغییرات قابلتوجه اقتصادی یا تورم را بهدرستی انعکاس دهد.
نقطه قوت اصلی در تحلیل درآمدهای مالیاتی لایحه بودجه ۱۴۰۴، افزایش قابلتوجه درآمدهای پیشنهادی نسبت به سالهای گذشته است. مجموع درآمدهای مالیاتی پیشبینیشده در سال ۱۴۰۴، به بالاترین سطح خود در ۱۰ سال اخیر رسیده است. این امر نشاندهنده رشد مالیاتی است که به گفته برخی از کارشناسان میتواند بهعنوان نتیجه سیاستهای مالی دولت در جهت افزایش کارآیی سیستم مالیاتی، بهبود نرخهای مالیاتی یا تغییرات در پایههای مالیاتی باشد. این افزایش در درآمدهای مالیاتی، نقطه قوت لایحه بودجه ۱۴۰۴ به شمار میرود، چرا که میتواند منابع مالی دولت را برای تامین هزینههای مختلف در نظر گرفتهشده در بودجه سال ۱۴۰۴ تقویت کند.
تحلیلگران در اینباره میگویند که با توجه به اینکه درآمدهای مالیاتی در سالهای گذشته روندی نسبتا ثابت داشتهاند و مجموع درآمدهای مالیاتی پیشنهادی در سال ۱۴۰۴ بیشترین مقدار در ۱۰ سال اخیر است، میتوان گفت که لایحه بودجه ۱۴۰۴ بهویژه از منظر درآمدهای مالیاتی یک موفقیت بزرگ محسوب میشود. این افزایش میتواند گواهی بر بهبود سیاستهای مالیاتی و عملکرد سیستم جمعآوری مالیات باشد که در نهایت منجر به تقویت اقتصاد و تامین منابع لازم برای تحقق اهداف دولت در بودجه سال ۱۴۰۴ خواهد شد.
رشد و تغییرات در اجزای مالیاتی
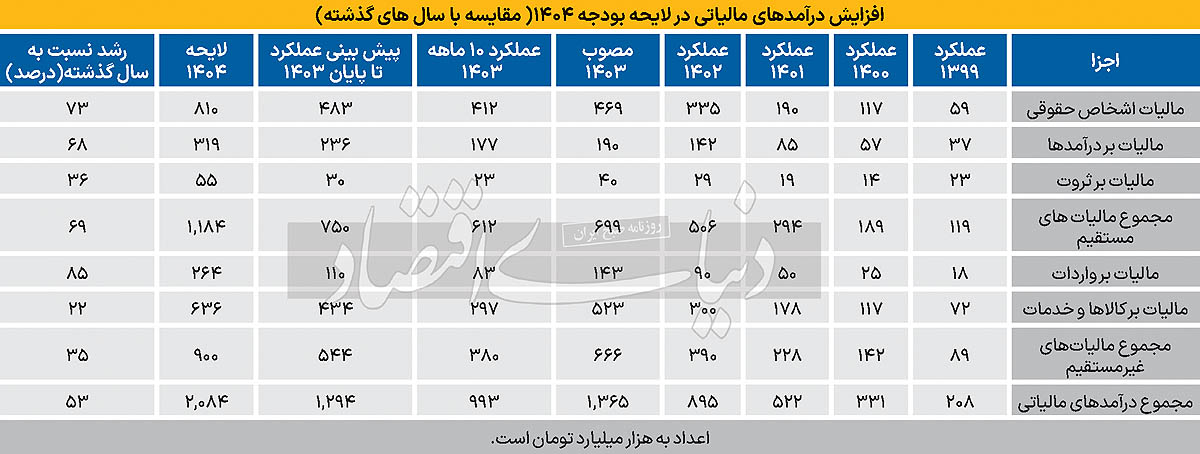
طبق آمارهای منتشر شده در بررسی بخش دوم لایحه بودجه سال ۱۴۰۴ از سوی مرکز پژوهشهای مجلس شورای اسلامی، در بخش دوم لایحه بودجه سال آتی، مجموع درآمدهای مالیاتی به ۲۰۸۴هزار میلیارد تومان پیشبینی شده است که از این مقدار، ۱۸۲۰هزار میلیارد تومان مربوط به مالیاتهای مستقیم و غیرمستقیم است. این میزان نسبت به سال گذشته ۴۹درصد افزایش یافته و حتی از پیشبینی رشد اقتصادی ۳۵درصد بالاتر است. سهم درآمدهای مالیاتی از مجموع منابع عمومی دولت ۴۲درصد و از هزینههای جاری ۶۲درصد برآورد شده است.
در تحلیل اجزای درآمدهای مالیاتی، مالیاتهای مستقیم شامل مالیات اشخاص حقوقی، مالیات بر درآمدها و مالیات بر ثروت است. مالیات اشخاص حقوقی با ۸۱۰هزار میلیارد تومان، مالیات بر درآمدها با ۳۱۹هزار میلیارد تومان و مالیات بر ثروت با ۵۵هزار میلیارد تومان نسبت به سال گذشته به ترتیب ۷۳درصد، ۶۸درصد و ۳۶درصد افزایش یافتهاند. همچنینمالیات بر کالاها و خدمات با ۶۳۶هزار میلیارد تومان نسبت به سال گذشته ۲۲درصد رشد داشته است. در نهایت، مجموع معافیتها و بخشودگیهای مالیاتی در سال ۱۴۰۴ برابر با ۲۰۲۵هزار میلیارد تومان پیشبینی شده که بیشتر آن مربوط به مالیات ارزش افزوده است.
راهکاری برای اصلاح نظام مالیاتی
هدفمندسازی معافیتهای مالیاتی: معافیتهای مالیاتی غیرهدفمند موجب کاهش شفافیت و بروز پدیده «خزش معافیتها» (تلاش گروهها برای معاف شدن از مالیات) میشود. در نتیجه، نیاز است که معافیتها بهطور دقیقتر هدفگذاری شوند. معافیتها باید برای فعالیتهایی اعطا شوند که تاثیر مثبت اقتصادی دارند و نباید دامنه گستردهای پیدا کنند که باعث کاهش درآمدهای مالیاتی و ایجاد نارضایتی در بخشهای دیگر شود. همچنین در بررسی معافیتها باید توجه کرد که معافیتهای مالیاتی معادل پرداخت یارانه به فعالیتهای اقتصادی هستند و باید در نظر گرفته شوند که به بودجه دولت هزینه وارد میکنند. در این راستا، با هدف بررسی کارآیی و اثربخشی معافیتها، باید قوانین معافیتهای مالیاتی اصلاح شوند.
تغییر رویکرد به مالیات بر مجموع ثروت: مالیات بر ثروت از جمله پایههای مالیاتی رایج در بسیاری از کشورهاست. در ایران، این مالیات بر داراییها مانند زمین، ساختمان و ماشینآلات اعمال نمیشود، ولی میتوان با اصلاح سیستم مالیاتی، مالیات بر مجموع ثروت را در نظر گرفت. مالیات بر مجموع ثروت به شناسایی دقیقتر داراییهای هر فرد و برقراری مالیات عادلانهتر کمک میکند. بسیاری از کشورها مانند کانادا، فرانسه و نروژ از این سیستم استفاده میکنند و آن را ابزاری برای کاهش فاصله طبقاتی و تامین منابع مالی دولت میدانند. در ایران نیز با اجرای این رویکرد میتوان همزمان عدالت اجتماعی را تقویت کرده و منابع مالی جدیدی برای دولت ایجاد کرد.
استقرار مالیات بر مجموع درآمد: مالیات بر مجموع درآمد یکی از ابزارهای کلیدی برای تحول نظام مالیاتی کشور و تامین درآمد پایدار است. در این مدل، تمامی منابع درآمدی فرد در یک سیستم یکپارچه تحت ضوابط یکسان تجمیع میشود و معافیتها و هزینههای قابل قبول از درآمد کسر میشود. مالیات بر مجموع درآمد میتواند بسیاری از معافیتهای فعلی را محدود یا حذف کند و در عوض، بهطور تصاعدی از افراد پردرآمد مالیات دریافت کند. این سیستم بهویژه برای افراد با درآمد کم و طبقات ضعیف مناسب است، زیرا بار مالیاتی کمتر به آنها وارد میشود و میتواند به تقویت عدالت اجتماعی کمک کند. همچنین این مدل به کاهش اجتناب مالیاتی و افزایش شفافیت مالی منجر میشود. در صورتی که مالیات بر مجموع درآمد همزمان با اصلاحات معافیتهای مالیاتی و کاهش مالیات بر شرکتها اجرا شود، این امر میتواند به تقویت تولید و سرمایهگذاری مولد در کشور کمک کند.
ادغام وظایف مالیاتستانی و دریافت حق بیمه: ادغام وظایف مالیاتی و دریافت حق بیمه از شرکتها و مشاغل میتواند تاثیرات مثبتی بر درآمدهای دولت و فضای کسبوکار داشته باشد. این اقدام باعث کاهش تعارض اطلاعات بین نهادهای مختلف(مالیاتی و بیمهای) و جلوگیری از فرارهای مالیاتی و بیمهای میشود. علاوه بر این، ادغام این دو فرآیند موجب کاهش بار اجرایی برای دولت و سهولت در انجام فرآیندهای حسابرسی و نظارت میشود. در حال حاضر، شرکتها باید اطلاعات مختلفی را به سازمانهای مختلف ارائه دهند که ممکن است باعث تعارض اطلاعاتی و هزینههای مضاعف برای کسبوکارها شود. با ادغام این دو فرآیند در یک دستگاه اجرایی، همزمان اطلاعات دقیقتری بهدست میآید و هزینههای اجرایی نیز کاهش مییابد. همچنین این ادغام میتواند موجب تسهیل فرآیند دریافت حق بیمه و ایجاد فضای کسب و کار بهتری شود.