روند باثبات سودآوری در «شلعاب»
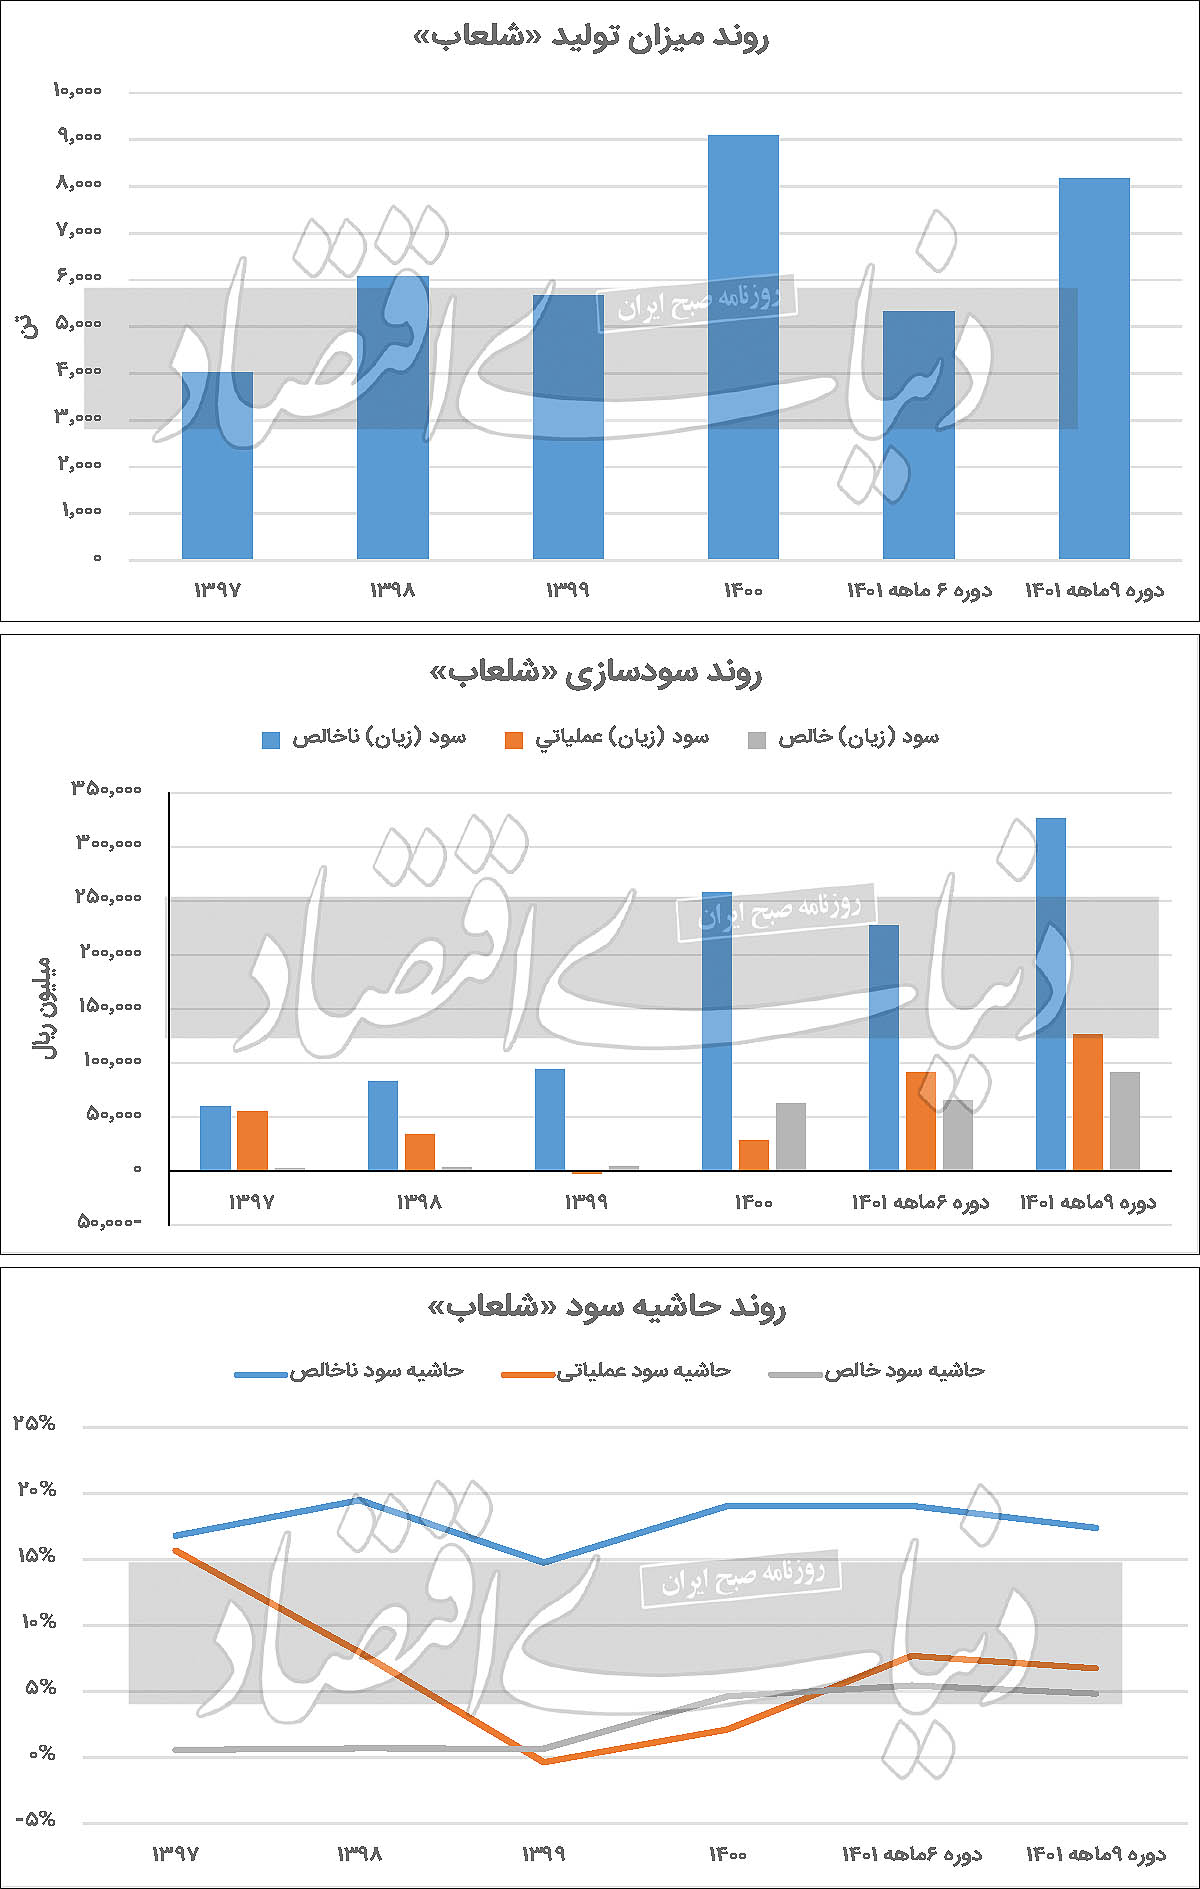
دنیایاقتصاد - عباس بیات : شرکت لعاب ایران که در حوزه محصولات شیمیایی و در زمینه تولید انواع لعاب کاشی و سرامیک و رنگ فعالیت میکند، در تاریخ ۲۳آذر سال ۱۳۶۰ بهصورت سهامی خاص در زرقان استان فارس تاسیس شد. سهامدار اصلی این شرکت، سرمایهگذاری صدرتامین با ۴۳درصد سهام است. شاخصهای سودآوری «شلعاب» نشان میدهد که در چهارسال گذشته روند حاشیه سود این شرکت روند خنثی و ثابتی داشته است. با این تفاسیر پیشبینی میشود که این روند در سال ۱۴۰۲ ادامه داشته باشد و شرکت مذکور به حاشیه سود ناخالص ۱۷درصدی برسد. با بررسی میزان تولیدات درمییابیم که این شاخص همواره افزایشی بوده و در ۹ماه ۱۴۰۱ نسبت به دوره مشابه سال گذشته ۲۹درصد افزایش را به ثبت رسانده است. مجموع عوامل ذکرشده موجب میشود که برای سال ۱۴۰۲ بهمیزان ۸۳درصد افزایش درآمد فروش و ۳۰درصد رشد میزان تولید پیشبینی شود. در نتیجه، این امر سبب تحقق ۴۸تومان سود بهازای هر سهم شرکت میشود.
معرفی شرکت
براساس آمارهای منتشرشده شرکت لعاب ایران در تاریخ ۲۳اسفند سال ۱۳۷۴ در سازمان بورس و اوراق بهادار تحت نماد «شلعاب» در بازار دوم بورس پذیرفته شد. ظرفیت حال حاضر شرکت «شلعاب»، ۲۹هزار تن شامل ۱۷هزار تن لعاب کاشی، ۱۰هزار و ۷۵۰تن کامپاند پودری (انگوب)، هزار تن پودر چاپ لعاب و ۲۵۰تن رنگ سرامیکی بهصورت سالانه است. در این میان شرکت از سال مالی ۱۴۰۰ اقدام به تولید محصول شوگر و رویتروزا کرده که این امر باعث افزایش نسبی در سود آن شده است. در این میان، طبق اساسنامه موضوع فعالیت شرکت عبارت از تولید، خرید و فروش انواع لعاب، لگوب، فریت و رنگ و سایر فرآوردههای سرامیکی و مواداولیه مرتبط و وابسته، تحقیق و نوآوری در زمینه طراحی و کاربری لعاب برای تولید کاشی و انواع محصولات سرامیکی، مشارکت و سرمایهگذاری در سایر شرکتها از طریق تاسیس یا خرید یا تعهد خرید سهام شرکتهای جدید یا شرکتهای موحود و کلیه عملیات و معاملات مالی، تجاری و صنعتی مرتبط با تمام یا قسمتی از موضوعات مذکور بهطور مستقیم یا غیرمستقیم است.
محصولات شرکت
بررسیها نشان میدهد که محصول اصلی شرکت لعاب ایران در پایان آذرماه که مصادف است با دوره ۹ماهه شرکت مذکور، لعاب کاشی و سرامیک بوده است. از طرفی در چهارسال گذشته، بهطور میانگین ۲۱درصد درآمد شرکت را فروش صادراتی تشکیل داده و این روند همواره کاهشی بوده، بهطوری که در سال ۱۳۹۷، ۵۷درصد درآمد شرکت را فروش صادراتی تشکیل داده؛ اما این نسبت در دوره ۹ماهه ۱۴۰۰ به ۲درصد کاهش یافته است. با این تفاسیر میتوان گفت شرکت تمامی محصولات خود را در بازار داخل به فروش میرساند. با بررسی مواد مصرفی درمییابیم که ۱۰نوع ماده اصلی از جمله سیلیکات زیرکونیوم۵، اکسید روی، اسید بوریک، نیترات پتاسیم، فلدسپار پتاسیک، کائولن و کربناتسدیم که عمدتا مربوط به سیلیس است، مورد استفاده قرار میگیرد. در این میان بررسی مواد مصرفی حاکی از آن است که عمده آن از بازار داخل تامین میشود و بخشی از آن نیز از کشور ترکیه تهیه میشود. بر این اساس میتوان گفت ریسک عدمتامین مواد مصرفی در «شلعاب» که در حدود ۷۰درصد بهای تمامشده را شامل میشود نسبتا پایین است. بررسی آمار تولید، فروش و سودآوری «شلعاب» میتواند نقشهای از عملکرد آن در گذشته به تحلیلگران ارائه دهد. بر این اساس در بخش تولیدات بررسی آمارها نشان میدهد که در چهارسال اخیر بهطور میانگین ۳۵درصد به تولیدات افزوده شده و این روند در سال ۱۴۰۱ نیز ادامه داشته بهطوری که «شلعاب» موفق به افزایش ۲۹درصدی تولیدات خود نسبت به دوره مشابه قبل شده است. یکی دیگر از آمارهای مهم شرکت لعاب ایران، مبلغ فروش است. بررسیها نشان میدهد که «شلعاب» در سهسال گذشته در مبلغ فروش رشد خوبی را به ثبت رسانده و بهطور میانگین ۶۱درصد به این مبلغ افزوده شده است. برهمین اساس در ۹ماه ۱۴۰۱ شرکت مذکور موفق شده است نسبت به دوره مشابه سال قبل ۱۳۱درصد به مبلغ فروش خود بیفزاید. با توجه به روند افزایشی میزان تولید و رشد نرخ فروش محصولات میتوان افزایش درآمد اخیر شرکت را مربوط به این دو عامل در نظر گرفت. آخرین موردی که باید در «شلعاب» به بررسی روند آن بپردازیم، حاشیه سودهای ناخالص، عملیاتی و خالص است. بر همین اساس در چهارسال اخیر میانگین حاشیه سودهای شرکت مذکور بهترتیب برابر با ۱۸درصد، ۶درصد و ۲درصد بوده، این در حالی است که در ۹ماه ۱۴۰۱ حاشیه سودهای ناخالص، عملیاتی و خالص به ۱۷درصد، ۷درصد و ۵درصد رسیده است. با بررسی روند حاشیه سود شرکت میتوان نتیجه گرفت که روند حاشیه سود روند خنثی داشته و شرکت توانسته است با کنترل هزینههایش سودآوری خود را حفظ کند. با این حال در خصوص سود خالص، شرکت توانسته است با مدیریت صحیح سرمایهگذاری خود در کنار کنترل هزینههای مالی روند افزایشی ایجاد کند. در مجموع این امر مزیت نسبی برای «شلعاب» محسوب میشود که توانسته است با وجود افزایش هزینهها، سودآوری خود را حفظ کند؛ اما انتظار میرود شرکت با برنامه مدون در خصوص رشد سودآوری بتواند حاشیه سود خود را افزایش دهد.
نسبت سهامداران شرکت
سهامدار عمده حقوقی شرکت لعاب ایران شرکت سرمایهگذاری صدرتامین با ۴۳درصد سهام است. بر این اساس سهامدار اصلی گروه شرکت سرمایهگذاری تامین اجتماعی است. در این میان در ترکیب سهامداران شرکت سهشخص حقیقی قرار دارد که در مجموع مالکیت ۴درصد «شلعاب» را در اختیار دارند. با این تفاسیر شناوری آن در حدود ۵۷درصد است.
ریسکها و فرصتهای شرکت
با تامل در گزارش تفسیری ۹ماهه شرکت لعاب ایران، درمییابیم که از نگاه خود شرکت چه ریسکهایی میتواند مانع سودآوری آن شود و در کنار آن راهکار پیشنهادی برای کاهش تاثیر آن ریسک ارائه میشود. اولین مورد، ریسک عملیاتی، شامل عدمدریافت بهموقع مواداولیه است که راهکار پیشنهادی برای کاهش آن تامین نقدینگی بهموقع و اعلام برنامه دوماهه یا سهماهه و امکان گشایش اعتبار اسنادی است.
دومین ریسک عملیاتی فرسودگی تجهیزات است که شرکت میتواند با طرح توسعه در زمینه بهروزرسانی تکنولوژی تجهیزات این ریسک را به حداقل برساند.
در این میان نوسان کیفیت مواداولیه نیز میتواند بهعنوان یک ریسک در نظر گرفته شود که شرکت با سنجش کیفیت دورهای تامینکنندگان و پایش مواداولیه این ریسک را نیز میتواند کاهش دهد. آخرین ریسک عملیاتی شرکت تولید محصول غیرمنطبق است که با تشکیل کمیته بحران و تعریف پروژه و پیگیری مشکلات و ریشهیابی و رفع مشکل و مستند کردن اطلاعات توسط مسوول واحد و با بهروزآوری طرح کنترل فرآیند این ریسک نیز میتواند به حداقل برسد.
دیگر ریسک ذکرشده توسط «شلعاب» ریسک بازار است که شامل کاهش تقاضاست. برای این ریسک شرکت میتواند با برنامهریزی و مکاتبه با شرکتهای خارجی برای صادرات و بهبود استاندارد جهانی از ریسک کاهش تقاضای محصولات خود بکاهد. دیگر ریسک بازار بالا بودن قیمت تمامشده است که این ریسک نیز با مدیریت هزینهها و اصلاح ساختار مالی میتواند کاهش یابد. در این میان ناقص بودن سبد محصولات و نداشتن محصولات خاص نیز میتواند بهعنوان یک ریسک بازاری تلقی شود؛ چرا که شرکت در دورههای اخیر تنوع محصولات خود را کاهش داده و تنها یک نوع محصول در سبد خود دارد که این امر همواره ریسک کاهش تقاضا برای لعاب را به همراه دارد؛ در اینصورت شرکت محصول دومی ندارد که بتواند زیان ناشی از افت تقاضای محصول اصلی خود را جبران کند. با این حال «شلعاب» میتواند با کامل کردن سبد محصولات و ملحقشدن به شرکتهای خارجی و داخلی (تحت لیسانس) این ریسک را نیز تا حدی کاهش دهد. ریسک دیگر شرکت که از اهمیت زیادی برخوردار است ریسک نقدینگی است. شرکت میتواند از طریق تعامل با تامینکنندگان و افزایش دوره بازپرداخت به آنها و همچنین وصول بهموقع مطالبات این ریسک را به حداقل برساند.
تحلیل سود سال آینده
بهمنظور تخمین سهم سود سال ۱۴۰۲ «شلعاب» ابتدا باید مفروضات و متغیرهای موثر بر سودآوری شرکت را مشخص کرد. مهمترین متغیر اثرگذار بر سودآوری این شرکت نرخ محصول تولیدی آن است. محصول اصلی شرکت لعاب ایران، لعاب کاشی و سرامیک است که نرخ آن براساس رشد ۲۷درصد نسبت به آخرین گزارش فعالیت ماهانه (دیماه) برای فروش داخلی ۳۲میلیون و ۹۹۰هزار تومان و برای فروش صادراتی ۲۵میلیون و ۱۱۱هزار تومان در نظر گرفته شده است. از طرفی نرخهای مهم دیگر عبارتند از افزایش مواداولیه، حقوق، تورم و حملونقل که بهترتیب ۴۰درصد، ۶۰درصد، ۴۵درصد و ۴۰درصد درنظر گرفته شدهاند. همچنین همانطور که در بخش تولیدات اشاره شد شرکت همواره با رشد میزان تولید همراه بوده، بهگونهای که بهطور میانگین سالانه با ۳۵درصد افزایش تولید همراه بوده است. بر این اساس رشد میزان تولید در سال ۱۴۰۲ بهمیزان ۳۰درصد در نظر گرفته شده است. با فرض این متغیرها فروش شرکت لعاب ایران در سال ۱۴۰۲ برابر با ۴۳۸میلیارد تومان خواهد شد. از این میزان فروش ۷۲میلیارد تومان سود ناخالص، ۴۰میلیارد تومان سود عملیاتی و ۳۰میلیارد تومان سود خالص برآورد میشود. این در حالی است که در ۹ماهه ۱۴۰۱ «شلعاب» توانسته است بهمیزان ۱۸۸میلیارد و ۴۸میلیون تومان فروش به ثبت برساند. با این مفروضات سود خالص بهازای هر سهم شرکت لعاب ایران برای سال ۱۴۰۲ برابر با ۴۸تومان پیشبینی میشود. همانطور که در بخش مبلغ فروش به بررسی روند سالانه پرداخته شد، «شلعاب» در ۹ماهه ۱۴۰۱ موفق به افزایش درآمد فروش خود بهمیزان ۱۳۱درصد شده است. بر همین اساس پیشبینی میشود که برای سال ۱۴۰۲ رشد ۸۳درصدی نسبت به سال ۱۴۰۱ به وقوع بپیوندد. با توجه به آخرین قیمت هر سهم «شلعاب» که برابر با ۷۱۸تومان بوده است، نسبت قیمت به سود هر سهم شرکت برای سال ۱۴۰۲ برابر با ۱۴ میشود.