شروع قوی صنعت بیمه؟
دنیای اقتصاد : صنعت بیمه بهعنوان یکی از ارکان اصلی نظام مالی کشور، نقش مهمی در مدیریت ریسک، حمایت از فعالیتهای اقتصادی و تامین امنیت مالی ایفا میکند. تحلیل عملکرد ماهانه این صنعت، امکان رصد بهموقع روندها، شناسایی نقاط ضعف و قوت شرکتهای بیمهگر و ارزیابی تاثیر سیاستهای نظارتی را فراهم میسازد. این تحلیلها نهتنها به سیاستگذاران و ناظران کمک میکند تا تصمیمات دقیقتری اتخاذ کنند، بلکه برای سرمایهگذاران، تحلیلگران و فعالان بازار بیمه نیز ابزاری ارزشمند برای سنجش پویاییهای بازار و پیشبینی تحولات آتی به شمار میرود.
در این راستا «دنیایاقتصاد» با نگاهی تحلیلی به عملکرد منتشرشده از سوی بیمه مرکزی در نخستین ماه سال۱۴۰۴، تازهترین آمار و روندهای این حوزه را بررسی کرده است. این گزارش با تمرکز بر شاخصهایی همچون حق بیمه تولیدی، خسارت پرداختی، صدور بیمهنامهها تلاش دارد تصویری روشن از وضعیت آغازین سال جدید در صنعت بیمه ارائه دهد و زمینه را برای تحلیلهای دقیقتر در ماههای آتی فراهم کند.
رشد ۱۶۶درصدی حق بیمه
بررسی آمارهای عملکرد صنعت بیمه در فروردینماه ۱۴۰۴ نشان میدهد که این صنعت سال جدید را با رشد قابل توجهی در شاخصهای کلیدی آغاز کرده است. در این ماه، مجموع حق بیمه تولیدی به حدود ۵۱.۲هزار میلیارد تومان رسید که این رقم نسبت به مدت مشابه سال گذشته رشد چشمگیر ۱۶۵.۸درصدی را نشان میدهد.
تعداد بیمهنامههای صادرشده نیز در این دوره بالغ بر ۴.۹میلیون فقره بوده که در مقایسه با فروردین ۱۴۰۳، افزایشی معادل ۱۰.۹درصد داشته است. از سوی دیگر، میزان خسارت پرداختی شرکتهای بیمه در این ماه بالغ بر ۱۹.۶هزار میلیارد تومان گزارش شده که نسبت به دوره مشابه سال گذشته، رشد ۱۱۰.۶درصدی را تجربه کرده است.
در همین بازه زمانی، تعداد موارد خسارت پرداختی با افزایش ۵۹.۲درصدی به حدود ۷.۱میلیون مورد رسیده که بیانگر افزایش چشمگیر در حجم تعهدات پرداختشده صنعت بیمه است. با وجود این افزایش، نسبت خسارت (نسبت خسارت پرداختی به حق بیمه تولیدی) در فروردین۱۴۰۴ برابر با ۳۸.۴درصد گزارش شده که در مقایسه با فروردین سال قبل، کاهشی معادل ۱۰.۱واحد درصد را تجربه کرده است. این کاهش میتواند نشانگر بهبود مدیریت ریسک و ترکیب پرتفوی شرکتهای بیمهگر باشد.
در نهایت، دادهها حاکی از آن است که سهم بخش غیردولتی از حق بیمه تولیدی و خسارت پرداختی در این ماه به ترتیب ۸۸.۱درصد و ۸۳.۳درصد بوده که بیانگر نقش پررنگ شرکتهای خصوصی در بازار بیمه کشور است.
خسارت ۱۹همتی در فروردین
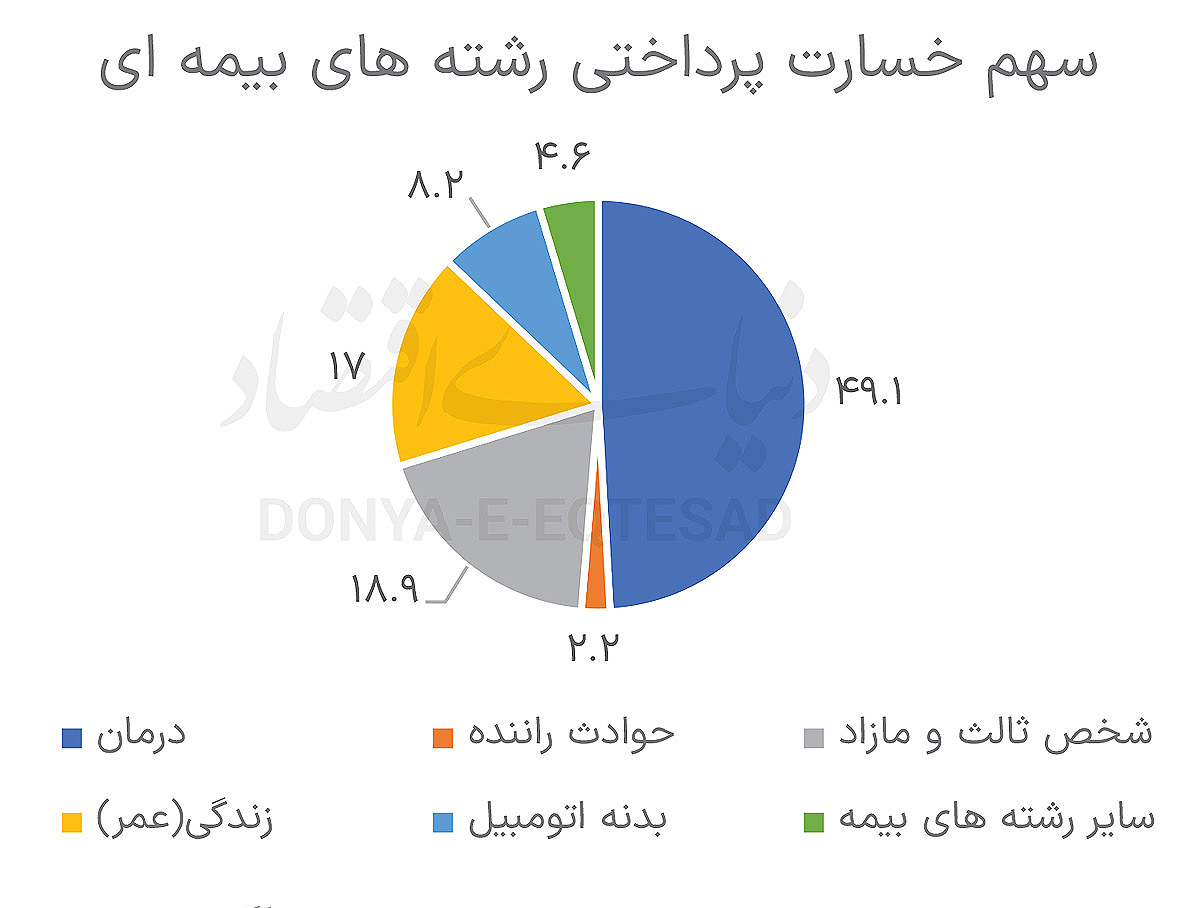
در نخستین ماه سال جاری مبلغ خسارت پرداختی صنعت بیمه با رشد ۱۱۰.۶درصدی نسبت به مدت مشابه سال گذشته، به حدود ۱۹.۶هزار میلیارد تومان رسید. بررسی جزئیات این پرداختها نشان میدهد که رشته بیمه درمان با سهم ۴۹.۱درصدی از کل خسارت پرداختی و رشد ۱۲۷.۵درصدی نسبت به فروردین۱۴۰۳، بالاترین سهم را در این حوزه به خود اختصاص داده است.
پس از رشته درمان، بیمههای شخص ثالث-مازاد و زندگی به ترتیب با ۱۸.۹درصد و ۱۷درصد از خسارت پرداختی، در رتبههای بعدی قرار دارند. در مجموع، این سه رشته بالغ بر ۸۵درصد از کل خسارت پرداختی بازار بیمه را به خود اختصاص دادهاند. رشد قابل توجه خسارت پرداختی در فروردین عمدتا ناشی از عملکرد رشتههای درمان و زندگی بوده است که علاوه بر سهم بالا در بازار، به ترتیب ۱۲۷.۵درصد و ۲۱۴.۷درصد رشد در پرداخت خسارت را تجربه کردهاند.
همچنین، پوشش ریسکهای مربوط به اتومبیل شامل بیمهنامههای شخص ثالث-مازاد، حوادث راننده و بدنه اتومبیل، در مجموع ۲۹.۳درصد از خسارت پرداختی را به خود اختصاص دادهاند.
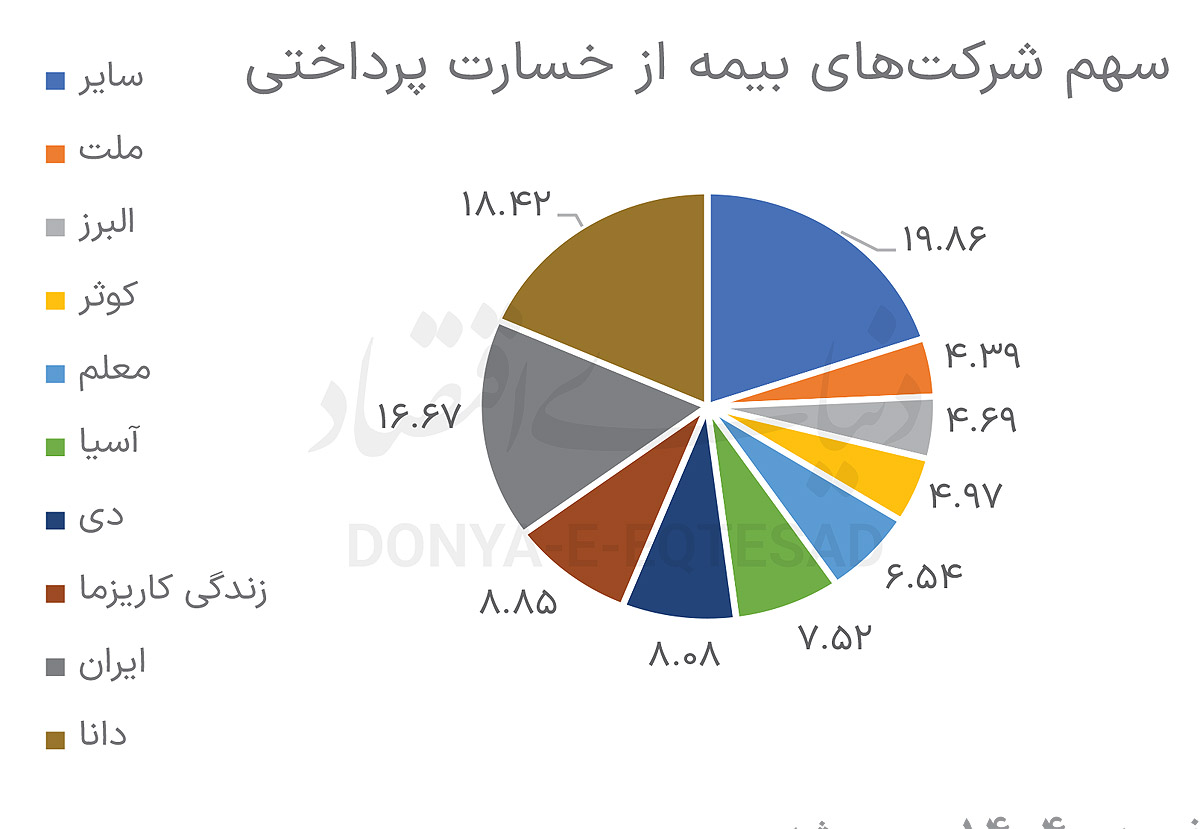
در بخش عملکرد شرکتها، دادهها حاکی از آن است که عمده خسارت پرداختی بازار در فروردینماه ۱۴۰۴ توسط ۸شرکت انجام شده است. شرکتهای بیمه دانا (۱۸.۴درصد)، ایران (۱۶.۷درصد)، زندگی کاریزما (۸.۹درصد)، دی (۸.۱درصد)، آسیا (۷.۵درصد)، معلم (۶.۵درصد)، کوثر (۵درصد) و البرز (۴.۷درصد)، در مجموع ۷۵.۷درصد از کل خسارت پرداختی را پوشش دادهاند. سهم باقیمانده، معادل ۲۴.۳درصد، بین ۲۳ شرکت بیمه دیگر توزیع شده است.
در نهایت، بررسی رشد شرکتها نشان میدهد که شرکتهای زندگی کاریزما، ملت، معلم، دی و کوثر با مجموع ۳۲.۸درصد سهم از خسارت پرداختی و نرخهای رشد بین ۱۱۴ تا ۳۱۱.۷۴درصد، نقش قابل توجهی در افزایش ۱۱۰.۶درصدی کل خسارت پرداختی صنعت بیمه در فروردین۱۴۰۴ ایفا کردهاند.
افزایش ۱۰.۹درصدی صدور بیمهنامه
در فروردینماه سال۱۴۰۴، بازار بیمه کشور موفق به صدور حدود ۴.۹میلیون فقره بیمهنامه شد که نسبت به مدت مشابه سال قبل، رشد ۱۰.۹درصدی را نشان میدهد. بیشترین سهم از تعداد بیمهنامههای صادره مربوط به رشتههای شخص ثالث-مازاد و حوادث راننده است که هر کدام با ۲۳.۹درصد سهم، بخش عمدهای از بیمهنامههای صادره را به خود اختصاص دادهاند.
بهطور کلی، چهار رشته بیمهای شامل شخص ثالث-مازاد، حوادث راننده، زندگی و بدنه اتومبیل در مجموع حدود ۸۴درصد از کل بیمهنامههای صادره را تشکیل دادهاند و تنها ۱۶درصد باقیمانده به سایر ۱۲رشته بیمهای تعلق دارد. بررسی عوامل موثر بر رشد تعداد بیمهنامهها نشان میدهد که افزایش ۱۰.۹درصدی عمدتا ناشی از رشد در رشتههای درمان، حوادث، حوادث راننده و شخص ثالث-مازاد بوده است. این چهار رشته، در مجموع با ۷۶.۸درصد سهم از کل بیمهنامههای صادره، به ترتیب دارای نرخ رشد ۲۹.۱درصد (درمان)، ۵۰.۵درصد (حوادث)، ۱۱.۴درصد (حوادث راننده) و ۱۱.۱درصد (شخص ثالث-مازاد) بودهاند.
در رشتههای بیمه اشخاص، شامل حوادث، درمان و زندگی، بیمهنامهها هم بهصورت گروهی و هم انفرادی صادر میشوند؛ اما در محاسبات آماری فقط تعداد بیمهنامههای صادره لحاظ میشود و تعداد افراد تحت پوشش این بیمهنامهها در آمار در نظر گرفته نمیشود. از این رو، شاخص تعداد بیمهنامه برای این رشتهها نسبت به حق بیمه تولیدی، معیار معناداری محسوب نمیشود. با این حال، بهدلیل یکنواختی روش آماری، همچنان تعداد بیمهنامههای صادره در این رشتهها نیز گزارش میشود.
بر همین اساس، با وجود رشد قابل توجه حق بیمه تولیدی در رشتههای درمان، حوادث و زندگی به ترتیب معادل ۳۸۱.۳درصد، ۱۳۵درصد و ۱۲۳.۹درصد، تغییرات تعداد بیمهنامههای صادره در همین دوره متفاوت بوده است؛ بهگونهایکه رشته درمان و حوادث به ترتیب با ۲۹.۱درصد و ۵۰.۵درصد رشد مواجه بودهاند، درحالیکه رشته بیمه زندگی با ۵.۷درصد کاهش همراه شده است. در نهایت، نباید نقش تورم را در افزایش حق بیمه نادیده گرفت؛ چراکه بخشی از رشد ارزش حق بیمههای تولیدی ممکن است صرفا ناشی از افزایش سطح عمومی قیمتها باشد.
پیشتازی بیمه درمان در بازار بیمه
مبلغ حق بیمه تولیدی صنعت بیمه در این ماه با رشد قابل توجه ۱۶۵.۸درصدی نسبت به مدت مشابه سال گذشته، به حدود ۵۱.۲هزار میلیارد تومان رسید. در این دوره، رشته بیمه درمان با داشتن سهم ۵۸درصدی از پرتفوی حق بیمه تولیدی، بیشترین سهم را در بازار بیمه به خود اختصاص داد و رشد چشمگیر ۳۸۱درصدی را تجربه کرد. پس از بیمه درمان، رشتههای شخص ثالث-مازاد و زندگی به ترتیب با سهمهای ۱۵.۸درصد و ۱۲.۴درصد، جایگاه دوم و سوم را در بین رشتههای بیمهای از نظر سهم حق بیمه تولیدی دارند. مجموع سهم این سه رشته در بازار بیمه به حدود ۸۶.۳درصد میرسد و مابقی حق بیمه تولیدی (حدود ۱۳.۷درصد) به ۱۳رشته دیگر تعلق دارد.
افزایش سهم بیمه درمان نسبت به رشته شخص ثالث-مازاد، عمدتا ناشی از اجرای آییننامههای شماره ۱.۹۴ و ۲.۹۴ و تشکیل کمیته نرخگذاری در شرکتهای بیمه است که منجر به بررسی و انعقاد قراردادهای بزرگ درمان گروهی شده است. نمونههایی از این قراردادها عبارتند از: همکاری شرکتهای بیمه دانا و ملت با صندوق بازنشستگی کشوری و گروه ایران خودرو با بیش از ۲میلیون و ۳۰۰هزار نفر بیمه شده و همچنین ادامه قرارداد شرکت بیمه دی با سازمان بنیاد شهید و امور ایثارگران که از اردیبهشت۱۴۰۳ اجرا شده است.
بر اساس شاخص وزنی تاثیر سهم حق بیمه تولیدی رشتههای بیمهای در رشد کل بازار (ترکیبی از سهم بازار و نرخ رشد)، بیمه درمان با سهم ۵۸درصد و رشد ۳۸۱درصد، بیشترین تاثیر را بر رشد ۱۶۵.۸درصدی حق بیمه تولیدی صنعت بیمه داشته است. همچنین، پوشش ریسکهای مرتبط با خودرو شامل بیمههای شخص ثالث-مازاد، بدنه اتومبیل و حوادث راننده مجموعا حدود ۲۱.۴درصد از سهم حق بیمه تولیدی بازار را به خود اختصاص دادهاند.
در میان شرکتهای بیمه، شرکت بیمه دانا با داشتن سهم ۴۱.۶درصدی بیشترین سهم از حق بیمه تولیدی بازار را در فروردین سال۱۴۰۴ به خود اختصاص داد. همچنین، ۸شرکت بیمه شامل دانا (۴۱.۶درصد)، ایران (۱۱.۹درصد)، کوثر (۷.۳درصد)، آسیا (۵.۳درصد)، ملت (۵.۱درصد)، دی (۳.۶درصد)، زندگی کاریزما (۳.۵ درصد) و ما (۳.۱ درصد) بهطور مشترک سهمی معادل ۸۱.۳درصد از کل حق بیمه تولیدی بازار را به خود اختصاص دادند و مابقی (۱۸.۷درصد) توسط ۲۳ شرکت بیمه دیگر تولید شده است.
بر اساس شاخص وزنی تاثیر سهم حق بیمه تولیدی شرکتهای بیمه و رشد بازار، شرکتهای بیمه زندگی کاریزما، ملت، دانا، ما و کوثر با مجموع سهم حدود ۶۰.۶درصد و برخورداری از رشد قابل توجه حق بیمه (بین ۱۶۷ تا ۱۹۷ درصد) نقش مهمی در رشد بیش از ۱۶۵درصدی حق بیمه تولیدی بازار بیمه ایفا کردهاند.