سرمایه قفلشده
چگونه میتوان گره تامین مالی صنعت فولاد را باز کرد؟
در این مقاله مروری داریم بر خلاصه آنچه فرهاد نیلی، اقتصاددان، در همایش «صنعت فولاد و سنگ آهن در دوران تحول» که گروه رسانهای دنیای اقتصاد برگزار کرد بیان کرد.
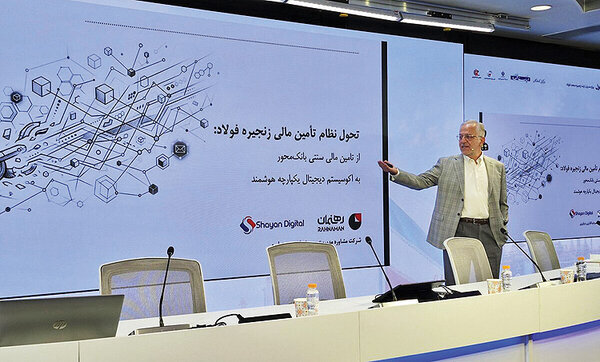
فرهاد نیلی در این همایش که در مردادماه امسال برگزار شد، با تاکید بر ضرورت تغییر پارادایم در تامین مالی صنعت و معدن، پنج محور اصلی را برای عبور از الگوی سنتی تامین مالی تشریح کرد. این محورها شامل گذار از تامین مالی شرکتمحور به تامین مالی اکوسیستمی، حرکت از اتکای صرف به منابع بانکی به سمت گردش اعتبار در زنجیره، تبدیل داده به زیرساخت تامین مالی، استفاده از هوش مصنوعی برای پیشبینی و مدیریت جریانهای مالی و درنهایت تمرکز بر سرعت گردش سرمایه بهجای تمرکز صرف بر حجم نقدینگی است. نیلی میگوید، در وضعیتی که ظرفیت بانکها برای تامین مالی بنگاهها محدود شده و هزینه تامین مالی افزایش یافته است، مسئله صنعت کمبود پول نیست؛ بلکه بخش مهمی از منابع در نقاط مختلف زنجیره قفل شده است. نیلی راهحل را در گذار از نظام بانکمحور به یک اکوسیستم مالی یکپارچه و دادهمحور دانست؛ بهگونهای که اعتبار، بهجای پول بانکی، در سراسر زنجیره گردش کند و منابع مازاد و کسری میان حلقهها بهصورت مستقیم مدیریت شود.
فرهاد نیلی در همایش «صنعت فولاد و سنگ آهن در دوران تحول» با طرح این پرسش که حلقه بعدی شکست در زنجیره فولاد کجا خواهد بود، بر ضرورت تغییر پارادایم در نگاه مدیران و سیاستگذاران به تامین مالی این صنعت تاکید کرد. در ادامه به بخشی از صحبتهای این اقتصاددان اشاره میشود: صنعت فولاد در ایران تاکنون عمدتاً با نگاهی فیزیکی، مهندسی و تولیدمحور تحلیل شده است، بااینحال، زنجیره فولاد تنها از جریان فیزیکی کالا تشکیل نشده و در کنار جریان مواد و محصولات، جریانهای نقد، اعتبار و داده نیز در آن حرکت میکنند. هر یک از این جریانها میتوانند به نقطه آسیبپذیر زنجیره تبدیل شوند و همانطور که اختلال در تامین انرژی میتواند تولید را متوقف کند، اختلال در تامین مالی نیز ممکن است در آینده به حلقهای تبدیل شود که کل زنجیره را با مشکل مواجه میکند. بنابراین، صنعت فولاد باید پیش از آنکه با یک بحران مالی گسترده روبهرو شود، تامین مالی را بهعنوان یکی از ریسکهای اصلی و راهبردی خود شناسایی کند.
انرژی ارزان و صنایع ایران
صنعت ایران از منظرهایی مانند وابستگی به انرژی، پیامدهای زیستمحیطی، فناوری و حکمرانی با چالشهای مهمی دستوپنجه نرم میکند. بخش قابل توجهی از رشد صنعتی کشور در سالهای گذشته بر پایه صنایعی شکل گرفته که از انرژی ارزان استفاده کردهاند و در برابر تغییر قیمت انرژی، محدودیتهای ارزی و تشدید الزامات زیستمحیطی آسیبپذیرند. بااینحال، در کنار این تهدیدهای شناختهشده، باید «لنز تامین مالی» نیز به تحلیل آینده صنعت افزوده شود. وقتی اطلاعات کافی در اختیار تامینکنندگان مالی قرار نداشته باشد، تخصیص اعتبار بیشتر بر پایه دسترسی به بانک صورت میگیرد تا کیفیت واقعی فعالیت اقتصادی. در این حالت، بنگاههایی که روابط و دسترسی بانکی بهتری دارند، میتوانند منابع بیشتری دریافت کنند، درحالیکه بنگاههای کارآمدتر اما کمبرخوردارتر ممکن است با محدودیت منابع مواجه شوند. بنابراین، صنعت فولاد باید علاوهبر سناریوهای مربوط به شوک انرژی و اختلال در تامین مواد اولیه، کاهش دسترسی به منابع مالی و افزایش هزینه تامین مالی را نیز در استرستستهای خود وارد کند.
با توجه به تورم بالا و محدودیتهای ترازنامهای نظام بانکی، نگاه صرف به نرخ اسمی سود، تصویر کاملی از شرایط تامین مالی به دست نمیدهد. در اقتصاد تورمی، هم هزینه واقعی منابع و هم دسترسی به اعتبار تحت تاثیر موقعیتی قرار میگیرد که با یک عدد ساده قابل توضیح نیست. از سوی دیگر، فشار بر ترازنامه بانکها موجب میشود ظرفیت آنها برای گسترش مستمر تسهیلات محدود شود. به همین دلیل، راهحل مشکلات مالی صنعت فقط مذاکره برای دریافت وام بیشتر نیست، بلکه باید کل الگوی تامین مالی تغییر کند. باید نگاه خطی به زنجیره فولاد جای خود را به نگاه اکوسیستمی بدهد. در این نگاه تامینکنندگان مواد اولیه و تجهیزات، تولیدکنندگان، مشتریان، بانکها، بازار سرمایه، بیمه، نهادهای حاکمیتی و بازیگران فناورانه، باید اجزای مرتبط یک اکوسیستم واحد تلقی شوند. در چنین الگویی، مسئله فقط تامین پول برای یک بنگاه نیست، بلکه باید دید منابع مالی چگونه در کل شبکه جریان مییابند و چگونه میتوان نیاز مجموع اکوسیستم به نقدینگی بیرونی را کاهش داد.
تحقق این تغییر بدون ایجاد یک زیرساخت دادهای ممکن نیست. زنجیره فولاد باید بتواند با زبان داده با اجزای مختلف خود ارتباط برقرار کند. هنگامی که کالا از یک حلقه به حلقه دیگر منتقل میشود، اطلاعات مربوط به آن کالا، تعهدات طرفین، زمان تحویل، پرداختنیها، دریافتنیها و وضعیت اعتباری بازیگران نیز باید بهصورت قابل دسترسی و برخط در اختیار اجزای مجاز زنجیره قرار گیرد. پلتفرمهای دیجیتال و اتصال سامانههای مختلف میتوانند این امکان را فراهم کنند که تصمیمگیریها بر پایه اطلاعات بهروز انجام شود. اهمیت این موضوع از آنجا بیشتر میشود که در شرایط فعلی، منابع مالی به یکی از کمیابترین منابع زنجیره تبدیل شدهاند. بنابراین، داده تنها یک ابزار فناورانه نیست، بلکه زیرساختی برای مدیریت بهتر منابع مالی و کاهش هزینههای ناشی از کمبود اطلاعات است.
تمایز میان پول و اعتبار
نکته ما این است که حتماً باید جریان اعتبار را جدا کنیم. پول بانکی بهتنهایی کفایت نمیکند. جریان نقد و جریان اعتبار نباید یکسان تلقی شوند و همه نیازهای عملیاتی زنجیره لزوماً نباید از طریق انتقال پول بانکی پاسخ داده شوند. در یک زنجیره کارآمد، اعتبار میتواند میان بازیگران گردش کند و مطالبات و تعهدات تا حد ممکن پیش از تسویه نهایی با یکدیگر تطبیق داده شوند. به بیان دیگر، پول بانکی باید بیشتر نقش تسویه نهایی را ایفا کند، نه اینکه برای انجام هر معامله و هر مرحله از فعالیت، بار دیگر از شبکه بانکی خارج و وارد شود. اگر شرکتها بتوانند تعهدات و مطالبات خود را در چهارچوب یک سازوکار مشترک مدیریت کنند، نیاز آنها به مراجعه جداگانه به بانک کاهش مییابد. افزایش بهرهوری اعتبار موجود و افزایش سرعت گردش آن میتواند بخشی از نیاز صنعت به نقدینگی جدید را بدون افزایش حجم پول و فشار بیشتر بر نظام بانکی تامین کند.
این مسئله در اقتصاد ایران اهمیتی مضاعف دارد، زیرا مدل سنتی تامین مالی بهشدت بانکمحور است و افزایش فعالیت اقتصادی معمولاً با افزایش تقاضا برای تسهیلات بانکی همراه میشود. چنین وضعیتی میان نیاز صنعت به تامین مالی و ضرورت کنترل تورم تنش ایجاد میکند. راهحل، تزریق دائمی پول بانکی بیشتر به بنگاهها نیست، زیرا ظرفیت ترازنامهای بانکها محدود است و گسترش بیرویه اعتبارات میتواند به افزایش نقدینگی و فشارهای تورمی منجر شود. در مقابل، باید بهرهوری منابع موجود افزایش یابد و جریان ناخالص اعتبار در داخل زنجیره امکان گردش بیشتری پیدا کند، بهگونهای که تنها خالص نهایی تعهدات به تسویه با پول بانکی نیاز داشته باشد. در این چهارچوب، هدف اصلی باید کاهش اتلاف منابع، کوتاه کردن زمان قفل شدن نقدینگی و افزایش سرعت گردش سرمایه باشد.
افزایش بهرهوری منابع
صنعت فولاد بهدلیل نیاز بالای خود به سرمایهگذاری ثابت و سرمایه در گردش، با چرخههای طولانی خرید مواد اولیه، تولید، نگهداری موجودی، حملونقل و دریافت درآمد فروش مواجه است. نوسانات قیمت، نرخ ارز و نااطمینانیهای ناشی از جنگ، تحریم و تحولات ژئوپلیتیک نیز این چالش را تشدید میکنند. «ریسک» و «نااطمینانی» دو مسئله متفاوت هستند. بنگاهها باید نااطمینانی را بخشی دائمی از محیط تصمیمگیری بدانند. در چنین شرایطی، پارادایم صنعت ممکن است از «رشد» به «بقا و حفظ ظرفیت» تغییر کند و مدیریت سرمایه در گردش به مسئلهای راهبردی برای مدیرعامل و هیاتمدیره تبدیل شود.
چگونه میتوان تابآوری زنجیره را افزایش داد؟ با افزایش سیالیت سرمایه در گردش و مدیریت «سیاهچالهها»؛ سیاهچالههایی که نقدینگی وارد آنها میشود و قفل میشود. نقدینگی فقط بُعد ریالی ندارد؛ نقدینگی، ریال ضربدر زمان است. بنابراین حتماً باید عامل زمان را به آن اضافه کنیم. قفل شدن پنجروزه نقدینگی میتواند یک زنجیره را بشکند و باید به آن توجه داشت. این مسئله جهانی است. حتی جهان نیز که با شوکهای ما مواجه نیست، مدیریت سرمایه در گردش را بهعنوان یک اولویت بسیار بزرگ در نظر گرفته است. بنابراین باید ببینیم چگونه میتوان بهرهوری را افزایش داد؛ البته بهرهوری فقط بهرهوری فیزیکی نیست. ویژگیهای ایران را نیز باید در نظر گرفت؛ اقلیم، آب، انرژی و شوکهای ژئوپلیتیک. ما پنج واقعیت در اقتصاد ایران داریم که هرچه از اسفند سال گذشته به امروز نزدیک شدهایم، اهمیت آنها برای ما بیشتر شده است.
نخستین مسئله سیاست کنترل ترازنامه بانکهاست. فعلاً بانک مرکزی برای کنترل تورم، اجازه نمیدهد ترازنامه بانکها بیش از ۵/ ۲ درصد در ماه بزرگ شود. این میزان بسیار کمتر از نیاز شماست. بنابراین باید توجه داشت که در این زمینه کاری از بانک ساخته نیست. دومین مسئله تحریمهاست. تحریم وجود دارد. هر تلاشی هم که دیپلماتها انجام میدهند و هر روزنهای که ایجاد میشود، تا زمانی که بتوانید با بانکهای کارگزار کار کنید، LC باز کنید و دسترسیهای مالی ایجاد کنید، زمان میبرد. بنابراین این محدودیت فعلاً وجود دارد. هرچه زمان میگذرد، ماندگاری و دوام سرمایه کمتر میشود و این شاید مهمترین مسئله کشور باشد. مسئله بعدی نیز نرخ بالای تامین مالی است. هزینه تامین مالی بسیار زیاد شده و اکنون نرخهای بالای ۵۵ و حتی ۶۰ درصد برای تامین مالی وجود دارد. ابزارهای تامین مالی ما نیز به دلایل مختلف، ازجمله شرایط بازار سرمایه، نمیتوانند به اندازه کافی تامین مالی کنند.
همچنین نوسانات ارزی ما قابل توجه است. برای نخستینبار در کشور، موضوعی در حوزه ارزی اتفاق افتاده که باعث شده تقاضا برای واردات کاهش پیدا کند و جهش نکند. بنابراین فکر نکنیم معجزهای اتفاق افتاده است؛ تقاضا کاهش پیدا کرده و از این جهت با مسئله مواجه هستیم. از سوی دیگر، شرکتها با یکدیگر کار میکنند و حسابها را بدهکار و بستانکار میکنند، اما مسئله این است که چگونه میتوان این جریان را در کنار هم قرار داد. شفافیت نیز بسیار پایین و اطلاعات پراکنده است. فعلاً این وضعیت مانند فردی است که مشکلات متعددی دارد و دچار پوکی استخوان شده و دو مهره او نیز آسیب دیده است. اما فیزیک بدن را نمیتوان تغییر داد. از سوی دیگر، ما فکر کردیم از حدود چهار سال پیش «SCF» (تامین مالی زنجیره تامین) معجزه میکند. شرکتها به سراغ بانکها رفتند و بانک ایجاد کردند، اما مشکل حل نشد؛ چراکه هر حلقه بهصورت جداگانه از بانک تامین مالی میشود. سرمایه در گردش باید بتواند بچرخد و اصل کار همین است. اگر خون در بدن لخته شود، مشکل ایجاد میشود. امروز ما مانند بدنی هستیم که خون آن بهجای سیال بودن، در نقاط مختلف لخته شده است. نباید انتظار داشته باشیم که با ابزارهای سنتی تامین مالی و ایجاد LC داخلی و با نگاه خطی شرکتی، هر شرکت را بهصورت یک واحد جداگانه ببینیم، مسئله حل شود. درحالیکه نکته اصلی، زنجیره است.
استفاده از هوش مصنوعی
در این معماری، هوش مصنوعی باید با تحلیل دادههای گسترده، ریسک نکول، رفتار بازیگران و محل قفل شدن منابع را شناسایی کند. ابزارهایی مانند فاکتورینگ، تامین مالی معکوس، گردش اعتبار، خزانهداری هوشمند و دفترکل داخلی نیز میتوانند دسترسی اعضای زنجیره به منابع را بهبود بخشند. همچنین، مدیریت مازاد و کسری نقدینگی شرکتهای یک اکوسیستم میتواند هزینه تامین مالی را کاهش دهد. آینده تامین مالی فولاد در افزایش وام نیست، بلکه در افزایش بهرهوری منابع موجود، تسریع گردش سرمایه و جایگزینی تصمیمگیری جزیرهای با مدیریت اکوسیستمی نهفته است. گذار به نظامی دیجیتال، دادهمحور و هوشمند، ضرورتی برای حفظ تولید و افزایش تابآوری صنعت فولاد است.
مشاهده اخبار بیشتر در ویژهنامه سراسری «سمپوزیوم فولاد اصفهان ۱۴۰۵»