پکن در هشت ماه نخست سال ۲۰۲۶ بیش از هزارتن طلا خرید
چرا چین به صورت گسترده طلا وارد می کند؟
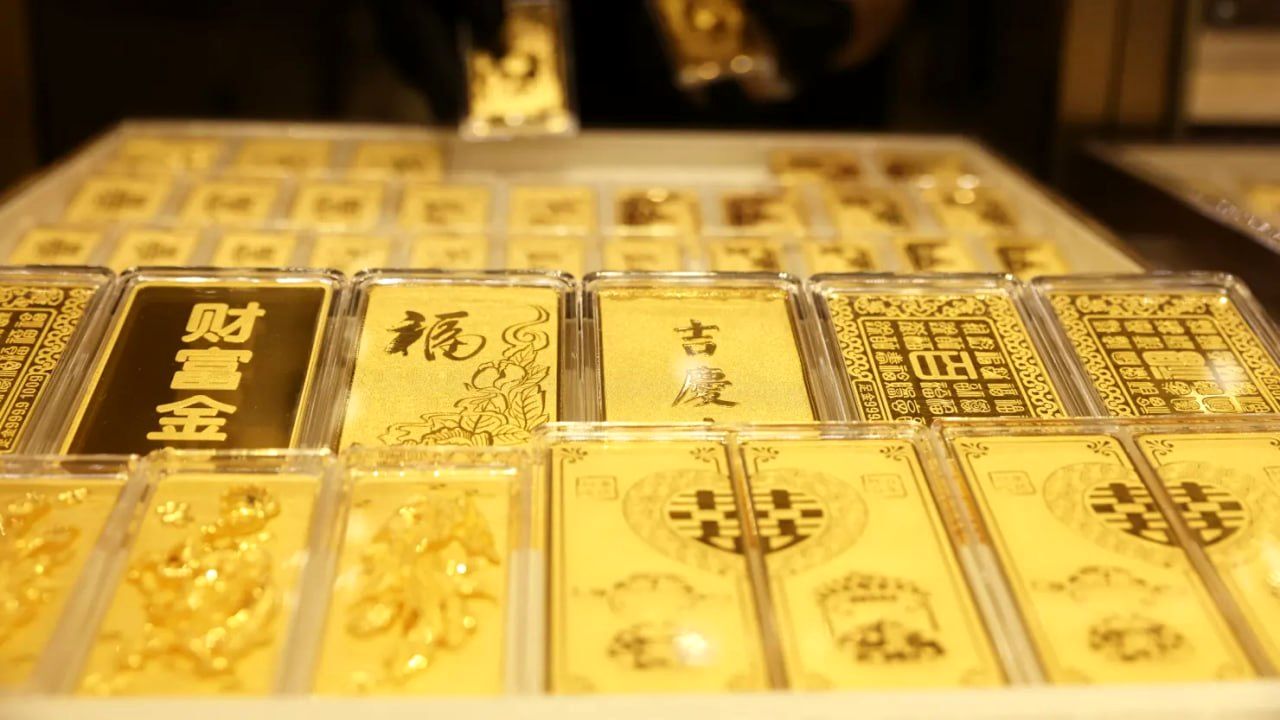
به گزارش خبرنگار گروه آنلاین روزنامه دنیای اقتصاد، بانک مرکزی چین برای بیست و سومین ماه متوالی به خرید طلا ادامه داده و واردات این فلز گرانبها به این کشور به بالاترین سطح تاریخی خود رسیده است.
این موج کمسابقه خرید از یک سو بیانگر تلاش جدی پکن برای کاهش وابستگی به دلار است و از سوی دیگر، نشان میدهد که خانوادههای چینی در مواجهه با شرایط شکننده اقتصادی، گزینه امن دیگری برای حفظ ارزش داراییهای خود نمییابند. در چنین فضایی، تحلیلگران انتظار دارند تداوم تقاضا برای شمش طلا پایدار بماند.
بر اساس دادههای اداره دولتی مبادلات ارزی چین، بانک مرکزی این کشور در ماه سپتامبر حدود ۲۳ تن طلا به ذخایر خود افزود. این رقم بیشترین حجم خرید ماهانه پکن در نزدیک به سه سال اخیر به شمار میرود و طولانیترین دوره مداوم انباشت طلا از سال ۲۰۱۵ تاکنون را رقم زده است.
همزمان با رفتار محتاطانه سیاستگذار پولی، خانوادهها و شرکتهای چینی نیز طلا را به عنوان پناهگاهی امن برگزیدهاند. آمارهای گمرکی حاکی از آن است که پکن در هشت ماه نخست سال ۲۰۲۶ با صرف رکورد تاریخی ۱۵۸.۸ میلیارد دلار، بیش از هزار تن طلا وارد کرده است. این ارقام فراتر از آمار کل سال ۲۰۲۵ است که طی آن واردات ۸۸۶ تن طلا هزینهای معادل ۹۶.۵ میلیارد دلار به همراه داشت.
آکاش دوشی، مدیر استراتژی طلای موسسه مدیریت سرمایهگذاری استیت استریت، اشاره میکند که واردات مصرفی طلا در چین طی هشت ماه نخست امسال رکوردی بیسابقه ثبت کرده است. به گفته او، جهش قیمتهای داخلی در بازار چین نسبت به بازارهای جهانی نشاندهنده شکلگیری تقاضای قدرتمند فصلی در آستانه زمستان است.
بر اساس گزارش سی ان بی سی این افزایش شتابان ذخایر در شرایطی رقم میخورد که بهای جهانی طلا اخیرا روندی نزولی داشته است. قیمت هر اونس طلا در سپتامبر با افتی بیش از ۸ درصدی به حدود ۴ هزار و ۱۷۶ دلار عقبنشینی کرد، در حالی که در ژانویه رکوردی تاریخی بالاتر از ۵ هزار و ۵۰۰ دلار را به ثبت رسانده بود.
با این حال دوشی پیشبینی میکند که به پشتوانه تقاضای قدرتمند، قیمت هر اونس طلا تا پایان سهماهه نخست سال ۲۰۲۷ به محدوده ۴ هزار و ۷۵۰ تا ۵ هزار و ۵۰۰ دلار صعود کند.
کارستن منکه، تحلیلگر گروه مالی جولیوس بائر، انگیزه اصلی بانک مرکزی چین را پیش از هر چیز سیاسی ارزیابی میکند.
او به بهرهگیری واشنگتن از دلار به عنوان ابزاری در منازعات و متعاقب آن، تمایل پکن به کاهش اتکا به اوراق قرضه خزانهداری آمریکا اشاره دارد. پس از آغاز جنگ اوکراین در سال ۲۰۲۲ و مسدود شدن داراییهای بانک مرکزی روسیه توسط دولتهای غربی، این واقعیت آشکار شد که ذخایر ارزی نگهداریشده در خارج از مرزها در زمان تنشهای ژئوپلیتیک آسیبپذیرند، در حالی که طلای انبارشده در خزانههای داخلی کاملا در امان میماند.
دادههای وزارت خزانهداری ایالات متحده نشان میدهد که چین با هدف تنوعبخشی به ذخایر ارزی خود، حجم اوراق بدهی آمریکا در سبد داراییهایش را تا ماه ژوئیه به ۶۱۸ میلیارد دلار کاهش داده که پایینترین رقم در ۱۸ سال گذشته است.
در همین حال، تقاضای بخش خصوصی نیز به دلیل نقش سنتی طلا به عنوان لنگرگاه ثبات تقویت شده است. مصرفکنندگان چینی که نگران رکود اقتصادی هستند، به خرید زیورآلات، شمش و سکههای طلا روی آوردهاند. با تداوم رکود چندساله در بخش مسکن که زمانی کانون اصلی ثروت خانوادهها بود، سرمایهگذاران داخلی گزینههای جایگزین چندانی پیش رو ندارند.
شاخص سهام سیاسآی ۳۰۰ از ابتدای امسال حدود ۸ درصد افت کرده، در حالی که شاخص اساندپی ۵۰۰ آمریکا رشد ۱۳ درصدی را تجربه کرده است. از طرفی، بازدهی سپردههای بانکی و اوراق قرضه به دلیل افت تقاضای وامگیری به شدت کاهش یافته است، به طوری که نرخ بهره اوراق قرضه یکساله دولتی چین به حدود ۱.۲ درصد سقوط کرده که فاصلهای چشمگیر با نرخ حدود ۴.۴۶ درصدی مشابه آمریکایی دارد.
اوله هانسن، مدیر استراتژی کالا در ساکسو بانک، بر این باور است که هزینه فرصت نگهداری طلا در چین بسیار کم تر ازبسیاری از بازارهای غربی است و این امر جذابیت آن را دوچندان میکند.
کارستن منکه نیز میافزاید که تصمیم پکن برای تعمیق بازار طلای داخلی، مقامات را بر آن داشته تا ذخایر این فلز را به شکلی مداوم پر کنند. طبق برآورد او، بانک مرکزی چین تا پایان ماه اوت حدود ۱۹۰ تن طلا خریداری کرده که ۱۱۰ تن از آن به شکل رسمی گزارش نشده است.
تقاضای چین مانند سپری عمل کرده که مانع از سقوط شدیدتر بهای طلا در بازارهای جهانی شده است. به طور معمول با رشد نرخ بهره، طلا به عنوان دارایی بدون سودآوری مستقیم با افت قیمت مواجه میشود، اما جریان خرید در چین بر فشار ناشی از بالا ماندن بازدهی اوراق در ایالات متحده غلبه کرده است.
اوا مانتی، استراتژیست بازار کالای آیانجی بانک، تاکید میکند که خریدهای پکن به منبعی از حمایت ساختاری برای بازار تبدیل شده است، زیرا بانکهای مرکزی دیدگاهی بلندمدت دارند و نسبت به نوسانات قیمت، بسیار کمحساستر از خریداران خرد عمل میکنند.
منکه نیز با این دیدگاه همنظر است و خاطرنشان میکند که با وجود جهش انتظارات نرخ بهره و رشد بازدهی اوراق قرضه، قیمت طلا بالاتر از کفهای تابستانی تثبیت شده است، آن هم در شرایطی که فدرال رزرو از احتمال افزایش دوباره نرخ بهره در سال ۲۰۲۶ سخن میگوید.
بر پایه آمارهای شورای جهانی طلا، چین با در اختیار داشتن ۲ هزار و ۳۸۷ تن طلا تا ماه اوت، پنجمین دارنده بزرگ این فلز در جهان به شمار میرود، رقمی که البته همچنان کمتر از یکسوم کل ذخایر آمریکاست.
با این حال، کارشناسانی نظیر هانسن معتقدند بازگشت احتمالی اعتماد به بازار سهام و مسکن چین، افت بیشتر ارزش یوان که خرید طلا را برای شهروندان گرانتر میکند، یا رشد نرخ بهره سپردهها میتواند این تقاضای فزاینده را مهار کند. تغییر پایهایتر زمانی شکل خواهد گرفت که بانکهای مرکزی انگیزه خود را برای متنوعسازی داراییها از دست بدهند و از شدت اصطکاکهای ژئوپلیتیک کاسته شود، تحولاتی که به باور هانسن، دستکم در چشمانداز کوتاهمدت نشانهای از وقوع آنها به چشم نمیخورد./