عوامل موثر بر قیمت پسته بورسی بررسی شد؛
سبقت طلای سبز از دلار
از پسته سنتی تا دارایی بورسی
گواهی سپرده کالایی پسته در ظاهر یک ورقه معاملاتی است، اما پشت هر گواهی، کالای فیزیکی مشخصی در انبار مورد پذیرش بورس کالا قرار دارد. در راهاندازی مجدد این بازار، دارایی پایه هر گواهی یک کیلوگرم پسته فندقی سایز ۳۰ تا ۳۲ با عیار ۴۹.۵ تا ۵۰.۵ تعیین شده و حداقل خرید نیز یک گواهی، معادل یک کیلوگرم پسته، است. در عین حال انواع فندقی، احمدآقایی، اکبری، کلهقوچی و بادامی با مشخصات و ضرایب تبدیل مربوط به خود میتوانند در چارچوب این بازار قرار بگیرند.
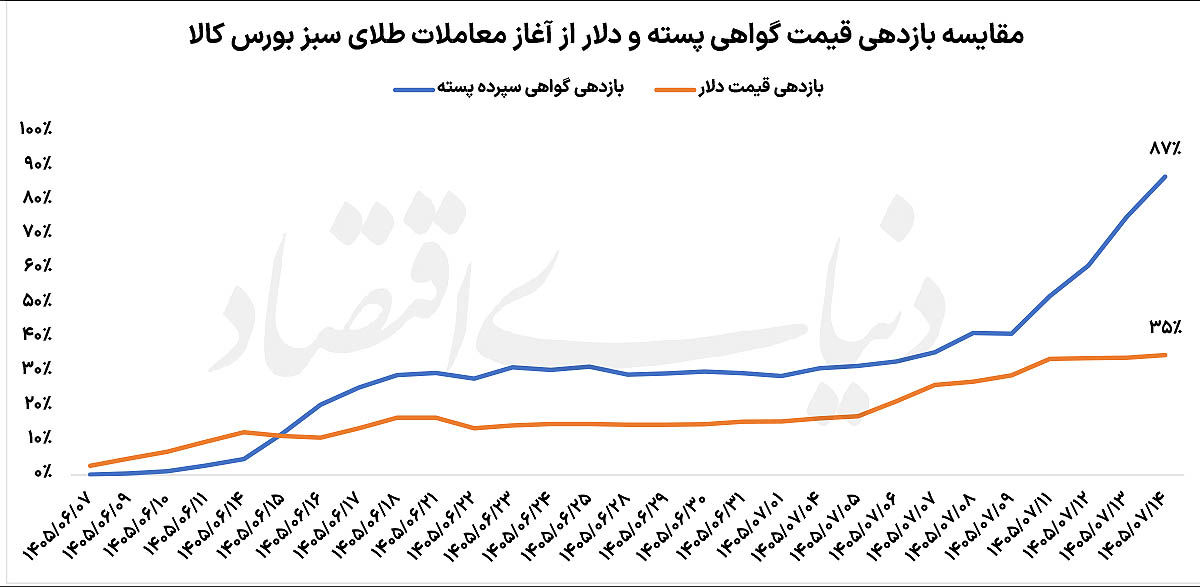
معاملات نماد «PistaCL» از سوم شهریور آغاز شد و در نخستین روز بیش از ۱۰ تن پسته به ارزش حدود ۲۱میلیارد تومان معامله شد. همین شروع، نشان داد که این ابزار تنها یک بازار نمادین نیست و امکان شکلگیری تقاضای سرمایهگذاری برای کالای فیزیکی وجود دارد. در ۱۱ روز معاملاتی نخست نیز بازدهی گواهی پسته به ۲۷ درصد رسید.
اما اهمیت گواهی سپرده تنها در امکان خرید و فروش پسته در بورس خلاصه نمیشود. این ابزار میتواند رابطه میان تولیدکننده، انباردار، صادرکننده، مصرفکننده و سرمایهگذار را تغییر دهد. در مدل سنتی، کشاورز پس از برداشت محصول با این موضوع مواجه میشود که آیا محصول را بفروشد یا برای فروش در قیمت بالاتر نگه دارد. نگهداری محصول البته هزینه، ریسک و نیاز به نقدینگی دارد. گواهی سپرده این معادله را تغییر میدهد؛ پسته میتواند در انبار باقی بماند اما مالک آن همزمان دارایی قابل معاملهای در اختیار داشته باشد.
به همین دلیل، حضور پسته در بازار سرمایه میتواند بیش از آنکه یک اتفاق کوتاهمدت برای معاملهگران باشد، بخشی از فرآیند مالیشدن زنجیره کالا تلقی شود. اگر این بازار عمیقتر شود، گواهی سپرده میتواند به ابزار تامین مالی، وثیقهگذاری و حتی مبنای شکلگیری ابزارهای مشتقه روی پسته تبدیل شود. البته تحقق این ظرفیتها به افزایش تعداد انبارها، تنوع محصول، عمق معاملات و حضور مستمر تولیدکنندگان و خریداران واقعی وابسته است.
راز بازدهی ۸۷درصدی
اکنون این پرسش مطرح میشود که چرا گواهی پسته در فاصله ابتدای شهریور تاکنون حدود ۸۷ درصد رشد کرده، درحالیکه دلار حدود ۳۵ درصد بالا رفته است؟ نخستین پاسخ را باید در تفاوت ماهیت این دو دارایی جستوجو کرد. دلار عمدتا بازتاب انتظارات ارزی و تورمی است، اما قیمت پسته همزمان از نرخ ارز، قیمت جهانی، موجودی داخلی، فصل برداشت، هزینه تولید، صادرات و وضعیت عرضه و تقاضای جهانی اثر میپذیرد. به بیان دیگر، پسته میتواند اثر افزایش دلار را در خود جذب کند و سپس از محل عوامل اختصاصی بازار کالا نیز رشد بیشتری داشته باشد.
در چنین شرایطی، افزایش نرخ ارز برای پسته تنها به معنای گرانتر شدن یک کالای داخلی نیست؛ چون بخش مهمی از تقاضای پسته از بازار صادراتی میآید. وقتی نرخ ارز بالا میرود، ارزش ریالی کالایی که قیمت آن با بازار جهانی و صادرات ارتباط دارد نیز میتواند با سرعت بیشتری افزایش پیدا کند. بنابراین پسته در یک چرخه دوگانه قرار میگیرد. از یک طرف از رشد دلار اثر میپذیرد و از طرف دیگر تغییرات عرضه و تقاضای جهانی میتواند قیمت دلاری آن را جابهجا کند.
تحولات بازار جهانی نیز در این میان اهمیت دارد. انجمن پسته ایران در تازهترین گزارش خود از قیمت اولیه محصول جدید آمریکا، نرخ حدود ۱۴.۴ دلار برای هر کیلوگرم پسته خندان خشک در پوست درجه یک با اونس ۲۷ تا ۲۳ در مقصد اروپا خبر داده است. همین گزارش، حجم محصول امسال آمریکا را حدود ۲۷۳ هزار تن اعلام میکند و از پایینترین میزان برداشت در واحد سطح از سال ۱۹۸۹ تاکنون سخن میگوید. همچنین اندازه پستههای امسال آمریکا حدود دو واحد اونس کوچکتر از معمول عنوان شده است.
این تحولات برای بازار ایران مهماند؛ زیرا آمریکا و ایران از بازیگران اصلی بازار جهانی پسته محسوب میشوند و تغییرات تولید یکی از آنها میتواند بر انتظارات قیمت در بازار جهانی اثر بگذارد. بنابراین وقتی گواهی سپرده پسته در ایران در آستانه فصل جدید وارد بازار میشود، معاملهگر فقط درباره یک کالای داخلی تصمیم نمیگیرد؛ او در حال قیمتگذاری دارایی است که به یک بازار صادراتی و جهانی متصل است.
از سوی دیگر، گواهی سپرده پسته در ابتدای فعالیت خود معاملات عمیقی و با ارزش بالا را تجربه نمیکند. یک بازار تازهتاسیس میتواند در برابر ورود تقاضای جدید واکنش شدیدتری نشان دهد. به همین دلیل، رشد ۸۷ درصدی را نباید بدون توجه به حجم معاملات، عمق سفارشها و میزان موجودی انبار، معادل با رشد پایدار قیمت پسته در بازار فیزیکی دانست. بخشی از این حرکت میتواند ناشی از فرآیند کشف قیمت در بازاری باشد که تازه در حال پیدا کردن قیمت تعادلی خود است.
این موضوع حتی میتواند یکی از مهمترین دلایل فاصله گرفتن گواهی پسته از دلار باشد. دلار بازاری بسیار عمیقتر و بالغتر دارد؛ اما گواهی پسته در ابتدای مسیر قرار دارد و ورود تقاضای سرمایهگذاری میتواند اثر بزرگتری بر قیمت آن بگذارد.
عامل دیگری که نباید نادیده گرفته شود، وضعیت عرضه و تجارت خارجی پسته ایران است. طبق گزارش انجمن پسته ایران، صادرات پسته ایران در تیرماه ۱۴۰۵ به حدود ۵ هزار تن رسید؛ درحالیکه صادرات تیرماه سال قبل ۱۲ هزار تن بود و کاهش ۵۸ درصدی ثبت شد. این افت اغلب به اختلال در مسیر حمل دریایی از طریق تنگه هرمز نسبت داده شده است.
کاهش صادرات در یک مقطع، در نگاه اول باید فشار منفی بر بازار ایجاد کند، اما از زاویه دیگری میتواند به معنای افزایش موجودی داخلی و تغییر زمانبندی عرضه باشد. از سوی دیگر، هرگاه محدودیت صادراتی برطرف شود یا تقاضای خارجی دوباره تقویت شود، موجودی داخلی میتواند با سرعت بیشتری به سمت بازار صادراتی حرکت کند. همین عدم قطعیت درباره زمان و حجم عرضه، نوسان قیمت را افزایش میدهد.
پسته همچنین یک محصول کاملا فصلی است. تولید آن در یک بازه زمانی مشخص متمرکز میشود، درحالیکه مصرف و صادرات در طول سال ادامه دارد. بنابراین قیمت آن تنها به مقدار تولید سالانه وابسته نیست؛ بلکه زمان ورود محصول به بازار، میزان محصول باقیمانده از سال قبل، کیفیت و سایز پسته، موجودی انبارها و رفتار صادرکنندگان نیز اهمیت دارد.
اینجاست که گواهی سپرده میتواند اهمیت بیشتری پیدا کند. اگر محصول فیزیکی در انبار استاندارد قرار گیرد و در مقابل آن گواهی قابل معامله صادر شود، بخشی از عرضه پسته از بازار غیر شفاف و سنتی به تابلوی معاملات منتقل میشود. این اتفاق میتواند به تدریج قیمت مرجع ایجاد کند؛ قیمتی که برای تولیدکننده، خریدار و حتی صادرکننده قابل مشاهده باشد.
با این حال، برای تبدیل شدن گواهی پسته به یک بازار بالغ، چند شرط ضروری است. افزایش تعداد انبارهای پذیرششده، ورود حجم بیشتری از محصول، افزایش مشارکت تولیدکنندگان و صادرکنندگان، ایجاد عمق در سفارشها میتواند بر آینده قیمت پسته موثر واقع شود. همچنین خطر آن وجود دارد که رشدهای بزرگ اولیه بیشتر از آنکه نماینده ارزش بنیادی پسته باشند، حاصل کمعمقی بازار و ورود نقدینگی جدید باشند.
دلار موتور تورمی و ارزی بازار بوده، اما پسته علاوه بر دریافت این نیروی محرک، از ویژگیهای یک کالای صادراتی و کمیاب، فصل برداشت، قیمت جهانی، محدودیت عرضه و کشف قیمت در یک بازار تازهتاسیس نیز بهره برده است. به همین دلیل، فاصله ۸۷ درصدی گواهی پسته با رشد ۳۵ درصدی دلار، بیش از آنکه پایان داستان باشد، میتواند اولین نشانه از شکلگیری یک بازار جدید باشد.