آیا سرکوب نرخ سود، تورم را کنترل میکند؟
موتور اصلی رشد نقدینگی
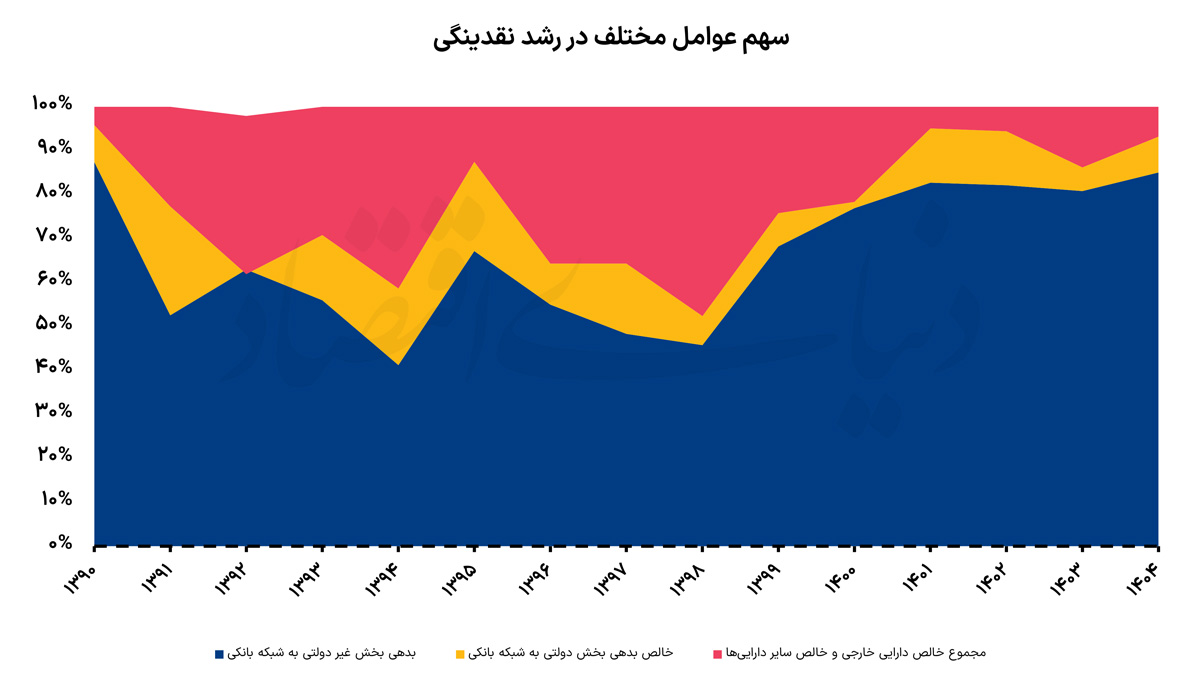
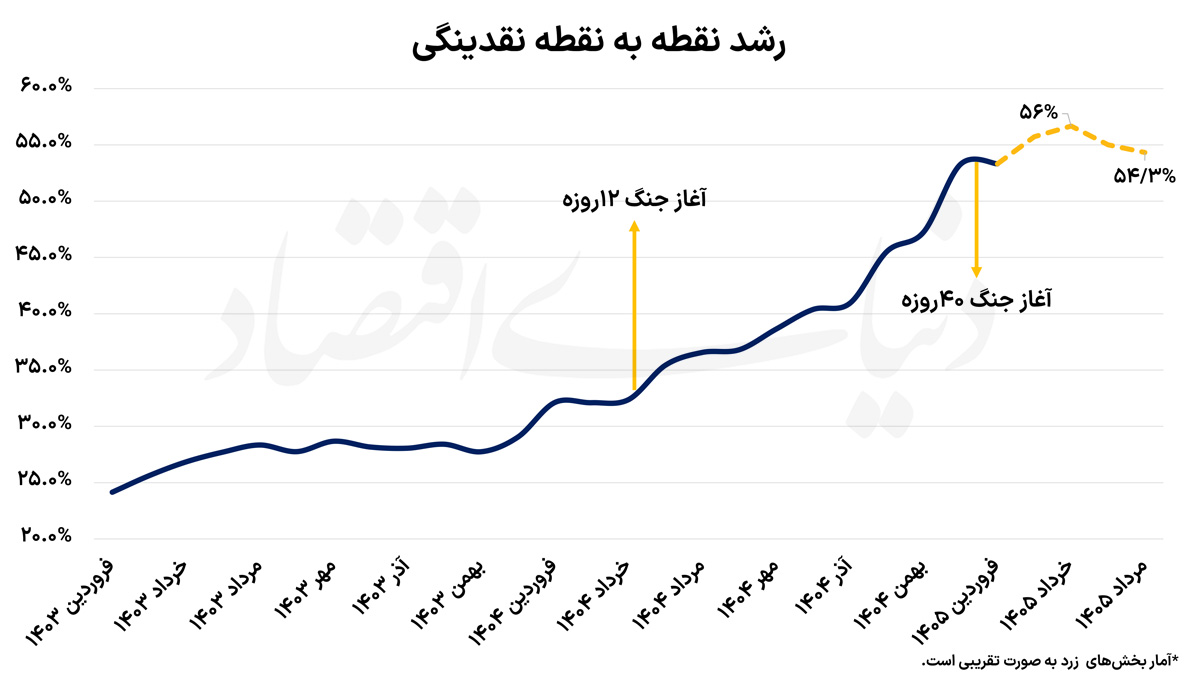
حامد آذرگون: بر اساس آمار بانک مرکزی، 85 درصد از افزایش نقدینگی در سال 1404، به دلیل تسهیلات بانکها و موسسات اعتباری به بخش «غیردولتی» بوده است. با توجه به رشد بیش از 53 درصدی نقدینگی در سال 1404، تسهیلات بانکی، نقدینگی را به اندازه 45 درصد افزایش داده است. افزایش قدرت تورمزایی هر واحد نقدینگی در سالهای اخیر، به معنای آن است که بخش مهمی از تورم در ایران ناشی از تسهیلات مجموعه بانکها به بخش غیردولتی است.
بررسی روند گذشته، حاکی از افزایش نقش تسهیلات بانکی در خلق نقدینگی است. در دهه 1390، بهطور میانگین، 60 درصد خلق نقدینگی ناشی از تسهیلات اعطایی بوده درحالیکه این مقدار از سال 1400 به بیش از 80 درصد رسیده است. در همین مدت، نقش خالص بدهی دولت به شبکه بانکی، از 12.5 درصد به کمتر از 8 درصد کاهش یافته است. سرکوب نرخ واقعی سود در مقادیر منفی، تسهیلات تکلیفی و عملیاتهای فرابودجهای دولت، نیاز بنگاهها به سرمایه در گردش و همچنین ضعف سازوکارهای تخصیصی و نظارتی، از جمله مهمترین عوامل تبدیل شدن تسهیلات بانکی به موتور اصلی خلق نقدینگی در ایران است. تورم مزمن و فزاینده را میتوان یکی از بزرگترین مسائل اقتصاد ایران دانست. نرخهای بالای تورم، علاوه بر آسیبی که به ثبات اقتصادی و سرمایهگذاری وارد میکند، موجب افزایش نابرابری و کاهش سرمایه اجتماعی نیز میشود. بر اساس نظریههای علم اقتصاد، رشد نقدینگی عامل اصلی و بلندمدت تورم است. از این منظر، ریشهیابی رشد نقدینگی و تلاش برای درمان آن، یکی از مهمترین اصلاحات ضروری اقتصاد ایران است.
چهار منبع خلق نقدینگی در شبکه بانکی
نقدینگی نامی است که بر مجموع اسکناس و مسکوک موجود در بازار و سپردههای دیداری و غیردیداری نزد بانکها گذاشته شده است. با این حال، حدود 98 درصد نقدینگی را بخش دوم، یعنی سپردههای بانکی تشکیل میدهد. بانکها به روشهای متفاوتی امکان «خلق اعتبار» دارند که در چهار گروه کلی دستهبندی میشود.
تسهیلات، مهمترین موتور خلق نقدینگی
اولین روش که بر اساس آمار، مهمترین روش نیز هست، اعطای تسهیلات به بخش غیردولتی است. بانکها با اخذ وثیقه از مردم، وامهایی با نرخ سود و سررسید مشخص، به بنگاهها و خانوارها اعطا میکنند. بیش از 80 درصد نقدینگی خلق شده در 5 سال گذشته، از این کانال بوده است. برای مثال، از حدود 5 هزار و 415 هزارمیلیارد تومان نقدینگی خلق شده در سال 1404، 4 هزار و 600 هزارمیلیارد تومان، ناشی از تسهیلات بانکی بوده است. علاوه بر وامهای قرضالحسنه و وامهایی که طبق «قانون و مقررات» به اشخاص خاص داده میشود، نرخ سود بقیه وامها نیز بسیار پایین است.
در شرایطی که نرخ تورم بسیار بالا است، اعطای تسهیلات با نرخهایی حدود 20 درصد به معنای انتفاع زیاد وامگیرندگان و زیان وامدهندگان است. از این رو، تقاضای اخذ وام در ایران، بسیار بیشتر از ظرفیت و نیاز اقتصاد است. در نبود بازار آزاد پول و سرمایه، تخصیص تسهیلات محدود به تقاضاهای تقریبا نامحدود، توسط سازوکاری بوروکراتیک انجام میشود. این سازوکار غیربازاری، مستعد انواع ناکارآییها است. مسابقه بازیگران اقتصادی مختلف برای دسترسی به وامهایی کمیاب ولی بسیار ارزان، موجب خلق بیش از حد نقدینگی از یکسو و تخصیص غیر بهینه آن از سوی دیگر میشود. بنابراین انتشار اخبارهایی مثل تسهیلات حدود 100 هزارمیلیارد تومانی مجموعه بانکها به کارمندان خود در سال 1403، تسهیلات کلان به اشخاص حقیقی و حقوقی مرتبط به بانکها، و ظهور بدهکاران بزرگ بانکی، از مهمترین جلوههای غلبه سازوکار غیربازاری در تخصیص منابع بوده که ریشه اصلی آن در سرکوب نرخ سود در مقادیر غیر واقعی و عدم نظارت موثر است.
پیدا و پنهان کسری بودجه
روش دوم خلق نقدینگی در شبکه بانکی، که بانکهای ایران مجبور به استفاده از آن میشوند، افزایش «خالص بدهی بخش دولتی» به شبکه بانکی است. در این روش، دولت برای جبران کسری بودجه، شبکه بانکی را مجبور به خرید اوراق بدهی خود میکند. بر اساس آمار رسمی بانک مرکزی، حدود 8 درصد نقدینگی خلق شده در 5 سال گذشته ناشی از افزایش خالص بدهی دولت به شبکه بانکی بوده است. کاهش سهم خالص بدهی دولت از میانگین 12.5 درصد در طول دهه 1390 به حدود 8 درصد در 5 سال گذشته، لزوما به معنای کاهش نقش کسری بودجه در خلق نقدینگی نیست. بخشی از بدهیهای دولت به شبکه بانکی، در بخش بدهیهای غیردولتی ثبت میشود.
برای مثال، دولت به جای پرداخت پول نقد به پیمانکاران، اسنادی برای تصفیه حساب در آینده منتشر میکند و پیمانکاران نیز با استفاده از این اسناد میتوانند از بانک وام دریافت کنند. با رسیدن به روز تصفیه حساب، دولت بدهی خود به پیمانکار را پرداخت نمیکند و به بانک نیز دستور میدهد که فشاری بر پیمانکار وارد نکند. بخشی از بدهیهایی که بخش غیردولتی به شبکه بانکی دارد، در اصل بدهی دولت به شبکه بانکی است که در صورت تهاتر بدهیها با یکدیگر، نقش دولت مشخص خواهد شد. علاوه بر این، بخشی از بدهی بنگاههایی که قیمت محصولاتشان توسط دولت تعیین میشود نیز مربوط به دولت است. بنابراین شفافسازی ساختار بودجه و عملیاتهای مالی دولت که میتواند نقش هر نهاد را در خلق نقدینگی روشنتر کند نیز یکی از اصلاحات ضروری اقتصاد ایران است.
خرید دارایی با خلق نقدینگی
روشهای سوم و چهارم خلق نقدینگی توسط شبکه بانکی، خرید یک دارایی داخلی یا خارجی است. برای مثال، شبکه بانکی طلا و دلار را از بازار میخرد و در ازای آن سپرده اشخاص را شارژ میکند. همچنین خرید داراییهای داخلی مثل مستغلات و سهام بنگاهها نیز موجب شارژ سپرده اشخاص میشود. برای نمونه، بانک ملت حدود 2500 دارایی غیرمنقول شامل شعب مختلف دارد که اگر آنها را خریده باشد، سپردههایی در ازای آن شارژ شده است. بیش از 9 درصد خلق نقدینگی در 5 سال گذشته، ناشی از افزایش خالص داراییهای خارجی و خالص سایر داراییهای شبکه بانکی بوده است. سهم این عامل در خلق نقدینگی در دهه 1390، حدود 31 درصد بوده که حاکی از کاهشی قابلتوجه در سالهای گذشته است.
تفاوت بانکها با اشخاص عادی در این است که آنها توانایی خلق اعتبار دارند. اعتبار در معامله میان اشخاص عادی از حسابی به حساب دیگر منتقل میشود اما هنگامی که یک طرف معامله بانک باشد، اعتبار خلق میشود. بنابراین نظارت دقیق بانک مرکزی بر معاملات و کیفیت داراییهای بانکها، بسیار ضروری است. صنعت بانکداری به دلیل ماهیت بسیار حساس آن برای عملکرد اقتصاد، در دنیا تحت شدیدترین قواعد و تنظیمگریهای دولتی عمل میکند. در استانداردهای جهانی بازل، که شیوه تنظیمگری علمی نظام بانکی را بیان میکند، اصولی طراحی شده است تا رفتار بانکها قاعدهمند شود. جبران فاصله نظام بانکداری ایران از استانداردهای بینالمللی، پروژهای بسیار دشوار و تخصصی است که برای کنترل تورم و رشد تولید ضروری است.
دوئل اقتصاد و بانک مرکزی
افزایش بدهی بخش غیردولتی به شبکه بانکی به عنوان مهمترین عامل رشد نقدینگی در ایران، از دو سمت متضاد تحتتاثیر قرار میگیرد. از یکسو بانک مرکزی تلاش میکند رشد تسهیلات را محدود کند و از سوی دیگر نیاز اقتصاد به نقدینگی و سرمایه در گردش، رشد تسهیلات را اجتنابناپذیر میکند. شوکهای ارزی و افزایش انتظارات تورمی موجب افزایش نیاز اقتصاد به تسهیلات بانکی میشود. هزینه تولید بنگاههایی که از نهادههای وارداتی استفاده میکنند و قیمت داخلی محصولات صنایع صادراتی، پس از هر شوک ارزی افزایش مییابد. با افزایش هزینه تولید بنگاهها، نیاز آنها به نقدینگی و تسهیلات بانکی نیز افزایش مییابد. ممانعت از پرداخت تسهیلات در این شرایط میتواند موجب رکود اقتصادی شود.
علاوه بر این، کنترل رشد تسهیلات در شرایطی که انتظارات تورمی بالا است نیز میتواند موجب رکود اقتصادی شود. در شرایطی که قیمتگذاری محصولات مطابق با انتظارات افزایش مییابد، کمبود نقدینگی و کاهش تقاضا، تا زمان تعدیل انتظارات موجب رکود میشود. از منظری دیگر، انتظارات تورمی و افزایش مستمر سطح عمومی قیمتها نیز بدون رشد مداوم نقدینگی تقریبا غیر ممکن است. انتظارات تورمی بالا و شوکهای ارزی، رشد نقدینگی را اجتنابناپذیر میکند و رشد نقدینگی نیز انتظارات تورمی آحاد اقتصادی را در سطوح بالا تثبیت میکند. حلقه مفقوده در این چرخه، «اعتماد به سیاستگذار پولی» است. در کشورهایی که سیاستگذار پولی از مقبولیت عمومی برخوردار است، لنگر انتظارات تورمی از نرخ ارز به وعدههای سیاستگذار منتقل شده و هزینه کنترل تورم بسیار کاهش مییابد. بنابراین شاید بتوان مهمترین ماموریت بانک مرکزی ایران را در سال آینده، بازیابی اعتماد عمومی دانست.