کاهش قیمت نفت پس از اعلام آزادسازی ذخایر اروپا را نباید با پایان بحران انرژی اشتباه گرفت
خرید زمان با ذخایر راهبردی
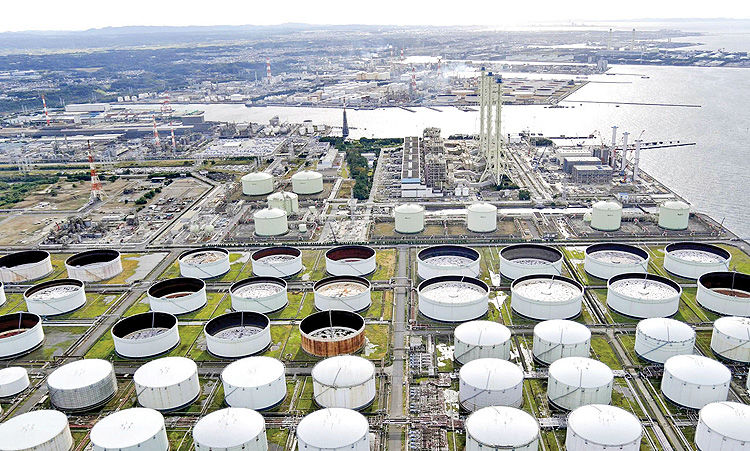
حمید ملازاده: بازار جهانی نفت وارد مرحلهای شده که در آن ریسک عرضه را دیگر نمیتوان فقط با تعداد بشکههای تولیدشده سنجید. از یکسو، کشورهای گروه هفت تصمیم گرفتهاند در هماهنگی با آژانس بینالمللی انرژی، ۱۰۰میلیون بشکه نفت خام و فرآوردههای نفتی از ذخایر اضطراری آزاد کنند؛ از سوی دیگر، عربستان سعودی در حال بررسی یک عملیات نظامی گسترده برای بازپسگیری کنترل بابالمندب از حوثیهاست؛ مسیری که در شرایط اختلال در تنگه هرمز، اهمیت آن برای تجارت انرژی چند برابر شده است. در ظاهر، این دو خبر دو داستان جداگانهاند: یکی اقتصادی و دیگری نظامی. اما برای بازار نفت، هر دو به یک پرسش واحد ختم میشوند: آیا جهان میتواند جریان فیزیکی انرژی را در شرایطی که چند گلوگاه اصلی همزمان ناامن شدهاند، حفظ کند؟
رهبران گروه هفت روز دوم اکتبر توافق کردند آزادسازی ۱۰۰میلیون بشکه را از طریق IEA و طی چهار ماه آغاز و بخش قابلتوجهی از عرضه گازوئیل را در همان ۲۰روز نخست وارد بازار کنند. آنها همچنین بر هماهنگی زمان تعمیرات پالایشگاهها و افزایش موقت نرخ بهرهبرداری از ظرفیت پالایشی تاکید کردند؛ موضوعی که نشان میدهد نگرانی اصلی دیگر فقط کمبود نفت خام نیست، بلکه کمبود فرآورده، بهویژه گازوئیل، به نقطه حساس بازار تبدیل شده است. این نکته بسیار مهم است. اگر بحران صرفا کمبود نفت خام بود، آزادسازی ذخایر نفتی میتوانست مستقیما شکاف عرضه را پر کند؛ اما وقتی پالایشگاهها آسیب دیدهاند، صادرات روسیه و چین و خاورمیانه محدود شده و مسیرهای حملونقل ناامن هستند، یک بشکه نفت ذخیرهشده الزاما به معنای یک بشکه گازوئیل در دسترس مصرفکننده نیست.
آژانس بینالمللی انرژی نیز دقیقا بر همین تفاوت تاکید کرده است. فاتح بیرول رئیس سازمان میگوید درحالیکه صادرات نفت خام خاورمیانه به میزان قابلتوجهی احیا شده، جریان فرآوردههای پالایشی همچنان بهشدت محدود و حملات اوکراین به پالایشگاههای روسیه فشار بر بازار گازوئیل را تشدید کرده است. به گفته IEA، پیش از تصمیم جدید G7 نیز حدود ۳۲۵میلیون بشکه از ۴۰۰میلیون بشکهای که در اقدام جمعی ماه مارس وعده داده شده بود، به تدریج به بازار وارد شد. بنابراین تصمیم جدید را نباید صرفا بهعنوان «تزریق ۱۰۰میلیون بشکه نفت به بازار» خواند. این تصمیم اعتراف عملی کشورهای صنعتی به این واقعیت است که بازار فیزیکی انرژی تحت فشار قرار گرفته و سازوکار بازار بهتنهایی برای عبور سریع از شوک کافی نیست.
اما همینجا یک پرسش مهمتر شکل میگیرد: ذخایر استراتژیک تا کجا میتوانند نقش ضربهگیر را بازی کنند؟ آزادسازی ذخایر، عرضه امروز را افزایش میدهد، اما ذخیرهای که مصرف شد دیگر برای بحران بعدی در دسترس نیست. به همین دلیل، ذخایر اضطراری بیش از آنکه درمان بحران باشند، زمان میخرند. اگر در این فاصله جریان عادی نفت و فرآوردهها احیا شود، سیاست موفق بوده است؛ اما اگر اختلال ادامه یابد، دولتها با یک معادله دشوار روبهرو خواهند شد: کاهش فشار قیمت امروز در مقابل کاهش حاشیه امنیت انرژی فردا. از این منظر، چهار ماه آزادسازی ذخایر را باید یک پنجره زمانی دانست، نه یک راهحل دائمی.
چرا بابالمندب مهمتر شده؟
در همین شرایط، خبر برنامه احتمالی عربستان برای عملیات علیه حوثیها اهمیت ویژهای پیدا میکند. بر اساس گزارش رویترز، ریاض در حال بررسی گزینههایی برای بازپسگیری مناطق اطراف بابالمندب است؛ از یک عملیات محدود در نوار ساحلی تا حملهای گستردهتر در چند جبهه. نیروهای یمنی تحت حمایت عربستان قرار است نقش اصلی را در عملیات زمینی داشته باشند و نیروی هوایی عربستان از آنها پشتیبانی کند. برآورد منابع مطلع این است که در صورت اجرای عملیات در مقیاس بزرگ، بیش از ۱۰۰هزار نیروی یمنی ممکن است بسیج شوند. اما برای بازار نفت، تعداد نیروها مساله اصلی نیست. اهمیت خبر در خود بابالمندب است.
بابالمندب دروازه جنوبی دریای سرخ است و مسیر مهمی برای ارتباط دریای مدیترانه با آسیا محسوب میشود. رویترز گزارش داده که این مسیر امسال، در شرایط اختلال شدید در هرمز، اهمیت بیشتری پیدا کرده و بهعنوان یک مسیر جایگزین برای حملونقل انرژی اهمیت یافته است. اینجا بازار با یک وضعیت کمسابقه مواجه میشود: دو گلوگاه دریایی مهم در یک منطقه و همزمان در معرض ریسک قرار گرفتهاند. هرمز در شرق خلیجفارس، خروجی اصلی نفت و LNG تولیدکنندگان خلیجفارس است. بابالمندب در جنوب دریای سرخ، یکی از مسیرهای اصلی اتصال تجارت آسیا و اروپا است.
اگر یکی از این دو مسیر دچار اختلال شود، شرکتهای کشتیرانی میتوانند بخشی از فشار را با تغییر مسیر، افزایش زمان سفر، استفاده از مسیرهای جایگزین یا اتکا به ذخایر جبران کنند. اما اگر هر دو همزمان ناامن باشند، هزینه انعطافپذیری سیستم بهطور محسوسی افزایش مییابد. در چنین شرایطی، مساله فقط «عبور نکردن یک نفتکش» نیست. مساله این است که نفتکش بعدی باید مسیر طولانیتری را طی کند، سوخت بیشتری مصرف کند، بیمه بیشتری بپردازد، دیرتر به پالایشگاه برسد و ممکن است برای محموله بعدی نیز با تاخیر مواجه شود. یعنی حتی اگر یک بشکه نفت تولید شود، هزینه رساندن آن بشکه به مصرفکننده افزایش مییابد.
سناریوی اول: فروکش بحران با ذخایر اضطراری
در خوشبینانهترین سناریو، آزادسازی ذخایرG7 با نظارت IEA در کوتاهمدت فشار بازار فرآوردهها را کاهش میدهد. همزمان، جریان نفت خاورمیانه بیشتر احیا میشود، عملیات نظامی در بابالمندب محدود باقی میماند و مسیرهای دریایی بهتدریج ثبات پیدا میکنند.
در این حالت، ذخایر نقش «پل» را بازی کردهاند: بازار فقط به اندازهای عرضه اضطراری دریافت کرده که زمان لازم برای بازگشت عرضه عادی فراهم شود. در این سناریو، فشار بر قیمت نفت و گازوئیل کاهش مییابد و بازار دوباره بیشتر به متغیرهای بنیادی مانند تقاضای جهانی، رشد اقتصادی و سیاست تولیدکنندگان بازمیگردد.
سناریوی دوم: ذخایر فقط زمان میخرند
اما اگر درگیریها ادامه پیدا کند، داستان متفاوت میشود. فرض کنیم صادرات نفت خاورمیانه بهتر شود؛ اما پالایشگاههای روسیه همچنان با محدودیت مواجه باشند، صادرات فرآورده چین پایین بماند و ریسک حملونقل در دریای سرخ و خلیجفارس ادامه پیدا کند. در این صورت، ذخایر استراتژیک میتوانند کمبود را به تعویق بیندازند؛ اما نمیتوانند ظرفیت پالایشی ازدسترفته یا مسیرهای ناامن را جایگزین کنند. این سناریو برای بازار گازوئیل مهمتر از نفت خام است؛ زیرا بازار ممکن است همزمان شاهد کاهش فشار روی برنت و تداوم فشار در بازار فرآوردهها باشد.
سناریوی سوم: دو گلوگاه، یک بازار
پرریسکترین سناریو، نه الزاما بستهشدن کامل هرمز یا بابالمندب، بلکه اختلال همزمان و نسبی در هر دو مسیر است. در چنین شرایطی، لازم نیست هر دو تنگه کاملا بسته شوند. کافی است ریسک حملونقل آنقدر بالا برود که بخشی از مالکان نفتکشها و شرکتهای بیمه از پذیرش ریسک خودداری یا هزینه حمل را بهشدت افزایش دهند. این همان نقطهای است که بازار نفت میتواند با پدیدهای مواجه شود که از نظر اقتصادی بسیار مهم است: کمبود ظرفیت لجستیک پیش از کمبود فیزیکی نفت. به عبارت دیگر، ممکن است نفت در مخزن وجود داشته باشد؛ اما انتقال آن به بازار با هزینه و ریسک بسیار بالایی انجام شود.
تناقض بزرگ بازار نفت
اینجاست که تصمیم G7 و تحولات بابالمندب به یکدیگر متصل میشوند. G7 در حال افزایش عرضه اضطراری است؛ درحالیکه عربستان تلاش میکند امنیت مسیر عرضه را بازسازی کند. اولی روی موجودیها کار میکند؛ دومی روی زیرساخت جغرافیایی تجارت و این شاید مهمترین پیام بازار امروز باشد: امنیت انرژی دیگر فقط به میزان تولید نفت وابسته نیست؛ به توانایی جهان برای عبور دادن آن نفت از چند گلوگاه آسیبپذیر، پالایش آن و رساندن فرآورده به مصرفکننده نیز وابسته است. به همین دلیل، کاهش مقطعی قیمت نفت پس از اعلام آزادسازی ذخایر نباید با پایان بحران اشتباه گرفته شود. قیمت ممکن است با خبر افزایش عرضه پایین بیاید؛ اما اگر ریسکهای فیزیکی پابرجا بمانند، «حق بیمه ریسک» میتواند بهسرعت بازگردد.
سوال اصلی برای بازار
شاید مهمترین پرسش اکنون این نباشد که G7 چندمیلیون بشکه از ذخایر خود آزاد میکند یا حتی اینکه عربستان عملیات بابالمندب را آغاز میکند یا نه؟ پرسش عمیقتر این است: آیا بازار انرژی میتواند پیش از تمامشدن ذخایر اضطراری، دوباره به یک شبکه قابلاعتماد از مسیرهای تولید، پالایش و حملونقل بازگردد؟ اگر پاسخ مثبت باشد، ۱۰۰میلیون بشکه ذخایر G7 میتواند یک پل موقت برای عبور از بحران باشد. اما اگر پاسخ منفی باشد، جهان با مسالهای بسیار بزرگتر روبهرو خواهد شد: بازاری که در آن نفت در دسترس است، اما مسیر امن، ظرفیت پالایش و اطمینان لازم برای رساندن آن به مصرفکننده وجود ندارد و در چنین بازاری، دیگر سوال اصلی «هر بشکه نفت چقدر است؟» نیست؛ سوال این است که هر بشکه نفت برای رسیدن سالم و بهموقع به مصرفکننده، چند گلوگاه را باید پشت سر بگذارد؟