پیوند اقتصاد ایران با شبکه تولید بینالمللی در دهه ۹۰ کاهش یافت
عقبگرد صنعت در زنجیره جهانی
دو شاخص برای سنجش یک پیوند
شاخص ارزش افزوده خارجی در صادرات ناخالص نشان میدهد چه سهمی از صادرات ناخالص یک کشور، از نهادههای واسطهای وارداتی تشکیل شده است. این شاخص در ادبیات زنجیرههای ارزش جهانی، معیاری برای سنجش مشارکت پسین است؛ به این معنا که یک اقتصاد تا چه اندازه در تولید صادراتی خود از نهادهها، فناوری و محصولات واسطهای سایر کشورها استفاده میکند. در مقابل، شاخص ارزش افزوده داخلی در صادرات ناخالص سهم ارزش افزودهای را نشان میدهد که در داخل کشور در تولید کالاهای صادراتی ایجاد شده است. افزایش این شاخص به تنهایی نشانهای مثبت یا منفی نیست. در یک اقتصاد صنعتی میتواند نشانه ظرفیت بالای تولید داخلی باشد، اما در اقتصادی که بخش مهمی از صادرات آن را مواد خام و محصولات اولیه تشکیل میدهد، میتواند به معنای آن باشد که کشور بیشتر در نقش تامینکننده نهاده و مواد اولیه در زنجیره جهانی باقی مانده است.
صادرات ایران داخلیتر شد
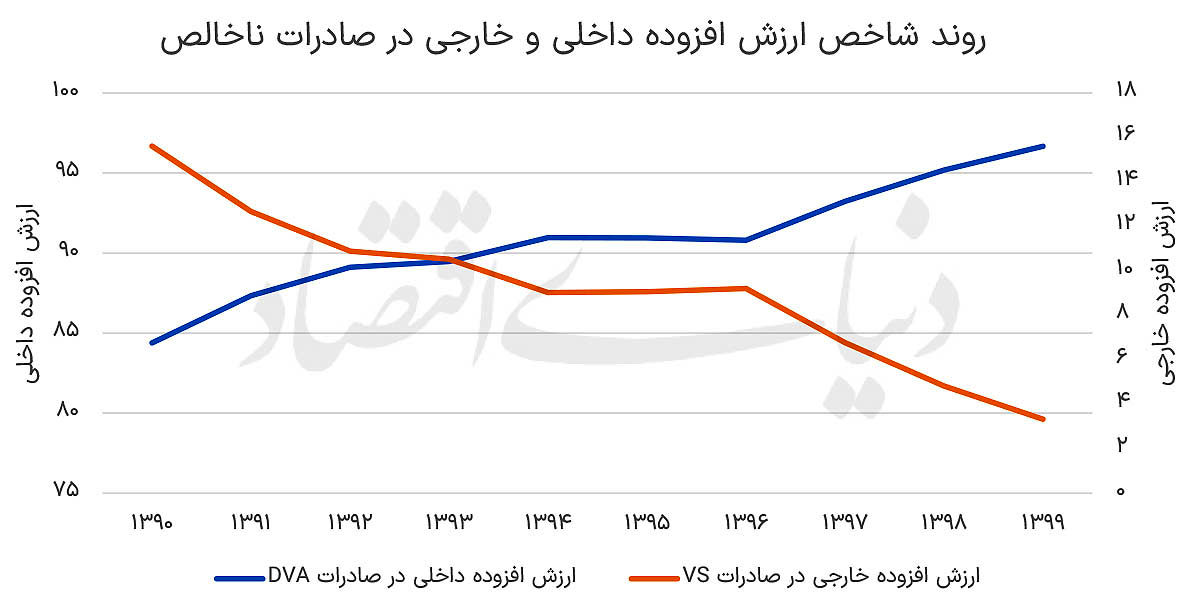
مهمترین یافته گزارش، کاهش شدید ارزش افزوده خارجی و افزایش همزمان ارزش افزوده داخلی در صادرات ناخالص در دهه ۱۳۹۰ است. بر اساس محاسبات گزارش، ارزش افزوده خارجی در صادرات ناخالص اقتصاد ایران از حدود ۱۵.۶درصد در سال ۱۳۹۰ به حدود ۳.۳درصد در سال ۱۳۹۹ رسیده است؛ یعنی حدود ۸۰درصد کاهش. همزمان، سهم ارزش افزوده داخلی از حدود ۸۴درصد به حدود ۹۶درصد افزایش یافته است.
این تغییر به معنای آن است که صادرات ایران در پایان دهه بیش از گذشته بر نهادهها و ظرفیتهای داخلی متکی بوده و سهم نهادههای وارداتی در تولید صادراتی کاهش یافته است. گزارش این تحول را نشانه کاهش پیوند اقتصاد ایران با زنجیرههای ارزش جهانی میداند.
این روند در بخشهای صنعتی اهمیت بیشتری دارد. صنایع، برخلاف فعالیتهای منبعمحور، ظرفیت بیشتری برای مشارکت در زنجیرههای تولید بینالمللی دارند؛ زیرا میتوانند با استفاده از نهادههای واسطهای، فناوری و دانش فنی خارجی در مراحل مختلف تولید حضور پیدا کنند. از این منظر، کاهش ارزش افزوده خارجی در بخش صنعت میتواند نشانه محدود شدن دسترسی صنایع ایران به این پیوندها باشد.
در سوی دیگر، بخشهایی مانند نفت، گاز و سایر معادن از ابتدا ارزش افزوده خارجی پایینی داشتهاند؛ زیرا تولید و صادرات آنها وابستگی کمتری به نهادههای واسطهای وارداتی دارد. بنابراین کاهش ارزش افزوده خارجی در این بخشها را نمیتوان با همان معنایی تفسیر کرد که کاهش این شاخص در صنعت دارد.
نکته مهم گزارش این است که افزایش سهم ارزش افزوده داخلی در صادرات الزاما به معنای بهبود کیفیت مشارکت ایران در اقتصاد جهانی نیست. اگر افزایش DVA عمدتا از مسیر صادرات نفت، گاز، مواد معدنی و سایر کالاهای منبعمحور اتفاق بیفتد، ممکن است سهم ایران در زنجیره جهانی همچنان به مراحل ابتدایی تولید محدود باشد و بخشهای با ارزش افزوده بالاتر در کشورهای دیگر قرار گرفته باشند.
از این منظر، همزمانی دو روند ارزش افزوده داخلی و خارجی تصویر مهمتری از اقتصاد ایران ارائه میکند: صادرات ایران در طول دهه ۱۳۹۰ داخلیتر شده، اما این داخلیتر شدن الزاما به معنای ارتقای جایگاه ایران در زنجیرههای ارزش جهانی نبوده است.
یک دهه و چند دوره متفاوت
با وجود اهمیت این یافته، یکی از محدودیتهای اصلی گزارش در نحوه روایت این دهه نهفته است. فاصله سالهای ۱۳۹۰ تا ۱۳۹۹ را نمیتوان یک دوره کاملا همگن در نظر گرفت. اقتصاد ایران در این دوره با چند تغییر بزرگ مواجه شد؛ در آغاز این دهه ایران با تحریمهای شدید دوره اوباما مواجه بود و سپس با امضای برجام گشایشی موقتی در سطح بینالملل انجام شد، در سال ۹۷آمریکا از برجام خارج شد و موج جدیدی از تحریمها را علیه ایران به راه انداخت. در پایان این دهه نیز بحران همهگیری کووید اقتصاد جهانی را با چالش روبهرو کرد. همچنین باید در نظر داشت که استفاده از سال ۱۳۹۰ به عنوان یک حالت پایه از اقتصاد ایران چندان درست نیست، چراکه در همان زمان نیز تحریمها آغاز شده بود. با این حال، تحلیل گزارش عمدتا بر روند کلی این دهه متمرکز است و تغییرات VS و DVA را به تفکیک این نقاط عطف بررسی نمیکند.
در نتیجه، نمودارها بهخوبی نشان میدهند چه اتفاقی افتاده است، اما برای پاسخ به این پرسش که چرا این اتفاق افتاده است اطلاعات محدودی ارائه میکنند.
خود گزارش نیز تصریح میکند که شناسایی علت دقیق تغییرات مبادلات واسطهای، از جمله نقش تحریم، سیاست ارزی یا تغییر الگوی تولید، موضوع اصلی این مطالعه نیست. این محدودیت، دامنه نتیجهگیریهای علّی را محدود میکند.
تجمیع بخشها؛ هزینه یک تصویر کلی
گزارش در ابتدا از ۷۵ فعالیت اقتصادی در جداول داده-ستانده استفاده میکند، اما در بخش تحلیل آنها را در قالب شش گروه اصلی اقتصادی بررسی میکند. این تجمیع برای ارائه تصویری کلان از روندها مفید است، اما بخشی از ناهمگونی درون صنایع را از بین میبرد. برای مثال، صنایع مختلف از نظر فناوری، شدت واردات نهاده، وابستگی به ماشینآلات و جایگاه در زنجیره ارزش تفاوت زیادی دارند. بنابراین افت ارزش افزوده خارجی در گروه «صنایع» لزوما به این معنا نیست که تمام زیرگروههای صنعتی به یک اندازه از زنجیرههای جهانی فاصله گرفتهاند. تحلیل در سطح صنعت یا بنگاه میتوانست تصویر دقیقتری از این تفاوتها ارائه کند. کاهش ارزش افزوده خارجی در سطح «صنایع» میتواند از دو مسیر کاملا متفاوت بیاید: هر زیربخش واقعا کمتر از نهاده خارجی استفاده میکند که به اثر جانشینی (substitution effect) شناخته میشود، یا ترکیب صادراتی بهسمت زیربخشهایی با ارزش افزوده خارجی ذاتا پایینتر جابهجا شده است که به آن composition effect گفته میشود؛ بدون اینکه هیچ بنگاهی رفتارش عوض شده باشد. این دو تفسیر پیامدهای سیاستی کاملا متفاوتی دارند و گزارش هیچ راهی برای تفکیک آنها با دادههای تجمیعشده در اختیار خواننده نمیگذارد.
جهانیزدایی یا بازآرایی زنجیرهها؟
گزارش همچنین تحولات اقتصاد جهانی را در چارچوب افزایش ریسکهای ژئوپلیتیک، فراخوانی زنجیرهها به داخل کشورها و حرکت به سمت زنجیرههای منطقهای توضیح میدهد. این چارچوب برای فهم تحولات اخیر اقتصاد جهانی مهم است، اما باید میان دو گزاره تمایز گذاشت: کاهش ادغام ایران در زنجیرههای جهانی و افول کلی زنجیرههای ارزش جهانی. دادههای گزارش، کاهش پیوند ایران با زنجیرههای ارزش جهانی در دهه ۱۳۹۰را نشان میدهد، اما برای نسبت دادن آن به افول زنجیرههای جهانی، شواهد بیشتری لازم است. بخش مهمی از این دوره با تحریمها و محدودیتهای خاص اقتصاد ایران همراه بوده و نمیتوان افت مشارکت ایران را صرفا به یک روند جهانی نسبت داد. پژوهش، «جهانیزدایی» را روندی قطعی معرفی میکند، درحالیکه درباره آینده جهانیسازی اجماع وجود ندارد. برخی اقتصاددانان از «جهانیسازی کند» و برخی از «بازجهانیسازی» سخن میگویند. از این رو، نسبت دادن افت پیوند ایران با اقتصاد جهانی به یک روند اجتنابناپذیر، میتواند سهم تحریم و انزوای ناشی از آن را در این افت کمرنگ کند.
پرسش بزرگ تجارت ایران
اهمیت گزارش در این است که تغییر ساختار مشارکت ایران در تجارت جهانی را با شاخصهای قابلاندازهگیری نشان میدهد: در طول دهه ۱۳۹۰، سهم نهادههای خارجی در صادرات کاهش یافته و همزمان سهم ارزش افزوده داخلی افزایش پیدا کرده است. اما این یافته یک پرسش مهمتر را باز میگذارد: آیا کاهش پیوند با زنجیرههای جهانی نتیجه یک انتخاب سیاستی و تغییر الگوی تولید بوده یا عمدتا پیامد محدودیتهای خارجی و کاهش دسترسی به نهاده، فناوری و بازارهای جهانی؟ پاسخ به این پرسش به تحلیل دورههای مختلف تحریم و گشایش، تفکیک دقیقتر صنایع و استفاده از دادههای بنگاهها و تجارت خارجی نیاز دارد.