بازگشت تقاضا به رینگ سیمان بورس کالا؛
پایان تابستان سخت سیمانیها؟
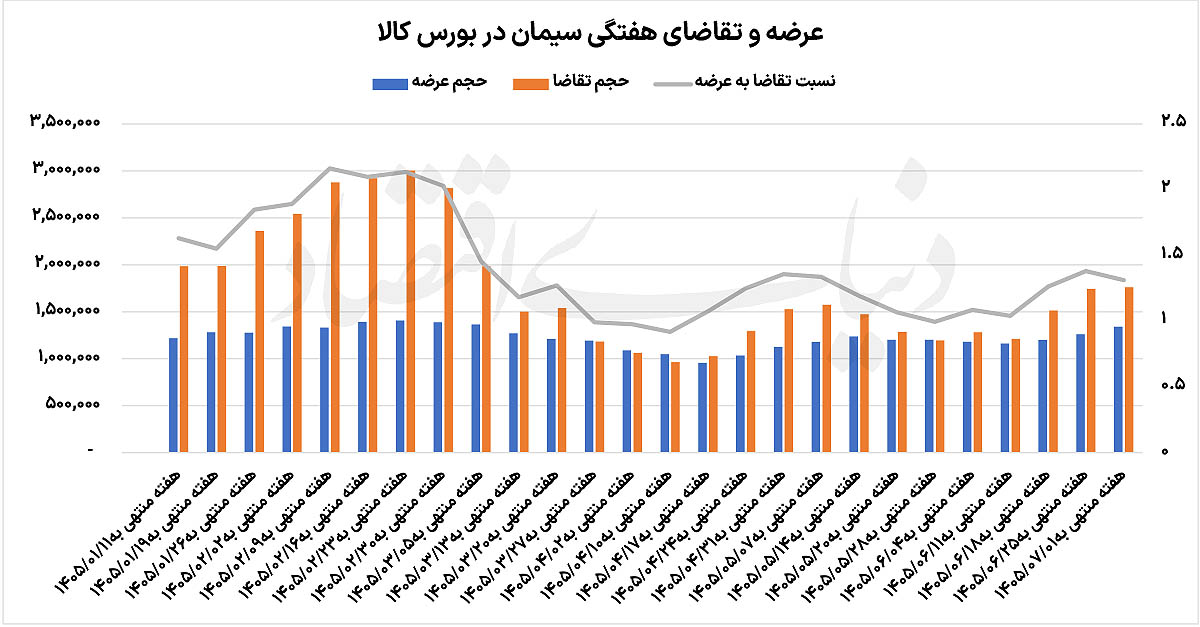
در هفته پایانی تابستان، عرضه سیمان دوباره به بالای یکمیلیون و ۳۰۰ هزار تن رسیده است و در مقابل، تقاضای ثبتشده در بورس کالا با جهشی قابلتوجه به حدود یکمیلیون و ۷۶۰ هزار تن رسیده است. این میزان تقاضا از هفته ابتدایی خردادماه تاکنون مشاهده نشده است. به این ترتیب، نسبت تقاضا به عرضه که در میانه تابستان به زیر یک واحد رسیده بود، اکنون از ۱.۵ واحد عبور کرده است. به بیان دیگر، خریداران در هفته پایانی شهریور برای هر تن سیمان عرضهشده، بیش از یکونیم تن تقاضا ثبت کردهاند. این تغییر در شرایطی اتفاق افتاده است که قیمت برخی تیپهای پرمعامله سیمان نیز در هفته گذشته افزایش یافته است. همزمان، بررسی پراکندگی معاملات نشان میدهد که بخشهایی از شمالغرب، نوار شمالی و خراسان شمالی با تقاضای قویتری مواجه شدهاند. این تحولات میتواند نشانهای از خروج تدریجی بازار سیمان از فضای کمرمق تابستان باشد، اما برای قضاوت درباره آغاز یک رونق پایدار هنوز به چند هفته معاملاتی دیگر نیاز خواهد بود.
بازگشت تقاضا
تابستان امسال برای صنعت سیمان از چند جهت فصل دشواری محسوب شده است. محدودیت برق از یک سو ظرفیت تولید کارخانهها را کاهش داده است و رکود ساختوساز از سوی دیگر توان جذب محصول در بازار را محدود کرده است. به همین دلیل، بازار سیمان برخلاف برخی دورههای گذشته با کاهش عرضه و افزایش همزمان تقاضا مواجه نشده است. بلکه هر دو طرف بازار در مقاطعی مسیر نزولی را دنبال کردهاند.
محدودیت برق در ماههای گرم سال فشار زیادی بر کارخانههای سیمان وارد کرده است. بسیاری از واحدهای تولیدی در دورههایی امکان فعالیت با ظرفیت معمول خود را نداشتهاند و همین موضوع تولید کلینکر و سیمان را تحتتاثیر قرار داده است. با این حال، کاهش تولید به همان اندازه به کاهش عرضه در بازار منجر نشده است. کارخانهها در بخشی از این دوره از موجودی کلینکر و ذخایر سیمان خود استفاده کردهاند و توانستهاند بخشی از نیاز بازار را تامین کنند.
در طرف مقابل، تقاضای نهایی نیز در تابستان با شرایط مطلوبی مواجه نشده است. رکود ساختوساز و کاهش فعالیت برخی پروژههای عمرانی باعث شده است مصرفکنندگان سیمان با احتیاط بیشتری اقدام به خرید کنند. در چنین شرایطی، کاهش عرضه نمیتوانست بهتنهایی رقابت میان خریداران را افزایش دهد، زیرا بخشی از مصرفکنندگان به محصول بیشتری نیاز نداشتهاند.
همین وضعیت باعث شده است نسبت تقاضا به عرضه در بخشهایی از تابستان به زیر یک واحد برسد. در چنین شرایطی، حتی اگر کارخانهها عرضه خود را کاهش داده باشند، حجم تقاضای ثبتشده همچنان کمتر از میزان محصول عرضهشده باقی مانده است. این اتفاق نشان داده است که مشکل بازار در تابستان تنها به سمت تولید محدود نشده است و ضعف مصرف نیز نقش مهمی ایفا کرده است. با نزدیکشدن به روزهای پایانی تابستان قدرت خریداران افزایش یافت و در هفته پایانی شهریور تقاضای ثبتشده به حدود یکمیلیون و ۷۶۰ هزار تن رسیده است که بالاترین میزان از هفته ابتدایی خردادماه محسوب شده است.
رشد قیمت سیمان
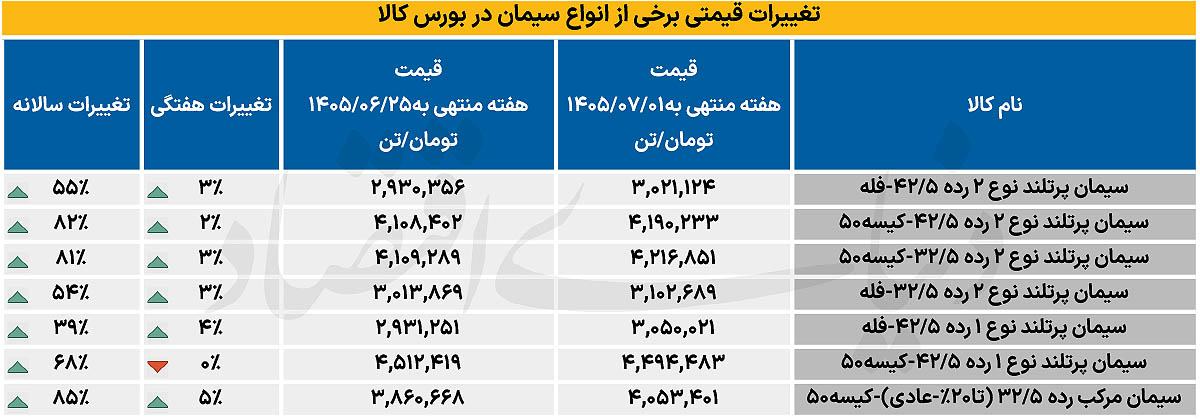
افزایش تقاضا در رینگ سیمان تنها در آمار سفارشهای ثبتشده باقی نمانده است و بخشی از اثر آن در قیمت معاملات نیز دیده شده است. برخی تیپهای پرمعامله سیمان در هفته گذشته با افزایش قیمت مواجه شدهاند و سیمان پرتلند نوع ۲ نیز رشد قابلتوجهی را تجربه کرده است. قیمت هر تن از این محصول با رشد حدود ۳ درصدی به محدوده بالاتر از 3میلیون تومان رسیده است.
این تغییر در شرایطی رخ داده است که بازار در بخش مهمی از تابستان توان افزایش قیمت قابلتوجهی نداشته است. کاهش تقاضا باعث شده است محدودیت تولید و افت عرضه نتواند به رقابت جدی میان خریداران منجر شود. اکنون اما افزایش نسبت تقاضا به عرضه، فضای متفاوتی برای معاملات ایجاد کرده است و برخی فروشندگان توانستهاند محصول خود را در سطوح بالاتری عرضه کنند.
روند یکساله قیمتها نیز نشان میدهد بازار سیمان پیش از این افزایشهای قابلتوجهی را تجربه کرده است. قیمت برخی ردههای سیمان پرتلند نوع ۲ در یک سال گذشته بیش از ۸۰ درصد افزایش یافته است و رشد سالانه برخی دیگر از انواع سیمان نیز از ۵۰ درصد عبور کرده است. بنابراین رشد قیمتهای هفته گذشته را باید در ادامه روندی بررسی کرد که طی یک سال گذشته شکل گرفته است.
با این حال، افزایش قیمت در هفته پایانی شهریور را نمیتوان به تمام شرکتها و تمام تیپهای سیمان تعمیم داد. اختلاف میان کارخانهها، نوع محصول، هزینه حمل و وضعیت تقاضای منطقهای باعث شده است شدت رقابت در عرضههای مختلف متفاوت باشد. در برخی عرضهها خریداران رقابت بیشتری نشان دادهاند و در برخی دیگر همچنان مازاد عرضه وجود داشته است.
تقاضا در نوار شمالی کشور
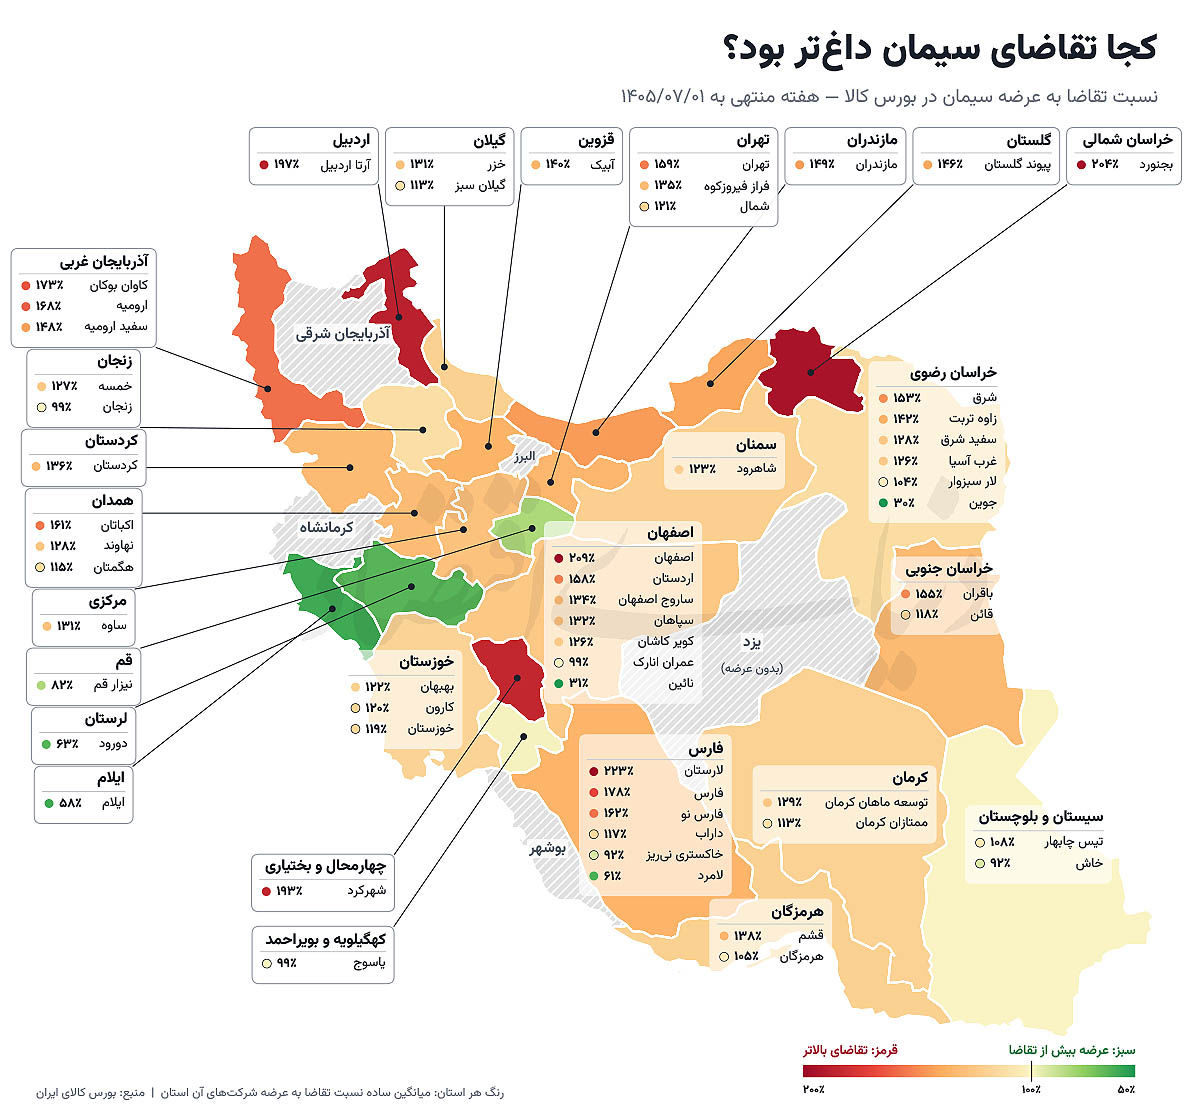
بررسی معاملات سیمان در هفتههای اخیر تنها افزایش تقاضا را نشان نمیدهد و تفاوت میان مناطق مختلف کشور را نیز آشکار میکند. دادههای معاملات نشان میدهد برخی استانهای شمالغرب و شمال کشور در هفتههای اخیر با تقاضای بیشتری برای سیمان مواجه شدهاند. آذربایجان غربی، اردبیل، مازندران، گیلان و خراسان شمالی در این میان اهمیت بیشتری پیدا کردهاند.
در شمالغرب کشور، حضور چند کارخانه بزرگ سیمان باعث شده است بازار منطقهای از ظرفیت مناسبی برای تامین نیاز مصرفکنندگان برخوردار باشد. سیمان ارومیه، سیمان آرتا اردبیل و سیمان کاوان بوکان از جمله واحدهایی هستند که در این پهنه فعالیت میکنند. نزدیکی کارخانهها به بازار مصرف نیز در این منطقه اهمیت زیادی پیدا کرده است، زیرا هزینه حمل سهم قابلتوجهی از قیمت نهایی سیمان را تشکیل میدهد.
آمار خریداران نیز حضور پررنگ آذربایجان غربی در معاملات را تایید کرده است. در هفته قبلتر نیز آذربایجان غربی با بیش از ۵۶۰ خریدار بیشترین تعداد مشتریان سیمان را در میان استانهای کشور به خود اختصاص داده است. این موضوع نشان میدهد که بخش قابلتوجهی از تقاضای ثبتشده در بورس کالا از این منطقه وارد معاملات شده است. در نوار شمالی کشور نیز تقاضای مناسبی مشاهده شده است. مازندران و گیلان به دلیل فعالیتهای ساختمانی و عمرانی و همچنین بازار مصرف منطقهای، بخش مهمی از تقاضای سیمان را به خود اختصاص میدهند. در خراسان شمالی نیز موقعیت کارخانه سیمان بجنورد و بازارهای پیرامونی باعث شده است تقاضای منطقهای اهمیت بالایی پیدا کند.
در مقابل، شرایط برخی مناطق غربی کشور متفاوت دنبال شده است. در این مناطق حجم عرضه در برخی کارخانهها همچنان بالا باقی مانده است و ضعف تقاضای محلی میتواند بخشی از این وضعیت را توضیح دهد. از سوی دیگر، محدودیتهای صادراتی نیز میتواند در برخی مناطق مرزی بر توان فروش کارخانهها اثر بگذارد. اگر صادرات کاهش پیدا کند، محصول بیشتری در بازار داخلی باقی میماند و فشار عرضه افزایش پیدا میکند.