معوقات مونتاژکاران زیر سایه کمبود قطعه بررسی شد
چرا خودرو میآید، قطعه نمیآید؟
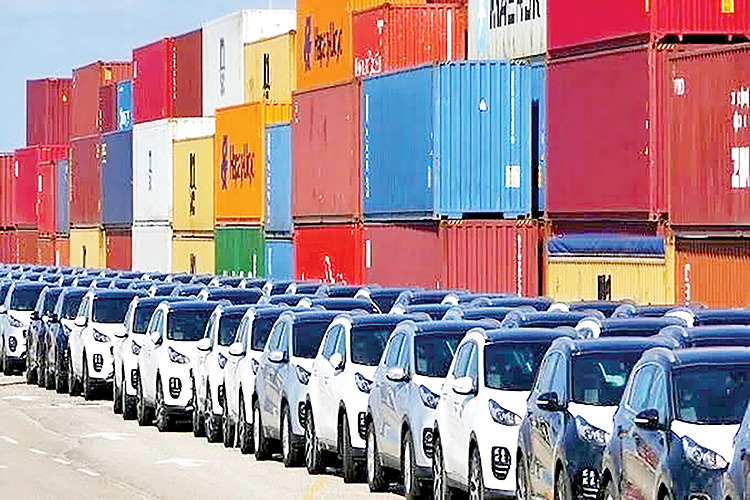
طی روزهای گذشته، برخی خریداران معترض با تجمع در مقابل نمایندگیهای شرکتهای خصوصی، نسبت به تاخیر چندماهه در تحویل خودروهای خود گلایه کردهاند؛ تاخیرهایی که مونتاژکاران، محدودیت در تامین قطعه و دشواریهای ناشی از تحریم را از مهمترین دلایل آن عنوان میکنند. این در حالی است که همزمان، خودروهای وارداتی با وجود محدودیتهای ارزی، تحریمی و لجستیک، همچنان از مسیرهای مختلف وارد کشور میشوند. این وضعیت، پرسشی جدی را پیش روی سمت تقاضا قرار داده است: چرا در شرایطی که امکان واردات خودروی کامل وجود دارد، تامین قطعات موردنیاز خطوط مونتاژ تا این اندازه دشوار شده است؟
بررسی اظهارات فعالان و کارشناسان صنعت خودرو نشان میدهد پاسخ این پرسش را باید در تفاوت ماهیت زنجیره تامین خودرو و قطعه جستوجو کرد. خودرو بهعنوان یک کالای نهایی، امکان بیشتری برای جابهجایی میان مبادی مختلف و استفاده از واسطههای تجاری دارد و واردکننده میتواند محصول را از کشورهای منطقه یا از مسیرهای غیرمستقیم تامین کند. در مقابل، بسیاری از قطعات مورد استفاده در خودروهای مونتاژی، بهویژه قطعات فنی و حساس، باید از تامینکنندگان مشخص و مورد تایید سازنده اصلی تهیه شوند. به همین دلیل، حتی اگر امکان عبور کالا از مسیرهای تجاری غیرمستقیم وجود داشته باشد، محدودیتهای ناشی از تحریم و نگرانی تامینکنندگان اصلی از همکاری با ایران میتواند فرآیند تامین را پیچیده کند. در برخی موارد نیز ماهیت دوگانه قطعات، حساسیتهای بیشتری را در فرآیند مبادله و حملونقل ایجاد میکند.
در این میان، تفاوت اقتصاد واردات خودرو و قطعه نیز به پیچیدهتر شدن ماجرا دامن میزند. خودرو به دلیل ارزش بالاتر هر محموله و حاشیه سود قابلتوجه، ظرفیت بیشتری برای تحمل هزینههای اضافی ناشی از حملونقل، واسطهگری و دور زدن محدودیتهای تجاری دارد. اما در قطعات، پراکندگی سفارشها، تنوع بالای اقلام و حجم محدود هر محموله، هزینه تامین و حمل را افزایش میدهد. از همین رو ممکن است واردات یک محموله بزرگ خودرو از نظر اقتصادی توجیهپذیر باشد، اما تامین مجموعهای از قطعات موردنیاز خطوط تولید با همان منطق اقتصادی امکانپذیر نباشد. البته همه فعالان صنعت خودرو با این گزاره که واردات قطعه از خودرو دشوارتر است، موافق نیستند؛ بهطوریکه برخی از کارشناسان معتقدند که در بازار قطعات یدکی، ورود گسترده قطعات بیکیفیت و فاقد شناسنامه از مبادی رسمی و غیررسمی، نشان میدهد مسیر ورود قطعه به کشور بهطور مطلق بسته یا دشوار نیست. مساله اصلی، بیش از آنکه به «امکان ورود قطعه» مربوط باشد، به تامین قطعات مشخص، باکیفیت و منطبق با استانداردهای خطوط تولید بازمیگردد؛ قطعاتی که برای استفاده در یک محصول مشخص باید از زنجیره تامین مورد تایید سازنده تهیه شوند.
به این ترتیب، ممکن است قطعه در بازار بهوفور یافت شود، اما همان قطعه نتواند نیاز یک خط تولید مشخص را برطرف کند. این تفاوت در شرایط تحریمی، وابستگی مونتاژکاران به تامینکنندگان خارجی را برجستهتر کرده است. بخش مهمی از شرکتهای مونتاژی، به دلیل ماهیت قراردادهای خود و نحوه تامین مجموعههای CKD، عملا آزادی عمل محدودی برای تغییر تامینکننده دارند. وقتی خودرو بهصورت مجموعه منفصله از یک مبدا مشخص تامین میشود، بسیاری از قطعات نیز در همان زنجیره تعریف شدهاند و جایگزین کردن آنها نیازمند تغییرات فنی، تایید سازنده و صرف هزینه و زمان است. به همین دلیل، اختلال در یک حلقه از این زنجیره میتواند به توقف یا کاهش تولید منجر شود.
این در حالی است که تجربه تحریمهای سالهای ۱۳۹۷ و ۱۳۹۸ پیش از این آسیبپذیری چنین مدلی را آشکار کرده بود. در آن دوره نیز دشواری تامین قطعه، افت تولید را به دنبال داشت و همین تجربه، ضرورت حرکت به سمت داخلیسازی و متنوعکردن زنجیره تامین را برجسته کرد. با این حال، در بخشی از صنعت مونتاژ، داخلیسازی به سطحی نرسید که بتواند وابستگی به تامین خارجی را در شرایط بحرانی کاهش دهد. در مورد این مساله برخی از مونتاژکاران معتقدند که دلیل عدم استفاده از ظرفیت داخلی برای تامین قطعه، پایین بودن تیراژ بسیاری از خودروهای مونتاژی است؛ چراکه تولید قطعه در مقیاس محدود، برای قطعهساز داخلی توجیه اقتصادی کافی ایجاد نمیکند و سرمایهگذاری در طراحی، قالب، تجهیزات و توسعه فناوری را دشوار میسازد.
از سوی دیگر، ساختار اقتصادی حاکم بر صنعت خودرو نیز در این مسیر بیتاثیر نبوده است. زمانی که واردات قطعات منفصله، در مقایسه با سرمایهگذاری بلندمدت برای طراحی و تولید داخلی قطعات، بازدهی سریعتر و ریسک کمتری داشته باشد، انگیزه بنگاه برای حرکت به سمت تولید و توسعه فناوری کاهش مییابد. به این ترتیب، مونتاژ میتواند از یک مرحله گذار به خودروسازی و انتقال فناوری، به مدلی پایدار برای ادامه فعالیت تجاری تبدیل شود؛ مدلی که در شرایط عادی ممکن است کمهزینهتر باشد، اما در زمان تشدید تحریمها و اختلال در حملونقل، آسیبپذیری خود را نشان میدهد.
چرا واردات قطعه سختتر از واردات خودرو است؟
حسن کریمی سنجری، کارشناس صنعت خودرو، در پاسخ به این پرسش که چرا واردات قطعه دشوارتر از خودرو انجام میگیرد، به «دنیای اقتصاد» میگوید: «واردات خودرو به واسطه ماهیت کالاییاش، عملا با محدودیتهای مستقیم تحریمی مواجه نیست؛ چرا که این کالا فاقد کاربریهایی مثل هستهای یا نظامی است و به سهولت از طریق واسطههای تجاری و از مبادی متنوع قابل تامین است. در مقابل، واردات قطعه با چالشهای پیچیدهتری روبهروست؛ زیرا قطعات خودرو برخلاف خودروی کامل، نیازمند تضمینهای کیفی دقیق از سوی تولیدکنندگان اصلی (OEM) هستند که به دلیل بیم از تحریمها، تمایلی به همکاری ندارند.» وی ادامه میدهد: «ماهیت کاربری دوگانه برخی قطعات، ریسک و دشواری واردات آنها را در مقایسه با خودروی کامل بهمراتب افزایش میدهد.»
کریمی میگوید: «در حوزه لجستیک، بهرغم مزیت حمل هوایی برای قطعات خاص که برای خودرو امکانپذیر نیست، شرایط کنونی شامل محدودیتهای ترانزیتی و دریایی، حملونقل قطعات را نیز با چالشهای جدی مواجه کرده است.» وی با اشاره به حاشیه سود بالاتر واردات خودرو میگوید: «از منظر اقتصادی، تفاوت فاحش حاشیه سود، عامل اصلی اولویتبندی واردکنندگان است. حاشیه سود حاصل از فروش خودروی وارداتی در بازار داخل بهگونهای است که هزینههای سربار واردات را بهآسانی پوشش میدهد، اما چنین توجیه اقتصادی برای واردات قطعه و مصرف آن در خطوط تولید داخل وجود ندارد.»
همانطور که عنوان شد بسیاری از مونتاژکاران تکسورسی هستند که همین مساله منجر به آن شده که در شرایط تحریمی با افت تولید مواجه شوند.در این زمینه کریمی در پاسخ به این پرسش که چرا مونتاژکاران از یک منبع برای تامین قطعه استفاده میکنند، میگوید: «مونتاژکاران با محدودیت ساختاری در زنجیره تامین مواجهاند؛ در واقع دستشان برای تامین قطعه باز نیست و وقتی سیکیدی را از محلی خریداری میکنند، قطعات را نیز از آنجا میخرند و آزادی عمل برای تنوعبخشی به تامینکنندگان ندارند.»
کریمی در پاسخ به این پرسش که چرا مونتاژکاران از تجربه دورههای پیشین تحریم استفاده نکردند، توضیح میدهد: «بحران کنونی صنعت خودرو که با محدودیتهای سختگیرانه در حملونقل دریایی همراه شده، برای فعالان این حوزه اعم از خودروسازان و مونتاژکاران پیشبینیناپذیر بوده و شرایط کنونی بسیار سختتر از گذشته است.» وی در پاسخ به سوال دیگر در مورد بیمیلی مونتاژکاران نسبت به استفاده از قطعات داخلیسازی شده ادامه میدهد: «اینکه چرا مونتاژکاران به سمت قطعهسازان داخلی نرفتهاند، به تیراژ اقتصادی مربوط میشود. تولید قطعه تنها زمانی دارای ارزش افزوده و توجیه اقتصادی است که در مقیاس بالا صورت گیرد؛ بنابراین تیراژ محدود خودروهای مونتاژی، مانع از ترغیب قطعهسازان به سرمایهگذاری برای داخلیسازی میشود.»
کریمی در این باره توضیح میدهد: «علاوه بر این، ساختار فعلی قطعهسازی داخلی نیز دچار نوعی وابستگی است؛ بهطوریکه بهجای تمرکز بر طراحی، اتوماسیون و تحقیق و توسعه، رویکرد واردات قطعات منفصله (CKD) اولویت یافته است. این وابستگی معلول دو عامل بنیادین است؛ محدودیتهای سیاسی که مانع از ورود دانش فنی و سرمایهگذاری مستقیم شرکتهای تراز اول خارجی در ایران شده؛ و دوم، نبود توجیه اقتصادی ناشی از وجود رقبای خارجی که کالای نهایی را با قیمت و کیفیتی رقابتیتر عرضه میکنند.»
ابوالفضل خلخالی، عضو هیات علمی دانشگاه علم و صنعت، در مقایسه وضعیت واردات قطعه و خودرو به «دنیای اقتصاد» میگوید: «تفاوت در ماهیت زنجیره تامین، موجب بروز شکاف عمیقی در میزان تاثیرپذیری واردات خودرو و قطعات از تحریمها شده است. خودروهای وارداتی عمدتا نه از طریق قراردادهای مستقیم با تولیدکننده، بلکه با واسطهگری در کشورهای منطقه تامین میشوند که این مسیر، انعطافپذیری بیشتری در شرایط تحریمی دارد. در مقابل، تامین قطعات به دلیل لزوم خرید از سازندگان اصلی اغلب در چین، وابستگی مستقیمی به مبادی اولیه دارد؛ از این رو، محدودیتهای تحریمی در بخش قطعات بهمراتب پررنگتر و آسیبزاتر است.»
خلخالی ادامه میدهد: «با این وجود، تجربیات حاصل از تحریمهای سالهای ۱۳۹۷ و ۱۳۹۸، محرک برخی شرکتهای مونتاژکار برای حرکت بهسوی داخلیسازی بوده است، بهطوری که در برخی محصولات، دستیابی به عمق ساخت داخل ۷۰ تا ۸۰درصدی نیز محقق شده است.» وی در ارزیابی خود از عملکرد مونتاژکاران و عدم استفاده آنها از منابع مختلف برای تامین قطعه نیز میگوید: «بررسی الگوهای موفق جهانی نظیر صنعت خودروی ژاپن، چین و کرهجنوبی نشان میدهد که مونتاژ، گام نخست برای گذار به خودروسازی اصیل و انتقال تدریجی فناوری بوده است. در این مسیر، سیاستگذاریهایی نظیر پلکانی کردن تعرفهها بر مبنای میزان داخلیسازی، ابزار اصلی ترغیب بنگاهها بوده است.»
وی در این باره ادامه میدهد: «در ایران، به دلیل فقدان سیاستگذاری دقیق در بخش توسعه فناوری و همچنین وجود جذابیتهای ناشی از رانت ارزی، مونتاژ به یک رویه تبدیل شده است؛ بهگونهای که مونتاژ نه بهعنوان یک مرحله برای انتقال دانش، بلکه بهعنوان ابزاری برای حفظ جریان سودآوری مبتنی بر بازرگانی و دریافت ارز تخصیصی تثبیت شده است.» وی توضیح میدهد: «برای دستیابی به خودروسازی بومی و بهرهگیری از توان قطعهسازان داخلی، تمرکز صرف بر مونتاژ راهگشا نیست و نیازمند توسعه محصول در پیوند با توسعه فناوری و فرآیندهای تولید هستیم.» خلخالی در ادامه میگوید: «هرچند در دهههای ۷۰ و ۸۰ تلاشهایی در این جهت صورت گرفت، اما این فرآیند به دلیل فقدان سیاستگذاری راهبردی در حوزه توسعه فناوری متوقف شد. در واقع، ریشه اصلی ناکامی در تکمیل زنجیره ارزش و تحقق خودروسازی بومی، به ضعف در سیاستگذاریهای کلان توسعه فناوری و عدم تامین مالی مناسب برای بخش تولید بازمیگردد.»
آرش محبینژاد، دبیر انجمن صنایع همگن نیرو محرکه و قطعهسازان خودرو، در پاسخ به این پرسش که چرا واردات قطعه سختتر از خودرو انجام میشود، به «دنیای اقتصاد» میگوید: «من این موضوع را رد میکنم؛ واردات قطعات خودرو نه تنها با محدودیتهای کمتری مواجه است، بلکه روند آسانتری نسبت به واردات خودرو دارد. ورود حجم بالایی از قطعات بیکیفیت و فاقد شناسنامه بهویژه در بازار لوازم یدکی از مبادی رسمی و غیررسمی، همراه با ضعف نظارتی، گواهی بر این مدعاست.» وی ادامه میدهد: «در مقابل، واردات خودرو عمدتا با هدف تهاتر ارزهای بلوکهشده ناشی از تحریمها و تبدیل آنها به دارایی نقدشونده ریالی در بازار داخل و پاسخگویی به تقاضای عمومی انجام میپذیرد. با این حال، واردات قطعات به مراتب سادهتر و گستردهتر جریان دارد و بخش عمدهای از ارزهای تخصیصی صنعت خودرو، بهویژه توسط خودروسازان مونتاژی، صرف واردات قطعه میشود.»
این فعال صنعت قطعه با اشاره به رویکرد مونتاژکاران در تامین قطعات با وجود تجربیات بحرانی سالهای ۱۳۹۷ و ۱۳۹۸، میگوید: «ساختار قوانین و مقررات حاکم بر فضای کسبوکار، جهتگیری سودآوری بنگاهها را تعیین میکند. هرچند اقدامات وزارت صمت نظیر پلکانی کردن کاهش تعرفه اقلام CKD متناسب با افزایش عمق ساخت داخل، گامی موثر در جهت داخلیسازی قطعات توسط شرکتهای مونتاژی بوده است، اما این سیاستها همچنان ناکافی ارزیابی میشوند.» محبینژاد در ارزیابی خود درباره علت عدم رجوع مونتاژکاران به قطعهسازان داخلی به ساختار کلان اقتصادی و تورم فزاینده اشاره میکند و در این باره میگوید: «در مجموع، سودآوری واردات از ابعاد گوناگون بر تولید داخل غلبه دارد.» وی در ادامه توضیح میدهد: «از سوی دیگر، تمرکز قطعهسازان داخلی بر خودروسازان بزرگ بهجای مونتاژکاران، پاسخ روشنی در یک واژه دارد؛ تیراژ. خودروهای مونتاژی فاقد مقیاس تولید اقتصادی هستند، درحالیکه سرمایهگذاری پایدار در حوزه ساخت داخل و رقابتپذیری قطعات، نیازمند دستیابی به یک حداقل تیراژ اقتصادی است.»