نفت برنت با عبور از مرز ۱۰۸دلار در بشکه به قله ۴ماهه رسید
از هرمز تا صندوق رای ترامپ
شاخص برنت هفته گذشته بیش از ۹درصد جهش کرد و به گزارش تارنمای Tradingeconomicsروز دوشنبه ۱۴سپتامبر به نزدیکی ۱۰۸دلار در هر بشکه - بالاترین سطح چهار ماه اخیر - رسید. این روند صعودی به دنبال حملات پهپادی به خط لوله حیاتی شرق-غرب عربستان سعودی و تعطیلی موقت آن رقم خورد. اما آنچه این هفته را واقعا نگرانکننده میکند، صرفا خودِ توقف نیست؛ این است که به گفته معاملهگران و خریداران نفت سعودی، اگر این خط ظرف چند روز آینده دوباره راهاندازی نشود، عربستان ذخایر صادراتی خود را کاملا از دست میدهد و تا ۵درصد از عرضه جهانی نفت بهطور فیزیکی از بازار حذف خواهد شد.
سپری که سوراخ شد
این خط لوله ۱۲۰۰کیلومتری، از زمان شروع اختلال هرمز در فوریه، سپر اصلی عربستان بوده: ریاض با بیش از دوبرابر کردن صادرات از طریق آن - به ۵میلیون بشکه در روز، معادل ۵درصد عرضه جهانی - توانسته بود بخش بزرگی از خسارت هرمز را جبران کند. اما همین سپر، پیش از حمله اخیر هم به دلیل محاصره دریای سرخ توسط حوثیها در ماه اوت به تنها ۲میلیون بشکه در روز - کمترین رقم از ژانویه - سقوط کرده بود. نتیجه این فرسایش تدریجی و ضربه نهایی هفته گذشته، سقوط تولید عربستان به ۶میلیون بشکه در روز در ماه اوت است؛ پایینترین سطح در بیش از سه دهه.
به گزارش آژانس بینالمللی انرژی، عربستان خود به اوپک اعلام کرده تولید روزانهاش از ۱۱میلیون بشکه در فوریه (پیش از جنگ) به ۶میلیون بشکه در روز رسیده است. برآوردهای تعمیر این خط لوله متناقض است: برخی منابع به رویترز گفتهاند ترمیم کامل تا شش هفته زمان میبرد، درحالیکه منابع دیگر از بازگشایی جزئی و سریعتر سخن میگویند. تا آن زمان، پایانه ینبع در دریای سرخ تنها برای ۵ تا ۷روز ذخیره صادراتی دارد؛ پایانههای عینسخنه و سیدیکریر در مصر نیز چند روز دیگر میتوانند نیاز مشتریان را پوشش دهند، اما این ذخایر پر نیستند و بدون بازگشت خط اصلی، سرانجام تخلیه خواهند شد.
واکنش احتمالی بازار
دو مسیر را میتوان پیش روی بازار متصور شد. نخست، اگر بازگشایی جزئی خط لوله -همانطور که برخی منابع پیشبینی میکنند - ظرف روزهای آینده رخ دهد، بازار احتمالا بخشی از این جهش هیجانی را پس میدهد، هرچند قیمت همچنان بالاتر از سطح پیش از حمله باقی خواهد ماند، چون محاصره بابالمندب توسط حوثیها و کاهش عبور از هرمز به ۷میلیون بشکه در روز (در برابر ۲۰میلیون بشکه پیش از جنگ) هنوز پابرجاست.
دوم، اگر تعمیر واقعا شش هفته طول بکشد و ذخایر ینبع و مصر همانطور که منابع صنعتی هشدار دادهاند ظرف روزهای آینده خالی شود، بازار باید یک کسری فیزیکی و تاییدشده ۵درصدی را قیمتگذاری کند، نه یک ریسک احتمالی. در این سناریو، عبور از سطح ۱۰۸دلار کنونی و احتمالا نزدیکشدن به اوج آوریل، چندان دور از انتظار نیست؛ بهویژه که فرآوردههای نفتی مانند دیزل، بنزین و سوخت جت وضعیت بهمراتب بدتری دارند: صادرات این محصولات از منطقه نزدیک ۶۰درصد پایینتر از سطح پیش از جنگ است، و همین کمبود، دیزل را به قیمتهای رکورد رسانده ؛ بحرانی که حتی اگر نفت خام بهبود یابد، احتمالا جداگانه ادامه خواهد داشت.
آمریکا چه خواهد کرد؟
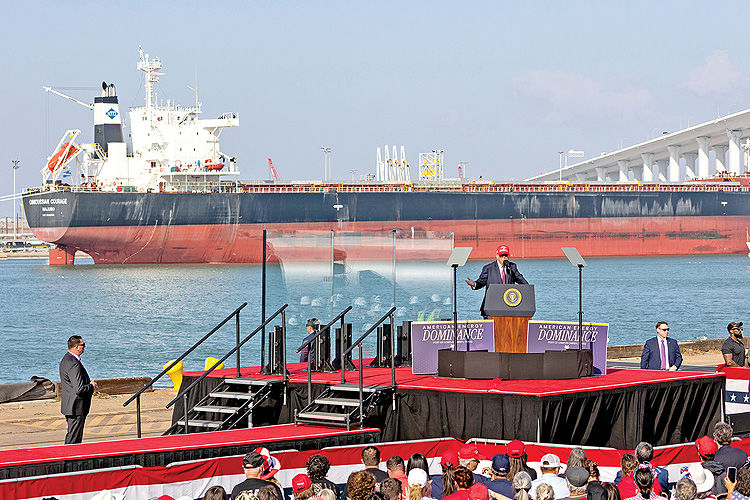
برای نزدیک به هفت ماه، فرض بازار این بود که ترامپ قبل از آنکه افزایش قیمت بنزین و هزینه سیاسی آن غیرقابلتحمل شود، راهی برای خروج از بحران پیدا خواهد کرد. اما این فرض به همکاری تهران وابسته بود؛ همکاریای که تاکنون نشانه چندانی از آن دیده نشده. حالا ترامپ لحن خود را تغییر داده و پیشبینی کرده این جنگ تنها پس از انتخابات میاندورهای سوم نوامبر پایان مییابد؛ تغییری قابلتوجه نسبت به موضع اولیه دولتش که از «چند هفته، نه چند ماه» سخن میگفت.
این تغییر لحن، عملا بهمعنای پذیرش این واقعیت است که ابزارهای فوری واشنگتن برای مهار قیمت بنزین و دیزل پیش از صندوقهای رأی، محدودتر از آن است که بهتنهایی بتواند بحران را حل کند: ذخایر راهبردی آمریکا پیش از این هم تا نزدیک به کف چهار دهه اخیر تخلیه شده و فضای مانور چندانی برای عرضه اضطراری باقی نمانده است. درخواست از عربستان برای افزایش تولید نیز بیمورد است؛ چرا که خودِ ریاض اکنون تولیدش تقریبا به نیمی از سطح پیش از جنگ رسیده و ظرفیت مازاد واقعی برای کمک ندارد. آنچه برای واشنگتن باقی میماند، عمدتا ابزارهای غیرمستقیم است: فشار دیپلماتیک برای بازگشایی سریعتر خط لوله، تلاش برای مهار تشدید حوثیها، و در نبود اینها، مدیریت روایت سیاسی درباره علت گرانی، بیش از حل واقعی آن.
ذخایر رو بهکاهش
بازده اوراق قرضه آمریکا به بالاترین سطح از بحران مالی ۲۰۰۸رسیده؛ نشانهای از آنکه بازارهای مالی، نه فقط بازار نفت، این بحران را جدی گرفتهاند. ذخایر جهانی نفت از آغاز جنگ ۵۰۷میلیون بشکه (معادل ۳میلیون بشکه در روز) کاهش یافته، یعنی حتی اگر خطوط جایگزین همچنان نفت جابهجا کنند، سرعت تخلیه ذخایر جهانی از سرعت جبران آن پیشی گرفته است. نکته دیگر اینکه حتی اگر خط لوله شرق-غرب بازسازی شود، هزینه بیمه و کرایه کشتی که به رکورد تاریخی رسیدهاند، به این زودیها پایین نخواهند آمد؛ یعنی «عادیشدن» ظاهری بازار، الزاما بهمعنای بازگشت هزینه واقعی حملونقل انرژی به سطح پیش از جنگ نیست.
انتخابات آمریکا
نهایتا اینکه با کنار هم قرار دادن دو واقعیت اجتنابناپذیر به نتایج جالبی میتوان رسید. نخست، به باور تحلیلگران، ایران این جنگ را چند بعدی میبیند و انگیزه دارد فشار اقتصادی بر آمریکا را پیش از هر مذاکرهای به حداکثر برساند. دوم، خودِ ترامپ اکنون پذیرفته که هیچ راهحلی پیش از سوم نوامبر در دست نیست. کنار هم قرار دادن این دو واقعیت، این پرسش را ایجاد میکند که اگر ایران دلیلی برای تسریع تفاهم ندارد و آمریکا هم عملا زمانبندی خود را به بعد از انتخابات موکول کرده، داستان انتخابات آمریکا چه شکلی پیدا خواهد کرد؟
پاسخ محتمل، فراتر از سیر صعودی بهای بنزین است. سوخت گران، مسالهای است که دولت میتواند با توضیح و روایت مدیریت کند. اما کمبود واقعی - صف در پمپبنزینها، سهمیهبندی، توقف فروش - مسالهای نیست که صرفا با لفاظی قابلحل باشد و دقیقا همینجا نکته دوم اهمیت پیدا میکند: فرآوردههایی مانند دیزل، با عقبماندگی ۶۰درصدی صادرات نسبت به پیش از جنگ، سریعتر از نفت خام وارد فاز کمبود فیزیکی میشوند. اگر این روند ادامه یابد، دولت آمریکا برای نخستینبار در این جنگ با مسالهای روبهرو خواهد شد که زمان و ترمیم فیزیکی زیرساخت را میطلبد، نه بیانیه و توضیح سیاسی.