سنجش تحقق اهداف مالیاتی ۱۴۰۳
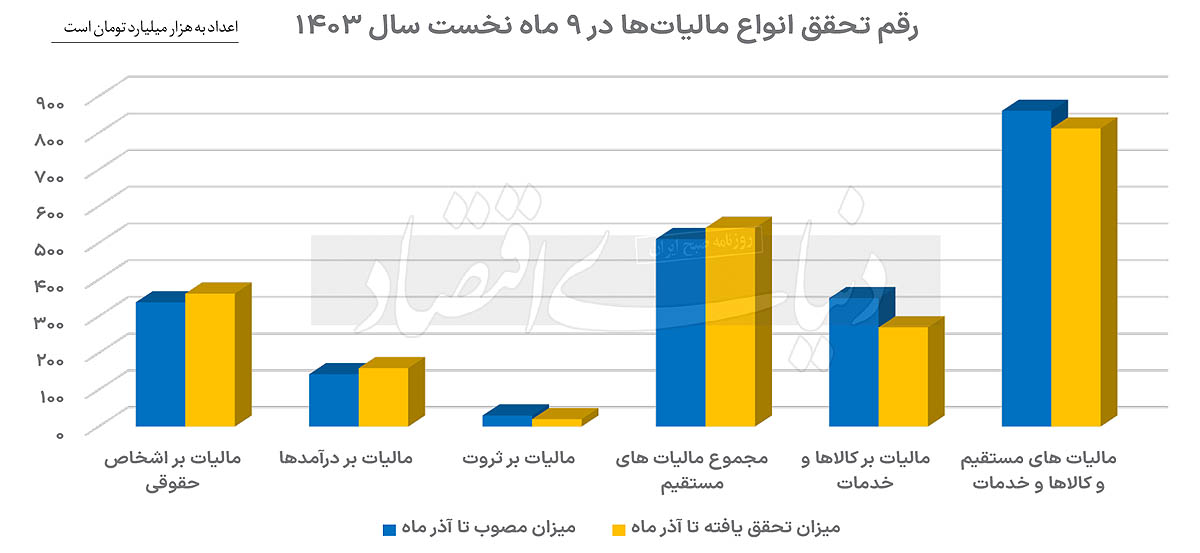
دنیای اقتصاد : گزارش منتشرشده از سوی سازمان امور مالیاتی کشور نشان میدهد که درآمدهای مالیاتی کل کشور از ابتدای سال ۱۴۰۳ تا پایان آذرماه به رقم ۸۱۲هزار و ۸۷میلیارد تومان رسیده است. این مبلغ شامل دو بخش اصلی، یعنی مالیاتهای مستقیم و مالیات بر کالاها و خدمات بوده و نسبت به مدت مشابه سال گذشته، رشد قابل توجه ۴۷درصدی را تجربه کرده است.
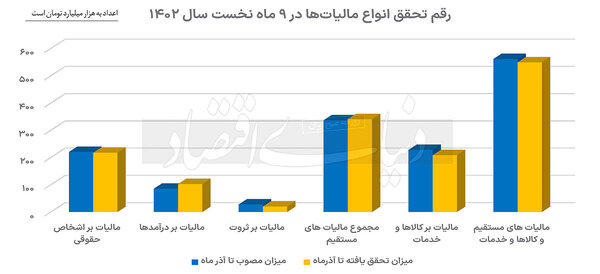
این رقم در ۹ماه نخست سال۱۴۰۲ حدود ۵۵۰هزار میلیارد تومان گزارش شده است. همچنین بررسیها نشان میدهد که نرخ تحقق مالیات تا پایان آذراز ۹۴درصد عبور کرد.
مالیات یکی از منابع اصلی درآمد دولتها است که نقش بسیار مهمی در توسعه و آبادانی کشورها دارد. از طریق جمعآوری مالیات، دولت قادر است بودجهای برای تامین نیازهای عمومی مانند بهداشت، آموزش، زیرساختها و خدمات اجتماعی ایجاد کند. این منابع میتوانند به بهبود کیفیت زندگی مردم کمک کنند.
همچنین، مالیاتها به دولت این امکان را میدهند که در پروژههای بزرگ زیربنایی سرمایهگذاری کند که میتواند در بلندمدت به تقویت اقتصاد و ایجاد فرصتهای شغلی منجر شود. به همین خاطر است که مالیاتها نه تنها در تامین هزینههای جاری دولت بلکه در ایجاد رشد اقتصادی و رفاه اجتماعی نقش کلیدی دارند.
جدیدترین گزارش منتشر از سوی سازمان امور مالیاتی از تحقق ۹۴درصدی درآمدهای مالیاتی پیشبینیشده در ۹ماه ابتدایی سال۱۴۰۲ حکایت دارد. به این ترتیب، مجموع مالیاتهای دریافتشده در این مدت از سطح ۸۱۲هزار میلیارد تومان عبور کرد. «دنیایاقتصاد» در این گزارش، جزئیات مهم آمارهای منتشرشده را منعکس میکند.
مالیات؛ مستقیم و غیرمستقیم
درآمدهای مالیاتی کشور بهطور کلی به دو بخش اصلی مالیاتهای مستقیم و مالیاتهای غیرمستقیم تقسیم میشوند. مالیاتهای مستقیم شامل مواردی همچون مالیات اشخاص حقوقی، مالیات بر درآمدها و مالیات بر ثروت میشود. این مالیاتها مستقیما به درآمد و دارایی افراد و شرکتها اصابت میکند. در مقابل، مالیاتهای غیرمستقیم بر کالاها ، خدمات و واردات وضع شده است.
این نوع مالیاتها معمولا به ازای مصرف کالا و خدمات و همچنین واردات آنها ستانده میشود. مالیات بر واردات در جدول درآمدهای مالیاتی مصوب ذکر نشده است.
به همین دلیل، جمع کل درآمدهای مالیاتی مصوب که در لایحه بودجه سال۱۴۰۳ آوردهشده، از ۱۲۹۰هزار میلیارد تومان به ۱۱۴۷هزار میلیارد تومان کاهش یافته است. این تغییر به ۱۴۳هزار میلیارد تومان درآمدهای مالیاتی در نظرگرفتهشده از محل مالیات بر واردات مربوط میشود که در جدول درآمدهای مالیاتی ذکر نشده است.
جاماندگی مالیات بر ثروت
شواهد گویای آن است که درآمدهای مالیاتی وصولشده از محل مالیات بر ثروت متناسب با پیشبینیهای دولت رشد نکرده و به نظر میرسد که دولت در مالیاتستانی از بخش مالیات بر ثروت از عملکرد ضعیفتری نسبت به سایر بخشها برخوردار بوده است. مقایسه آماری مالیات بر ثروت در ۹ماه نخست سال۱۴۰۲ و ۱۴۰۳ نشان میدهد که بهرغم تورم قابل توجه، رقم مالیاتی وصولشده از این بخش در ۱۴۰۳ از ۱۴۰۲ کمتر شده است. آمارها نشان میدهد که مالیات نقلوانتقالات املاک با رقم ۶.۱همت، مالیات نقلوانتقال سهام با رقم ۴.۵همت و مالیات نقلوانتقال سرقفلی با رقم ۳.۱همت بالاترین درآمدها از بخش مالیات بر ثروت را به خود اختصاص دادهاند. از سوی دیگر مالیات بر ارث با رقم ۲همت، حق تمبر و اوراق بهادار با رقم ۲همت و مالیات بر انواع خودروهای سواری و وانت دو کابین گرانقیمت با رقمی معادل ۱.۸همت سایر بخشهای هزار میلیارد تومانی مالیات بر ثروت را تشکیل میدهند.
نکته قابل توجه درباره آمارهای منتشرشده، عدد کوچک مالیات بر واحدهای مسکونی خالی از سکنه است. بر این اساس تا پایان پاییز سال۱۴۰۳، تنها ۶میلیارد تومان از محل این مالیات وصول شده است.
مالیات بر واحدهای مسکونی گرانقیمت نیز از رقم ۲۱۱میلیارد تومان فراتر نرفت. در مجموع سه فصل ابتدایی سال جاری ۲۰هزار و ۱۴۶میلیارد تومان مالیات بر ثروت وصول شده است که در مقایسه با سال گذشته ۱۵۸میلیارد تومان کاهش را نشان میدهد. در مدت مشابه سال۱۴۰۲، مجموع مالیات بر ثروت ۲۰هزار و ۳۰۴میلیارد تومان گزارش شده بود.
طبق آمار منتشرشده باید گفت که از درآمد مالیاتی پیش بینیشده از سوی دولت ۶۶درصد آن تحقق یافته، درحالیکه این رقم در سال۱۴۰۲، معادل ۷۳درصد از مالیات مصوب است. در نتیجه میتوان گفت که مالیات بر ثروت در سال۱۴۰۲ ارقام مطلوبتری را نسبت به سال۱۴۰۳ ثبت کرده است.
تکرار عملکرد ضعیف
روند ضعیف مالیاتستانی از ثروت در خصوص مالیات بر کالاها و خدمات نیز صادق است. این مالیات که زیر شاخه مالیاتهای غیرمستقیم به شمار میرود، نسبت به مدت مشابه سال گذشته با رشد منفی همراه بوده است. براین اساس، در ۹ماه ابتدایی سال۱۴۰۲ حدود ۹۲درصد از درآمدهای پیشبینیشده تحقق یافت؛ درحالیکه این عدد در ۹ماه نخست۱۴۰۳ معادل ۷۷درصد گزارش شده است.
تطابق درآمدهای مالیاتی با هدف
همچنین آمارها نشان میدهد که به غیر از مالیات بر ثروت و مالیات بر مصرف کالا و خدمات، درآمدهای مالیاتی در بخشهای دیگر از جمله مالیات بر درآمد، مالیات بر اشخاص حقوقی، مجموع مالیاتهای مستقیم و مجموع مالیات مستقیم و کالاها و خدمات بالای ۹۰ و بعضا ۱۰۰درصد بوده که نشان از تناسب پیشبینیها با واقعیت دارد.
نرخ تحقق مالیات در سال۱۴۰۳ در بخش مالیات بر اشخاص حقوقی و مجموع مالیاتهای مستقیم نسبت به مدت مشابه سال گذشته بیشتر بود؛ درحالیکه در سایر بخشها نرخ تحقق مالیات از ابتدای سال تا آذر ماه سال۱۴۰۲ بالاتر از مدت زمان مذکور در سال۱۴۰۳ است.
به این ترتیب، به نظر میرسد که عملکرد سازمان امور مالیاتی صرفا در بخش مالیات بر ثروت و مالیات بر کالا و خدمات با انتظارات فاصله داشته است. با توجه به درآمد اندک حاصل از مالیات بر خانههای خالی و لوکس، میتوان گفت که در راستای بهبود عملکرد سازمان امور مالیاتی و متمرکز شدن توان اداری آن، بهتر است آن دسته از قوانین مالیاتی که درآمد قابل توجهی به همراه ندارند مورد بازنگری قرار گیرند و در صورت لزوم حذف شوند.