رشد وامدهی، کمتر از تورم
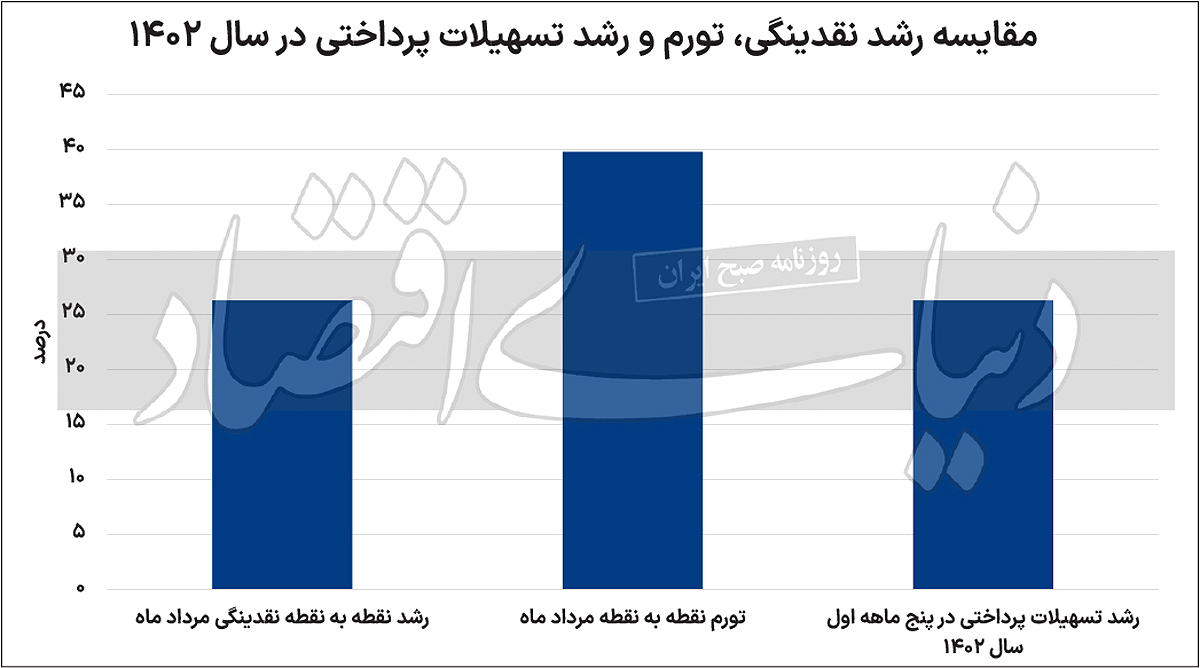
دنیایاقتصاد : بانکمرکزی اعلام کرد تسهیلات پرداختی بانکها طی ۵ ماهه سال۱۴۰۲ مبلغ ۹۷/ ۱۷۸۶هزار میلیاردتومان است که در مقایسه با دوره مشابه سالقبل مبلغ ۰۶/ ۳۷۲هزار میلیاردتومان (معادل ۳/ ۲۶درصد) افزایش داشتهاست. به گزارش روابطعمومی بانکمرکزی، از کل تسهیلات پرداختی، مبلغ ۲۶/ ۱۴۷۰هزار میلیاردتومان معادل ۳/ ۸۲درصد به صاحبان کسبوکار (حقوقی و غیرحقوقی) و ۷۱/ ۳۱۶هزار میلیاردتومان معادل ۷/ ۱۷درصد به مصرفکنندگان نهایی (خانوار) تعلق گرفتهاست. بررسی دادهها نشان میدهد افزایش ۲۶درصدی تسهیلات پرداختی بانکها در شرایطی که نرخ تورم نقطهبهنقطه ۸/ ۳۹درصد بودهاست نشان میدهد رشد حقیقی تسهیلات پرداختی منفی بودهاست. بهنظر میرسد سیاستهای کنترل ترازنامهای که در طول یک سالاخیر توسط بانکمرکزی اعمال شده، در کنترل حجم تسهیلات پرداختی بانکها موفق بودهاست. با توجه به اینکه بخش عمده افزایش نقدینگی از مسیر تسهیلات بانکهاست، رشد منفی تسهیلات بانکی نشان میدهد روند نقدینگی نیز بهرغم تمام کش و قوسهای خود مسیری رو به کاهش را پی گرفتهاست.
وضعیت هر بخش
گزارش تسهیلات بانکی پرداختی سهم هر بخش و هدف از ارائه تسهیلات بانکی را نیز ذکر کردهاست. بررسی دادهها نشان میدهد دربخش صاحبان کسبوکار حقوقی و غیرحقوقی سه حوزه ایجاد، تامین سرمایهدرگردش و توسعه به ترتیب با ۱/ ۱۷درصد، ۳/ ۷۶درصد و ۸/ ۴درصد بالاترین سهم را در تسهیلات پرداختی در این بخش داشتهاند. در بخش مصرفکننده نهایی (خانوار) نیز بالاترین سهمها متعلق به خرید کالای شخصی، قرضالحسنه ضروری و قرض الحسنه ازدواج بودهاست که به ترتیب ۹/ ۳۶درصد، ۱/ ۱۹درصد و ۵/ ۱۸درصد از تسهیلات پرداختی در این بخش را داشتهاند.
طبق این گزارش سهم تسهیلات پرداختی در قالب سرمایهدرگردش در کلیه بخشهای اقتصادی طی ۵ماهه سال۱۴۰۲ مبلغ ۰۹/ ۱۱۲۲هزار میلیاردتومان معادل ۳/ ۷۶درصد کل تسهیلات پرداختی به صاحبان کسبوکار است. همچنین سهم تسهیلات پرداختی در قالب خرید کالای شخصی توسط مصرفکننده نهایی (خانوار) مبلغ ۸۴/ ۱۱۶هزار میلیاردتومان معادل ۹/ ۳۶درصد از کل تسهیلات پرداختی به مصرفکنندگان نهایی (خانوار) است. سهم تسهیلات پرداختی بابت تامین سرمایهدرگردش بخش صنعت و معدن در ۵ ماهه سال۱۴۰۲ معادل ۸۶/ ۴۷۴هزار میلیاردتومان بودهاست که حاکی از تخصیص۳/ ۴۲درصد از منابع تخصیصیافته به سرمایه درگردش کلیه بخشهای اقتصادی (مبلغ ۰۹/ ۱۱۲۲هزار میلیاردتومان) است. ملاحظه میشود از ۲۱/ ۵۷۱هزار میلیاردتومان تسهیلات پرداختی در بخش صنعت و معدن معادل ۱/ ۸۳درصد آن (مبلغ ۸۶/ ۴۷۴هزار میلیاردتومان) در تامین سرمایهدرگردش پرداخت شدهاست که بیانگر توجه و اولویتدهی به تامین منابع برای این بخش توسط بانکها در سال۱۴۰۲ است.
تسهیلات خرد
اعتباردهی خرد به پرداخت وامهای بسیار کوچک به وام گیرندگانی که بهطور معمول فاقد وثیقه، اشتغال پایدار و سابقه اعتباری قابلاثبات است، گفته میشود. اعتباردهی خرد بخشی از تامین مالی خرد است که طیف وسیعتری از خدمات مالی، بهویژه حسابهای پسانداز را، به فقرا ارائه میکند. پایهگذاری اعتباردهی خرد مدرن را میتوان همزمان با افتتاح بانک گرامین در بنگلادش و در سال۱۹۸۳ دانست. بسیاری از بانکهای سنتی نیز پس از آن اعتباردهی خرد را اگرچه در ابتدا به آن تردید داشتند، همراه با خدمات خود معرفی کردند.
سازمانملل نیز سال۲۰۰۵ را سالجهانی اعتباردهی خرد نامید. از سال۲۰۱۲ اعتباردهی خرد بهصورت گستردهای در کشورهای درحالتوسعه بهکار گرفته شد و بهعنوان یک ابزار با پتانسیل بسیار بالا جهت فقرزدایی معرفی شد. منتقدان نیز استدلال میکنند که اعتباردهی خرد تاثیر مثبتی بر روی روابط جنسیتی و فقرزدایی نداشته و بسیاری از قرضگیرندگان را به دام بدهی میاندازد و به منزله «خصوصیسازیرفاه» است.
از کل تسهیلات پرداختی در ۵ ماهه نخست امسال، مبلغ ۷۶/ ۴۱۶هزارمیلیاردتومان معادل ۳/ ۲۳درصد بهصورت تسهیلات خرد اعطا شدهاست. همچنین مبلغ ۷۸/ ۳۰هزار میلیاردتومان نیز در قالب کارتهای اعتباری انجام پذیرفته است که با احتساب این مبلغ، کل تسهیلات پرداختی خرد (کمتر از ۳میلیاردتومان) به مبلغ ۶۳/ ۴۴۷هزارمیلیاردتومان معادل ۶/ ۲۴درصد کل تسهیلات پرداختی را شامل میشود. شایان ذکر است با توجه به اینکه تسهیلات پرداختی در قالب کارتهای اعتباری نیز در بخش خانوار پرداخت شدهاست، با این اوصاف سهم بخش خانوار از ۷/ ۱۷درصد، به ۱/ ۱۹درصد کل تسهیلات پرداختی افزایش مییابد.
شایان ذکر است که همچنان باید در تداوم مسیر جاری، ملاحظات مربوط به کنترل تورم را نیز درنظر گرفت و همواره مراقب قدرتگرفتن پتانسیل تورمی ناشی از فشار تقاضای کل در اقتصاد نیز بود. بر این اساس ضروری است به افزایش توان مالی بانکها از طریق افزایش سرمایه و بهبود کفایت سرمایه بانکها، کاهش تسهیلات غیرجاری و بازگرداندن آنها به مسیر صحیح اعتباردهی بانکها، افزایش بهرهوری بانکها در تامین سرمایهدرگردش تولیدی، پرهیز از فشارهای مضاعف بر دارایی بانکها و ترغیب بنگاههای تولیدی به سمت بازار سرمایه بهعنوان یک ابزار مهم درتامین مالی طرحهای اقتصادی (ایجادی) توجه ویژهای کرد.
نقدینگی، تسهیلات و کنترل ترازنامه
بانکمرکزی پیشتر آمار رشد نقطهبهنقطه نقدینگی را اعلام کرد که در میانه تابستان این متغیر رشد ۹/ ۲۶درصدی را بهثبت رسانده است. چندی است که بانکمرکزی در راستای کنترل تورم در تلاش است سطح رشد نقدینگی را کنترل کند و از همینرو به سیاست کنترل ترازنامه شبکه بانکی کشور رویآورده است. بررسی آمارها نشان میدهد سطح ۹/ ۲۶درصدی از شهریورماه سال۹۸ بیسابقه محسوب میشود و بهعبارت دیگر رشد نقدینگی در کف چهارساله خود قرار دارد. به گزارش روابطعمومی بانکمرکزی، سطح نقدینگی در مردادماه نسبت به پایان سال۱۴۰۱ معادل ۱/ ۸درصد رشد کردهاست. «دنیایاقتصاد» پیشتر در گزارشی تحلیلی اعلام کرد که تحقق هدف رشد ۲۵درصدی نقدینگی در پایان سالدر گروی محدود ماندن رشد ماهانه نقدینگی به محدوده کمتر از ۱/ ۲درصد است.
با اینحال افت سطح رشد نقدینگی نسبت به مدت مشابه سالقبل کاملا مشهود است. تسهیلات پرداختی که بهصورت خاص در بخش سپردههای دیداری در پول، قرضالحسنه پسانداز در شبهپول و سایر بخشها میتواند حضور داشتهباشد، نقش اساسی در رشد نقدینگی دارد. کنترل رشد تسهیلات پرداختی در حدود ۱/ ۲درصد در ماه نشانگر قدمبرداشتن بانکمرکزی بهسوی کنترل نقدینگی است و در صورت ادامهیافتن روند کاهشی رشد تسهیلات پرداختی در نهایت میتوان امیدوار بود هدف نهایی بانکمرکزی برای رسیدن به رشد ۲۵درصدی نقدینگی تا پایان سالتحقق یابد.