مسیریابی پر چالش «ساینا»
دنیایاقتصاد - عباس بیات : شرکت صنایع بهداشتی ساینا که در حوزه محصولات شیمیایی و در زمینه تولید مایعات ظرفشویی، سفیدکننده، نرمکننده و لباسشویی فعالیت میکند، در تاریخ ۱۲آبان سال ۱۳۸۰ در استان زنجان، ۱۷کیلومتری شهرستان ابهر، روبهروی روستای قروه تاسیس شد. شاخصهای سودآوری «ساینا» نشان میدهد که در چهارسال گذشته روند حاشیه سود این شرکت کاهشی بوده است. با این تفاسیر پیشبینی میشود که این روند در سال ۱۴۰۲ نیز ادامه داشته باشد و شرکت مذکور به حاشیه سود ناخالص ۱۹درصدی برسد. با بررسی میزان تولیدات درمییابیم که این شاخص همواره با کاهش مواجه بوده، بهطوری که در ۹ماهه ۱۴۰۱ نسبت به دوره مشابه گذشته ۶۰درصد کاهش را به ثبت رسانده است. از طرفی مبلغ فروش «ساینا» در دورههای ۶ماهه و ۹ماهه ۱۴۰۱ کاهش ۳۸درصدی و ۲۹درصدی نسبت به دوره مشابه قبل داشته است. مجموع عوامل ذکرشده موجب میشود که برای سال ۱۴۰۲ به میزان ۳۶درصد افزایش درآمد فروش و ۵درصد کاهش میزان تولید پیشبینی شود.
محصولات شرکت
بررسیها نشان میدهد که محصولات اصلی شرکت صنایع بهداشتی ساینا در پایان آذرماه که با پایان سال مالی شرکت مذکور مصادف است، شامل مایع ظرفشویی، مایع لباسشویی، ژل ظرفشویی، توالتشوی و لولهبازکن چندمنظوره، شیشهشوی و نرمکننده است. ازطرفی در چهار دوره گذشته، بهطور میانگین ۱۳درصد درآمد شرکت حاصل از فروش صادراتی بوده، با این حال «ساینا» در پیشبینی ۳ماهه ۱۴۰۱، ۶درصد درآمد خود را صادراتی درنظر گرفته است. با این تفاسیر میتوان انتظار داشت که روند فروش صادراتی شرکت کاهشی باشد. با بررسی مواد مصرفی درمییابیم که ۶نوع ماده اصلی از جمله اسیدسولفونیک، پلیاتیلنها، پریفرمها، تگزاپون N۷۰، چسب، رنگ و اسانس خارجی و مواد بستهبندی مورد استفاده قرار میگیرد. در این میان بررسی مواد مصرفی نشان میدهد که حدود ۹۵درصد این مواد در بازار داخل به فروش میرسد و ۵درصد آن از طریق واردات تامین میشود. با این تفاسیر میتوان گفت ریسک عدمتامین مواد مستقیم در شرکت صنایع بهداشتی ساینا که حدود ۹۰درصد بهای تمامشده را شامل میشود، پایین است. بررسی آمار تولید، فروش و سودآوری «ساینا» میتواند نقشهای از عملکرد آن در گذشته به تحلیلگران ارائه دهد. بر این اساس در بخش تولیدات بررسی آمارها نشان میدهد که همواره روند کاهشی داشته، بهطوری که در دوره ۹ماهه ۱۴۰۱ نسبت به دوره مشابه قبل منفی ۶۰درصد کاهش را به ثبت رسانده است.
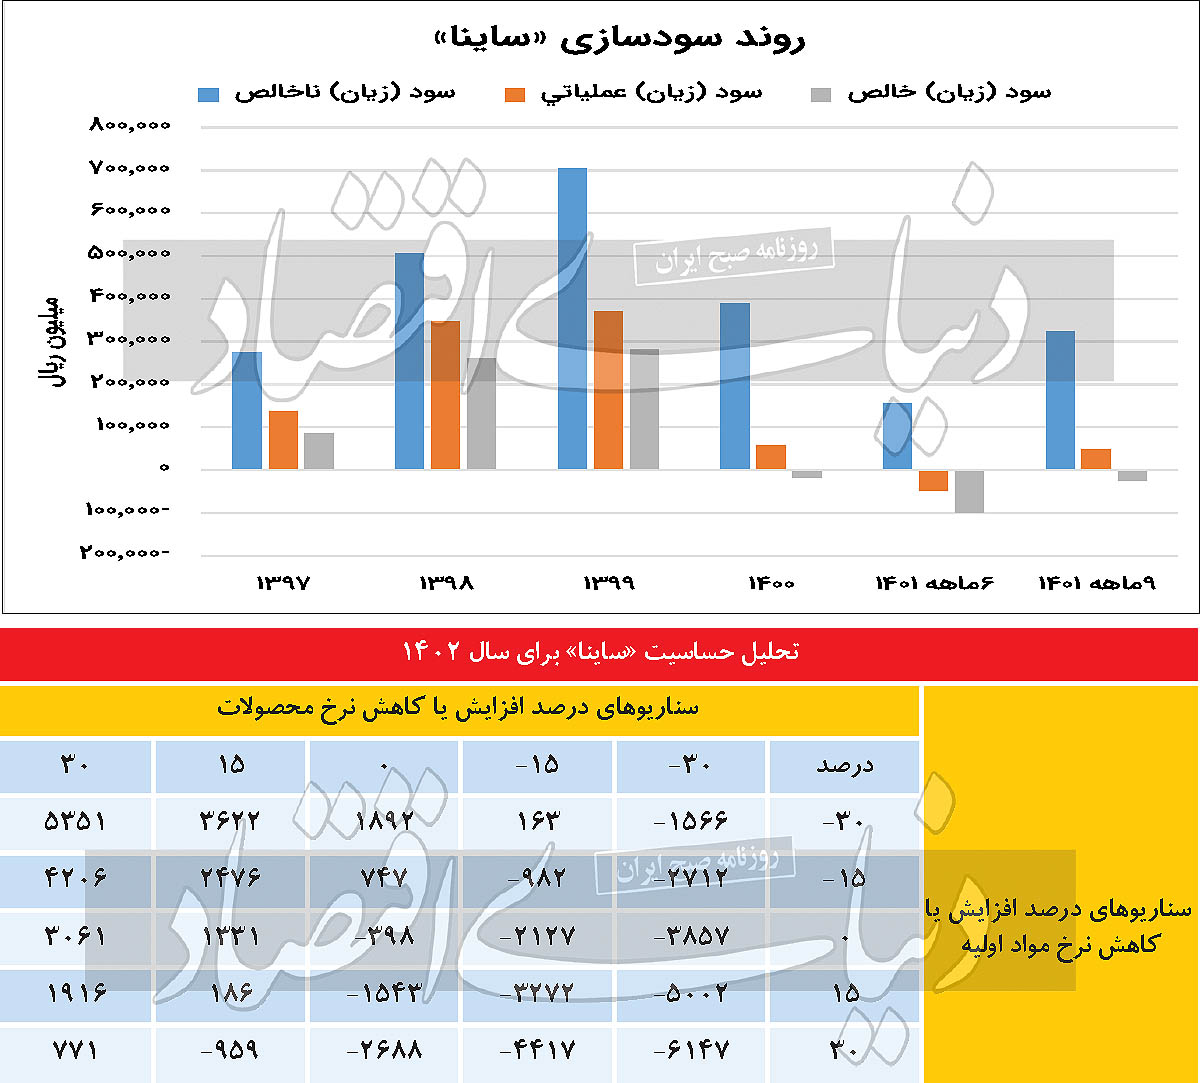
یکی دیگر از آمارهای مهم شرکت صنایع بهداشتی ساینا، مبلغ فروش است. بررسیها نشان میدهد که «ساینا» در سهسال گذشته در مبلغ فروش رشد خوبی را به ثبت رسانده است. با این حال در سال ۱۴۰۱ این روند معکوس شده و با کاهش درآمد فروش همراه بوده، بهطوری که در دوره ۶ماهه و ۹ماهه ۱۴۰۱ نسبت به دوره مشابه قبل بهترتیب افت ۳۸درصدی و ۲۹درصدی در درآمد آن رقم خورده است. عمده دلیل افت درآمد شرکت در سال ۱۴۰۱ را میتوان افت در تولیدات شرکت به همراه افزایش هزینههای آن دانست. آخرین موردی که باید در «ساینا» به بررسی روند آن بپردازیم، حاشیه سودهای ناخالص، عملیاتی و خالص است. بر همین اساس در چهارسال اخیر میانگین حاشیه سودهای شرکت مذکور بهترتیب برابر با ۲۶درصد، ۱۳درصد و ۹درصد بوده، این در حالی است که در ۹ماهه ۱۴۰۱ حاشیه سودهای ناخالص و عملیاتی به ۱۷درصد و ۳درصد رسیده و بهدلیل زیانده شدن شرکت در این دوره نمیتوان حاشیه سود خالص برای آن تعریف کرد. بررسی روند حاشیه سودهای شرکت نشان میدهد که کاهشی بوده، بهطوری که حاشیه سود ناخالص از ۲۹درصد در سال ۱۳۹۷ به ۱۷درصد در ۹ماهه ۱۴۰۱ کاهش یافته و این افت در مورد حاشیه سود خالص شدت بیشتری داشته، بهطوری که در سال ۱۴۰۱ شرکت به زیان رسیده است. این امر نشان میدهد که شرکت در کنترل هزینههای خود با چالش جدی مواجه است، بهطوری که آهنگ افزایش بهای تمامشده از نرخ فروش محصولات پیشی گرفته و تداوم این موضوع میتواند شرکت را با چالشهای زیادی مواجه سازد و همواره سودآوری آن را تحتالشعاع قرار دهد.
ریسکها و فرصتهای شرکت
اولین ریسکی که همواره بر فعالیت اکثر صنایع کشور حاکم است، نوسان نرخ ارز است. برخی مواداولیه موردنیاز شرکت «ساینا» وارداتی است و حتی مواداولیه که از داخل تامین میشود دارای منشأ خارجی هستند و هرگونه نوسان در نرخ ارز بهطور مستقیم بر قیمت تمامشده محصولات تولیدی این شرکت اثرگذار خواهد بود. در این میان کمبود نقدینگی که در نتیجه افزایش مطالبات تجاری بهوجود میآید سبب کاهش توان شرکتها در بازپرداخت بدهیهای خود به بخشهای مختلف میشود و شرکتها بهناچار اقدام به اخذ تسهیلات کردهاند که نتیجه آن افزایش هزینههای مالی و کاهش سود خالص شرکتها میشود؛ چرا که بخش قابلتوجهی از سرمایه در گردش موردنیاز از محل تسهیلات بانکی تامین میشود.
آخرین ریسکی که در «ساینا» میتواند حائز اهمیت باشد ریسک مربوط به سهم بازار است. شرکتهای صنایع بهداشتی و آرایشی در وضعیت رقابتی فشرده در ایران به کار مشغولند و حضور رقبای خارجی با برندهای معروف و وارد شدن رقبای داخلی جدید به این صنعت در عدمثبات سهم بازار تاثیرگذار است.
تحلیل سود سال آینده
برای تخمین سهم سود سال مالی ۱۴۰۲«ساینا» ابتدا باید مفروضات و متغیرهای موثر بر سودآوری شرکت را مشخص کرد. مهمترین متغیر اثرگذار بر سودآوری این شرکت نرخ محصولات تولیدی آن است. محصولات اصلی «ساینا» که بیشترین درآمد شرکت را حاصل میکنند، شامل مایع ظرفشویی، مایع لباسشویی، ژل ظرفشویی صادراتی، سفیدکننده، شیشهشوی و توالتشوی و لولهبازکن چندمنظوره هستند. نرخ آنها براساس رشد ۳۰درصدی نسبت به آخرین گزارش فعالیت ماهانه (دیماه) بهترتیب ۲۲میلیون و ۷۲۲هزار تومان، ۳۲میلیون و ۹۲۲هزار تومان، ۳۴میلیون و ۸۴۷هزار تومان، ۹میلیون و ۳۴۲هزار تومان، ۳۵میلیون و ۹۵۵هزار تومان و ۲۸میلیون و ۳۵۳هزار تومان در نظر گرفته شده است. از طرفی نرخهای مهم دیگر عبارتند از افزایش مواداولیه، حقوق، تورم و حملونقل که بهترتیب ۳۷درصد، ۶۰درصد، ۴۵درصد و ۴۰درصد برآورد شدهاند. همچنین نرخ دلار در بازار آزاد برای سال ۱۴۰۲ بهطور میانگین برابر با ۴۵هزار تومان در نظر گرفته شده است. تولیدات شرکت همواره با کاهش در سالهای گذشته همراه بوده؛ اما این روند در سال ۱۴۰۱ تشدید شده، بهطوری که در دوره ۹ماهه به منفی ۶۰درصد رسیده است. با این حال بررسی گزارش تفسیری نشان میدهد که شرکت درنظر دارد در راستای جذب مشتریهای بیشتر دو برند با سبد کامل مایعات شوینده را وارد بازار کند که در حال حاضر در مرحله طراحی محصول هستند. این دو محصول بهگونهای هستند که هم گروههای سطح بالا و هم گروههای سطح متوسط، جامعه هدف هستند و در سال ۱۴۰۲ وارد بازار خواهند شد. این امر میتواند افت تولیدی اخیر شرکت را تا حدی بهبود بخشد که با این تفاسیر شرط محافظهکاری در تحلیل آن در نظر گرفته شده و افت ۵درصدی تولید برای سال ۱۴۰۲ لحاظ شده است. با فرض این متغیرها فروش شرکت صنایع بهداشتی ساینا در سال ۱۴۰۲ برابر با ۳۷۴میلیارد تومان خواهد شد.
از این میزان فروش ۷۱میلیارد تومان سود ناخالص، ۱۵میلیارد تومان سود عملیاتی و ۵میلیارد تومان سود خالص برآورد میشود. این در حالی است که در ۹ماهه ۱۴۰۱ توانسته است بهمیزان ۱۸۷میلیارد و ۵۱۷میلیون تومان فروش به ثبت برساند. با این مفروضات سود خالص بهازای هر سهم شرکت «ساینا» برای سال ۱۴۰۲ برابر با ۲۳تومان پیشبینی میشود. همانطور که در بخش مبلغ فروش به بررسی روند سالانه پرداخته شد «ساینا» در ۹ماهه ۱۴۰۱ برخلاف سهسال اخیر با افت ۲۹درصدی در درآمد فروش خود همراه بود. بر همین اساس پیشبینی میشود برای سال مالی ۱۴۰۲ رشد ۳۶درصدی درآمد فروش نسبت به سال ۱۴۰۱ به وقوع بپیوندد. با توجه به آخرین قیمت هر سهم «ساینا» که برابر با ۲هزار و ۹۱۵تومان بوده است، نسبت قیمت به سود هر سهم شرکت برای سال مالی ۱۴۰۲ برابر با ۱۲۳ میشود. همچنین باید این موضوع را در نظر داشت که شرکت «ساینا» نسبت به کوچکترین تغییر در درصد افزایش یا کاهش نرخ محصولات، مواداولیه و مقدار تولید بسیار حساس است و آن را میتوان یک شرکت اهرمی در نظر گرفت. بنابراین در این شرکت اولا نسبت قیمت به سود هرسهم ملاک خوبی برای ارزشگذاری و سرمایهگذاری در آن نیست؛ دوم اینکه صرفا نمیتوان به یک عدد در خصوص سود سال آینده اکتفا کرد، بلکه سناریوهای مختلف را از طریق جدول تحلیل حساسیت باید در نظر گرفت و براساس سناریوی محتملتر سود آن را تخمین زد.