رنجی که از بحران مسکن میکشیم
تبدیل مسکن از کالایی مصرفی به یک کالای سرمایهای مهمترین پیامد روندهای طی شده در بازار مسکن در ایران بوده است. حاصل این روند بروز معضلات اقتصادی، اجتماعی و سیاسی گوناگون است: ظهور پدیده خانههای خالی (حدود ۳ میلیون در حال حاضر)، افزایش روزافزون هزینه مسکن در سبد خانوارهای ایرانی (در مواردی تا ۷۰ درصد)، افزایش تعداد مستاجران شهری در عرض ۲۰ سال از ۲۱درصد به ۳۷ درصد بین سالهای ۷۵ تا ۹۵، کاهش کیفیت ساخت مسکن، افزایش نسبت نقدینگی مسکن به کل سرمایهگذاری در اقتصاد (بهطور متوسط ۳۰ درصد در سالهای پس از انقلاب و بین ۵۰ تا ۶۴درصد در سالهای رونق بخش مسکن) و ورود بخش عمدهای از این نقدینگی به بازار مسکن دست دوم و زمین در نتیجه کاهش رشد سرمایهگذاری در صنعت، افزایش شدید شکاف طبقاتی، بروز احساس ناامنی اجتماعی در میان اقشار وسیعی از جامعه، گسترش بدمسکنی و افزایش روزافزون خانههای اشتراکی، ماشینخوابی و پشتبامفروشی؛ امکانیابی هرچه بیشتر اعتراضهای شهری، ظهور سلاطین مسکن که طبق گزارشهای مسوولان (نمایندگان مجلس، وزیر مسکن و...) برخی از آنها از ۸۰ تا ۲۵۰۰ واحد مسکونی را فقط در شهر تهران در مالکیت خود دارند.
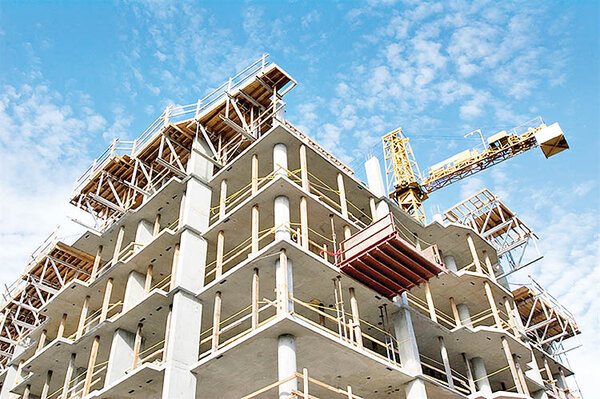
درحالیکه تولید در صنعت و کشاورزی پرریسک، کمبهره و با نرخ مالیاتی بالاست، سرمایه از بخش مولد صنعتی و کشاورزی، به دلالی و سوداگری در زمین و مسکن میل پیدا میکند و ضمن افزایش تقاضای کاذب زمین و مسکن به افزایش قیمت آنها و اجارهبهایشان انجامیده و به افزایش نابرابریهای اقتصادی و اجتماعی و سیاسی دامن میزند و بر نرخ اشتغال نیز تاثیر منفی خواهد داشت.
به هر روی ریشه بحران مسکن در ایران را باید در درهمتنیدگی سرشت رانتیر اقتصاد ایران با اجرای سیاستهای تعدیل اقتصادی و رهاسازی بخشهای اقتصادی از جمله بخش مسکن به دست نیروهای بازار جستوجو کرد. دولت موسوم به سازندگی آغازگر سیاستهای تعدیل اقتصادی بود و دولتهای بعدی نیز هر یک به نوعی تداومدهنده این سیاستها بودند. تحریمهای اقتصادی تشدید شده در سالهای اخیر نقش کاتالیزور را در ژرفابخشی به این بحران داشتهاند و علت بنیادی آن نیستند. طرفه اینکه با رفع تحریمها مشکل مسکن و بحرانهای ادواری آن در اقتصاد ایران تا زمانی که نیروهای بیمهار بازار و سوداگری برآمده از آن بر آن سیطره دارند، حل نخواهد شد.
بسیاری از راهکارهای گوناگونی که از سوی مسوولان و کارشناسان ارائه شدهاند، بسیار سستمایه و موقتی هستند یا از سوگیری طبقاتی برخوردارند و ازآنجاکه در جهت منافع مالکان مسکن و سوداگران این عرصه طراحی شدهاند، بر خلاف موازین عدالت اجتماعیاند و نه تنها به تخفیف بحران مسکن نمیانجامند شکاف طبقاتی و نابرابریها را نیز افزایش خواهند داد. طرحهایی مانند مسکن مهر نیز که هنوز طرفداران پرشماری دارند، از آنرو که مشکلات فراوانی بر آنها مترتب است و در چارچوب سلطه بازار عمل میکنند چارهساز نبوده و خود به نوعی به ایجاد نابرابریهای تازه میانجامند.
برای مواجهه با بحران مسکن درایران در شرایط کنونی، راهکارهای رادیکالی چون ملیکردن زمینها بسیار پرمناقشهاند. ولی ابزارهای مالیاتی اگر به درستی طراحی شده و اجرا شوند و بر نرخ موثری بنا شوند میتوانند در کاهش این بحران نقش بسزایی ایفا کنند. این مالیاتها میتواند عرصههای مالیاتی چون مالیات بر عایدی سرمایهای املاک، مالیات بر نقل و انتقال املاک، مالیات سالانه املاک، مالیات بر درآمد اجاره املاک و مالیات بر درآمد حاصل از ساخت و فروش مسکن، مالیات خرید املاک گرانقیمت، مالیات بر سودهای نامتعارف از معامله املاک و بهویژه مالیات بر خانههای خالی را دربرگیرند.
نکته راهبردی در امکان کامیابی این سیاستهای مالیاتی، برقراری سیاستهای مالیاتی در بازارهای موازی بخش مسکن است. مالیات بر عایدی سرمایه در بخش مسکن باید بازارهای موازی بازار مسکن مانند بازار سکه، ارز، سهام و خودرو را نیز دربرگیرد تا بتواند نقش کارسازی داشته باشد. ایجاد بانک اطلاعات بخش زمین و مسکن لازمه اجرایی سیاستهای مالیاتی پیشگفته است. شفافیت و کاهش فساد، افزایش امکان برنامهریزی، افزایش و سامانیابی درآمدهای مالیاتی از مزیتهای این امر است.
در کنار این سیاستهای مالیاتی، هرگونه سیاستی که الگوی مبتنی بر ارزش مبادلهای مسکن را به الگوی مبتنی بر ارزش مصرفی تغییر جهت دهد کارگشاست و انجام آن ضروری است. طرحهایی که بتوانند مالکیت شخصى زمین را به مالکیت جمعى تبدیل کنند؛ ساخت را در حیطههاى تعاونى و غیرسودجویانه هدایت کنند؛ بازتوزیع درآمد و ثروت را از برجسازیهای گرانقیمت به خانهسازیهای معمولی هدایت کنند؛ سیاست کنترل وامها را به نفع نیازمندان (و نه صاحبان ثروت اقتصادی و سیاسی، چنانکه هست) تغییر دهند و نوسازی بافتهای فرسوده را در قالب تعاونی و غیرسوداگرانه پیگیری کنند، قابل دفاع هستند.
با توجه به اینکه هزینه زمین بخش بنیادی هزینه مسکن را تشکیل میدهد، ارزانکردن بهای مسکن از طریق تامین زمین ارزان نیز سیاستی بسیار محوری و مناسب است. تحول ساختاری در سیاستگذاری، برنامهریزی و توزیع عادلانه منابع برای توقف یا کاهش سودبری سرمایهداری بزرگ املاک شهری گامی راهبردی برای حل بحران مسکن و از میان برداشتن منافع سوداگران به نفع اقشار متوسط و فرودست است.