نوسان چینی در بازار سنگآهن
دنیایاقتصاد : سنگآهن سال خوبی در پیش دارد. بررسی وضعیت حاکم بر بازار سنگآهن جهان و میزان اکتشافات سالانه این بخش نشان میدهد سال پیشرو سال ثبات قیمت نسبی سنگآهن در رنجی بالاتر از میانگین تاریخی یک دهه اخیر این ماده ارزشمند است. سنگآهن که سال۲۰۲۱ را با افت چشمگیر قیمت به پایان رساند، بعد از یک دوره رشد قیمت در سالجاری، احتمالا روندی باثبات از قیمت را در محدوده ۱۲۵دلار (به ازای هر تن سنگآهن) پشتسر خواهد گذاشت. فعلا و تا ساعات پایانی انتشار این متن بهای هر تن سنگآهن در محدوده ۱۴۰دلار قرار دارد که عدد مناسبی است. تکرار سقوط سال گذشته نیز دور از ذهن است. سال گذشته و در اوایل فصل چهارم بهای سنگآهن به محدوده ۸۰دلار تنزل پیدا کرد که در سالهای اخیر کمسابقه بود. انتظار تحلیلگران، گزارشهای تحقیقی موسسات و برآوردهای تاریخی نشان میدهد بازگشت دوباره قیمت به این محدوده در سال۲۰۲۲ دور از ذهن است. از آنجا که اثر پاندمی هنوز برطرفنشده و تداوم فراگیری این بیماری میتواند مصرف فولاد و تولید آهن را محدود سازد، شانس بالایی برای بالاماندن قیمت از تراز تاریخی که حدود ۱۰۰دلار است، وجود دارد.
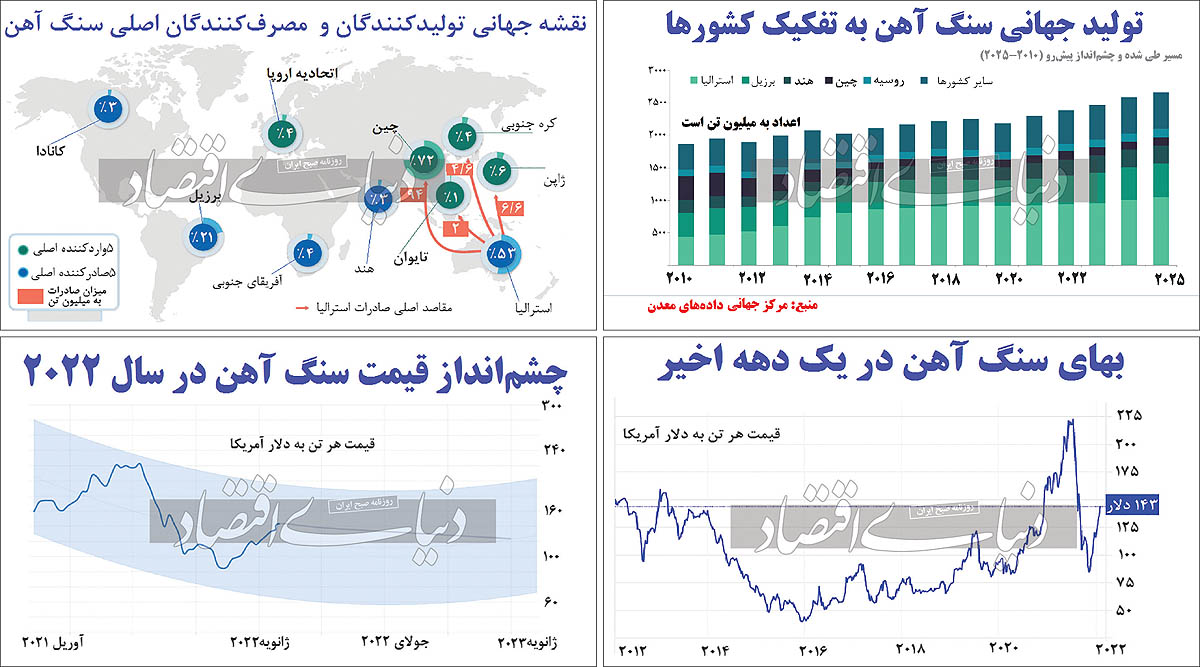
بررسی «دنیایاقتصاد» نشان میدهد با توجه به قیمت کف و سقف این ماده معدنی، افت چشمگیر بهای سنگآهن به اعداد کمتر از ۴۰دلار و بیشتر از ۲۱۵ دلار بسیار بعید است. در شرایطی که پاندمی و بحران جهانی بهعنوان دو ابرچالش جهانی نتوانست بهای سنگآهن را بهجایی ورای این محدوده ببرد، همه تحلیلها باید با لحاظ این دو عدد و محدوده مدنظر نوشته و سناریوپردازی کند. از آنجا که بخشهای مختلف بازار سنگآهن بها و کیفیت و مسائل خاص خود را دارد، استفاده از شاخص تریدینگ اکانومیکز میتواند بهعنوان مبنای کار اثربخش باشد. برآورد نماگرهای این موسسه نشان میدهد قیمتهای تا ژانویه۲۰۲۳ و ابتدای سال بعد بین ۱۲۰ تا ۱۴۰دلار خواهد بود. رقمی که در صورت تداوم، زمینه افزایش احتمالی در بهای فولاد را ایجاد میکند. بررسی «دنیایاقتصاد» نشان میدهد از آنجا که پاندمی تاثیر ملموسی بر تولید جهانی سنگآهن بهویژه در ۴قطب اصلی یعنی استرالیا، چین، هند و برزیل داشته، افزایش واکسیناسیون کمک خواهد کرد تا تقاضا برای فولاد و متعاقبا سنگآهن بالا رفته و استخراج صعودی شود. بررسی برخی از مهمترین منابع جهانی رصد بازار سنگآهن نشان میدهد باید انتظار داشت برای سال۲۰۲۲، تولید جهانی سنگآهن به ورای ۲میلیارد و ۴۵۰میلیون تن برسد. بخش اعظم این افزایش تولید از مجرای کلیدخوردن پروژههایی جدید در کشورهای دارای سهم بیشتر ذخایر است. جهان مجموعا حدود ۱۱۰میلیارد تن ذخایر کشفشده سنگآهن دارد که از این میزان حدود یکچهارم یا ۲۷میلیارد تن به ایالاتمتحده آمریکا تعلق دارد. بیشترین استخراج سالانه متعلق به استرالیاست و بیشترین مصرف نیز به چین مربوط است. در این مسیر هرچه چین بهعنوان دماسنج وضعیت پیشروی بازار فولاد و زنجیره آن از جمله سنگآهن، محدودیت بر تولید و مصرف در این زنجیره اعمال کند، قیمت نزولی خواهد شد. محدودیت نیز عموما در سالیان اخیر به واسطه فشارهای جهانی به چین بابت انتشار گازهای گلخانهای بوده است. افزایش بهای قیمت سنگآهن عموما ناشی از اتفاقاتی است که اخیرا در تعدادی از استانهای چین رخ داده است. برای نمونه سقوط قیمت سنگآهن در اواخر سال گذشته حول محور اخطار به فولادسازان برای کاهش انتشارآلایندگی ایجاد شده بود. گذر از این اتفاق و سیاستهای اقتصادی انبساطی دولت چین موجب شد تا از ابتدای۲۰۲۲ شاهد رشد دوباره تقاضا برای فولاد و تاثیرگذاری این موضوع بر قیمت سنگآهن باشیم. موضوعی که احتمالا در ادامه سال نیز تاثیرات آن را شاهد هستیم. در ادامه به بررسی ابعاد مختلف بازار سنگآهن جهان خواهیم پرداخت.
حجم بازار سنگآهن چقدر است؟
تولید سنگآهن در سال ۲۰۲۰ با ۳درصد کاهش همراه بود. وضعیتی که در نهایت منجر به تولید نزدیک به ۲۵/ ۲میلیارد تن از این ماده ارزشمند رسید. این رقم در سال۲۰۱۹ حدود ۴/ ۲میلیارد تن بود. در سال۲۰۲۱ و تا پایان ماه یازدهم نیز این عدد به مرز ۲/ ۲میلیارد تن رسید. انتظار میرود تولید جهانی با نرخ رشد مرکب سالانه ۷/ ۳درصد در سالیان آتی رشد کرده و در نهایت به ۶/ ۲میلیارد تن تا سال۲۰۲۵ برسد. عوامل اصلی این رشد در توسعه گسترده استخراج سنگآهن در کشور برزیل و تداوم سطح بالای تولید در استرالیا خواهد بود. بهنظر میرسد در این دوره زمانی، جهان شاهد رشد ۱/ ۴درصدی تولید در آفریقایجنوبی، رشد تولید ۲/ ۳درصدی در استرالیا و افزایش استخراج در هند به میزان ۹/ ۲درصد خواهد بود. پروژههای کلیدی آتی که انتظار میرود آغاز بهکار کنند این قبیل ارقام رشد را پشتیبانی میکنند. برای نمونه پروژه فلنکجنوبی در استرالیا، زولتی در آفریقایجنوبی، سروت در برزیل و گودای دری در هند از آن دست پروژههایی هستند که سال۲۰۲۱ به رشد تولید جهانی کمک شایانتوجهی کردند. طبق دادههای گلوبالدیتا و شرکت تحلیلی وینتباجاج، کاهش تولید سال۲۰۲۰ در نتیجه افت عملکرد برزیل و هند بود. عامل اصلی کاهش تولید در سال۲۰۲۰ بود. تولید ترکیبی این دو کشور از مجموع ۲/ ۶۳۸میلیون تن در سال۲۰۱۹ به ۱/ ۵۹۱میلیون تن در سال۲۰۲۰ کاهش یافت. کاهش تولید غول سنگآهن برزیل یعنی گروه واله، عامل اصلی کاهش تولید این کشور بود، درحالیکه تاخیر در حراج معادن در اودیشای هند، بر تولید این کشور در سال۲۰۲۰ تاثیر سوئی گذاشت. از نکات جالب در بررسی عملکرد سال۲۰۲۰ و ۲۰۲۱ بازار استرالیا این است که معدنچیان این کشور به دلیل اقدامات موثر اتخاذ شده توسط دولت تحتتاثیر کووید-۱۹ قرار نگرفتند، در حالیکه بهبود سریع اقتصاد و مقابله مناسب با بیماری در چین منجر به افزایش تولید سنگآهن این کشور در سال۲۰۲۱ شد.
تولیدکنندگان اصلی سنگآهن
پنج صادرکننده اصلی سنگآهن، ۸۴درصد از کل صادرات این محصول را در دست دارند. استرالیا سالانه بیش از ۹۰۰میلیون تن سنگآهن تولید میکند و بخش اعظم آن را به خارج از کشور صادر میکند. این کشور که ذخایر عظیمی نیز در این بخش دارد، به تنهای ۵۳درصد صادرات سنگآهن جهان را در دست دارد که درآمد هنگفتی معادل ۷۵ تا ۸۰میلیارد دلار در سال را عاید این کشور میکند. برزیل با بیش از ۴۰۰میلیون تن در رده بعدی است و حدود ۲۱درصد کل صادرات جهانی سنگآهن به این کشور تعلق دارد. درآمد برزیل از محل صادرات سنگ حدود ۲۶میلیارد دلار بوده است.
آفریقایجنوبی حدود ۴درصد از کل صادرات جهانی سنگآهن را در اختیار دارد و کانادا و هند نیز هریک ۳درصد از سنگآهن موردنیاز جهان در بازارهای صادراتی را در اختیار دارند. نکته جالب درباره هند این است که این کشور با وجود تولید حدود ۲۵۰میلیون تن سنگآهن، عمده این محصول را در صنایع فولاد داخلی بهکار میگیرد. چین وضعیتی بدتر از هند دارد و بهرغم تولید سالانه حدود ۳۵۵میلیون تن سنگآهن، نهتنها صادراتی ندارد که سالانه دهها و صدهامیلیون تن سنگآهن را خریداری کرده تا تولید سالانه فولاد خود را که بیش از هزارمیلیون تن است را مدیریت کند.
سنگآهن در چنبره چین
چین چنان که گفته شد اژدهایی است که عمده سنگآهن را میبلعد تا نیاز خود را به فولاد برطرف کند. تولید دهها میلیون دستگاه خودرو، دهها میلیون دستگاه لوازمخانگی و نیز توسعه گسترده زیرساختهای شهری و عمرانی از چین بازیگری بینظیر ساخته است که حاکم مطلق بازار فولاد بوده و بر بخش عمده زنجیره ارزش این بخش مسلط است. سنگآهن البته تنها جایی است که چین، اصطلاحا در آن کمیتاش میلنگد! با توجه به اینکه تحلیل S&P Global Platts این است که تولید چین در بخش سنگآهن در نیمه اول سال صعودی و در نیمه دوم نزولی باشد، بهنظر میرسد نیاز این کشور به خرید سنگآهن صعودی شود که همین بهای فولاد را صعودی خواهد کرد.
گفتههای اخیر رئیسجمهور شیجینپینگ درخصوص تداوم تولید فولاد بهرغم ادامه انتشار گازهای گلخانهای موجب شده تا شرکتهای چینی مبارزه برای افزایش تولید را ادامه داده و مسابقه برای واردکردن سنگآهن را شدت دهند.