کاهش زیان انباشته آلومینیوم المهدی
سعید رشیدی : شرکت آلومینیوم المهدی با در اختیار داشتن بیش از ۲هزار نیروی کار رسمی و غیر رسمی، در سالهای گذشته دچار مشکلات فراوانی شده بود به طوری که مجموع زیان انباشته شرکت تا پایان سال ۹۸ به بیش از ۱۹هزار و ۳۸۴میلیارد ریال رسیده بود. اما با تملک این شرکت توسط مپنا انتشار صورتهای مالی سال ۹۹نشان می دهد که این شرکت توانسته با افزایش مقدار فروش و تحقق درآمدهای بالای عملیاتی، سودده شود و مجموع زیان انباشته خود را تا مبلغ ۵هزار و ۵۳۴میلیارد ریال کاهش دهد. با وجود این موضوع این شرکت برای تداوم فعالیتهای خود با چالشهای بسیاری روبهرو است. طبق گزارش حسابرس، بدهیهای جاری شرکت حدود ۱/ ۱برابر داراییهای جاری بوده و زیان انباشته بیش از ۴/ ۳برابر سرمایه ثبت شده است.
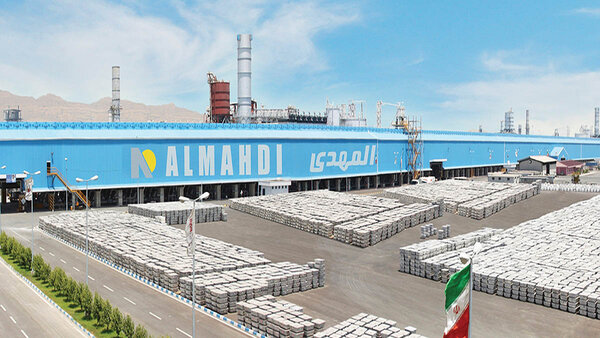

هیاتمدیره برای تداوم فعالیتهای شرکت و خروج از شمول ماده ۱۴۱قانون تجارت، کنترل بهینه هزینهها و استفاده از ظرفیت بلااستفاده و ایجاد خطوط مکمل برای ایجاد ارزش افزوده را در دستور کار قرار داده است. شرکت آلومینیوم المهدی یکی از شرکتهای بزرگ ایران در صنعت آلومینیوم است. این شرکت در سال ۶۹ به صورت سهامیخاص تاسیس شد و در سال ۷۶، نوع شرکت به سهامیعام تغییر یافت. فعالیتهای این شرکت در بندرعباس صورت میپذیرد. درحال حاضر این شرکت جزو واحدهای فرعی گروه مپنا است.
گزارش زیر به بررسی عملکرد مالی شرکت آلومینیوم المهدی با توجه به اطلاعات و صورتهای مالی منتشر شده میپردازد.
افزایش ۱۷۹درصدی درآمدهای عملیاتی
طبق صورتهای مالی منتشر شده برای سال مالی ۹۹، شرکت آلومینیوم المهدی حدود ۵۱هزار و ۱۰۹میلیارد ریال درآمد عملیاتی شناسایی کرده که نسبت به درآمدهای عملیاتی شناسایی شده در سال ۹۸، به مقدار ۱۷۹درصد افزایش داشته است. آمارها نشان میدهد درآمدهای عملیاتی این شرکت از فروش شمش آلومینیوم محقق شده است. سهم فروش داخلی از درآمدهای عملیاتی شرکت، حدود ۳۱هزار و ۱۳۱میلیارد ریال بوده که بر اساس نرخهای رایج بورس کالا و نرخهای مصوب (پیشفاکتور) توسط مدیریت شرکت از فروش ۸۹هزارتن شمش آلومینیوم انجام شده است.
همچنین این شرکت حدود ۴۵هزارتن فروش صادراتی داشته که از این بابت مبلغ ۱۹هزار و ۹۷۷میلیارد ریال درآمد شناسایی کرده است.
شرکت برای تحقق درآمدهای عملیاتی خود، حدود ۳۶هزار و ۳۵۹میلیاردریال هزینه کرده که بخش عمده آن به مواد مستقیم مصرفی شامل پودر آلومینا، آند، آلومینیوم فلوراید، کربولیت، پترولیوم کک و قیر صنعتی مربوط میشود. در جدول زیر لیست تامینکنندگان مواد اولیه این شرکت به تفکیک آورده شده است.
همچنین این شرکت حدود یک هزار و ۹۱۸میلیارد ریال زیان تسعیر ارزی داراییها و بدهیهای عملیاتی داشته که در کنار یک هزار و ۵۵۴ میلیارد ریال ذخیره در نظر گرفته شده برای ۲۴هزارتن شمش آلومینیوم سازمان توسعه و نوسازی معادن و صنایع معدنی ایران (ایمیدرو)، هزینه شناسایی کرده است.
آلومینیوم المهدی در بخش هزینههای غیر عملیاتی نیز حدود یک هزار و ۸۳۹میلیارد ریال هزینه داشته که یک هزار و ۶۹۶ میلیارد ریال آن برای بدهی به ایمیدرو و ۱۴۲میلیارد ریال آن جریمه دیرکرد برای تاخیر پرداخت به صنایع ملی مس ایران (بابت خرید پودرآلومینا) بوده است.
درآمدهای امسال زیان انباشته را کاهش داد
با توجه به موارد درآمدی و هزینهای ذکر شده و سایر درآمدها و هزینههای موجود در صورتهای مالی، این شرکت توانست درسال ۹۹، حدود ۱۳هزار و ۸۵۰میلیارد ریال سود خالص شناسایی کند. تحقق سود خالص این شرکت در حالی است که آلومینیوم المهدی در سال ۹۸ حدود ۴هزار و ۲۳۷میلیارد ریال زیان شناسایی کرده بود. تحقق سود خالص در سال ۹۹ منجر به کاهش زیان انباشته شرکت از ۱۹هزار و ۳۸۴میلیارد ریال در سال ۹۸ به ۵هزار و ۵۳۴میلیارد ریال در سال ۹۹شد که بسیار قابل توجه است.
شرکت در نظر دارد با اصلاح ساختار هزینهای و استفاده از ظرفیتهای بلااستفاده، در کنار ایجاد خطوط مکمل برای افزایش بازدهی، روند سوددهی و ادامه فعالیتهای خود را به صورت پایدار ادامه دهد.
گزارش حسابرسی
در صورتهای مالی حسابرسی شده سال ۹۹ این شرکت، حسابرس و بازرس قانونی به موارد متعددی از جمله عدم تطابق حسابها و عدم دسترسی به اطلاعات اشاره کردهاند که نشان از نابسامانی حسابهای مالی دارد که در ادامه به برخی از این موارد اشاره میشود.
حسابرس در مبانی اظهار نظر مشروط (بند۴) ذکر کرده است که بدهی (شرکت) به سازمان نوسازی و معادن و صنایع معدنی ایران (ایمیدرو) شامل حسابهای فیمابین و تسهیلات دریافتی، جمعا مبلغ ۶هزار و ۴۷۶میلیارد ریال بوده است. طبق پاسخ تاییدیه دریافتی از سازمان مزبور تعهدات واحد مورد گزارش بابت حسابهای فیمابین، جمعا به مبلغ ۹هزار و ۹۸۹ میلیارد ریال اعلام شد که بیانگر مبلغ ۳هزار و ۵۱۳ میلیارد ریال مغایرت است.
در بند ۷ آمده است، سرفصلهای دریافتنیهای تجاری و سایر دریافتنیها و پیشپرداختها جمعا شامل مبلغ ۲هزار و ۸۲۱میلیارد ریال اقلام راکد و سنواتی است که از این بابت مبلغ یک هزار و ۹۷میلیارد ریال زیان کاهش ارزش در حسابها منظور شده است. با توجه به مراتب فوق اگرچه ایجاد زیان کاهش ارزش مازاد بر مبلغ فوقالذکر در صورتهای مالی ضروری است لیکن، به دلیل نامشخص بودن چگونگی بازیافت مطالبات مزبور، امکان تعیین میزان و آثار ناشی از آن در شرایط حاضر برای این موسسه حسابرسی مقدور نیست.
در بند ۸آمده است، صورتهای مالی مورد گزارش شامل مبلغ ۲۸۴میلیارد ریال تعهد شناسایی شده بابت کالاهای امانی شرکت ایرالکو نزد شرکت از سالهای قبل است که تاکنون نحوه تسویه آنها مشخص نشده است. براساس رسیدگیهای انجام شده و با درنظر گرفتن تغییرات سطوح عمومی قیمتها، اعمال تعدیلات از این بابت بر صورتهای مالی مورد گزارش ضروری است. لیکن، تعیین میزان آن در شرایط حاضر برای موسسه حسابرس امکانپذیر نیست. در بند ۹ آمده است، دفاتر شرکت بابت سالهای ۹۷و۹۸ در دست رسیدگی توسط مقامات سازمان تامین اجتماعی است. همچنین دفاتر شرکت بابت سال ۹۹ مورد رسیدگی مقامات سازمان مزبور قرار نگرفته است. به دلیل عدم توجه به پارهای از قوانین و مقررات موجود، به نظر این موسسه، تحمل بدهی مازاد عهده شرکت از این بابت وجود دارد لیکن، تعیین میزان قطعی و آثار ناشی از آن برصورتهای مالی مورد گزارش، پس از بررسی نهایی مقامات سازمان مذکور، امکانپذیر میشود. در بند ۱۰ آمده است، سرفصل پرداختنیهای تجاری و سایر پرداختنیها و پیشدریافتها شامل مبلغ ۶هزار و ۹۱میلیارد ریال اقلام راکد و سنواتی(عمدتا ارزی) است. با توجه به فقدان اطلاعات و مستندات در رابطه با نحوه تسویه تعهدات مزبور و همچنین به دلیل فقدان سیستم مناسب جهت ثبت و نگهداری مبالغ ارزی، تعیین تعدیلات احتمالی از این بابت برای صورتهای مالی سال ۹۹ در شرایط حاضر برای موسسه حسابرس امکانپذیر نیست. در بند ۱۲(نتایج حاصل از تاییدیههای درخواستی از بانکها و اشخاص ثالث طرف حساب شرکت) آمده است، پاسخ تاییدیه درخواستی از بانک یورپیشن ایرانیشن تا تاریخ تنظیم این گزارش دریافت نشده است. اگر چه مانده موجودی نزد بانک مزبور از طریق اعمال سایر روشهای حسابرسی اثبات شده لیکن، تعیین تعهدات احتمالی ناشی از سایر معاملات فیمابین بانک مزبور در شرایط حاضر برای موسسه حسابرس امکانپذیر نیست. همچنین، پاسخ تاییدیه درخواستی از شرکتهای آلومینیوم خاتم اراک و گروه مپنا بیانگر مغایرت حسابهای فیمابین به ترتیب به مبلغ یک هزار و ۴۵۰میلیارد ریال و یک هزار و ۴۷۹میلیارد ریال است و همچنین پاسخ تاییدیه درخواستی از شرکت NBJ با مانده بدهکار ۳۱میلیارد ریال تاکنون حاصل نشده است. در بند ۱۷ (تاکید بر موارد خاص) آمده است، در سال مالی مورد گزارش بین فاکتورهای خرید مواد اولیه و رسیدهای انبار شرکت، ۲هزار و۵۶۰تن مغایرت وجود دارد که بر اساس شواهد موجود ۱۰۵۷تن آن (معادل ۹۷میلیاردریال) ناشی از سرقت مواد اولیه بوده که به حساب طلب از شرکت نیکسان کالا منظور و نتایج آخرین اقدامات انجام شده به شرح یادداشتهای توضیحی در صورتهای مالی افشا شده است. در این رابطه توجه مجمع به لزوم ایجاد ساختارهای کنترلی مناسب، جلب میشود.