ماه جبرانی بازار مسکن
- «قیمت پیشنهادی» آپارتمان در شهریور ۵.۳درصد نسبت به مرداد افزایش یافت؛ بالاترین تورم ماهانه ملکی طی ۱.۵سال گذشته
- رشد نقطهای قیمت مسکن در نیمه امسال به بالاترین میزان تاریخی خود رسید؛ ۱۱۷.۶درصد
- بالاترین فروش آپارتمان طی نیمه اول امسال در کارنامه شهریور ثبت شد
دنیای اقتصاد : بازار مسکن در شهریور شاهد «بیشترین معاملات خرید» طی ماههای گذشته از ۱۴۰۵ شد؛ حتی از اردیبهشت ماه که بهخاطر تعطیلی بازارهای دارایی همه به سمت ملک آمدند هم بیشتر شد. این تحرک معاملاتی اثر خود را روی قیمت آپارتمانهای تهران گذاشت و باعث رشد ۵درصدی ظرف یک ماه شد. تحولات این بازار در گزارش امروز بررسی شدهاست.
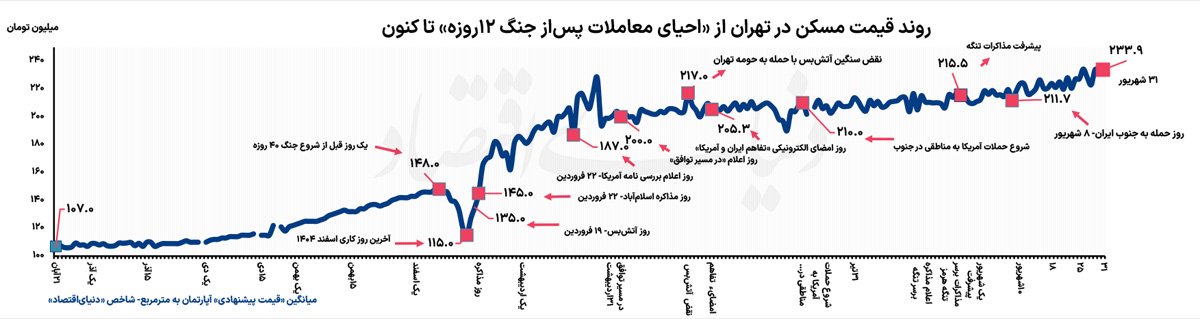
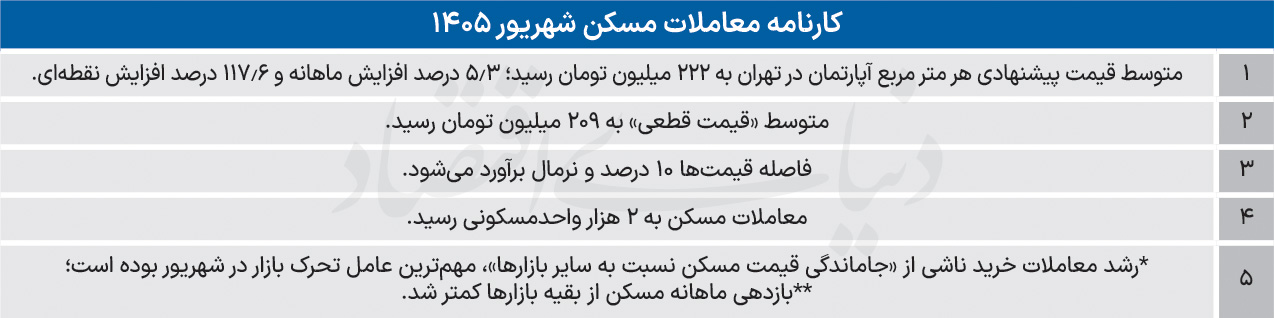
گروه مسکنوشهری: قیمت مسکن بعد از ۳ماه آرامشنسبی، در شهریور افزایش تقریبا چشمگیر پیدا کرد؛ ۵.۳درصد در یک ماه که اگرچه این تورم ماهانه ملکی بسیار پایینتر از مقاطعی مثل اردیبهشت امسال و بهمن سال گذشته است؛ اما علت یا علل همین میزان رشد برای تحلیل آینده بازار لازم است بررسی شود. گزارش «دنیایاقتصاد» از آنچه در پایان نیمه اول امسال در بازار معاملات مسکن تهران گذشت، حاکی است: «قیمت پیشنهادی» فروشندههای آپارتمان در شهریور با ۵.۳درصد افزایش به ۲۲۲میلیون تومان در مترمربع رسید. سطح فعلی قیمت نسبت به سال گذشته همین موقع ۱۱۷.۶درصد افزایش از خود نشان میدهد. نرخ رشد ماهانه قیمت مسکن در شهریور، حدود ۰.۵واحد درصد از متوسط تورم ماهانه مسکن طی ابتدای ۱۴۰۴ تاکنون، بیشتر است. همچنین میزان رشد نقطهای قیمت مسکن در ماه گذشته نیز بالاترین نرخ دستکم از سال۹۲ که آمار ماهانه قیمتها قابل رصد شد، محسوب میشود.
علت اول رشد قیمت آپارتمان
اعداد مربوط به سطوح فعلی تورم مسکن ماهانه و نقطهای، در ابتدا میتواند بیانگر داغشدن تنور معاملات خرید آپارتمان باشد. نتایج تحقیقات میدانی «دنیایاقتصاد» و همچنین آمار مربوط به «معاملات قطعی»، گرمشدن این تنور را تایید میکند،اما «داغشدن» را نه. ماه گذشته ۲۳۰۰ واحد مسکونی در تهران فروخته شد که بالاترین حجم ماهانه معاملات آپارتمان از ابتدای۱۴۰۵ به بعد است. این میزان فروش نسبت به مرداد ۷۶درصد افزایش پیدا کرده است. بنابراین از منظر تغییرات ماهانه معاملات مسکن، میزان رشد چشمگیر بوده و همین عاملی برای تحریک قیمتها بوده است. اما این میزان خریدوفروش واحدمسکونی در یک ماه را نمیتوان «رونق معاملات مسکن» دانست؛ چراکه ظرفیت بازار مسکن شهر تهران در حالت غیررکودی، خریدوفروش ماهانه بالای ۸ تا ۱۰ هزار واحد است.
اثر جاماندگی مسکن از رالی بازدهیها
با این حال، در کنار تحرک نسبی معاملات خرید مسکن و اثر مثبت آن بر تورم مسکن، یک اتفاق با «منشأ بیرونی» نیز شتاب قیمت آپارتمان در شهریور را بالا برد. بررسیهای «دنیایاقتصاد» درباره این منشأ بیرونی افزایش قیمت مسکن حاکی است، این بازار از سال ۱۴۰۳ به بعد بهدلیل «تغییر جنس ریسک موثر بر اقتصاد ایران و قیمتها»، از سایر بازارهای دارایی جاماند. بروز نشانههای جنگ در سال۱۴۰۳ و سپس بروز آن در سال۱۴۰۴، سرمایهها و نگاه سرمایهگذاران را به سمت بازارهایی برد که هم به این ریسک زود واکنش نشان میدهند و هم در شرایط جنگی پناهگاه محکمی در مقایسه با ملک برای حفظ ارزش دارایی محسوب میشوند.
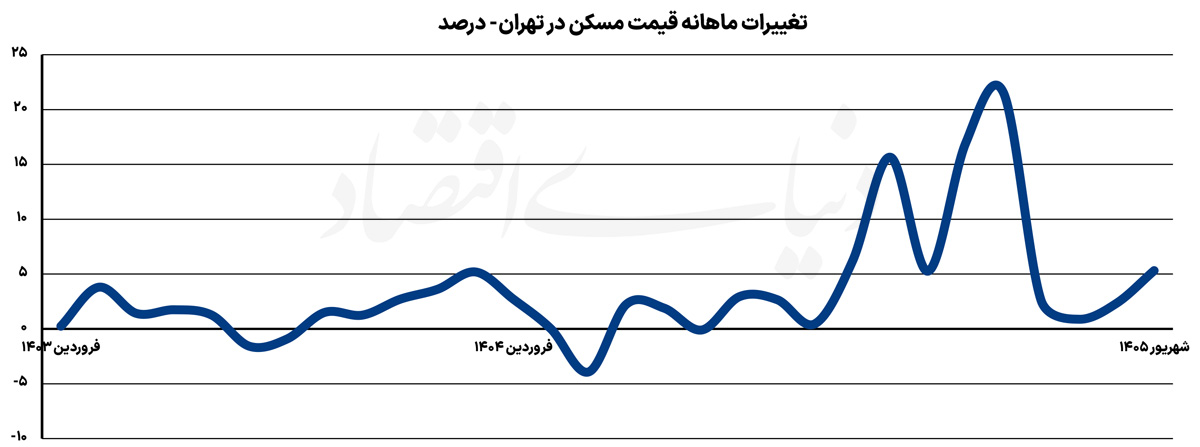
طی ۲سال گذشته، سنگینی رکود تقاضای مسکن بیشتر از سالهای قبلاز آن شد. این رکود تا پیشاز وقوع جنگ ۴۰روزه و درست از زمان جنگ ۱۲روزه، بسیار شدید شد. جنگها در عمده کشورها باعث سرمایهگریزی بازار املاک میشوند؛ به این علت که احتمال تخریب ساختمان افزایش مییابد. از ابتدای سال۱۴۰۳ تاکنون، متوسط بازدهی خرید مسکن در تهران، کمترین نرخ در مقایسه با بازدهیهای سکه، بورس و دلار بوده است. حتی در یکسال اخیر نیز بازدهی مسکن با ثبت نرخ ۱۱۷.۶درصد همچنان از بازارهای رقیب خود کمتر بود. این جاماندگی، باعث تقویت انتظارات نسبت به رشد قیمت مسکن شده و افزایش چشمگیر تقاضای خرید آپارتمان در شهریور را رقم زد. در کنار اینکه بازار مسکن اکنون در فاز تنظیم رابطه با بازدهی بازارهای موازی قرار گرفته و شهریور، یک ماه جبرانی برای این بازار به لحاظ «ترمیم شکاف نرخ بازدهی» بوده است، اثر «شارژ طلایی قدرت خریداران» را هم نباید دستکم گرفت.
در ماه گذشته، حجم معاملاتی که «تبدیل طلا و دلار به آپارتمان» کلید ورود تقاضا به بازار مسکن بود، کم نبود. عمده خریداران فعلی بازار مسکن، وابسته به سرمایهای هستند که با رشدهای ۲برابری قیمت طلا و سکه در یکسال گذشته شکل گرفته است. متوسط بازدهی سکه طی ۲سال گذشته، سالی دستکم ۱۲۱درصد بوده است. از طرفی رشد مناسب ارزش سهام در ماههای گذشته هم به نوعی توانسته برای کسانی که به امید خرید ملک در بورس سرمایهگذاری کرده بودند، قدرت خرید ایجاد کند. این عوامل هر کدام برای گروهی از خریداران، «پل ورود به بازار مسکن» شد و در نهایت به رشد معاملات و قیمت در شهریور انجامید. با این حال، درون بازار مسکن نیز نوعی «وسوسه» برای تبدیل این دارایی به سکه یا طلا دیده میشود. برخی افراد که سالهای گذشته، آپارتمان به قصد سرمایهگذاری یا حتی ویلا در «شمال» خریداری کردند، اکنون با مقایسه میزان رشد قیمت طلا و مسکن برای بازه زمانی مثلا ۱۰ساله، به نوعی خود را متضرر در مقایسه با حالتی که میتوانستند از طلا سود بیشتری بگیرند، تصور میکنند.
هر چند «داشتن ویلا» خود مزیتی در مقایسه با حبس سرمایه در یک دارایی غیرملکی دارد که «استفاده تفریحی و فراغتی در زمان تعطیل» است؛ اما با صرف نگاه سرمایهای، این پتانسیل در حال حاضر در بازار ملک شکل گرفته که برخی از سرمایهگذاران ملکی را ممکن است در ماههای آتی وارد بازارهای دیگر از جمله طلای فیزیکی، طلای آنلاین یا سکه کند. چنین وسوسهای بهخصوص باتوجه به اینکه «بازدهی ۳ رقمی طلا» در این مدت دومینویی و بدون توقف بوده، بین برخی مالکان دیده میشود. اگر این تبدیل دارایی معکوس، ملک به دیگر داراییها، به شکل محسوس اتفاق بیفتد خود عاملی کاهنده برای تورم مسکن در ماههای پیش رو خواهد بود. با این حال هنوز «ریسک جنگ» یک بازیگردان مهم در معادلات بازار مسکن است. چنانچه تنش نظامی دوباره رخ دهد، تورم مسکن به شدت کاهشی خواهد شد.
پنج فاکتور موثر بر تغییرات قیمت مسکن
دکتر محمود اولاد، صاحبنظر اقتصاد مسکن، در پاسخ به پرسش «دنیایاقتصاد» درباره آنچه باعث رشد نسبتا تند قیمت آپارتمان در ماه گذشته شد، گفت: تغییرات «قیمت پیشنهادی» الزاما به این معنی نیست که «قیمت قطعی» معاملات مسکن نیز همین گونه تغییر کرده باشد. اما اگر مبنای سوال شما را رشد «قیمت پیشنهادی» در شهریور در نظر بگیریم، در این صورت چند عامل را میتوان نام برد که روی رفتار قیمتی فروشندهها اثرگذار بوده است. اولین آنها، «همراهی با تورم عمومی» است. یک بخش از افزایش قیمت مسکن میتواند ناشی از واکنش به نرخ تورم عمومی و در واقع به نوعی بحث قیمتهای نسبی باشد. بخشی هم ناشی از اثر فصل جابهجایی است. «انتظارات جامعه» نسبت به تحولات آتی و ریسکهای دیگر بازارهای دارایی نیز به نوعی روی رفتار خریدار و فروشنده در بازار مسکن تاثیر گذاشته است.
اولاد در ادامه تحلیل خود به موردی اشاره کرد که رشد ۵درصدی قیمت فروشندهها را بیشتر میتواند توضیح دهد. معمولا بخش بزرگی از فایلهای فروشندگان حاضر در بازار، واحدهای جدید نیستند. بخش بزرگ بازار، واحدهایی است که مالک آن میخواهد تبدیل به احسن کند. در این ساختار، عموما عجله برای فروش وجود ندارد؛ به ویژه که این نگرانی هم در ذهن فروشنده وجود دارد که «اگر بفروشم، گزینه بهتری برای خرید پیدا نکنم». به خاطر همین این فروشندهها قیمت پیشنهادی را با تغییرات نرخ دلار و سایر قیمتهای دارایی تنظیم و عملا بالا میبرند.
اما در این بین، عدهای که نیازمند پول هستند یا حتما قصد فروش دارند، ممکن است پای معامله تخفیفهای سنگینی هم بدهند تا مشتری حاضر به خرید شود که در این صورت قیمت قطعی کاهش پیدا میکند. بنابراین این تفاوتها میتواند در نهایت موجب شود که قیمت معاملهشده تفاوت قابلتوجهی با قیمت پیشنهادی داشته باشد. از طرف دیگر، در مورد خانههای نوساز هم، عموما سازندهها هم عجلهای برای فروش ندارند؛ چون میدانند با این شرایط نرخ ارز و تورم، اگر واحد را بفروشند، برای شروع ساخت جدید، تحتتاثیر هزینههای سنگین، ممکن است نتوانند بسازند. بنابراین ترجیح میدهند واحد را خالی نگه دارند و به راحتی نفروشند یا قیمت بالا اعلام میکنند تا اگر فروش رفت، عایدی مناسب کسب کنند و اگر هم فروش نرفت، باز ضرر نمیکنند.
اولاد درباره اینکه آیا با توجه به «بازدهی مناسب داراییهای رقیب مسکن طی یکسال گذشته»، این احتمال وجود دارد که جهت معاملات ملک به سمت خروج از این بازار چرخش کند یا خیر؟ اینگونه پاسخ داد: هر حالتی معمولا احتمال دارد رخ دهد؛ اما این جابهجاییها سهم بسیار پایین مثلا ۲۰ درصدی از کل هر دو بازار دارد. در یک حالت، در یک نقطه زمانی، تردیدی در دل سرمایهگذاران میافتد که گویا طلا بیش از حد رشد کرده و ریسک آن بسیار بالا رفته و مسکن هم در مسیر رشد قیمت خیلی عقب مانده است. در این حالت گروهی وسوسه میشوند که طلا را بفروشند و ملک بخرند. اینجا طلا سکون مییابد یا کاهشی میشود و مسکن شروع به رشد میکند. با این حال، باز موضوع به این سادگی نیست. طلا، سکه، دلار و... با کمترین میزان سرمایه هم قابل خرید هستند؛ اما مسکن چنین نیست. یک سرمایهگذاری بسیار بزرگ میخواهد. بنابراین، نقدینگی سرگردان بسیار بالایی باید بیاید که بتواند تکان اساسی به بازار مسکن بدهد، درست برخلاف طلا که با اندک نقدینگی هم تکان میخورد. به خاطر همین، ریزش و خیزش طلا خیلی سریعتر رخ میدهد؛ ولی مسکن نه.
در بازار مسکن افزایش قیمت پیشنهادی میتواند بالا باشد ولی مبادله صورت نمیگیرد. همچنین سطح ریسکپذیری افراد، مقیاس متفاوت سرمایهگذاری، سطح اعتماد به نهادهای جدیدی مثل صندوقهای مسکن و مسکن متری و...، حرکتهای تودهای و به اصطلاح اقتصاددانان رفتاری سوگیریهای شناختی مهم هستند. شاید وقتی داریم از رفت و آمد نقدینگی بین بازارها صحبت میکنیم، کل ماجرا به درصد کمی از تمایلات نقدینگی به سمت هریک از بازارها مربوط باشد. یعنی با توجه به عوامل فوق، مثلا ۴۰درصد نقدینگی همواره در مسکن و ۴۰درصد در طلا است و آن ۲۰درصد بین بازارها چرخش میکند. با این حال، همه عواملی که به این عواملی که گفتم اثر بگذارد، از جمله انتظارات از جنگ در این تلاطم بین بازارها نقش دارد.