هفت خوان تجارت خارجی؛ خوان هفتم
دکتر داود دانش جعفری*
یکی از موانع مهم توسعه تجارت خارجی ایران، دشواری نقلوانتقال پول، محدودیت روابط بانکی بینالمللی، هزینه بالای تبدیل ارز و نبود اطمینان کافی در معاملات صادراتی و وارداتی است. در بسیاری از کشورها، تجارت خارجی با استفاده از بانکهای معتبر، بازارهای عمیق ارز، خدمات بیمه و سامانههای پیشرفته پرداخت انجام میشود.
اما در ایران، علاوه بر مشکلات معمول تجارت، محدودیتهای مالی و تحریمی نیز بر هزینه و ریسک معاملات افزوده است. در چنین شرایطی، این پرسش مطرح میشود که آیا میتوان نظام جدیدی برای تجارت خارجی طراحی کرد که هم امنیت صادرکننده و واردکننده را افزایش دهد، هم بازگشت ارز صادراتی به چرخه اقتصاد را تسهیل کند و هم وابستگی به مسیرهای محدود پرداخت را کاهش دهد؟ بررسی ۶روش پیشین نشان میدهد که پاسخ مثبت است، اما راهحل در انتخاب یک ابزار واحد نیست. هر روش بخشی از مشکلات تجارت خارجی را برطرف میکند و محدودیتهای خاص خود را دارد.
بنابراین، مناسبترین رویکرد، ایجاد یک نظام یکپارچه است که از ظرفیت روشهای مختلف بهصورت مکمل استفاده کند.
مشکلات اصلی تجارت خارجی ایران چیست؟
مشکلات تجارت خارجی را میتوان در پنج گروه قرار داد.
اول، ریسک پرداخت است. صادرکننده ممکن است کالا را تحویل دهد، اما وجه آن را دریافت نکند.
دوم، ریسک تحویل کالاست. واردکننده ممکن است پول را پرداخت کند، اما کالا را مطابق قرارداد تحویل نگیرد.
سوم، ریسک انتقال ارز است. ممکن است خریدار خارجی وجه را پرداخت کرده باشد، اما انتقال یا استفاده از آن برای واردات ایران دشوار باشد.
چهارم، ریسک نرخ ارز است. تغییرات شدید نرخ ارز میتواند سودآوری معاملات را کاهش دهد و برنامهریزی بنگاهها را دشوار کند.
پنجم، ریسک مقررات و تحریمهاست. حتی یک معامله اقتصادی معتبر ممکن است به دلیل محدودیتهای حقوقی، عدم پذیرش بانکها یا توقف خدمات مالی با مشکل مواجه شود.
نظام مطلوب تجارت خارجی باید برای هر پنج مساله راهحل داشته باشد.
نقاط قوت و ضعف ۶روش
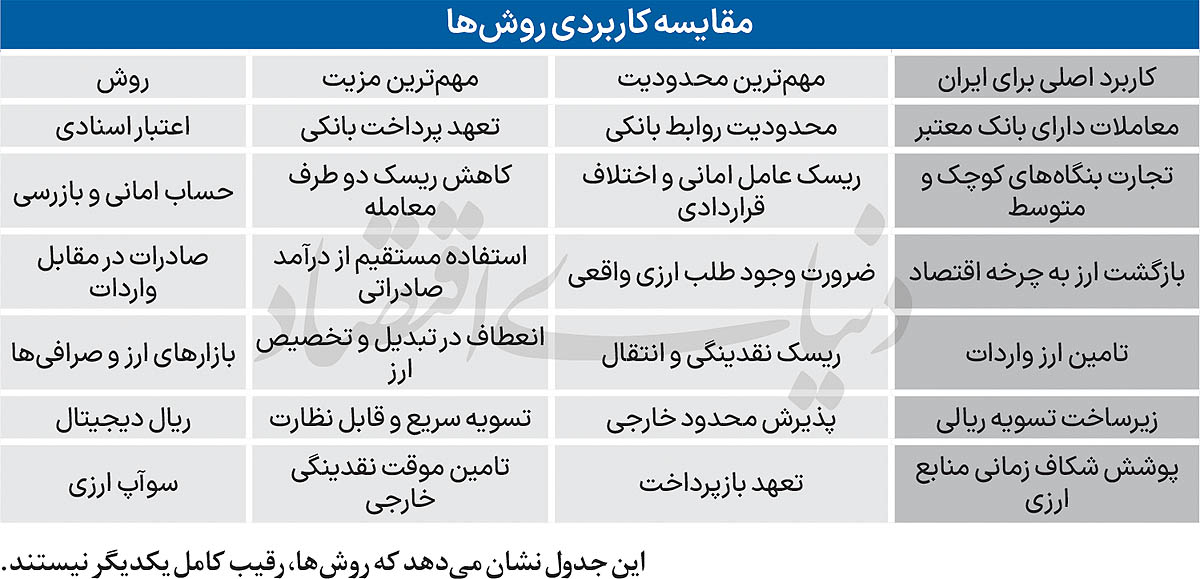
روش اول، استفاده از اعتبار اسنادی و خدمات بانکی است. مزیت اصلی آن، کاهش ریسک عدم پرداخت از طریق تعهد بانک معتبر است. ضعف اصلی آن برای ایران، محدودیت دسترسی به بانکهای خارجی و روابط کارگزاری است.
روش دوم، استفاده از حساب امانی، بازرسی مستقل و قراردادهای تجاری است. این روش برای معاملات کوچک و متوسط انعطافپذیری بیشتری دارد، اما به اعتبار عامل امانی و کیفیت اجرای قرارداد وابسته است.
روش سوم، پیوند مستقیم صادرات و واردات با نظارت بانک مرکزی است. این روش میتواند استفاده از ارز صادراتی برای تامین واردات را تسهیل کند، اما نیازمند اطلاعات معتبر درباره مطالبات ارزی و انجام واقعی پرداخت خارجی است.
روش چهارم، استفاده از صرافیها و بازارهای دلار، یوآن و درهم است. این روش ظرفیت ایجاد بازار شفاف ارز و کاهش هزینه مبادله را دارد؛ ولی همچنان به منابع ارزی واقعی و عوامل تسویه مجاز نیازمند است.
روش پنجم، استفاده از ریال دیجیتال بانک مرکزی و ایجاد بازار ریال آفشور است. مزیت آن، سرعت و شفافیت بالای تسویه ریالی و امکان اتصال سامانههای پرداخت است. ضعف اصلی آن، محدودیت پذیرش بینالمللی ریال و ضرورت تبدیل آن به ارزهای مورد قبول فروشندگان خارجی است.
روش ششم، توافقنامه سوآپ ارزی میان بانکهای مرکزی است. این روش میتواند نقدینگی موقت ارز خارجی را فراهم کند، اما همراه با تعهد بازپرداخت است و نمیتواند جایگزین دائمی درآمد صادراتی شود. برای مثال، یک صادرکننده میتواند از اعتبار اسنادی برای اطمینان از دریافت وجه استفاده کند؛ درآمد صادراتی او در بازار یوآن عرضه شود؛ واردکننده با ریال دیجیتال آن را خریداری کند و پرداخت خارجی از طریق بانک مجاز انجام شود.
اگر در زمان پرداخت، نقدینگی یوآنی کافی وجود نداشته باشد، خط سوآپ نیز میتواند در چارچوب شرایط قراردادی و منابع بازپرداخت، نقش پشتیبان داشته باشد.
بنابراین، هر ابزار در بخش متفاوتی از زنجیره تجارت خارجی کاربرد دارد.
طراحی نظام یکپارچه پیشنهادی برای ایران
پیشنهاد میشود بانک مرکزی با همکاری وزارت امور اقتصادی و دارایی، وزارت صنعت، معدن و تجارت، گمرک، بانکها و اتاق بازرگانی و فعالان بخش خصوصی، یک نظام یکپارچه تسویه تجارت خارجی ایجاد کند.
این نظام میتواند پنج بخش اصلی داشته باشد.
بخش اول: سامانه ثبت تجارت خارجی: تمام معاملات صادراتی و وارداتی، اسناد تجاری، مطالبات ارزی و تعهدات پرداخت در یک سامانه قابل تطبیق ثبت شوند. هدف این بخش، جلوگیری از ثبت معاملات غیرواقعی، صدور گواهیهای تکراری و ایجاد تعهدات بدون پشتوانه است.
بخش دوم: بازار گواهیهای معتبر صادراتی: صادرکنندگان بتوانند مطالبات ارزی قابل وصول و قابل انتقال خود را در بازار عرضه کنند. واردکنندگان نیز با پرداخت ریال، حق استفاده از این مطالبات را برای تامین واردات خریداری کنند. در این بازار باید میان ارز وصولشده، طلب معتبر وصولنشده و گواهی صرفا مبتنی بر اسناد صادراتی تفاوت وجود داشته باشد.
بخش سوم: بازار چندارزی: در این بخش، معاملات با ارزهایی مانند یوآن، درهم و دلار، متناسب با دسترسی قانونی و عملیاتی، انجام شود. نرخها باید تا حد امکان براساس عرضه و تقاضای واقعی کشف شوند. بانک مرکزی بر شفافیت بازار، جلوگیری از دستکاری قیمت و مدیریت ریسک نظارت کند.
بخش چهارم: زیرساخت تسویه: تسویه ریالی از طریق نظام پرداخت داخلی و در صورت آمادگی، ریال دیجیتال بانک مرکزی انجام شود. تسویه خارجی نیز از طریق بانکها و موسسات مالی مجاز صورت گیرد. در صورت وجود توافق با بانکهای مرکزی خارجی، امکان اتصال زیرساختهای پرداخت و تسویه همزمان دو ارز بررسی شود.
بخش پنجم: مدیریت نقدینگی ارزی: بانک مرکزی باید وضعیت دریافتها و پرداختهای ارزی را به تفکیک ارز و سررسید رصد کند. در صورت ایجاد خطوط سوآپ، از آنها برای پوشش کمبودهای موقت نقدینگی و نه تامین کسری ساختاری ارز استفاده شود.
یک مثال از عملکرد نظام پیشنهادی
فرض کنیم یک صادرکننده ایرانی، کالایی به ارزش ۱۰میلیون یوآن به چین صادر کرده است. از طرف دیگر، یک واردکننده ایرانی قصد دارد ماشینآلاتی به ارزش ۱۰میلیون یوآن از چین وارد کند. در مرحله نخست، صادرکننده اسناد صادراتی و طلب ارزی خود را ثبت میکند. در مرحله دوم، سامانه وجود و قابلیت انتقال طلب را بررسی میکند. در مرحله سوم، واردکننده با پرداخت معادل ریالی، حق استفاده از طلب ارزی را خریداری میکند. در مرحله چهارم، ریال از طریق نظام پرداخت داخلی یا ریال دیجیتال به صادرکننده منتقل میشود. در مرحله پنجم، عامل تسویه مجاز، ۱۰میلیون یوآن را از محل طلب صادراتی وصول و به فروشنده ماشینآلات پرداخت میکند. در مرحله ششم، پس از تایید پرداخت خارجی، تعهد ارزی صادرکننده تسویه میشود. در این مثال، اگر طلب صادراتی در زمان مورد نیاز قابل وصول باشد، بانک مرکزی لازم نیست از ذخایر خود ارز پرداخت کند. اگر طلب صادراتی معتبر باشد اما سه ماه دیگر وصول شود، میتوان با استفاده از تامین مالی کوتاهمدت مجاز یا در صورت وجود قرارداد مناسب، منابع سوآپ، شکاف زمانی را پوشش داد. بااینحال، چنین تامین مالیای باید همراه با وثایق، حدود اعتباری و منابع بازپرداخت مشخص همراه باشد.
نقش بانک مرکزی در نظام جدید
در این نظام، بانک مرکزی چهار وظیفه اصلی خواهد داشت. نخست، تنظیم مقررات بازار و تعیین شرایط فعالیت بانکها، صرافیها و عوامل تسویه. دوم، نظارت بر جریان مطالبات و پرداختهای ارزی و اطمینان از واقعیبودن بازگشت ارز صادراتی به چرخه اقتصاد. سوم، مدیریت نقدینگی و جلوگیری از تبدیل عملیات ارزی به منبع بیضابطه خلق پول. چهارم، مذاکره و همکاری با بانکهای مرکزی کشورهای شریک برای توسعه زیرساختهای پرداخت و تسویه. در مقابل، بهتر است بانک مرکزی از تضمین نامحدود معاملات بخش خصوصی یا خرید دائمی مطالبات صادراتی اجتناب کند؛ زیرا چنین اقدامی میتواند ریسکهای تجاری و ارزی را به ترازنامه بانک مرکزی منتقل کند.
ضرورت اصلاح مقررات داخلی
موفقیت این طرح تنها به فناوری و همکاری خارجی وابسته نیست. مقررات داخلی نیز باید اصلاح شوند. نخست، لازم است تعریف روشنی از بازگشت ارز صادراتی ارائه شود. استفاده قطعی و قابل اثبات از درآمد صادراتی برای تامین واردات مجاز باید در چارچوب مقررات به رسمیت شناخته شود. دوم، حقوق مالکیت و انتقال مطالبات ارزی باید مشخص باشد. سوم، قواعد فعالیت عوامل تسویه، حسابهای امانی و بازار گواهیهای صادراتی باید شفاف شوند. چهارم، اطلاعات گمرکی، بانکی و تجاری باید بدون ایجاد تشریفات زائد به یکدیگر متصل شوند. پنجم، سازوکار حل اختلاف و رسیدگی به تخلفات باید سریع و قابل اعتماد باشد. در نهایت، اصلاح مقررات باید بهگونهای انجام شود که صادرکننده برای عرضه ارز خود انگیزه اقتصادی داشته باشد و واردکننده نیز بتواند با هزینه قابل پیشبینی ارز مورد نیازش را تامین کند.
برنامه اجرایی پیشنهادی
اجرای این نظام بهتر است تدریجی باشد. در مرحله اول، بانک مرکزی میتواند بازار گواهیهای صادراتی دارای پشتوانه معتبر را با مشارکت تعداد محدودی از صادرکنندگان و واردکنندگان آزمایش کند. در مرحله دوم، بازار چندارزی و شبکه عوامل تسویه مجاز توسعه یابد. در مرحله سوم، زیرساخت تسویه ریالی و در صورت آمادگی، ریال دیجیتال به بازار متصل شود. در مرحله چهارم، همکاری با بانکهای مرکزی کشورهای شریک برای تسهیل تسویه و بررسی خطوط سوآپ دنبال شود. در مرحله پنجم، پس از ارزیابی نتایج و اطمینان از قابلیت اجرای قانونی، امکان اتصال پیشرفته سامانههای تسویه دیجیتال بررسی شود.
در تمام مراحل باید سه شاخص اصلی سنجیده شود: میزان پرداخت خارجی قطعی، هزینه و زمان تسویه و مقدار ارز صادراتی که واقعا برای تامین نیازهای اقتصادی کشور استفاده شده است. افزایش حجم معاملات ثبتشده بدون افزایش پرداختهای قطعی خارجی، نشانه موفقیت نظام جدید نخواهد بود.
نتیجهگیری
تجارت خارجی ایران برای توسعه پایدار به سه عامل اساسی نیاز دارد: امنیت قرارداد و پرداخت، دسترسی به ارز قابل استفاده و زیرساخت مطمئن تسویه. اعتبار اسنادی و حساب امانی، بیشتر به امنیت معامله کمک میکنند. بازار گواهیهای صادراتی و بازارهای چندارزی، منابع صادراتی را به تقاضای واردات متصل میکنند. ریال دیجیتال میتواند سرعت و شفافیت تسویه را افزایش دهد. سوآپ ارزی نیز در صورت وجود توافق و منابع بازپرداخت معتبر، امکان تامین نقدینگی کوتاهمدت را فراهم میکند. اما هیچیک از این روشها بهتنهایی نمیتواند همه مشکلات تجارت خارجی ایران را حل کند. راهکار اصلی، ایجاد یک نظام یکپارچه است که در آن جریان کالا، جریان ارز، حقوق مطالبات و تسویه نهایی به یکدیگر متصل باشند.
چنین نظامی باید بهگونهای طراحی شود که صادرکننده به دریافت وجه اطمینان داشته باشد، واردکننده بتواند ارز مورد نیاز خود را تامین کند، طرف خارجی از پرداخت و تحویل مطمئن باشد و بانک مرکزی نیز بتواند بدون پذیرش تعهدات نامحدود، بر گردش منابع ارزی کشور نظارت کند. در این چارچوب، توسعه تجارت خارجی تنها به معنای افزایش صادرات و واردات نیست، بلکه به معنای کاهش هزینه مبادله، افزایش اعتماد میان طرفهای تجاری، بهبود استفاده از درآمدهای ارزی و تقویت ثبات اقتصادی کشور خواهد بود. این هفت مقاله بهصورت مستقل قابل انتشارند. مقاله هفتم نیز میتواند بهعنوان مقاله جمعبندی مجموعه، با عنوان: نقشه راه تحول نظام تجارت خارجی ایران منتشر شود.
* عضو هیات علمی دانشگاه علامهطباطبایی