
رونق مشروط
جنگ علیه ایران چگونه تقاضای جهانی فولاد را تغییر داد؟
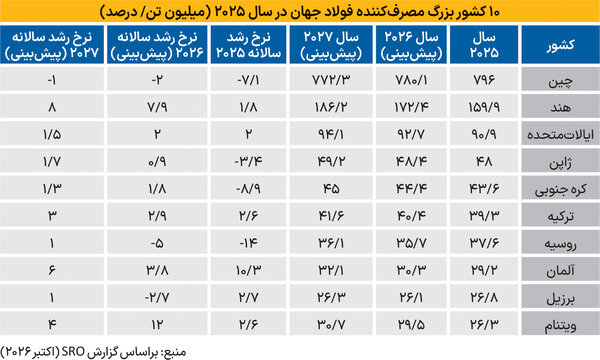
انجمن جهانی فولاد (worldsteel) پیشبینی خود را از تقاضای فولاد در سالهای ۲۰۲۶ و ۲۰۲۷ در قالب گزارش چشمانداز کوتاهمدت (SRO) منتشر کرد. این انجمن پیشبینی میکند که تقاضای جهانی فولاد در سال ۲۰۲۶، در مقایسه با سال ۲۰۲۵، عملاً بدون تغییر و در سطح یک میلیارد و ۷۲۲ میلیون تن باقی بماند، اما در سال ۲۰۲۷ دوباره رشد کند و با افزایش ۷/۱درصدی به ۱۷۵۲ میلیون تن برسد.
ثبات تقاضا
آلفونسو هیدالگو دِ کالسرادا، رئیس کمیته اقتصادی انجمن جهانی فولاد، درباره این چشمانداز میگوید: «مسیری که در ماه آوریل امسال ترسیم شد، همچنان معتبر است، اما روند بهبود، کندتر و تدریجیتر از چیزی پیش میرود که انتظار میرود. پیشبینی میشود تقاضای جهانی فولاد در سال ۲۰۲۶ ثابت بماند، نه اینکه اندکی رشد کند. انتظار میرود این تقاضا در سال ۲۰۲۷ بهجای ۲/۲ درصد، ۷/۱ درصد رشد داشته باشد. تقریباً تمام تعدیل در پیشبینیها به وضع چین بستگی دارد. خارج از چین، تقاضا در سال جاری ۵/۱ درصد رشد میکند و در سال ۲۰۲۷ به رشد چهاردرصدی میرسد. دقیقاً همان نرخی که شش ماه پیش، پیشبینی و در سالهای گذشته بهندرت مشاهده شده است. بنابراین، بهبودی که در آوریل توصیف میشود، ضعیفتر نشده، بلکه ابعاد بزرگ انقباض ساختاری در اقتصاد چین، شتاب این بهبود را پنهان کرده و اختلال در بازارهای انرژی ناشی از بیثباتی مداوم در خاورمیانه نیز بر آن افزوده است. یکی از مهمترین پیامهای پیشبینیهای اکتبر سال ۲۰۲۶، تاکید دوباره برای بهبود معنادار فعالیت صنعتی و تقاضای فولاد در کشورهای توسعهیافته در سال ۲۰۲۷ است. انتظار میرود پس از تثبیت فعالیت صنعتی در کشورهای توسعهیافته طی سالهای ۲۰۲۵ و ۲۰۲۶، این فعالیت در سال ۲۰۲۷ روندی گستردهتر را تجربه کند.
این روند مبتنیبر رشد سرمایهگذاریهای مرتبط با هوش مصنوعی، هزینهکرد در حوزههای دفاعی و گذار انرژی، بهبود درآمدها و چهارچوب سیاستی حمایتکننده است. با رشد همزمان کشورهای توسعهیافته و اقتصادهای در حال توسعه بهاستثنای چین، پیشبینی میشود رشد تقاضای فولاد در خارج از چین در سال ۲۰۲۷ به چهار درصد برسد. این چشمانداز براساس دادههای در دسترس تا اوایل سپتامبر سال ۲۰۲۶ تنظیم شده است. در ماه آوریل فرض این است که درگیری و تنشها در خاورمیانه (جنگ تحمیلی آمریکا و اسرائیل علیه ایران) تا ماه ژوئن پایان مییابد و تداوم درگیری، ناگزیر به کاهش قابل توجه پیشبینیها منجر میشود. البته فعلاً درگیریها پایان نیافته است. بااینحال، ضربه اولیه جنگ در خاورمیانه به فعالیت اقتصادی جهانی، کمتر از برآوردها بوده است. بازارهای انرژی اختلالها را بهتر مدیریت کردند و اقتصادهای بزرگ نیز تابآوری بیشتری از خود نشان دادند. اما این تابآوری را نباید با مصونیت از آسیب اشتباه گرفت. در مناطقی که مستقیماً در معرض پیامدهای درگیری قرار دارند (بهویژه در سراسر منطقه خلیج فارس) خسارت اقتصادی انکارناپذیر است. اگرچه اقتصاد جهانی اثرات اولیه را جذب کرده، بهنظر میرسد توان آن برای مقابله با اختلالهای بعدی بهطرزی فزاینده کاهش یافته است. به همین دلیل، درباره چشمانداز سال ۲۰۲۷ همچنان بااحتیاط باید سخن گفت.»
اکنون انتظار میرود تقاضای فولاد چین در سال ۲۰۲۶ دو درصد کاهش یابد. این رقم نسبت به پیشبینی ماه آوریل امسال، بازنگری نزولی داشته است. افت سرمایهگذاری در بخش املاک و مستغلات برخلاف انتظارات کند نشده است. سرمایهگذاری در زیرساختها نیز امسال از تقاضا حمایت میکند و همچنان در محدوده منفی باقی مانده است. تقاضای فولاد در بخش تولیدات صنعتی، به پشتوانه صادرات قوی، همچنان رشد کرده، اما این رشد برای جبران عملکرد ضعیفتر از انتظار بخش املاک و زیرساختها، کافی نبوده است. برای سال ۲۰۲۷ انتظار میرود میزان کاهش تقاضا در چین به یک درصد محدود شود. پیشبینی میشود روند نزولی بخش املاک و مستغلات، درحالیکه همچنان منفی باقی میماند، بهتدریج کند شود. دولت همچنان در گسترش سرمایهگذاری زیرساختی رویکردی محتاطانه دارد و بهنظر میرسد بخش تولیدات صنعتی نیز به شرط تداوم وضع مناسب صادرات، رشدی ملایم را حفظ کند. بااینحال، تنشها و اختلافهای تجاری در حال تبدیل شدن به ریسکی مهم هستند.
پیشبینی میشود تقاضای فولاد در اقتصادهای در حال توسعه بهاستثنای چین در سال ۲۰۲۶، به میزان ۹/۱ درصد و در سال ۲۰۲۷ حدود ۱/۵ درصد، رشد کند. کند شدن رشد در سال جاری (از نرخ رشد سالانه حدود پنجدرصدی که در سالهای گذشته ثبت شده بود) ناشی از وضع خاورمیانه است؛ جایی که درگیریهای منطقهای روندی را معکوس کردهاند که پیشتر، یکی از قویترین مسیرهای رشد در بازار جهانی بود. در دیگر اقتصادهای در حال توسعه، روند بنیادی رشد همچنان پابرجاست و جهش رشد در سال ۲۰۲۷ نیز از رشد آسیا و بهبود دوباره خاورمیانه ناشی میشود. هند همچنان سریعترین بازار بزرگ فولاد جهان از نظر رشد است. پیشبینی میشود تقاضای فولاد این کشور در سال ۲۰۲۶ با رشد ۹/۷درصدی به ۴/۱۷۲ میلیون تن و در سال ۲۰۲۷ با رشد هشتدرصدی به ۲/۱۸۶ میلیون تن برسد. رشد تقاضا همچنان گسترده و در بخشهای مختلف است. ساختوساز مبتنیبر توسعه زیرساختها، محرک اصلی این رشد بهشمار میرود. تقاضا در بخش املاک خصوصی نیز قوی است. رشد مطلوب تولیدات صنعتی، حجمی قابل توجه از پروژههای انرژی تجدیدپذیر در دست اجرا و گسترش مستمر ظرفیت تولید، تقاضا برای ماشینآلات برقی و مکانیکی را افزایش میدهند. در همین حال، تولید خودرو از تقاضای داخلی، شتاب صادرات و حمایتهای سیاستی بهره میبرد.
منطقه خلیج فارس، روشنترین نمونه از هزینههای اقتصادی درگیری را نشان میدهد. تقاضای فولاد در کشورهای عضو شورای همکاری خلیج فارس (GCC) در سال ۲۰۲۵ به میزان ۷/۱۷ درصد رشد کرد. برنامههای متنوعسازی اقتصادی، مجموعه مطلوب پروژههای در دست اجرا و رونق فعالیتهای مسکن در عربستان سعودی و امارات متحده عربی، محرک این رشد بودند. اکنون انتظار میرود تقاضای فولاد در کشورهای عضو این شورا در سال ۲۰۲۶ حدود ۱۱ درصد کاهش یابد. چرخشی شدید نسبت به مسیری که در پیشبینی ماه آوریل امسال منتشر شده بود. آنچه مشاهده میشود، نابودی تقاضا نیست، بلکه به تعویق افتادن آن است، زیرا تا زمانی که شرایط امنیتی حلوفصل نشود، واگذاری پروژهها، آغاز ساختوساز و تصمیمهای تامین مالی به تعویق میافتد. براساس این تحلیل، پس از رفع ابهامها، بازگشایی تنگه هرمز (پایان جنگ علیه ایران) و عادی شدن زنجیرههای تامین، تقاضای فولاد در منطقه خلیج فارس باید بهشدت بهبود یابد. بر پایه این سناریوی خوشبینانه، پیشبینی میشود تقاضا در سال ۲۰۲۷ حدود ۳/۱۱ درصد افزایش یابد و به سطح سال ۲۰۲۵ بازگردد.
پیشبینی میشود تقاضای فولاد در پنج اقتصاد اصلی آسهآن (ASEAN-۵) در سال ۲۰۲۶ به میزان ۲/۵ درصد رشد کند و در سال ۲۰۲۷ به رشد ۲/۳درصدی برسد. ویتنام برجستهترین عملکرد را دارد: دادههای تولید و تجارت نشان میدهند که این کشور امسال رشد دورقمی را تجربه میکند و برای نخستینبار مصرف ظاهری فولاد آن به حدود ۳۰ میلیون تن میرسد. حجم بیسابقه ساختمانهای مسکونی و تجاری در حال ساخت و برنامه قدرتمند سرمایهگذاری عمومی از این رشد حمایت میکنند. پیشبینی میشود تقاضای فولاد در کشورهای توسعهیافته پس از تثبیت ثبتشده در سال ۲۰۲۵، در سال ۲۰۲۶، یک درصد و در سال ۲۰۲۷ حدود ۲/۲ درصد رشد کند. بااینحال، باید ابعاد این بهبود را در چشماندازی واقعبینانه ارزیابی کرد. بازار سال ۲۰۲۵ حدود ۶۰ میلیون تن، معادل ۱۵ درصد، کوچکتر از بازار سالهای ۲۰۱۷ و ۲۰۱۸ بود و رشدی که اکنون برای سالهای ۲۰۲۶ و ۲۰۲۷ پیشبینی میشود، تنها حدود ۱۰ میلیون تن از این فاصله را جبران میکند. بازگشت کامل به حجم تقاضای پیش از بحران، همچنان به تلاش بلندمدت نیاز دارد.
اکنون انتظار میرود مصرف ظاهری فولاد در اتحادیه اروپا در سال ۲۰۲۶ حدود ۳/۰ درصد کاهش یابد و سپس در سال ۲۰۲۷ به میزان ۱/۳ درصد رشد کند. این پیشبینی برای سال جاری نسبت به برآورد قبلی، ۵/۱ واحددرصد کاهش یافته است. البته عملکرد سال ۲۰۲۵ بهتر از پیشبینیها بود، اما بخشی قابل توجه از این عملکرد قویتر ناشی از افزایش موجودی انبارها پیش از اجرایی شدن سازوکار تعدیل کربن در مرزها (CBAM) در سال ۲۰۲۶ بود. شرایط بنیادی نیز ناامیدکننده بوده است. بهبود ساختوساز کندتر و پراکندهتر از انتظار پیش میرود؛ مجوزهای ساخت مسکن نشانههایی از رسیدن به کف را نشان میدهند، درحالیکه تکمیل پروژهها همچنان مبهم و در وضع رکودی است و صنعت خودرو نیز همچنان اثر منفی بر تقاضا دارد. بااینحال، چشمانداز و احساسات بازار در حال بهبود است و انتظار میرود از سال ۲۰۲۷ بخشهای مصرفکننده فولاد بهبودی معنادار را تجربه کنند. هزینهکرد در زیرساختها و بخش دفاعی در چهارچوب مالی جدید، بهبود درآمد واقعی خانوارها و فعالیتهای مهندسی عمران مرتبط با سرمایهگذاری در انرژی و راهآهن، از این بهبود حمایت میکنند.
همچنین پیشبینی میشود، تقاضای فولاد در ایالاتمتحده آمریکا در سال ۲۰۲۶ حدود دو درصد رشد کند. سرمایهگذاری قوی در مراکز داده و زیرساختهای انرژی (ازجمله تولید برق، انرژیهای تجدیدپذیر و نفت و گاز) همراه با حمایت افزوده برخی بخشهای منتخب تولیدی، پشتوانه این رشد بودهاند. انتظار میرود مصرف ظاهری فولاد در آمریکا در سال ۲۰۲۷ حدود ۵/۱ درصد افزایش یابد. بهنظر میرسد اقتصاد این کشور به رشد در حدود روند بلندمدت خود ادامه دهد و رشد تقاضای فولاد همچنان بهصورت عمده در ساختوساز غیرمسکونی متمرکز باشد؛ بهویژه در ابرپروژههای زیرساختی و انرژی و برخی بازارهای نهایی بخش تولید، نه در ساختوساز مسکونی. انتظار میرود فعالیت ساختوساز مسکونی در سال ۲۰۲۷ نسبتاً ضعیف باقی بماند. اعتماد سازندگان مسکن همچنان پایین است و نرخهای بالای وام مسکن، محدودیت استطاعت مالی خریداران و هزینههای بالای ساختوساز بر آن فشار وارد میکنند.
ژاپن و کره جنوبی پس از چند سال دشوار، در مسیر بهبود ملایم پیش میروند. برآورد میشود تقاضای فولاد ژاپن در سال ۲۰۲۶ حدود ۹/۰ درصد و در سال ۲۰۲۷ به میزان ۷/۱ درصد رشد کند، زیرا بخش ساختوساز از عاملی بازدارنده به عاملی حمایتکننده تبدیل میشود و افزایش سرمایهگذاری شرکتها در داراییهای ثابت، تقاضا برای ماشینآلات را بالا میبرد؛ هرچند صنعت خودرو همچنان در فشار است. در کره جنوبی، پس از افت شدید تقاضا در سال ۲۰۲۵، پیشبینی میشود تقاضا در سالهای ۲۰۲۶ و ۲۰۲۷ بهترتیب ۸/۱ درصد و ۳/۱ درصد رشد کند. برآورد میشود بخش ساختوساز به کف رکود برسد و از نیمه دوم سال ۲۰۲۶ به بهبود نسبی دست یابد. در همین حال، تولید خودرو و فعالیت کشتیسازی نیز به رشد ملایم بازمیگردند. در هر دو بازار، بهبود واقعی و محدود، و هیچیک در دوره پیشبینی، به حجم تقاضای پیش از رکود بازنمیگردند.