فولاد در تنگنا
آینده صنعت فولاد ایران در سایه جنگ چه میشود؟
گزارش سازمان همکاریهای اقتصادی و توسعه (OECD) درباره صنعت فولاد در سال ۲۰۲۶، فقط گزارشی از میزان تولید و مصرف نیست، بلکه تصویری از بحران ساختاری در بازار جهانی فولاد ترسیم میکند. ظرفیت تولید روبه افزایش است، رشد تقاضا ضعیف مانده، رقابت تحت تاثیر یارانهها و سیاستهای حمایتی قرار گرفته و محدودیتهای تجاری در حال گسترش است. در این شرایط، جنگ و اختلال در عرضه انرژی و مواد اولیه نیز فشاری مضاعف بر تولیدکنندگان وارد میکند.
این گزارش برای صنعت فولاد ایران دو نکته محوری دارد. نخست، جایگاه بزرگ کشور در ظرفیت فولادسازی خاورمیانه، دوم، آسیبپذیری این ظرفیت در برابر درگیری نظامی، اختلال در تامین برق و گاز و محدودیت صادرات. این گزارش، رشد تولید فولاد خام ایران در سال ۲۰۲۵ را مثبت ارزیابی میکند، اما چشمانداز سال ۲۰۲۶ را تحت تاثیر خسارت به زیرساختهای فولادی و انرژی، نامطمئن و نزولی میداند.
پیشبینی تولید
تولید فولاد خام ایران در سال ۲۰۲۵ به میزان ۷/۳ درصد افزایش یافت. این رشد با پشتیبانی تقاضای داخلی در بخشهای ساختوساز و تولیدات صنعتی حاصل شد و گزارشهای صنعتی نیز از تولید بالای فولاد در ماههای پایانی سال حکایت داشت. بااینحال، تحولات اخیر ممکن است به فروپاشی بازار منجر شود؛ میزان این خطر به گستردگی خسارتهای ناشی از درگیریهای نظامی در منطقه بستگی دارد. در ایران، رشد تولید فولاد خام در سال ۲۰۲۵ با حمایت تقاضای داخلی در بخشهای ساختوساز و تولیدات صنعتی همراه بود و گزارشهای این صنعت از عملکرد قوی تولید در اواخر سال حکایت داشت. بااینحال، انتظار میرود این روند صعودی در کوتاهمدت پایان یابد، زیرا درگیریهای منطقهای به زیرساختهای اصلی فولاد و انرژی آسیب رسانده، عرضه برق و گاز را مختل کرده و ظرفیت صادرات را محدود کرده است. این عوامل در مجموع به پیشبینی کاهش تولید فولاد در سال ۲۰۲۶ منجر شدهاند. این بند مهمترین ارزیابی مستقیم گزارش درباره آینده نزدیک صنعت فولاد ایران است. نکته مهم آن است که OECD صرفاً از افت تقاضا صحبت نمیکند، بلکه اختلال در زیرساخت تولید و انرژی و محدودیت صادرات را از عوامل اصلی تغییر مسیر تولید معرفی میکند.
براساس گزارش، صنعت فولاد ایران همچنان از رشد تولید برخوردار است. رشد تولید فولاد خام نشان میدهد که در سال ۲۰۲۵، تقاضای داخلی در ساختوساز و صنعت و همچنین عملکرد مناسب ماههای پایانی سال، از تولید پشتیبانی میکردند. اما این نقطه شروع برای پیشبینی سال ۲۰۲۶ کافی نیست، زیرا گزارش از تغییر شرایط بر اثر درگیری نظامی و آسیب به زیرساختهای تولید سخن میگوید. از منظر اقتصادی، باید میان دو نوع شوک تفاوت گذاشت:
شوک تقاضا: مصرف فولاد کاهش مییابد. برای مثال، پروژههای ساختمانی متوقف میشوند یا سرمایهگذاری صنعتی افت میکند.
شوک عرضه: حتی اگر تقاضا وجود داشته باشد، کارخانهها بهدلیل کمبود برق و گاز، آسیب فیزیکی یا مشکلات لجستیک قادر به تولید عادی نیستند.
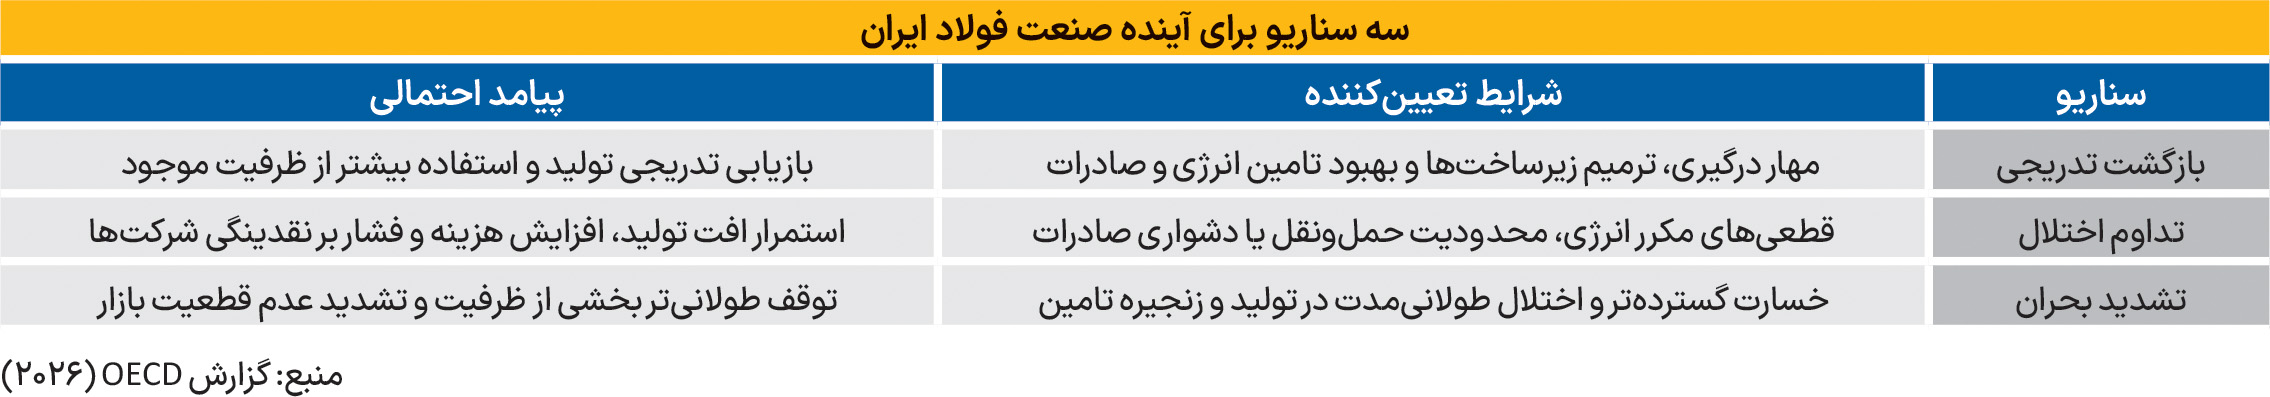
ارزیابی سازمان همکاریهای اقتصادی و توسعه درباره ایران بهطور مشخص بر شوک عرضه نیز تاکید میکند. این نکته مهم است، زیرا کاهش تولید در چنین شرایطی لزوماً نشانه کاهش توان صنعتی یا نبود بازار نیست، بلکه ممکن است ناشی از محدودیت در امکان تولید باشد. گزارش این سازمان اختلال در تامین برق و گاز را یکی از عوامل موثر بر کاهش تولید پیشبینیشده ایران معرفی میکند. برای صنعت فولاد، انرژی صرفاً یکی از هزینههای تولید نیست، بخشی از امکان عملیاتی کارخانه است. اختلال طولانیمدت میتواند میزان تولید، بهرهوری تجهیزات، برنامه تعمیرات و تحویل سفارشها را تحت تاثیر قرار دهد. در این حالت، حتی واحدی که از نظر ظرفیت اسمی بزرگ است، ممکن است نتواند به سطح تولید معمول خود برسد. همچنین، اثر اختلال انرژی به کارخانه آسیبدیده محدود نمیماند، زنجیره تامین مواد اولیه، حملونقل، تولید آهن اسفنجی و تحویل محصول نهایی نیز ممکن است زیر فشار قرار گیرد. بااینحال، گزارش میزان دقیق خسارت، مدت اختلال برق و گاز، یا ظرفیت از مدار خارجشده ایران را بهصورت عددی مشخص نمیکند. بنابراین نمیتوان صرفاً با اتکا به آن، میزان افت تولید یا زمان بازگشت کارخانهها به شرایط عادی را محاسبه کرد.
با این وصف، این گزارش محدودیت ظرفیت صادراتی ایران را نیز یکی از دلایل پیشبینی افت تولید میداند. این رابطه از نظر صنعتی مهم است. صادرات برای تولیدکنندهای که ظرفیتی قابل توجه دارد، میتواند بخشی از تقاضای مورد نیاز برای بهرهبرداری از کارخانه را فراهم کند. اگر امکان صادرات کاهش یابد، مازاد محصول ممکن است به بازار داخلی فشار وارد کند، موجودی انبارها را افزایش دهد یا حاشیه سود تولیدکنندگان را پایین بیاورد. اما اثر دقیق آن به شرایط بازار داخلی، ترکیب محصولات، قیمتهای صادراتی، هزینه حملونقل، محدودیتهای تجاری و دسترسی به بازارهای مقصد وابسته است. گزارش برای ایران، پیشبینی عددی مشخصی از حجم صادرات سال ۲۰۲۶ ارائه نمیکند، بنابراین نباید درصدی برای افت صادرات به آن نسبت داد.
ظرفیت فولادسازی
خاورمیانه پس از آسیا، از نظر حجم و نرخ رشد ظرفیت فولادسازی، دومین منطقه با سریعترین رشد بوده است. ایران در سال ۲۰۲۵، ۶۲ درصد از کل ظرفیت فولادسازی خاورمیانه را در اختیار داشت و پیشتاز گسترش ظرفیت در منطقه بود. بااینحال، وضع ایران بهشدت تحت تاثیر درگیریهای منطقهای قرار گرفته است؛ درگیریهایی که ممکن است کشورهای همسایه و مناطق فراتر از آن را نیز متاثر کنند. پیشبینی میشود حجم افزایش ظرفیت فولادسازی در خاورمیانه تا سال ۲۰۲۸ بهصورتی قابل توجه از رشد تقاضای منطقه فراتر رود؛ هرچند بهدلیل درگیریهای منطقهای، عدم قطعیت قابل ملاحظهای درباره این پیشبینیها وجود دارد. سهم ۶۲درصدی ایران به ظرفیت فولادسازی منطقه مربوط است، نه سهم ایران از تولید یا مصرف فولاد خاورمیانه. این تمایز آماری مهم است. ظرفیت اسمی لزوماً بهمعنای تولید واقعی نیست و با توجه به اختلال انرژی یا توقف فعالیت واحدها، ممکن است بخشی از ظرفیت قابل بهرهبرداری نباشد.
در اختیار داشتن ۶۲ درصد ظرفیت فولادسازی خاورمیانه، نشاندهنده اهمیت ساختاری ایران در صنعت فولاد منطقه است. این جایگاه از یکسو بهمعنای برخورداری از پایه صنعتی بزرگ و تجربه تولید است. از سوی دیگر، نشان میدهد اختلال در ایران میتواند برای توازن عرضه منطقهای اهمیت داشته باشد. بااینحال، ظرفیت بالا در شرایط مازاد عرضه جهانی بهتنهایی تضمینکننده سودآوری نیست. گزارش تاکید میکند که در سطح جهان، ظرفیت تولید سریعتر از تقاضا رشد کرده و فولاد ارزانقیمتِ ناشی از مازاد ظرفیت، رقابت را دشوارتر کرده است. در نتیجه، حتی پس از کاهش محدودیتهای تولید، وضع سودآوری ایران به قیمت جهانی، هزینه انرژی و مواد اولیه، امکان صادرات و میزان تقاضای داخلی وابسته است.
پروژههای توسعهای
بازار آهن اسفنجی باکیفیت با محدودیت عرضه روبهرو است و پرسشهایی درباره تداوم تامین آن نیز این وضع را پیچیدهتر کرده است. تولید جهانی آهن اسفنجی تقریباً در طول یک دهه دو برابر شده و در سال ۲۰۲۴ به ۶/۱۴۵ میلیون تن رسیده است. این بازار تمرکز بالایی دارد؛ بهطوریکه هند و ایران رویهم بیش از ۷۰ درصد تولید جهانی را به خود اختصاص دادهاند. ایران در حال پیشبرد پروژههایی برای افزودن ۸/۱۱ میلیون تن به ظرفیت تولید آهن اسفنجی خود بود. این مقدار تقریباً معادل ۴۰ درصد از کل افزایش ظرفیت جهانی پیشبینیشده در این حوزه است؛ بااینحال، انتظار میرود درگیریهای خاورمیانه چشمانداز تحقق این پروژهها را بهطرزی چشمگیر تغییر دهد. چشمانداز بازار آهن اسفنجی در مجموع مثبت ارزیابی میشود، زیرا گسترش فولادسازی با کوره قوس الکتریکی و فشارهای ناشی از ضرورت کاهش انتشار آلایندهها، تقاضا برای مواد فلزی حاصل از آهن اسفنجی را افزایش میدهد. از سوی عرضه، خاورمیانه بزرگترین بازار آهن اسفنجی جهان و یکی از منابع اصلی صادرات آن است. بااینحال، تحولات ژئوپلیتیک و تحریمهای موجود علیه ایران، درباره تداوم عرضه، هزینهها و سرمایهگذاریهای آینده این بخش عدم قطعیت ایجاد کردهاند.
در کنار تولید فولاد با کوره قوس الکتریکی مبتنیبر قراضه، آهن اسفنجی نیز در صورت استفاده از هیدروژن میتواند مبنایی برای تولید فولاد با انتشار کمتر باشد. بااینحال، تعدادی از پروژههای برنامهریزیشده برای تولید فولاد کمانتشار بهدلیل شرایط نامساعد بازار و ضعف تقاضای ناشی از بحران ظرفیت مازاد جهانی، لغو یا به تعویق افتادهاند. ایران نهفقط تولیدکننده بزرگ فولاد خام، بلکه بازیگری مهم در بازار آهن اسفنجی است. البته عدد ۸/۱۱ میلیون تن، ظرفیت توسعهای در دست پیگیری در زمان تدوین گزارش را نباید تولید تحققیافته یا ظرفیت قطعیِ راهاندازیشده تلقی کرد. بااینحال، گزارش دو ریسک را مطرح میکند: نخست، تاثیر درگیری منطقهای بر تحقق پروژهها و تداوم عرضه. دوم، تحریمها و عدم قطعیت درباره هزینه و سرمایهگذاری. افزونبر این، هرچند حرکت جهانی به سمت فولاد کمانتشار میتواند تقاضا برای آهن اسفنجی را تقویت کند، همه پروژههای سبز بهسرعت به مرحله اجرا نمیرسند؛ ظرفیت مازاد جهانی و ضعف تقاضا میتواند سرمایهگذاری در فناوریهای جدید را به تاخیر بیندازد.