سه فرض، سه آینده
صنعت فولاد ایران راه به کجا میبرد؟
همواره از صنعت فولاد بهعنوان یکی از ارکان اصلی توسعه صنعتی در جهان یاد شده است که نقشی مهم در اقتصاد کشورها ایفا میکند. بااینحال، این صنعت به دلیل مصرف بالای انرژی و انتشار گازهای گلخانهای، با چالشهای محیط زیست جدی مواجه است. در سالهای گذشته، فشارهای بینالمللی برای کاهش انتشار کربن و حرکت به سمت تولید پایدار، صنعت فولاد را بر سر یک دوراهی قرار داده است: ادامه مسیر رشد با روشهای فعلی یا تحول به سمت فناوریهای کمکربن. ایران بهعنوان یکی از تولیدکنندگان مهم فولاد در منطقه، با چالشهای ویژه دست بهگریبان است. از یکسو، اسناد بالادستی و برنامههای توسعه، اهدافی جاهطلبانه برای افزایش تولید تعیین کردهاند. از سوی دیگر، محدودیتهای منابع طبیعی مانند آب، انرژی و محدودیتهای بینالمللی، موجب شدهاند تحقق این اهداف با موانع جدی روبهرو باشد. شکاف میان اهداف تعیینشده و عملکرد واقعی، یکی از مسائل اصلی سیاستگذاری صنعتی در کشور است.
ویژگی بارز صنعت فولاد ایران، اتکای گسترده آن به فناوری احیای مستقیم گازی همراه با کوره قوس الکتریکی است. طبق آمار انجمن فولاد ایران در سال ۲۰۲۵، حدود ۷۵ درصد از ظرفیت تولید فولاد خام کشور بر پایه این فناوری استوار است و تنها ۲۵ درصد باقیمانده از مسیر کوره بلند-اکسیژن قلیایی تامین میشود. این فناوری نسبت به روشهای قدیمی مبتنیبر کوره بلند، کربنی کمتر تولید میکند، اما همچنان به تامین پایدار منابع انرژی وابسته است. در نتیجه، صنعت فولاد ایران در موقعیتی خاص قرار دارد: از یکسو، مزیت نسبی اولیه در مقایسه با صنایع مبتنیبر زغالسنگ دارد، اما از سوی دیگر، برای حرکت به سمت کربنزدایی عمیق، نیازمند تحول فناورانه است.
مسئله اصلی پژوهش «ﺻﻨﻌﺖ ﻓﻮﻻد اﻳﺮان ﺑﺮ ﺳﺮ دوراﻫﻲ: اﻫﺪاف ﺗﻮﻟﻴﺪ، ﺟﺎﻳﮕﺎه ﺟﻬﺎﻧﻲ و ﺑﻬﺎی ﻛﺮﺑﻨﻲ رﺷﺪ ﺗﺎ ٢٠٣٥» (ﺭﺍﺿﻴﻪ ﺟﻌﻔﺮﺁﻗﺎﻳﻲ و ﻣﻬﺪى ﻋﻠﻴﺨﺎﻧﻲ) منتشرشده در نشریه سازه و فولاد (پاییز ۱۴۰۵) آن است که آیا اهداف تولیدی تعیینشده در اسناد بالادستی، با توجه به محدودیتهای موجود و الزامات کربنزدایی، تحققپذیر هستند؟ هدف این مطالعه، ارائه چهارچوب تحلیلی برای ارزیابی سناریوهای مختلف تولید و انتشار کربن در صنعت فولاد ایران است. نوآوری اصلی این پژوهش در استفاده از شبیهسازی احتمالاتی برای کمیسازی عدم قطعیت و تلفیق آن با استانداردهای بینالمللی است تا بهجای اعداد قطعی، بازههای عدم قطعیت را برای تصمیمگیری سیاستگذاران فراهم آورد. محورهای فولادی: فولاد ایران و جهان را میتوان در سه محور اصلی دستهبندی کرد. در محور نخست، مطالعات جهانی در زمینه کربنزدایی و گذار فناورانه در صنعت فولاد بررسی میشود. در محور دوم، پژوهشهای مختص صنعت فولاد ایران شامل چالشهای زنجیره ارزش، انرژی، آب، تحریمها و توسعه فناورانه مرور میشود و در محور سوم، شکاف پژوهشی موجود و نوآوری پژوهش حاضر تبیین میشود که در اینجا به دو مورد اول پرداخته میشود.
کربنزدایی و گذار فناورانه
صنعت فولاد یکی از بزرگترین منابع انتشار گازهای گلخانهای در جهان است و کربنزدایی این صنعت به یکی از چالشهای اصلی سیاستگذاری اقلیمی تبدیل شده است. آژانس بینالمللی انرژی در گزارشهای خود تاکید کرده است که بدون کاهش انتشار کربن در صنعت فولاد، دستیابی به اهداف اقلیمی جهانی ممکن نیست. آژانس بینالمللی انرژیهای تجدیدپذیر نیز در گزارشهای خود، مسیرهای مختلف کربنزدایی صنعت فولاد ازجمله گذار به هیدروژن سبز، افزایش سهم قراضه و بهبود راندمان انرژی را بررسی کرده است.
در سطح پژوهشهای دانشگاهی، فیشدیک و همکاران گزینههای کاهش کربن صنعت فولاد تا سال ۲۰۵۰ را بهطور جامع بررسی کردند و نشان دادند ترکیب انرژیهای تجدیدپذیر با جذب و ذخیره کربن برای دستیابی به کاهش قابلتوجه انتشار ضروری است. آلگرز و همکاران نیز در مروری جامع نشان دادند که مسیر احیای مستقیم با هیدروژن سبز، مهمترین راهکار برای کربنزدایی عمیق صنعت فولاد است. مطالعه پایهای گل و همکاران تاکید میکند که احیای مستقیم هیدروژنی با برق ۱۰۰ درصد تجدیدپذیر، میتواند شدت کربن تولید فولاد را به حدود ۲۵/ ۰ تن به ازای هر تن فولاد کاهش دهد. همچنین سازمان همکاریهای اقتصادی و توسعه در گزارش چشمانداز فولاد ۲۰۲۵، بر اهمیت سیاستگذاری هماهنگ برای کربنزدایی صنعت فولاد تاکید فراوان کرده است.
ناپایداری در صنعت فولاد ایران
پژوهشهای داخلی و بینالمللی متمرکز بر ایران، ابعاد مختلف ناپایداری در زنجیره ارزش فولاد کشور را آشکار کردهاند:
الف) چالشهای زنجیره ارزش و انرژی: قاضینوری و همکاران نشان دادند که زنجیره ارزش فولاد ایران بهدلیل پراکندگی کارخانهها و ناپایداری تامین انرژی، نامتعارف و ناپایدار است. مشیری و همکاران نقش یارانههای انرژی بر شدت مصرف در ایران را تحلیل کردند و مطالعه محسنزاده و همکاران در فولاد خوزستان نشان داد که نوسازی تجهیزات میتواند انتشار دیاکسید کربن را کاهش دهد.
ب) بحران آب و محدودیتهای محیط زیست: مادانی، شریفی و همکاران به سوءمدیریت منابع آب و بحران حوضه زایندهرود پرداختند و گرگری و همکاران برای پیوند آب-انرژی-کربن در صنعت فولاد ایران الگوسازی ریاضی انجام دادند و آرانی و همکاران تاثیرات محیط زیست توسعه صنایع فولادی در مناطق کمآب را بهشدت منفی ارزیابی کردند.
ج) تحریمها و توسعه فناورانه: عطارپور و همکاران در ارزیابیهای خود برآورد کردند که تحریمها مانع از یادگیری فناورانه در صنعت فولاد ایران شده است، درحالیکه موسویراد و همکاران چالشهای پایداری ناشی از تحریمها را در صدر موانع توسعه قرار دادند.
د) اهداف سیاستی: سند چشمانداز بیستساله ایران هدف تولید ۵۵ میلیون تن فولاد خام را تعیین کرده بود و برنامه هفتم توسعه نیز بر رشد سالانه پنجدرصدی تاکید میکند. بااینحال، انجمن فولاد ایران و آمار انجمن جهانی فولاد نشان میدهند که تولید واقعی، فاصلهای قابلتوجه با این اهداف داشته است.
اهداف سیاستی
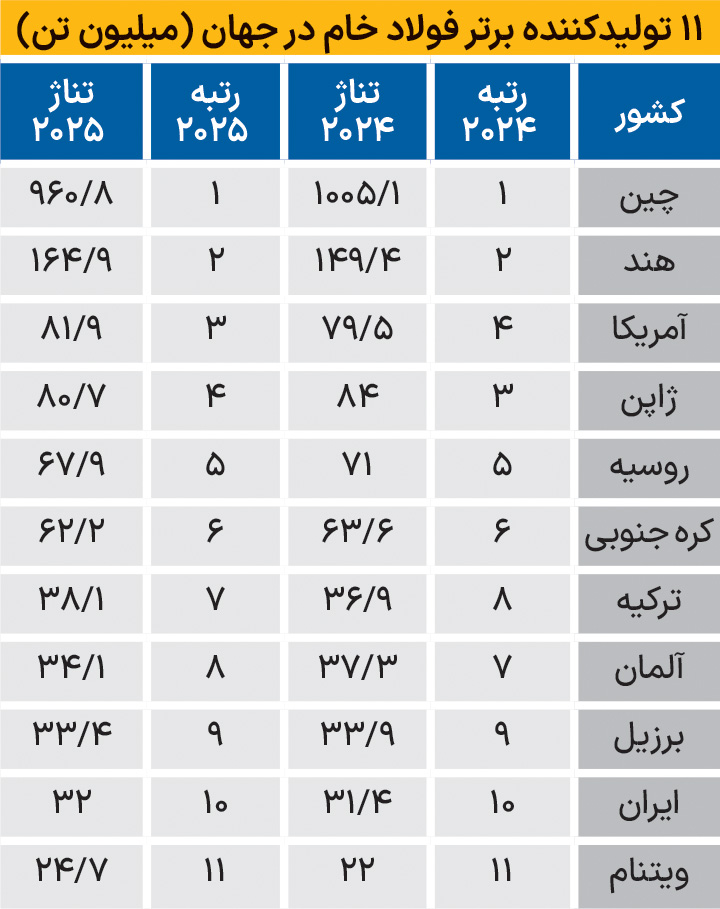
دادههای تولید سالهای ۲۰۲۱ تا ۲۰۲۵ و دادههای ۱۰ تولیدکننده بزرگ از انجمن جهانی فولاد گردآوری شده است. اهداف سیاستی عبارتاند از: هدف ۵۵ میلیونتنی سند چشمانداز ملی و رشد سالانه پنجدرصدی برنامه هفتم توسعه. ضریب انتشار هر مسیر از آژانس بینالمللی انرژی و مطالعات فولاد سبز گرفته شده است. مرز سیستم در این پژوهش، دروازه کارخانه است و شامل فرآیند احیا و ذوب در کارخانه میشود. بر این اساس، ضریب انتشار مسیر کوره بلند-اکسیژن قلیایی (میانگین جهانی) برابر ۱.۸۵، مسیر احیای مستقیم-کوره قوس الکتریکی گازی (با احتساب مصرف گاز طبیعی) برابر ۱۰/ ۱ و مسیر احیای مستقیم هیدروژنی (با فرض هیدروژن سبز تولیدی از برق تجدیدپذیر) برابر ۲۵/ ۰ تن دیاکسید کربن به ازای هر تن فولاد در نظر گرفته شده است. ضریب ترکیب فعلی، میانگین وزنی ۷۵ به ۲۵ است که ۲۹/ ۱ تن دیاکسید کربن به ازای هر تن فولاد میشود. ضریب ۲۵/ ۰ برای مسیر احیای مستقیم هیدروژنی براساس فرض هیدروژن سبز تولیدی از برق ۱۰۰ درصد تجدیدپذیر در نظر گرفته شده است.
سناریوهای فولادی
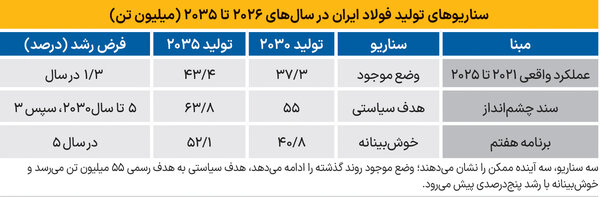
سه سناریو برای سالهای ۲۰۲۶ تا ۲۰۳۵ تعریف میشود (جدول (۱)): وضع موجود با ادامه رشد ۱/ ۳درصدی مشاهدهشده، هدف سیاستی با رسیدن خطی به ۵۵ میلیون تن تا سال ۲۰۳۰ و سپس رشد سهدرصدی و خوشبینانه با رشد پنجدرصدی سالانه. نرخ رشد پنجدرصدی در سناریوی خوشبینانه براساس اهداف کلان برنامه هفتم توسعه (۱۴۰۲-۱۴۰۶) برای رشد بخش صنعت و معدن بهعنوان پیشران رشد اقتصادی هشتدرصدی و با درنظرگرفتن ظرفیتهای بالقوه طرحهای در دست احداث صنعت فولاد کشور انتخاب شده است. اگرچه تحقق این نرخ، نیازمند رفع محدودیتهای انرژی است، این سناریو بهعنوان سناریوی خوشبینانه و مبتنیبر اسناد بالادستی در الگو لحاظ شده است. هدف ۵۵ میلیون تن ابتدا در سند چشمانداز بیستساله (افق ۱۴۰۴) برای سال ۲۰۲۵ تعیین شده بود. با توجه به اینکه ایران در سال ۲۰۲۵ فقط به ۳۲ میلیون تن (۵۸ درصد هدف) دست یافت، در این مطالعه فرض شده است که این هدف با تاخیر پنجساله به سال ۲۰۳۰ منتقل شود. این فرض با رویه متداول در برنامهریزی صنعتی ایران (انتقال اهداف محققنشده به افق بعدی) همخوانی دارد.
عملکرد فولاد: ۲۰۲۱ تا ۲۰۲۵
تولید فولاد خام ایران در سالهای ۲۰۲۱ تا ۲۰۲۵ از ۳/ ۲۸ به ۳۲ میلیون تن رسید (نرخ رشد سالانه مرکب ۱/ ۳ درصد؛ جمعاً ۱۳ درصد). البته رشد سالانه تولید فولاد در این سالها نوسان زیادی داشت: ۸ درصد (۲۰۲۲)، ۳/ ۰ درصد (۲۰۲۳)، ۱/ ۲ درصد (۲۰۲۴) و ۲ درصد (۲۰۲۵). این نوسانها نشان میدهد که صنعت فولاد ایران به شوکهای خارجی حساس است (تحریم، قیمت انرژی، تقاضای جهانی). رشد هشتدرصدی در سال ۲۰۲۲ احتمالاً بعد از همهگیری کووید ۱۹ یا افزایش تقاضای داخلی بوده و رکود ۲۰۲۳ ناشی از بحران انرژی و تحریمهاست.
تولید فولاد: ۲۰۲۶ تا ۲۰۳۵
سناریوی وضع موجود، تولید را ۳/ ۳۷ میلیون تن در سال ۲۰۳۰ و ۴/ ۴۳ میلیون تن در سال ۲۰۳۵ برآورد میکند. سناریوی هدف سیاستی تولید را ۵۵ میلیون تن در سال ۲۰۳۰ و ۸/ ۶۳ میلیون تن در سال ۲۰۳۵ برآورد میکند، که به رشد سالانه حدود ۵/ ۱۱ درصد تا سال ۲۰۳۰ نیاز دارد که نزدیک به چهار برابر نرخ مشاهدهشده است. سناریوی خوشبینانه نیز به ۸/ ۴۰ میلیون تن در سال ۲۰۳۰ و ۱/ ۵۲ میلیون تن در سال ۲۰۳۵ میرسد و هدف رسمی را در این بازه محقق نمیکند. این شکاف بزرگ نشان میدهد که هدف ۵۵ میلیون تن بیشتر بلندپروازانه است تا واقعبینانه.
گردش به شرق
از ۱۰ تولیدکننده بزرگ، تنها چهار کشور در سالهای ۲۰۲۱ تا ۲۰۲۵ رشد داشتند: هند (۱/ ۴۰ درصد)، عربستان (۵/ ۲۳ درصد)، ایران (۱۳درصد) و مصر (۴/ ۳ درصد)، درحالیکه تولید جهانی ۷/ ۵ درصد کاهش را تجربه کرد. رشد ایران ۷/ ۱۸ واحد درصد بیشتر از میانگین جهانی بود. ایران ۷۳/ ۱ درصد از تولید جهانی را در اختیار دارد و حدود سه برابر تولیدکننده بعدی غرب آسیا (عربستان) فولاد تولید میکند. تمام تولیدکنندگان توسعهیافته (چین، آمریکا، ژاپن، آلمان) منقبض شدند. این الگو نشان میدهد که مرکز ثقل صنعت فولاد در حال انتقال از غرب به شرق و منطقه غرب آسیاست.