بازگشت کورهها
صنعت فولاد ایران چگونه باید پس از جنگ بازسازی شود؟
نیما رهنما*
بازگشت کورههای آسیبدیده به مدار تولید، پایان بازسازی صنعت فولاد ایران نیست. کارخانهای که تعمیر شده، اگر برق کافی، سرمایه در گردش و بازار فروش نداشته باشد، همچنان پایینتر از توان خود فعالیت خواهد کرد. این مسئله برای صنعتی که پیش از جنگ نیز با کمبود انرژی و تحریمهای خارجی دستوپنجه نرم میکرد، اهمیتی دوچندان دارد. برآوردهای اولیه از خروج حدود ۱۰ میلیون تن ظرفیت تولید سالانه فولاد از مدار حکایت داشت. اکنون پرسش این است که در اقتصاد گرفتار محدودیت منابع، کدام سیاستها میتوانند احیای این ظرفیت را به تولیدی پایدار و سودآور تبدیل کنند؟
ایران در سال ۲۰۲۵ با تولید حدود ۳۲ میلیون تن فولاد خام، دهمین تولیدکننده بزرگ جهان بود. دههها سرمایهگذاری در این صنعت، زنجیرهای از معادن سنگآهن تا تولید ورق و مقاطع فولادی پدید آورده که هم برای صادرات اهمیت دارد و هم برای فعالیت صنایعی مانند ساختمان، خودرو و لوازم خانگی. حملات فروردین سال ۱۴۰۵ به فولاد مبارکه و فولاد خوزستان، بخشهای مهمی از این زنجیره را مختل کرد. خسارت اقتصادی نیز به تعمیر تاسیسات محدود نماند. بنگاهها درآمد فروش را از دست دادند و مشتریان ناچار شدند برای تامین محصول به مسیرهای جایگزین فکر کنند.
احیای ظرفیت آسیبدیده
معاونت مطالعات اقتصادی اتاق بازرگانی تهران، ظرفیت تولید سالانه مختلشده در حملات را حدود ۱۰ میلیون تن، معادل ۲۵ تا ۳۰ درصد ظرفیت تولید فولاد کشور، برآورد کرده است. کیوان جعفریطهرانی، تحلیلگر بازار فولاد، نیز در اردیبهشت سال ۱۴۰۵ از فعالیت صنعت با حدود ۷۰ درصد ظرفیت خبر داد. البته این ارقام برآورد توان تولید خارجشده از مدار هستند، نه درصد تخریب فیزیکی تمام ظرفیت اسمی نصبشده. از آن زمان، بخشی از خطوط احیا شدهاند. امین ابراهیمی، مدیرعامل فولاد خوزستان، از بازگشت هر شش کوره فولادسازی این مجموعه خبر داده است. بااینحال، بازسازی واحدهای احیای مستقیم کندتر پیش رفت و مدیریت شرکت بازگشت حدود ۷۰ درصد ظرفیت این بخش تا پایان شهریور را هدفگذاری کرده بود. در فولاد مبارکه نیز کوره شماره هشت ۴۵ روز پس از حمله راهاندازی شد و شرکت از عرضه بیش از ۵/ ۲ میلیون تن محصول پس از حملات خبر داده است. این میزان عرضه لزوماً معادل تولید جدید خطوط آسیبدیده نیست. بخشی از نیاز بازار از موجودی یا با استفاده از تولید سایر واحدها تامین شده است.
تصویر تولید نیز با شمار تجهیزات راهاندازیشده یکسان نیست. دادههای عملکرد ششماهه شرکت اصلی فولاد مبارکه از کاهش حدود ۴۷درصدی تولید محصولات گرم و ۹۱درصدی تختال نسبت به دوره مشابه سال قبل حکایت دارند. هرچند نمیتوان تمام افت را بدون تفکیک آثار جنگ، انرژی و تغییر ترکیب تولید به حملات نسبت داد. وزیر صمت در مهرماه نیز تایید کرد که بیشتر کورههای ذوب به مدار برگشتهاند، اما بازسازی بخشی از کورههای احیا ادامه دارد. با این اوصاف، هنوز آمار تجمیعی معتبر منتشر نشده که نشان دهد از حدود ۱۰ میلیون تن ظرفیت مختلشده اولیه، دقیقاً چند میلیون تن به تولید عملیاتی بازگشته و چه میزان باقی مانده است. انتشار دورهای ظرفیت آسیبدیده، تجهیزات تعمیرشده و تولید واقعی به تفکیک واحدها، شرط ارزیابی درست برنامه بازسازی و اثربخشی حمایتهای عمومی است. برای رفع این ابهام، گزارشهای بازسازی باید ظرفیت اسمی قابل استفاده، تولید ماهانه و نرخ بهرهبرداری واقعی را جداگانه نشان دهند. خطی که تعمیر شده، اما به علت کمبود برق یا مواد اولیه کار نمیکند، نباید معادل ظرفیت بازگشته به تولید محسوب شود.
گلوگاهها و کارخانهها
وقتی منابع محدود است، تقدم بازسازی باید براساس میزان تولید قابل فروش، زمان اجرا و اهمیت محصول برای صنایع وابسته تعیین شود (نه صرفاً اندازه کارخانه). گاهی تعمیر یک پست برق یا سامانه مشترک انتقال مواد، چند خط را فعال میکند، اما بازسازی یک تجهیز گرانقیمت بدون تامین مواد اولیه، محصولی به بازار نمیرساند. تجربه فولاد مبارکه پس از دو جنگ تحمیلی اخیر، این تفاوت را نشان داد. به گفته معاون فروش فولاد مبارکه، این مجموعه در زمان جنگ برای حفظ عرضه ورق، مواد اولیه را از سنگان به سیرجان منتقل میکرد تا آهن اسفنجی تولید شود، سپس محصول به فولاد هرمزگان میرفت و تختال تولیدشده برای نورد به فولاد مبارکه انتقال مییافت. این همکاری به تداوم عرضه کمک کرد، هرچند هزینه حملونقل و هماهنگی را افزایش داد. واردات موقت ورق یا تختال نیز گزینهای دیگر بود که با دشواری تامین ارز و کشتیرانی مواجه شد.
بنابراین، تولید کارمزدی، استفاده از ظرفیت سالم کارخانههای دیگر و واردات هدفمند باید در کنار تعمیر خطوط بررسی شوند. معیار انتخاب، هزینه نهایی و زمان دسترسی به محصول مورد نیاز است، زیرا افزایش تولید شمش، الزاماً کمبود ورق با مشخصات مورد نیاز خودروسازی را جبران نمیکند. اولویتبندی باید در سطح محصول نیز انجام شود. اگر کمبود یک نوع ورق، خط تولید خودروساز را متوقف کرده، تامین آن ممکن است ارزشی بیشتر از راهاندازی خطی داشته باشد که محصولش در بازار مازاد عرضه دارد. داده سفارشهای معوق برای چنین تصمیمی، ضروری است.
کوره بدون انرژی
حدود ۹/ ۹۱ درصد فولاد خام ایران در سال ۲۰۲۵ با کوره قوس الکتریکی تولید شده است و واحدهای احیای مستقیم نیز به گاز طبیعی وابستگی دارند. ازاینرو، احیای تجهیزات بدون تضمین دسترسی به برق و گاز، ممکن است سرمایه بازسازی را در خطوط کمکار حبس کند. برنامه هر واحد آسیبدیده باید همراه با تعهد روشن تامین انرژی تدوین شود. وزارت صمت نمیتواند بدون هماهنگی وزارت نیرو و نفت درباره زمان بهرهبرداری تصمیم بگیرد. نیروگاهسازی صنایع بخشی از راهحل است، اما نیروگاه گازی به سوخت نیاز دارد و انرژی خورشیدی نیز بدون پیشبینی برق ساعتهای کمتابش، پاسخگوی تمام نیاز کارخانه نیست. بااینحال، وعده تامین انرژی کافی نیست. قرارداد باید وضع محدودیت در ساعتهای اوج مصرف، هزینه انتقال و مسئولیت طرفها را روشن کند. بدون این اطمینان، بنگاه حتی پس از تعمیر تجهیزات نیز نمیتواند زمان تحویل محصول یا درآمد خود را بهدرستی پیشبینی کند. همسو با افزایش عرضه انرژی، کاهش مصرف به ازای هر تن محصول باید اولویت داشته باشد. اصلاح تدریجی تعرفهها، قراردادهای قابل پیشبینی و سرمایهگذاری در تجهیزات کممصرف میتوانند از تکرار توقف تولید جلوگیری کنند. معیار موفقیت، تعداد مگاوات نصبشده نیست؛ تعداد ساعتهای تولید پایدار است.
زیر سایه تحریم
تحریمها مسئلهای بیرون از کارخانهاند، اما مستقیم بر زمان تعمیر و امکان فروش اثر میگذارند. آمریکا از سال ۲۰۱۹ بخش آهن و فولاد ایران را هدف تحریم قرار داد و بازگشت محدودیتهای مالی اروپا در سال ۲۰۲۵ نیز محیط مبادلات را دشوار کرده است. هزینه انتقال پول، بیمه، حملونقل و تامین قطعات تخصصی میتواند پروژهای را که از نظر فنی آماده است ماهها معطل کند. از سوی دیگر، تنش در تنگه هرمز و اعمال محاصره دریایی ایران از سوی ایالاتمتحده مسیر صادرات فولاد ایران را بیش از هر زمان دیگری پیچیده و دشوار کرده است. صادرات نیز فقط به ظرفیت تولید وابسته نیست. در بازار جهانی گرفتار مازاد عرضه، مشتری خارجی برای خرید محصولی که تحویل یا پرداخت آن پرریسک است، ممکن است به رقیب مراجعه کند. گزارش سال ۲۰۲۶ سازمان همکاریهای اقتصادی و توسعه، افزایش مازاد ظرفیت جهانی فولاد تا حدود ۷۴۵ میلیون تن در سال ۲۰۲۸ را پیشبینی کرده است. شرایطی که فشار بر قیمت و سودآوری را تشدید میکند. در داخل نیز، مقررات متغیر به نااطمینانی دامن میزنند.
ممنوعیت اضطراری صادرات برخی انواع اسلب و ورق در اردیبهشت سال ۱۴۰۵، که پایان آن در خرداد ابلاغ شد، ضرورت تامین بازار داخلی و هزینه محدودیت صادرات را همزمان آشکار کرد. سیاست مناسب، محدودیتهای دقیق و موقت برای محصولات واقعاً کمیاب، همراه با تسهیل واردات اقلام ضروری و ثبات قواعد صادرات و رفع تعهد ارزی است. سودآوری صادرات نیز باید با وجهی سنجیده شود که پس از کسر هزینه حمل، بیمه و انتقال پول به بنگاه میرسد. بالا بودن قیمت فروش خارجی، با وجود ریسک وصول مطالبات، لزوماً بهمعنای برتری صادرات بر عرضه داخلی نیست. بااینحال، اصلاح مقررات داخلی جایگزین کاهش فشار تحریم نمیشود. دسترسی به خدمات بانکی و بیمهای قانونی و قابل اتکا، کاهش ریسک تجارت و بهبود روابط اقتصادی خارجی باید در برنامه بازسازی جای داشته باشند.
حمایت مالی
صنعت فولاد برای بازسازی به دو نوع منابع نیاز دارد: سرمایه بلندمدت برای تعمیر و جایگزینی تجهیزات، و سرمایه در گردش برای خرید مواد اولیه، دستمزد و حمل محصول. تامین اولی بدون دومی ممکن است کارخانه را پس از راهاندازی دوباره متوقف کند. سعید زرندی، مدیرعامل فولاد مبارکه، هزینه موردنیاز بازسازی با اتکا به توان داخلی را حدود ۴۷ هزار میلیارد تومان و برآورد عدمالنفع ناشی از دو جنگ تحمیلی در یک سال گذشته را حدود ۲۱۵ هزار میلیارد تومان اعلام کرده است. این دو رقم ماهیتی متفاوت دارند، اما نشان میدهد زیان توقف فعالیت میتواند از مخارج تعمیر بیشتر باشد. دولت باید خسارت جنگ را از بدهیها و ناکارآمدیهای پیشین شرکتها جدا کند. تنفس مالیاتی هدفمند، اصلاح سررسید بدهی و تضمین محدود تامین مالی برای واحدهای دارای بازار فروش میتواند موثر باشد، ولی تبدیل تمام خسارتها به وام، بدهی بنگاهها را سنگینتر میکند. حمایت بلاعوض و نامشروط نیز در شرایط فشار بودجه و تورم، خطر اتلاف منابع عمومی را افزایش میدهد. پرداخت مرحلهای براساس پیشرفت فنی و تولید واقعی، راهی برای کاهش این خطر است. حمایت از شرکتها نیز نباید یکسان باشد. تزریق پول به بنگاهی که پیش از جنگ زیانده بوده، بدون اصلاح ساختار مالی، بحران را به تعویق میاندازد، اما تاخیر در کمک به واحد سودآوری که صرفاً به علت حمله متوقف شده، هزینه بازگشت تولید را افزایش میدهد.
بازگشت به تولید
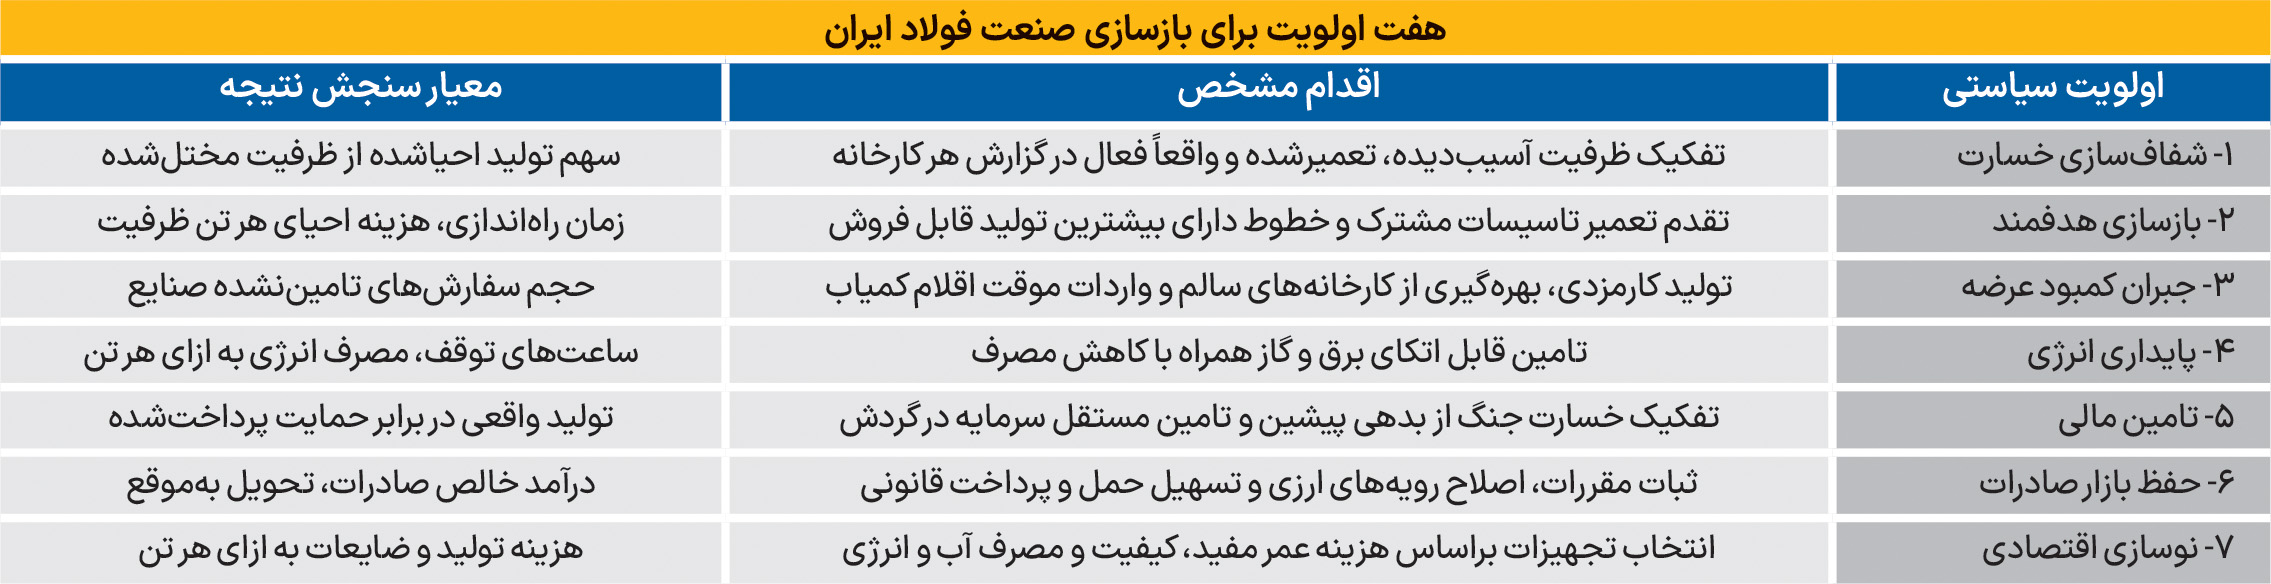
بازسازی، فرصتی برای اصلاح بخشی از ضعفهای پیشین صنعت فولاد نیز هست. هنگام خرید تجهیزات باید هزینه مصرف انرژی، کیفیت محصول، دسترسی به قطعات و عمر مفید در کنار قیمت اولیه سنجیده شود. توان ساخت داخل در تعمیر کورهها ارزشمند بود، اما داخلیسازی فقط زمانی مزیت پایدار است که کیفیت و قابلیت اطمینان تجهیز نیز قابل رقابت باشد. حفظ کارکنان متخصص، آموزش کار با تجهیزات جایگزین و پرداخت مطالبات سازندگان قطعات نیز باید در بودجه بازسازی، سهم داشته باشد. خروج نیروهای باتجربه، زمان راهاندازی را طولانیتر و هزینه تعمیرات آینده را بیشتر میکند. در افق بلندمدت، محدودیت آب، تغییر الزامات محیط زیست و تقاضا برای محصولات با ارزش افزوده بیشتر نیز باید در تصمیم سرمایهگذاری دیده شود. با این همه، توسعه خطوط تازه در بازار نامطمئن نباید بر احیای ظرفیت اقتصادی موجود تقدم پیدا کند. طرحهای قدیمی نیز باید با قیمت و دسترسی امروز انرژی، هزینه سرمایه و امکان واقعی صادرات دوباره ارزیابی شوند. صنعت فولاد ایران بیش از افزایش شمار کورههای روشن، به بازگشت تولید رقابتی نیاز دارد. در شرایط تحریم، محدودیت بودجه و کمبود انرژی، موفقیت بازسازی با ظرفیت اسمی سنجیده نمیشود، بلکه به میزان تولید قابل فروش، هزینه هر تن محصول و توان حفظ مشتری بستگی دارد. اگر سیاستها فقط خسارت فیزیکی جنگ را جبران کنند، صنعت ممکن است با صرف هزینهای سنگین به همان محدودیتهای گذشته بازگردد. بازسازی موثر زمانی رخ میدهد که کارخانههای احیاشده بتوانند با انرژی مطمئن، منابع مالی پایدار و بازار قابل دسترس فعالیت کنند.
* روزنامهنگار