در تله سیاستگذاری
کدام سیاستها به توسعه پایدار صنعت فولاد میانجامند؟
صنعت فولاد را نمیتوان تنها با تعداد کارخانهها، ظرفیت اسمی یا میزان تولید سنجید. این صنعت به سرمایهگذاریهای سنگین و بلندمدت نیاز دارد و بازدهی آن به مجموعهای از عوامل وابسته است که همه آنها در اختیار بنگاهها نیستند؛ از دسترسی به انرژی و مواد اولیه و زیرساختهای حملونقل گرفته تا تامین مالی، فناوری و امکان حضور در بازارهای صادراتی. دقیقاً بهدلیل همین عوامل، سرنوشت صنعت فولاد فقط در کارخانهها یا خطوط تولید رقم نمیخورد. به همان اندازه که تصمیم بنگاهها اهمیت دارد، کیفیت سیاستهایی که مسیر سرمایهگذاری و فعالیت آنها را شکل میدهد، تعیین کننده است.
اهمیت این موضوع برای ایران دوچندان است. ایران در سال ۲۰۲۵ با تولید حدود ۳۲ میلیون تن فولاد خام، دهمین تولیدکننده بزرگ فولاد جهان بود (World Steel in Figures ۲۰۲۶). این جایگاه نشان میدهد که کشور از ظرفیت صنعتی قابل توجهی برخوردار است. اما حجم تولید، بهتنهایی معیاری برای سنجش موفقیت سیاست صنعتی نیست. باید دید این ظرفیت تا چه اندازه به بهرهوری بالاتر، محصولات با ارزش افزوده بیشتر، بازارهای صادراتی پایدار و اشتغال مولد منجر میشود. آمار انجمن جهانی فولاد، جایگاه تولیدی ایران را روشن میکند، اما برای ارزیابی کیفیت سیاستگذاری باید شاخصهای دیگری را نیز بررسی کرد. در ایران، سیاستگذار سالهاست توسعه صنایع معدنی و تکمیل زنجیره ارزش را از اهداف اصلی خود معرفی میکند. در قانون برنامه هفتم توسعه نیز برای بخش فولاد، اهدافی درباره استخراج سنگآهن، تولید محصولات فولادی، کاهش ضایعات و تامین بخشی از نیاز گاز از محل بهینهسازی مصرف انرژی تعیین شده است. با این همه، میان تعیین هدف و ایجاد شرایط تحقق آن فاصله وجود دارد. توسعه ظرفیت تولید، بدون تضمین دسترسی پایدار به انرژی، ثبات قواعد تجاری، سرمایهگذاری فناورانه و تناسب ظرفیتها در طول زنجیره، میتواند بهجای تقویت رقابتپذیری، هزینههای تازهای بر صنعت تحمیل کند.
تجربه جهانی نیز نشان میدهد که فولاد صنعتی نیست که بتوان آینده آن را به نیروهای بازار یا حمایتهای دولتی، بهتنهایی، سپرد. سازمان همکاریهای اقتصادی و توسعه در گزارشهای خود درباره فولاد، بر پیوند میان سیاستهای صنعتی، سرمایهگذاری، تقاضای بازار و گذار فناوری تاکید کرده است. به همین دلیل است که تحلیلگران معتقدند، تقویت صنعت فولاد ایران بیش از آنکه به اعلام هدفهای بلندپروازانه تازه نیاز داشته باشد، مستلزم بازنگری در کیفیت سیاستگذاری است؛ سیاستهایی که میان منابع طبیعی، انرژی، فناوری، بازار داخلی و تجارت خارجی تعادل برقرار کنند و به بنگاهها امکان دهند بهجای سازگار شدن مداوم با تصمیمهای کوتاهمدت، برای رقابت در بازارهای آینده برنامهریزی کنند.
از بلندپروازی تا واقعیت
مسیر توسعه فولاد ایران را میتوان در سه سطح دنبال کرد: سیاستهای کلی نظام، برنامههای توسعهای دولت و طرح جامع فولاد کشور. در سطح نخست، سیاستهای کلی برنامه هفتم بر رشد اقتصادی، ارتقای بهرهوری و تقویت تولید تاکید دارند. در سطح اجرایی، ماده ۴۷ قانون برنامه هفتم توسعه، اهداف مشخصی برای زنجیره فولاد تعیین کرده است؛ از جمله دستیابی به ۸/ ۳ میلیارد تن ذخایر قطعی اکتشافی سنگآهن، استخراج سالانه ۵/ ۱۳۷ میلیون تن سنگآهن، تولید سالانه ۴۱ میلیون تن مقاطع طویل و ۳/ ۱۸ میلیون تن مقاطع تخت تا پایان برنامه. قانون همچنین استحصال ۱۰ درصد از محتوای آهن موجود در باطله معادن، کاهش ۱۰درصدی ضایعات تولید و تامین ۳۰ درصد نیاز گاز صنعت فولاد از محل بهینهسازی مصرف در سایر بخشها را هدفگذاری کرده است. الزام به تکمیل زنجیره ارزش با حفظ رقابتپذیری نیز در همین ماده آمده است. این اهداف یک نقطه قوت مهم دارند؛ سیاستگذار صرفاً به تولید شمش توجه نکرده و اکتشاف، بهرهوری منابع، کاهش ضایعات و تامین انرژی را نیز وارد چهارچوب برنامه کرده است. اما مسئله اصلی، در نحوه پیوند دادن این اهداف به منابع مالی، زیرساختها و رویههای اجرایی است. وقتی برای تولید هدف کمی تعیین میشود، اما تامین پایدار برق و گاز، توسعه حملونقل ریلی، دسترسی به سرمایه و امکان فروش محصول با همان درجه از الزام و قطعیت دنبال نمیشود، برنامه توسعه به مجموعهای از هدفهای موازی تبدیل خواهد شد. هدفهایی که همیشه یکدیگر را تقویت نمیکنند.
تجربه طرح جامع فولاد نیز موید همین مسئله است. در این طرح، تولید ۵۵ میلیون تن فولاد خام در افق ۱۴۰۴ با سرمایهای معادل حدود ۴/ ۱۳ میلیارد یورو، هدفگذاری شده بود (به نقل از ایرنا). مطالعات مربوط به طرح، تحقق این هدف را مستلزم سرمایهگذاری گسترده در حلقههای مختلف زنجیره و زیرساختها میدانستند. اما آمار انجمن تولیدکنندگان فولاد ایران که دنیای اقتصاد در شهریور ۱۴۰۵ منتشر کرد، نشان میدهد تولید فولاد خام کشور در سال ۱۴۰۴ به حدود ۱/ ۳۲ میلیون تن رسید؛ یعنی فاصلهای نزدیک به ۲۳ میلیون تن با هدف برنامه. در همان گزارش تاکید شده بود که ظرفیت اسمی به محدوده هدف نزدیک شده، اما محدودیت انرژی، مواد اولیه، حملونقل و بازار، مانع بهرهبرداری کامل از آن شده است. این فاصله، یکی از ضعفهای ساختاری سیاستگذاری صنعتی را آشکار میکند؛ توسعه ظرفیت، بدون تضمین امکان بهرهبرداری اقتصادی از آن. ایران در ایجاد واحدهای تولیدی و گسترش حلقههای زنجیره فولاد موفقیتهایی داشته، اما رشد ظرفیت در همه حلقهها متوازن نبوده است.
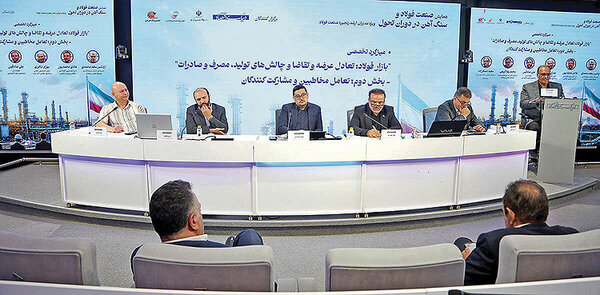
در گزارش «هزارتوی مداخلات در صنایع معدنی» که روزنامه دنیای اقتصاد در مرداد ۱۴۰۵ منتشر کرد، ناترازی انرژی، مداخلات قیمتی، ضعف زیرساختها و توسعه نامتوازن ظرفیتها از موانع اصلی صنعت معرفی شدهاند. علاوهبر این عوامل، که در میزگرد تخصصی روزنامه دنیای اقتصاد در همایش «صنعت فولاد و سنگآهن در دوران تحول» مطرح شدند، قیمتگذاری و تغییرات مقررات تجاری نیز افق تصمیمگیری بنگاهها را کوتاه کردهاند. وقتی تولیدکننده نمیتواند درباره قیمت فروش، هزینه نهادهها یا امکان صادرات در یک دوره معقول اطمینان داشته باشد، سرمایهگذاری بلندمدت در فناوری و محصولات تخصصی دشوارتر میشود. فعالان صنعت بارها از کاهش حاشیه سود و هزینه بالای تامین مالی، علاوهبر اثر محدودیتهای برق و گاز بر تولید سخن گفتهاند. بنابراین، جاماندگی از هدف ۵۵ میلیون تن را نمیتوان فقط به یک عامل نسبت داد. بخشی از مسئله به معماری سیاست صنعتی بازمیگردد. اهداف کمی بلندپروازانه تعیین شدهاند، اما هماهنگی میان تولید، انرژی، زیرساخت، تامین مالی و بازار به همان اندازه پیش نرفته است. تحلیلگران تاکید میکنند که اصلاح این وضعیت مستلزم آن است که برنامه توسعه فولاد باید بهجای شمارش ظرفیتهای ایجادشده، بر ظرفیت قابل بهرهبرداری، بهرهوری، ارزش افزوده و رقابتپذیری واقعی متمرکز شود.
تجربه غولهای فولاد؛ حمایت هدفمند
تجربه کشورهای بزرگ تولیدکننده فولاد نشان میدهد که موفقیت صنعتی از یک نسخه واحد پیروی نمیکند. چین با تکیه بر مقیاس تولید و شبکه گسترده صنایع پاییندستی، ژاپن و کره جنوبی با تمرکز بر فناوری و محصولات باکیفیت، و هند با پیوند دادن توسعه فولاد به سرمایهگذاری زیرساختی، مسیرهای متفاوتی را پیمودهاند. طبق آمار انجمن جهانی فولاد، چین در سال ۲۰۲۵ حدود ۹۶۱ میلیون تن، هند ۱۶۵ میلیون تن، ژاپن ۸۱ میلیون تن و کره جنوبی ۶۲ میلیون تن فولاد خام تولید کردند. در چین، سیاست صنعتی تنها به حمایت از تولیدکنندگان محدود نمانده است. دولت با ادغام بنگاهها، اصلاح ساختار ظرفیت و وضع الزامات زیستمحیطی کوشیده است مقیاس تولید را با بهرهوری و استانداردهای جدید پیوند دهد. البته تجربه چین بینقص نیست؛ سازمان همکاریهای اقتصادی و توسعه در گزارش OECD Steel Outlook ۲۰۲۶ درباره ظرفیت مازاد جهانی و آثار یارانههای مخدوشکننده رقابت هشدار میدهد. بنابراین، درس چین برای ایران تقلید از حمایت گسترده دولتی نیست، بلکه توجه به مقیاس اقتصادی، فناوری و پیامدهای توسعه ظرفیت بدون تقاضای متناسب است. هند نمونه روشنتری از سیاست هدفمند برای ارتقای زنجیره ارزش ارائه میدهد. دولت این کشور در سال ۲۰۲۱ طرح مشوق تولید فولادهای ویژه را با بودجهای بالغ بر شش هزار کرور روپیه، برای دوره پنجساله ۲۰۲۳ تا ۲۰۲۸ تصویب کرد. هدف، افزایش تولید محصولات تخصصی، جذب فناوری و کاهش وابستگی به واردات بود؛ زیرا بخش مهمی از واردات فولاد هند را محصولات با ارزش افزوده بالاتر تشکیل میداد.
اهمیت این تجربه برای ایران آن است که حمایت صنعتی میتواند بهجای افزایش یکسان ظرفیت همه محصولات، به حلقههایی هدایت شود که مزیت فناوری و ارزش افزوده بیشتری دارند. ژاپن نیز در سیاست جدید فولاد خود، کاهش انتشار کربن را صرفاً مسئولیت کارخانهها ندانسته است. وزارت اقتصاد، تجارت و صنعت این کشور در برنامه فولاد سبز، هم از سرمایهگذاری فناورانه حمایت میکند و هم با خرید دولتی و مشوقهای سمت تقاضا، برای محصولات کمکربن بازار میسازد. این سیاست مشکلی کلیدی را برطرف میکند؛ وقتی فناوری پاک در ابتدا گرانتر است، تولیدکننده بدون مشتری و چشمانداز تقاضا انگیزه کافی برای سرمایهگذاری ندارد. جمعبندی این تجربهها برای ایران روشن است. حمایت موثر باید مشروط به نتیجه باشد؛ مشروط به ارتقای فناوری، تولید محصولات تخصصی، بهرهوری انرژی و دسترسی پایدار به بازار. سیاست صنعتی زمانی موفق است که دولت نهفقط برای ساخت کارخانه، بلکه برای رفع موانع رقابتپذیری آن برنامه داشته باشد.
اصلاح مسیر توسعه فولاد
همانطور که پیشتر اشاره شد، مسئله صنعت فولاد ایران صرفاً کمبود سرمایه یا محدودیت انرژی نیست؛ بخشی از مشکل به الگویی از توسعه بازمیگردد که در آن، ایجاد ظرفیت تولید سریعتر از اصلاح زیرساختها، فناوری و قواعد بازار پیش رفته است. گزارشهای مرکز پژوهشهای مجلس نیز از زاویههای مختلف به همین مسئله پرداختهاند و نشان میدهند که تقویت این صنعت به مجموعهای هماهنگ از اصلاحات نیاز دارد. یکی از مهمترین شواهد، گزارش مرکز پژوهشهای مجلس درباره مصرف گاز در صنعت فولاد است. براساس اطلاعات منتشرشده در این گزارش، حدود ۹۰ درصد تولید فولاد ایران در سال ۱۴۰۲ با روش احیای مستقیم انجام شده بود؛ روشی که به گاز طبیعی وابستگی دارد. این وضعیت نشان میدهد که سیاست توسعه فولاد نمیتواند از سیاست انرژی جدا باشد. اولویت نخست باید هماهنگ کردن مجوزهای جدید با چشمانداز واقعی تامین انرژی، مواد اولیه و تقاضای بازار باشد. در کنار آن، گزارش مرکز پژوهشهای مجلس درباره اصلاح قیمت حاملهای انرژی و تابآوری صنعت فولاد، بر ضرورت اصلاح همزمان نظام عرضه و تقاضا، قیمتگذاری محصولات زنجیره و تعرفههای صادرات و واردات تاکید میکند. این گزارش همچنین یادآور میشود که حمایتهای انرژی، اگر دائمی و بدون توجه به عملکرد بنگاهها ادامه یابند، ممکن است انگیزه افزایش بهرهوری و رقابتپذیری را تضعیف کنند. بنابراین، سیاست حمایتی باید بهتدریج از یارانههای فراگیر به سمت مشوقهای هدفمند برای نوسازی فناوری، کاهش مصرف انرژی و ارتقای کیفیت محصولات حرکت کند.
توصیه سوم، بازنگری در طرح جامع فولاد با توجه به تحولات فناوری است. مرکز پژوهشهای مجلس در گزارش «واکاوی سند طرح جامع فولاد کشور از منظر فرصتها و چالشهای انقلاب صنعتی چهارم» هشدار میدهد که تمرکز بر هدفگذاری کمی، بدون راهبرد روشن فناوری، میتواند به کاهش بهرهوری، افزایش هزینه تولید و از دست رفتن فرصتهای بازار منجر شود. بر این اساس، سرمایهگذاری در اتوماسیون، تحلیل داده، نگهداری پیشبینانه و فناوریهای کممصرف باید بخشی از سیاست صنعتی فولاد باشد، نه اقدامی جانبی در سطح بنگاهها. درنهایت، لازم است ارزیابی عملکرد سیاستگذار از میزان ظرفیت اسمی به شاخصهایی مانند نرخ بهرهبرداری، بهرهوری انرژی، ارزش افزوده هر تن محصول، سهم محصولات تخصصی و میزان سرمایهگذاری فناورانه تغییر کند. حمایت از بنگاههایی که این شاخصها را بهبود میدهند، در کنار بازنگری در طرحهای فاقد توجیه اقتصادی، میتواند منابع محدود کشور را به سمت فعالیتهای مولدتر هدایت کند. درس مشترک این گزارشها آن است که آینده فولاد ایران به تعداد کارخانهها وابسته نیست؛ به کیفیت پیوند میان انرژی، فناوری، سرمایهگذاری و بازار بستگی دارد. سیاست صنعتی زمانی نتیجه میدهد که به بنگاهها امکان دهد با اتکای کمتر به حمایتهای دائمی و با بهرهوری بیشتر، در بازار داخلی و جهانی رقابت کنند.
* منابع در دفتر روزنامه موجود است.
مشاهده اخبار بیشتر در ویژه نامه سراسری «ویژهنامه سراسری «سمپوزیوم فولاد اصفهان ۱۴۰۵»»