تغییر محاسبه حقوق دولتی در ۶ ماه نخست
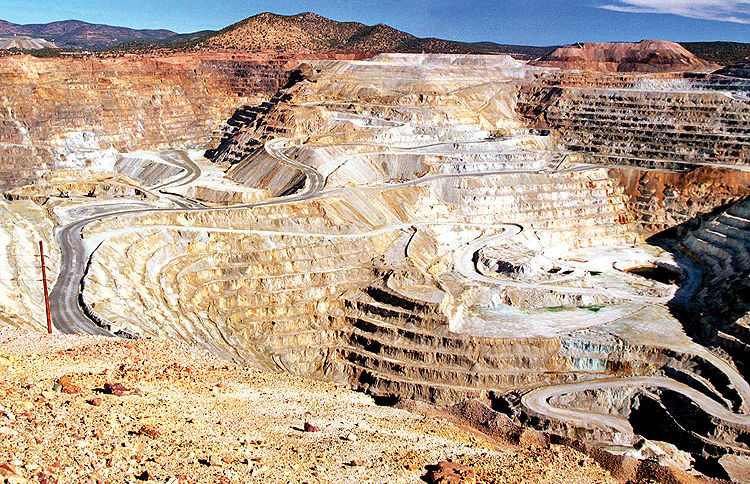
بر اساس نامه ۲۴ شهریور ۱۴۰۵ دبیر شورایعالی معادن خطاب به مدیران کل صمت استانها و سازمانهای مناطق آزاد چابهار، قشم، ارس و ماکو، موضوع «مساعدت در پرداخت حقوق دولتی ۶ماهه نخست۱۴۰۵ بر اساس میزان استخراج واقعی» در جلسه ۱۷شهریور این شورا بررسی و درباره آن تصمیمگیری شده است. این رأی قطعی و لازمالاجرا اعلام شده و در متن نامه به بند «ت» تبصره «۳» ماده «۱۲»، تبصره «۷» ماده «۱۴» قانون معادن و بند «پ» ماده «۶۳» آییننامه اجرایی این قانون استناد شده است. بر این اساس، مبنای محاسبه حقوق دولتی برای دوره مورد نظر، میزان استخراج واقعی خواهد بود؛ البته این قاعده شامل تمام معادن نمیشود و برخورداری از آن به احراز شرایط مشخصی منوط شده است.
چه معادنی مشمولند؟
نخستین شرط، فعال بودن معدن در نیمه دوم سال۱۴۰۴ و تحقق دستکم ۵۰درصد از میزان استخراج اسمی سالانه مندرج در پروانه بهرهبرداری است. شرط دوم نیز آن است که معدن در فهرست معادن موضوع ماده۲۰ قانون معادن قرار نداشته باشد. در مورد معادن فصلی نیز تبصره مصوبه، ضابطه جداگانهای تعیین کرده است. فعالیت این معادن بر اساس دوره فعالیت فصلی مندرج در طرح بهرهبرداری مصوب آنها ملاک عمل خواهد بود. به این ترتیب، تصمیم جدید یک قاعده عمومی برای تمام معادن ایجاد نمیکند، بلکه گروه مشخصی از بهرهبرداران را برای یک دوره ۶ماهه تحت پوشش قرار میدهد.
در متن مصوبه، «استمرار مصائب جنگ تحمیلی سوم» و پیامدهای آن در شرایط آتشبس و محاصره دریایی بهعنوان بخشی از زمینه تصمیم شورایعالی معادن مطرح شده است. در کنار آن، نامه به مکاتبات ادارات کل صمت، درخواست انجمنها و تشکلهای معدنی و تقاضای برخی اعضای شورایعالی معادن اشاره دارد. یکی از اهداف اعلامشده در این تصمیم، ایجاد وحدت رویه در نحوه اجرای مصوبه و جلوگیری از اعمال نظرهای شخصی و سلیقهای در استانهاست. از این منظر، تصمیم شورا علاوه بر تغییر مبنای محاسبه برای دوره موردنظر، تلاش دارد شیوه اجرای آن را در سطح استانها یکسان کند.
مهمترین موضوع در مرحله اجرا، نحوه احراز میزان استخراج واقعی است. متن مصوبه مبنای کلی محاسبه را مشخص کرده، اما جزئیات فرآیند تطبیق و تایید میزان استخراج واقعی در نامه تشریح نشده است. مشخص شدن اینکه اطلاعات استخراج از چه سامانه یا اسنادی دریافت میشود و مرجع نهایی تاییدکننده این ارقام کدام است، میتواند بر نحوه اجرای مصوبه در استانها اثرگذار باشد. از سوی دیگر، شرط تحقق حداقل ۵۰درصد استخراج اسمی در نیمه دوم سال۱۴۰۴ نیز دامنه شمول تصمیم را محدود میکند. در نتیجه، معادنی که در آن دوره نتوانستهاند این میزان استخراج را محقق کنند، مشمول قاعده جدید نخواهند بود؛ حتی اگر در دوره بعد با محدودیتهای عملیاتی مواجه شده باشند. مصوبه شورایعالی معادن فعلا به ششماهه نخست سال۱۴۰۵ محدود شده است. بنابراین، نحوه محاسبه حقوق دولتی در نیمه دوم سال در این تصمیم تعیین تکلیف نشده است.
از این منظر، اثر اصلی مصوبه را باید در دو سطح بررسی کرد. نخست، تغییر مبنای محاسبه حقوق دولتی برای معادن واجد شرایط در یک دوره مشخص و دوم، نحوه اجرای این تغییر در استانها. میزان اختلاف میان استخراج اسمی و واقعی، تعداد معادن مشمول و چگونگی تایید ارقام استخراج، سه متغیری هستند که میتوانند دامنه اثر این تصمیم را مشخص کنند. در پایان میتوان چنین جمعبندی کرد که مصوبه اخیر شورایعالی معادن بیش از آنکه تغییر دائمی در شیوه محاسبه حقوق دولتی ایجاد کند، یک سازوکار موقت برای ۶ماه نخست سال ۱۴۰۵ تعریف میکند؛ سازوکاری که اجرای آن و تصمیمگیری درباره دورههای بعد، تعیینکننده میزان تداوم این رویکرد خواهد بود.