رشد قابل توجه خسارت پرداختی در صنعت بیمه
دنیای اقتصاد-گروه بانک و بیمه : براساس آخرین گزارش بیمه مرکزی از عملکرد شرکتهای بیمه طی ۱۰ماه سال جاری، خسارت پرداختی صنعت بیمه به حدود ۱۲۳هزار میلیاردتومان رسیده است. بررسیها نشان میدهد طی این مدت، رشد بالای ۶۷.۶درصدی خسارت پرداختی بیشتر ناشی از عملکرد رشتههای بیمه درمان، شخص ثالث-مازاد و بدنه اتومبیل بوده است. بنابر گزارش تحلیلی آمار عملکرد بازار بیمه شرکتهای بیمه دانا، آسیا، پارسیان، سینا و پاسارگاد با سهم ۳۶درصدی از خسارت پرداختی بازار بیمه و برخورداری از رشد بالای خسارت پرداختی، موجبات اصلی رشد ۶۷.۶درصدی خسارت پرداختی در بازار بیمه را فراهم آوردهاند. همچنین رشد حق بیمه تولیدی طی ۱۰ماه نخست سال جاری با رشد ۶۰.۸درصدی نسبت به مدت مشابه سال گذشته به رقم ۲۲۵.۹هزار میلیارد تومان رسیده است. رشد این شاخص در شرکتهای بیمه دانا، دی، البرز، پارسیان و سینا بین ۶۱.۸ تا ۱۱۴.۱درصد بوده است. به عقیده کارشناسان، رشد ۶۷درصدی خسارت پرداختی در صنعت بیمه در شرایط تورم حدود ۴۰درصد اعلام شده است و درصورت حدف اثر تورم، رشد خسارت پرداختی در ۱۰ماه نخست نسبت به مدت مشابه سال گذشته، بالاتر از این رقم خواهد بود.
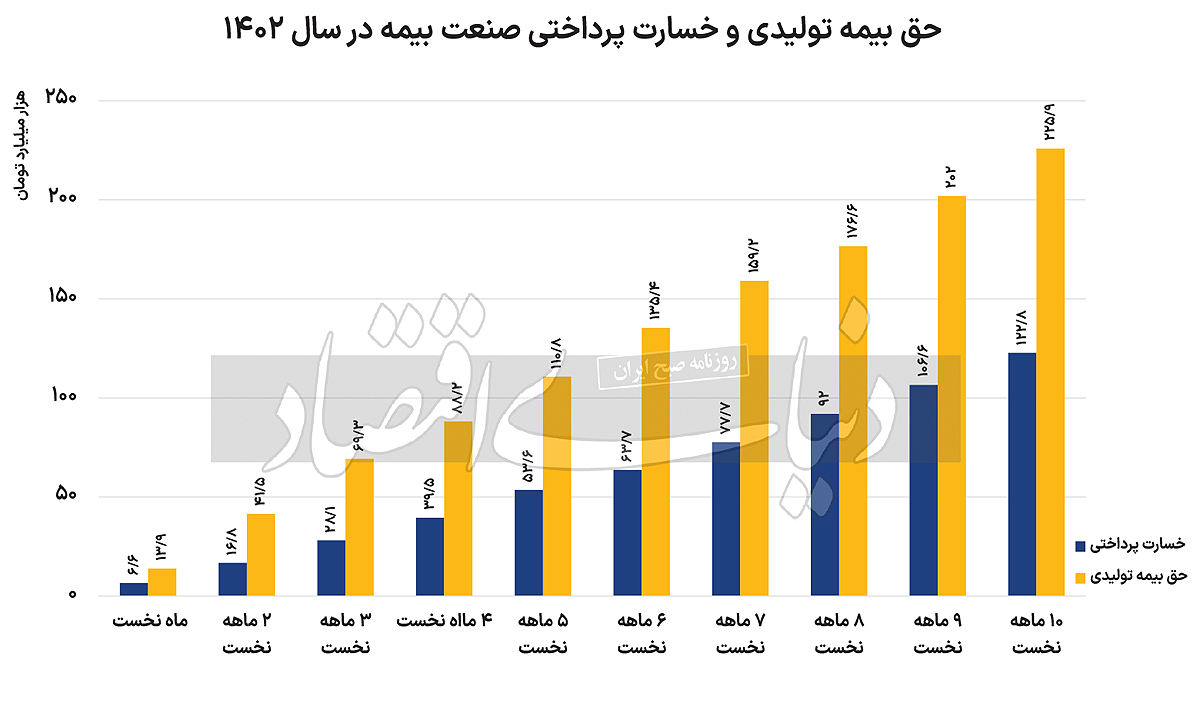
بر اساس گزارش دفتر برنامهریزی و امور فنی معاونت طرح و توسعه بیمه مرکزی، صنعت بیمه در ۱۰ماه اول سال جاری ۱۲۲.۸هزار میلیارد تومان خسارت پرداخت کرده است. بر اساس این گزارش، رقم حق بیمه تولیدی در مدت مشابه امسال به ۲۲۵.۹هزار میلیارد تومان رسیده است. بنابر گزارش تحلیلی آمار عملکرد بازار بیمه مبالغ حق بیمه تولیدی و خسارت پرداختی نسبت به ۱۰ماه نخست سال گذشته به ترتیب ۶۰.۸ و ۶۷.۶درصد رشد دارد.
پیشتازان رشد حق بیمه تولیدی
حق بیمه تولیدی رشتههای بیمه درمان، بدنه اتومبیل، مسوولیت و حوادث راننده به ترتیب با ۳۲.۵، ۶.۶، ۴.۷ و۴.۲درصد سهم از حق بیمه و رشد حق بیمه معادل ۸۲.۷، ۶۳.۳، ۶۸.۵ و ۶۷.۷ درصد، موجبات رشد ۶۰.۸درصدی حق بیمه تولیدی بازار در این مدت را فراهم آوردهاند. رشد ۶۰.۸درصدی حق بیمه تولیدی بازار بیشتر متاثر از عملکرد شرکتهای بیمه دانا، دی، البرز، پارسیان و سینا به ترتیب با ۱۲.۶، ۷.۱، ۷، ۴.۳و ۳.۲درصد سهم از حق بیمه و رشد حق بیمه آنها بین ۶۱.۸ تا ۱۱۴.۱ درصد بوده است.
پیشتازان رشد خسارت پرداختی
رشد بالای ۶۷.۶درصدی خسارت پرداختی بیشتر ناشی از عملکرد رشتههای بیمه درمان، شخص ثالث-مازاد و بدنه اتومبیل با سهم عمده در بازار (به ترتیب ۴۰.۹، ۳۱.۳ و ۹.۵درصد) و رشد بالای خسارت پرداختی در آنها معادل ۷۵.۲، ۷۰.۲ و ۸۳درصد بوده است. شرکتهای بیمه دانا، آسیا، پارسیان، سینا و پاسارگاد با سهم عمده از خسارت پرداختی بازار بیمه (۱۲.۷ تا ۳.۲درصد و در مجموع با ۳۶درصد سهم) و برخورداری از رشد بالای خسارت پرداختی (بین ۱۰۲.۴ تا ۷۰.۳درصد) موجبات اصلی رشد ۶۷.۶درصدی خسارت پرداختی در بازار بیمه را فراهم آوردهاند.
چه تعداد بیمهنامه صادر شده است؟
در ۱۰ماه ابتدایی سال جاری، بیش از ۶۲.۴میلیون بیمه نامه صادر و ۶۰.۶ میلیون فقره خسارت پرداخت شده است. تعداد بیمهنامههای صادره و تعداد موارد خسارت پرداختی نسبت به ۱۰ماه سال قبل، به ترتیب با ۶.۷ و ۸.۲درصد رشد همراه بوده است. بر اساس گزارش بیمه مرکزی، علت اصلی رشد ۶.۷درصدی تعداد بیمهنامههای صادره در بازار، متاثر از رشد این تعداد در ۲رشته شخص ثالث-مازاد و حوادث راننده، در مجموع با ۷۰.۶درصد سهم (هر یک به ترتیب با سهم ۳۵.۶ و ۳۵درصد) از کل بیمهنامهها و نرخ رشد حدود ۷.۶درصدی در تعداد صدور هر یک از آنها بوده است. از طرفی رشد ۸.۲درصدی تعداد خسارتهای پرداختی بازار، در اصل بهدلیل افزایش ۶.۵درصدی این تعداد در بیمه درمان با سهم عمده (۹۲.۹درصد) از کل تعداد خسارات پرداختی بازار است.
این موضوع نیز بیشتر متاثر از فعالیت بیمه دی (با سهم ۴۳.۲درصدی از تعداد خسارتهای بیمه درمان) است؛ بهنحویکه رشته درمان با ۹۹.۸درصد سهم از تعداد خسارتهای پرداختی در این شرکت ۱۶.۴درصد در مقایسه با ۱۰ماه اول سال قبل، تعداد خسارات بیمه درمان را افزایش داده است. در رشتههای بیمه اشخاص (شامل حوادث، درمان و زندگی) بیمهنامه هم بهصورت گروهی و هم بهصورت انفرادی صادر میشود؛ ولی تعداد بیمهشدگان تحت پوشش اینگونه بیمهنامهها در محاسبات دخالت داده نمیشوند و فقط تعداد بیمهنامههای صادره ملاک عمل قرار میگیرد. بر این اساس، تعداد بیمهنامه صادره (تعداد قراردادهای بیمه) در مقایسه با حق بیمه تولیدی به مراتب کمتر است و این شاخص برای سه رشته مذکور، شاخص معناداری نیست.
با این وجود، از آنجا که در تمام رشتههای بیمه (به جز سه رشته حوادث، درمان و زندگی) از تعداد بیمهنامه صادره استفاده میشود، طبق رویه قبل برای رشتههای گروهی نیز از تعداد بیمهنامه صادره استفاده شده است. بر این اساس، در ۱۰ماه اول سال۱۴۰۲، با وجود آنکه حق بیمه تولیدی رشتههای بیمه درمان، زندگی و حوادث به ترتیب ۸۲.۷، ۵۸.۲ و ۴۰.۸درصد رشد داشتهاند، تعداد بیمهنامه صادره درمان و حوادث با ۳۹.۱ و ۴.۲درصد رشد و در رشته زندگی با ۰.۸درصد کاهش مواجه بوده است. از طرف دیگر تورم نیز میتواند یکی از دلایل اصلی افزایش حق بیمه باشد. با توجه به رشد ۷۵.۲درصدی خسارت پرداختی درمان نسبت به مدت مشابه سال قبل، تعداد خسارت پرداختی این رشته، ۶.۵درصد افزایش داشته است که علت عمده رشد کم در تعداد خسارت پرداختی درمان نسبت به مبلغ خسارت پرداختی، برداشت نادرست شرکتهای بیمه در ثبت تعداد پروندههای خسارت درمان به جای تعداد حوالههای پرداختی در این رشته است.
از شاخص «ضریب خسارت» چه خبر؟
«ضریب خسارت» عبارت است از حاصل تقسیم خسارت واقعشده بهحق بیمه عایدشده برحسب درصد (خسارت واقعشده برابر است با: خسارت پرداختی طی دوره - خسارات معوق ابتدای دوره + خسارات معوق انتهای دوره). این ضریب نشان میدهد که چنددرصد از حق بیمهها بابت خسارت خطرهای تحت پوشش به بیمهگذاران برگشت دادهشده یا خواهد شد. اما شاخص «نسبت خسارت» حاصل تقسیم خسارت پرداختی بهحق بیمه دریافتی در یک دوره زمانی برحسبدرصد است. از تعاریف ارائهشده مشخص است که تفاوت میان این دو شاخص در محاسبه تغییرات ذخایر حق بیمه و خسارت در شاخص ضریب خسارت و لحاظ نشدن تغییرات این ذخایر در شاخص نسبت خسارت است. به عقیده کارشناسان صنعت بیمه، این دو در برخی از دورهها تفاوت قابلتوجهی با یکدیگر دارند و با اینکه نمیتوان قاعده کلی و قطعی برای ارتباط این دو شاخص بیان کرد، اما میتوان گفت در شرایطیکه حق بیمه صادره یک شرکت رو به رشد است، رشد پرتفو موجب میشود که نسبت خسارت کمتر از ضریب خسارت باشد. بنابراین با اینکه بیمه مرکزی در گزارشهای خود بر انتشار نسبت خسارت اصرار دارد، ولی بهطور کلی «نسبت خسارت» شاخص مناسبی برای ارزیابی عملکرد مدیریت ریسک یک شرکت بیمه نیست و بهتر است از شاخص «ضریب خسارت» استفاده شود.
فقط وضعیت شاخص «نسبت خسارت» اعلام میشود
بر اساس آخرین گزارش تحلیلی آمار عملکرد بازار بیمه که وضعیت این صنعت در ۱۰ماه نخست سال جاری را اعلام میکند، هنوز خبری از اعلام شاخص با اهمیت ضریب خسارت نیست. بنابراین پژوهشگران و سیاستگذاران در این صنعت در حال حاضر برای ارزیابی وضعیت کنونی و چشمانداز صنعت بیمه لازم است تنها به شاخص نسبت خسارت اتکا کنند. با این وجود حتی در گزارش منتشرشده توسط بیمه مرکزی نیز ذکر شده است که در شاخص نسبت خسارت (حاصل تقسیم خسارت پرداختی به حقبیمه تولیدی ضربدر ۱۰۰)، مبالغ خسارتهای معوق، ذخایر حقبیمه، کارمزد شبکه فروش و هزینههای اداری- عمومی شرکتهای بیمه در نظر گرفته نمیشود. بنابراین بررسی آمار عملکرد شرکتها و رشتههای بیمه از حیث «نسبت خسارت» در مدت یکماهه نمیتواند ارزیابی مطلوبی از عملکرد بیمهها در دسترس قرار دهد و فعالیت واقعی آنها را نشان دهد.
نسبت خسارت بازار با ۲.۲ واحد درصد افزایش در مقایسه با ۱۰ ماه اول سال قبل به ۵۴.۴درصد رسیده است. سه رشته بدنه اتومبیل (با ۷۸.۱درصد)، درمان (با ۶۸.۴درصد) و شخص ثالث-مازاد (با ۶۳.۵درصد) نسبت خسارتی بالاتر از بازار بیمه (با ۵۴.۴درصد) داشتند. بهطور ویژه، نسبت خسارت ۸شرکت بیمه: زندگی باران (۱۰۹.۸درصد)، حکمت صبا (۸۲.۱درصد)، تجارت نو (۷۲.۳درصد)، پارسیان (۶۴.۶درصد)، سینا (۶۲.۵درصد)، آسیا (۵۹.۸درصد)، سرمد (۵۸.۷درصد) و ایران (۵۸.۵درصد) به مراتب بالاتر از سطح بازار بیمه (با ۵۴.۴درصد) است.
وضعیت شرکتهای بیمه از نظر سهم در بازار
سهم بخش غیردولتی از حق بیمه تولیدی و خسارت پرداختی صنعت بیمه، به ترتیب ۷۵.۵ و ۷۳.۶درصد است. البته سهم شرکتها (بخش دولتی و غیردولتی) و رشتههای بیمه در دورههای زمانی کمتر از یکسال معمولا با تغییرات زیادی همراه است، لذا در تحلیل سهم از پرتفوی بازار بیمه باید این موضوع را مورد توجه قرار داد. در بررسی سهم شرکتهای بیمه در بازار، ۹ شرکت بیمه ایران ۲۴.۵درصد، دانا ۱۲.۶درصد، آسیا ۱۰.۲درصد، دی ۷.۱درصد، البرز ۷درصد، کوثر۴.۹درصد، پاسارگاد ۴.۷درصد، پارسیان ۴.۳درصد و سینا ۳.۲درصد در مجموع ۷۸.۶درصد از حق بیمه تولیدی بازار را به خود اختصاص داده و ۲۱.۴درصد مابقی حق بیمه، توسط ۱۹شرکت بیمه دیگر تولید شده است. سهم شرکتهای بیمه از خسارت پرداختی بازار بهطور عمده به ۹شرکت بیمه، ایران (با ۲۴.۵درصد)، دانا (با۱۲.۷درصد)، آسیا (با ۱۱.۲درصد)، دی (با ۷.۴درصد)، البرز (با ۵.۴درصد)، پارسیان (با ۵.۱درصد)، کوثر (با ۴.۹درصد)، سینا (با ۳.۷درصد) و پاسارگاد (با ۳.۲درصد) در مجموع با ۸۰.۱درصد تعلق دارد و ۱۹.۹درصد خسارتها نیز توسط ۱۹شرکت بیمه دیگر پرداخت شده است.
۸۰درصد حق بیمه تولیدی در ۴رشته بیمه
سهم ۴ رشته بیمه درمان، شخص ثالث-مازاد، زندگی و بدنه اتومبیل به ترتیب ۳۲.۵، ۲۶.۸، ۱۴ و ۶.۶درصد (در مجموع ۷۹.۹ درصد) از پرتفوی حق بیمه تولیدی در بازار است و ۲۰.۱درصد مابقی حق بیمه به ۱۲رشته دیگر اختصاص دارد. بیشترین سهم از خسارت پرداختی در بازار بیمه همچنان به ۴رشته درمان، شخص ثالث-مازاد، بدنه اتومبیل و زندگی به ترتیب با ۴۰.۹، ۳۱.۳، ۹.۵ و ۸.۵درصد (در مجموع ۹۰.۱درصد) اختصاص دارد و ۹.۹درصد مابقی خسارت در ۱۲رشته دیگر پرداخت شده است. پوشش ریسکهای مرتبط با وسایل نقلیه (با صدور بیمهنامههای شحص ثالث-مازاد، بدنه اتومبیل و حوادث راننده) موجبات اختصاص ۳۷.۶درصد از حق بیمه تولیدی و ۴۴.۵درصد از خسارت پرداختی بازار را فراهم آورده است.
بررسی سه شاخص مهم صنعت بیمه
«ارزش بیمه نامه» عبارت است از: نسبت حق بیمه تولیدی به تعداد بیمهنامه صادره که نشانگر متوسط حق بیمه تولیدی در هر بیمهنامه است. در ۱۰ماه اول۱۴۰۲، این میزان به نحو کلی در بازار بیمه ۳۶.۲میلیون ریال است که در مقایسه با مدت مشابه سال گذشته ۵۰.۶درصد رشد نشان میدهد. همچنین طی این دوره، «ارزش بیمهنامه» در رشتههای بیمه نفت و انرژی، هواپیما، اعتبار و کشتی به ترتیب حدود ۳۵.۳، ۱۶.۱، ۴ و ۳میلیارد ریال و در سایر رشتهها به مراتب کمتر است. «سرانه خسارت پرداختی» که حاصل تقسیم خسارت پرداختی به تعداد موارد خسارت است، حاکی از متوسط مبلغ پرداختی در هر مورد خسارتی است. این نسبت در ۱۰ماه نخست سال۱۴۰۲، معادل ۲۰.۳میلیون ریال است که ۵۴.۹درصد در مقایسه با دوره مشابه سال قبل افزایش نشان میدهد.
به علاوه در این مدت، «سرانه خسارت پرداختی» در رشتههای بیمه هواپیما، کشتی، نفت و انرژی، باربری و پول به ترتیب حدود ۶.۴، ۴.۷، ۳.۵، ۱.۶ و ۱.۵میلیارد ریال و در سایر رشتهها به مراتب پایینتر است. «سرانه تعداد خسارت» که از نسبت تعداد موارد خسارت به تعداد بیمهنامه صادره به دست میآید، مبین آن است که بهطور متوسط در هر بیمهنامه چه تعداد خسارت پرداخت شده است. طی ۱۰ماه ابتدایی سال۱۴۰۲، این نسبت در بازار بیمه معادل یک واحد است (نسبت به دوره مشابه سال قبل ثابت مانده است). اما در رشتههای بیمه درمان و اعتبار به ترتیب حدود ۳۲.۸ و ۲ واحد بوده و در سایر رشتههای بیمه به مراتب کمتر از یک واحد است.