از بهترینها تا بدترینها
محدثه علیزاده : احتمالا اولین چیزی که با شنیدن واژه بورس آسیای شرقی به ذهن میرسد، بازار سهام چین و هنگکنگ باشد که بزرگترین بازارهای آسیایی و پرداستانترین بازارها محسوب میشوند. رشد فوقالعاده و جذب بالای سرمایه خارجی بورس این دو کشور طی مدتها، کسب جایگاه سومین و چهارمین بورسهای بزرگ دنیا و سپس رکود اقتصادی، سقوط بازارها و فرار سرمایهگذاران از آنها، این کشورها را در مرکزیت توجهات قرار داده است. با وجود چهره منفی این روزهای بازارهای آسیای شرقی، بورس ژاپن طی سال گذشته جزو بازارهای با بهترین عملکرد قرار گرفته بود.
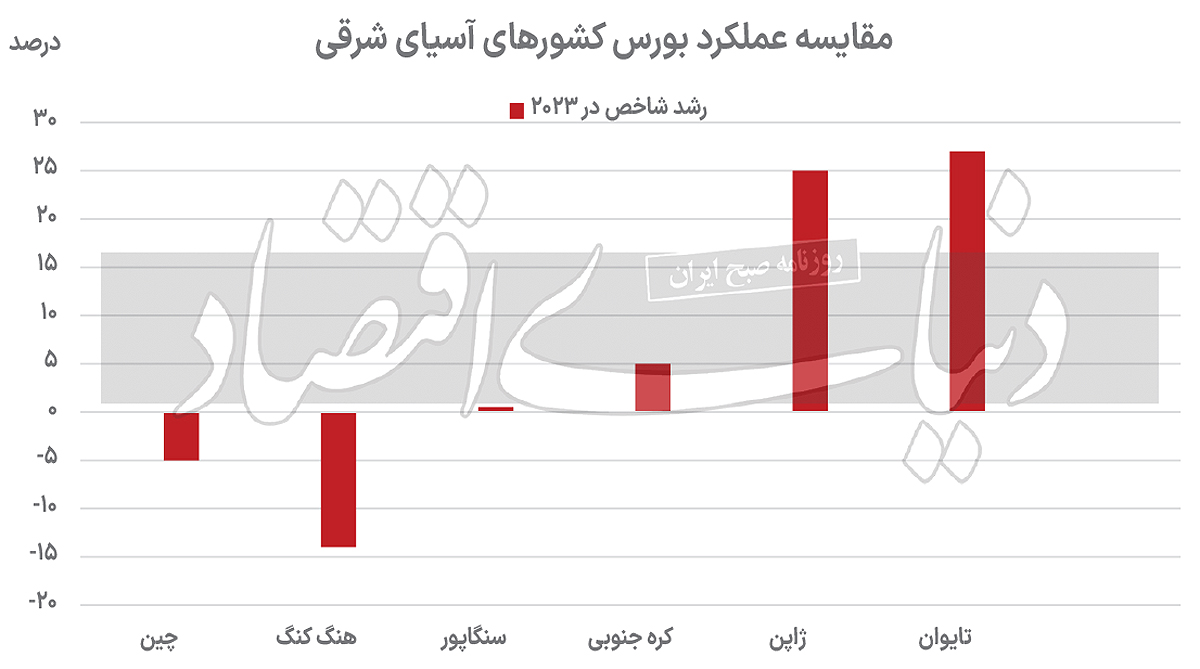
چشمانداز مثبت این بازار سهام و میزان قیمت به درآمد نسبتا پایین سهامها با وجود رشد بیشاز ۲۵درصدی شاخص کل، بورس ژاپن را تبدیل به بهترین بازار سهام آسیای شرقی کرده است. این در حالی است که بورسهای دیگری همچون سنگاپور و کره جنوبی نیز وضعیت چندان مطلوبی ندارند و رشد تایوان نیز به دنبال ریزشهای شدید آن در ۲۰۲۲ بوده است. با این وجود، قانونگذاران مالی کره جنوبی به دنبال اصلاح قوانین شرکتی این کشور و الگوبرداری از موفقیت بورس ژاپن هستند. این اصلاحات، امید سرمایهگذاران به رشد این بازار را افزایش داده است. تقلید یک کشور از سیاستهای موفق بازارهای خارجی مشابه برای سازمان دادن به بازار و بازگشت به مدار صعودی، راهکاری است که برای بورس تهران نیز میتواند موفقیتآمیز باشد.
سنگاپور: فروش خانههای خصوصی جدید سنگاپور در سال ۲۰۲۳ به کمترین میزان در ۱۵ سال گذشته خود رسید. محدودیتهای شدید در بازار مسکن و عملکرد ضعیف اقتصاد سنگاپور در این سال، از عوامل عملکرد ضعیف این بازار بودند. سنگاپور تاکنون توانسته از بدترین رکود جهانی مسکن جلوگیری کند اما صنعت املاک و مستغلات این کشور نیز در وضعیت چندان معتدلی قرار ندارد. رشد اقتصادی این کشور در طول سال گذشته ۱.۲درصد بود که بهتر از پیشبینیهای دولت این کشور بود. با این وجود، این آمار نشاندهنده وضعیت اقتصادی نه چندان مطلوب این کشور و عدم وجود ثبات در رشد اقتصادی آن است.
شرایط اقتصاد نامطلوب این کشور در بورس آن نیز نمایان بود. در سال گذشته شاخص STI بورس سنگاپور ثابت ماند و نتوانست رشدی در پی داشته باشد اما توانست از رکود موجود در بازارهای سهام چین و هنگکنگ اجتناب کند. روند ادامهدار افزایش نرخ بهره سنگاپور اثر قابلتوجهی بر شرکتهای حوزه املاک و مستغلات بورس این کشور داشت. افزایش مداوم نرخ بهره منجر به افزایش هزینههای تامین مالی این شرکتها شد و تنها سه شرکت از چهل شرکت بورسی این صنعت سود سهام بالاتری را در سهماهه سوم خود منتشر کردند. همچنین، سود اوراق قرضه به بیش از ۴درصد افزایش یافت و موجب تقاضای کمتر برای سهامهای با ریسک بیشتر شد. بورس سنگاپور از شروع سال جدید میلادی نیز سرخپوش بوده و شاخص آن ۳.۱درصد افت داشته است.
ژاپن: بازار سهام ژاپن بهسرعت درحال بهبود است و باتوجه به اینکه سرمایهگذاران جهانی همچنان به دنبال بازارهای جایگزین دومین اقتصاد بزرگ دنیا برای سرمایهگذاری هستند، به دنبال بازیافتن جایگاه قبلی خود در برابر بازار سهام چین است. فاصله بین ارزش بازاری بورسهای چین و ژاپن تا اواخر ۲۰۲۳ به ۲.۷هزار میلیارد دلار کاهش یافت که کمترین فاصله از ژوئیه ۲۰۲۰ است. آخرین باری که ارزش بازاری بورس ژاپن بیشتر از چین بود، اوایل سال ۲۰۱۹ بود. باتوجه به اینکه این کشور در حال خروج از تورم منفی است، چشمانداز رشد بازار سهام آن نیز مثبت است. این در حالی است که چین به سرعت درحال از دست دادن جایگاه خود در میان سرمایهگذاران است.
بسیاری از سرمایهگذاران چینی جذب بورس ژاپن شدهاند و شاخصهای این بازار را به بیشترین میزان خود در ۳۴ سال گذشته رساندهاند. در نقطه مقابل، شاخص CSI۳۰۰ بورس چین همچنان به روند نزولی خود ادامه میدهد. شاخصهای Nikkei۲۲۵ و Topix بورس ژاپن توانستهاند با رشد ۲۵درصدی طی ۱۲ ماه گذشته، بهترین عملکرد را در سطح جهانی داشته باشند. همچنین با وجود رشد بالا، احتمال گران شدن این بازار (overheat) وجود ندارد چراکه برای مثال در حال حاضر شاخص Topix با نسبت قیمت به درآمد ۱۵ معامله میشود که میانگین این نسبت در ده سال گذشته بوده و نسبت به میانگین جهانی ارزان محسوب میشود. بورس ژاپن امسال نیز از مجموعهای از اقدامات برای جذابتر کردن بازار برای سرمایهگذاران خرد و صندوقهای جهانی رونمایی میکند. برای مثال، حسابهای پسانداز بازنشستگی از مالیات معاف خواهند شد.
کره جنوبی: این کشور در حال حاضر به دنبال تکرار موفقیت ژاپن در توسعه بازار سهام با انجام اصلاحات شرکتی است. قانونگذاران مالی سئول بهدنبال اجرای طرحی مشابه طرح «نامگذاری و شرمندگی» (name and shame) ژاپن هستند که در آن لیست شرکتهای با مدیریت ضعیف منتشر میشود. این کشور احتمالا از شاخص جدیدی رونمایی کند که میزان تلاش شرکتها را اندازهگیری میکند. طبق اعلام کیم جو هیون، رئیس FSC، از شرکتهایی که کمتر از ارزش دفتری خود معامله میکنند خواسته میشود اصلاحات شرکتهای خود را افشا کنند. پساز آن تنظیمکنندگان فهرستی از شرکتهایی که اصلاح داشتهاند و شرکتهایی که هیچگونه اصلاحاتی نداشتهاند منتشر میکنند. یکی دیگر از اصلاحات بازار سهام این کشور، ممنوعیت فروش استقراضی است. به گفته ناظران مالی کره جنوبی، فروش استقراضی غیرقانونی بیشاز ۲۰درصد از معاملات روزانه بازار سهام این کشور را شامل میشود. باوجود اینکه خالیفروشی حجم بسیار اندکی از معاملات (۰.۰۰۱درصد از کل ارزش معاملاتی) را شامل میشود، سهامهای خاصی را در بر میگیرد که بر قیمت نهایی آنها اثر بسزایی دارد.
عملکرد ضعیف کره جنوبی در برابر ژاپن طی سال گذشته موجب ناراحتی زیاد سرمایهگذاران خرد شد. شاخص بورس کره جنوبی در ۱۲ ماه گذشته تنها ۵.۵درصد رشد داشت که نسبت به رشد بالای ژاپن که به دلیل افق مثبت اقتصادی این کشور و تضعیف ین در برابر دلار رخ داد غیرقابلقبول بود. دلیل مقایسه عملکرد بورس ژاپن و کره جنوبی این است که به دلیل ضعیف بودن حاکمیت شرکتی آسیا، این دو کشور برای سالیان طولانی همچون دوقلوهایی بودند که عملکرد یکسانی داشتند. اکنون ژاپن در مسیر پیشرفت قرار گرفته درحالیکه در کره جنوبی خانوادههای قدرتمند همچنان مانع اصلاحات لازم میشوند.
تایوان: بورس تایوان در سال ۲۰۲۳ عملکرد درخشانی به ثبت رساند و شاخص کل آن (TWSE) ۲۶.۷درصد رشد داشت. ارزش بازاری این بازار نیز ۴۱۶.۲میلیارد دلار افزایش داشت. این عملکرد موفق به دنبال سقوط تاریخی بورس در سال قبلتر با ۲۲.۴درصد نزول بود. صنعت پیشران این بازار شرکتهای حوزه فناوری بودند. برای مثال، شرکت TSMC تایوان که یک شرکت سازنده تراشه است، افزایش حدود ۱۴۰میلیارد دلاری در ارزش بازار خود داشت و محرک اصلی بازار بود. بورس تایوان اما سال ۲۰۲۴ را چندان موفقیتآمیز آغاز نکرده است. یکی از دلایل این موضوع، امید زیاد این بازار به کاهش نرخ بهره آمریکا، تضعیف دلار و درنتیجه سرمایهگذاری بیشتر سرمایهگذاران خارجی در این بازار بود که با شروع سال جدید میلادی و تصمیمات فدرال رزرو از دست رفت.
در مجموع به نظر میرسد کشورهای آسیای شرقی در وضعیت چندان مطلوبی به سر نمیبرند. صرفنظر از ژاپن، بورس دیگر کشورهای این ناحیه بازده چندان مثبتی نداشتهاند و درصورت عدم تحقق اصلاحات موردنیاز، بازگشت به مدار رشد برای این بازارها بسیار دشوار به نظر میرسد. با این وجود، ژاپن در حال حاضر به عنوان الگویی برای کره جنوبی عمل میکند و امیدواریها برای اصلاحات عمیق بورس کره جنوبی و موفقیت این بازار در آینده بالاست.