جنگ؛ فرمانده بازارها
با گذشت ۴۰ روز از یک در گیری نظامی بیسابقه و گسترده در منطقه، بازارهای مالی جهان از فاز «شوک اولیه» عبور کرده و وارد مرحله فرسایشی«قیمت گذاری مجدد ریسک ساختاری» شدهاند. خاورمیانه نه تنها نقطه تلاقی ژئوپلیتیک جهانی بلکه شریان حیاتی اقتصاد بینالملل و تامین کننده بیش از ۳۰ درصد انرژی جهان است. طولانی شدن این بحران نمایانگر مفهوم« پریمیوم ریسک ژئوپلیتیک» در بازارهای جهانی است که به حداکثر رسانده است. به طور کلی در اقتصاد کلان، جنگ به معنای اختلال در زنجیره تامین، تخریب زیرساختها و انحراف منابع از تولید به سمت هزینههای نظامی است. در این بازه زمانی ۴۰ روزه، رفتار سرمایهگذاران در سراسر جهان بر پایه یک اصل واحد شکل گرفته است:« حداکثر احتیاط، حفظ نقدینگی و فرار به سوی داراییهای امن». پیامد مستقیم این رفتار، خروج سنگین سرمایه از بازارهای نوظهور و سهمهای پرریسک است.
وقتی سیاستگذار ترمز بازار را کشید
در ساعات اولیه جنگ در ایران بازارهای مالی با هدف کنترل هیجانات بازار و جلوگیری از شکل گیری صفهای فروش گسترده، بسته و فعالیت بورس اوراق بهادار تهران و فرابورس ایران به طور کامل متوقف شد. در این دوره عملا معاملات سهام به حالت تعلیق درآمد و سرمایهگذاران امکان نقدشوندگی داراییهای خود را از دست دادند. این وضعیت، بازار سرمایه ایران را برای مدتی از جریان تحولات مستقیم قیمتی در امان نگه داشت، اما همزمان ریسک انباشت فشار فروش در زمان بازگشایی را افزایش داد. پس از گذشت مدتی، به تدریج اقدام به بازگشایی بخشی از بازار شد در گام نخست صندوقهای درآمد ثابت مجددا فعال شدند. این صندوقها به دلیل ماهیت کم ریسک تر و نقش آنها در مدیریت نقدینگی به عنوان اولین ابزار بازگشایی انتخاب شدند. در ادامه صندوقهای مبتنی بر طلا نیز فعالیت خود را از سر گرفتند. بازگشایی این صندوقها در شرایطی انجام شد که بازار طلا به عنوان یک دارایی امن با افزایش تقاضا مواجه بود و نقش مهمی در جذب نقدینگی ایفا میکرد. با این حال معاملات سهام همچنان در حالت محدود یا متوقف باقی ماند و بازگشایی کامل بازار به زمان بیشتری موکول شد. موضوعی که نشاندهنده احتیاط در مواجهه با ریسکهای انباشته در بازار بود.
بازارهای حوزه خلیج فارس در فاز نوسان و بیاعتمادی
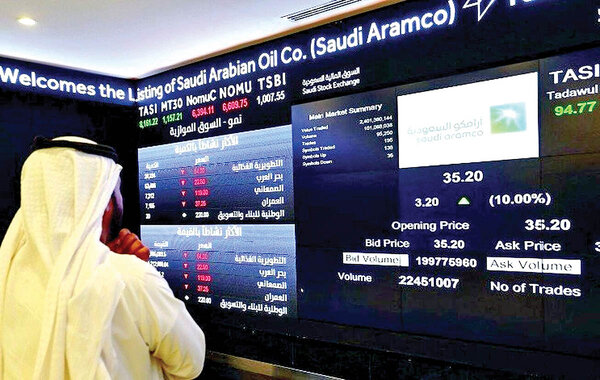
با آغاز تنشها در اواخر فوریه ۲۰۲۶ موجی از فروش در بازارهای منطقه شکل گرفت. در این میان بازار امارات متحده عربی بیشترین واکنش را نشان داد به طوری که برخی نمادهای حوزه املاک و مستغلات با افتی بین ۲۰ تا ۲۵ درصد مواجه شدند. این ریزش بیشترین کاهش در میان بازارهای منطقه محسوب میشود. در مقابل بازار عربستان سعودی عملکرد با ثبات تری داشت. افزایش قیمت نفت تا محدوده ۱۰۸ دلار در هر بشکه به عنوان یک عامل حمایتی عمل کرد و مانع از افت شدید شاخصها شد. بورس ریاض واکنشهای دوگانهای دارد از یکسو سهام شرکتهای غول پیکر مانند آرامکو به دلیل جهش قیمت جهانی نفت به عنوان لنگرگاه عمل کرده و مانع از ریزش عمیق شاخص میشود. اما از سوی دیگر سرمایهگذاران نهادی خارجی که ستون فقرات پروژههای توسعهای مانند «چشمانداز۲۰۳۰» هستند، سرمایههای خود را خارج میکنند که منجر به ریزش سهام بخشهای بانکی و ساختوساز میشود.
اقتصاد دبی که بر پایه توریسم، املاک و تجارت آزاد بنا شده، بیشترین آسیبپذیری را دارد. خطوط هوایی، هتلداری و انبوهسازان مسکن با افت شدید ارزش سهام مواجه میشوند. بورس ابوظبی به دلیل اتکای بیشتر به نفت و حمایت صندوقهای ثروت ملی مقاومت بیشتری نشان میدهد اما از روند نزول در امان نیست.
با این حال بورسهای قطر و بحرین نیز در فضای منفی منطقه تاثیر گرفتند و کاهشهایی در حدود ۰.۴ تا ۰.۷درصد در روز برای قطر و حدود ۰.۵ درصد برای بحرین ثبت شد. با ورود به اواخر مارس و تشدید درگیریها بازارها وارد فاز نوسانی شدند. در این دوره شاخصها عمدتا در محدوده خنثی یا نزولی حرکت کردند و سرمایهگذاران با احتیاط بیشتری عمل کردند. بهرغم رشد قیمت نفت، نااطمینانیهای سیاسی مانع از شکل گیری روند صعودی پایدار شد. در روزهای ۵ تا آوریل با انتشار اخبار ضد و نقیض درباره احتمال آتشبس بازارها رفتار متناقضی از خود نشان دادند. در این بازه بازار امارات کاهش ۰.۷ درصد را تجربه کرد درحالیکه بورس قطر در برخی روزها رشدهایی تا حدود ۱.۸درصد را نیز ثبت کرد.
کارشناسان معتقدند نوسانات اخیر نشان داد که بازارهای مالی خلیج فارس در کوتاهمدت بیشتر از آنکه به متغیرهای اقتصادی وابسته باشند تحتتاثیر ژئوپلیتیک قرار دارند.
اثر افزایش قیمت نفت بر بازارهای آمریکا
با آغاز درگیریها در اواخر فوریه ۲۰۲۶، شاخصهای اصلی والاستریت واکنش منفی اما کنترلشدهای نشان دادند. شاخص S&P ۵۰۰ در روزهای ابتدایی حدود ۲ تا ۳ درصد کاهش یافت، درحالیکه شاخص Nasdaq به دلیل حساسیت بالاتر سهام فناوری، افتی حدود ۳ تا ۴ درصد را تجربه کرد.
با این حال، برخلاف بازارهای منطقه، این روند نزولی دوام چندانی نداشت. ورود سریع نقدینگی و تغییر تمرکز سرمایهگذاران به سمت داراییهای امن، باعث شد بازار به سرعت به تعادل برسد. در این میان، شاخص Dow Jones نیز افتی حدود ۲ درصد را ثبت کرد. یکی از مهمترین متغیرهای اثرگذار بر بازار آمریکا، افزایش قیمت نفت به حدود ۱۰۵ تا ۱۰۸ دلار بود که فشارهایی بر انتظارات تورمی وارد کرد. این موضوع در کوتاهمدت باعث افزایش نگرانیها درباره سیاستهای نرخ بهره شد، اما همزمان به رشد سهام شرکتهای انرژی کمک کرد.
در ادامه و با تشدید درگیریها در اواخر مارس، بازار وارد فاز نوسانی شد. شاخصها عمدتا در بازهای محدود «حدود ±۱ درصد در روز» نوسان کردند و سرمایهگذاران رویکردی محتاطانه در پیش گرفتند. با این حال، ساختار عمیق و نقدشوندگی بالای بازار آمریکا مانع از شکلگیری افتهای سنگین شد.در روزهای ابتدایی آوریل، همزمان با انتشار اخبار مربوط به احتمال آتشبس، نشانههای بازگشت اعتماد در بازار ظاهر شد. نهایتا در ۸ آوریل و با اعلام توافق، شاخصها با رشد قابلتوجهی همراه شدند؛ بهطوریکه S&P ۵۰۰ حدود ۱.۵ تا ۲ درصد افزایش یافت و بخش عمده افتهای قبلی جبران شد.
در این دوره، بیشترین آسیب به سهام شرکتهای هواپیمایی و حملونقل و کالاهای مصرفی غیر ضروری به دلیل افزایش هزینه سوخت وارد شد، درحالیکه در مقابل بخش انرژی و صنایع دفاعی به دلیل پیشبینی افزایش سفارشات نظامی عملکرد بهتری داشتند. در نهایت، انتشار اخبار مربوط به آتشبس موقت اخیر، بازارهای مالی منطقه را در یک برزخ بیسابقه از «امید» و «ناامیدی» فرو برده است. از یک سو، توقف موقت درگیریها همچون یک مسکن قوی، ترمز سقوط آزاد شاخصها را کشیده و روزنه امیدی برای دیپلماسی اقتصادی و جلوگیری از رسیدن قیمت نفت به مرز ۲۰۰دلار ایجاد کرده است؛ اما از سوی دیگر، سایه سنگین بیاعتمادی و ترس از شکننده بودن این توافق، سرمایهگذاران نهادی را در وضعیت «آمادهباش برای خروج» نگه داشته است.