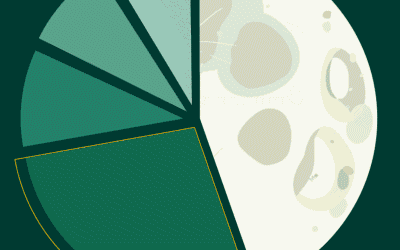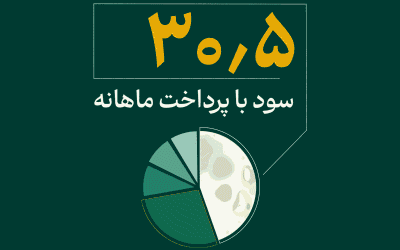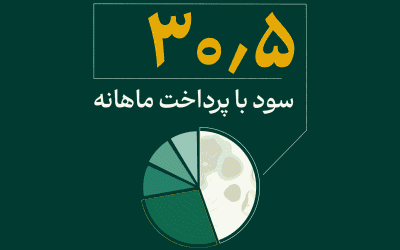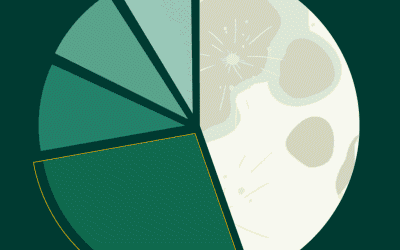
سود پنج شرکت بزرگ نفتی غرب در سهماه سوم سال جاری مجموعا ۵۳میلیارد دلار برآورد میشود
نفت در جستوجوی امنیت
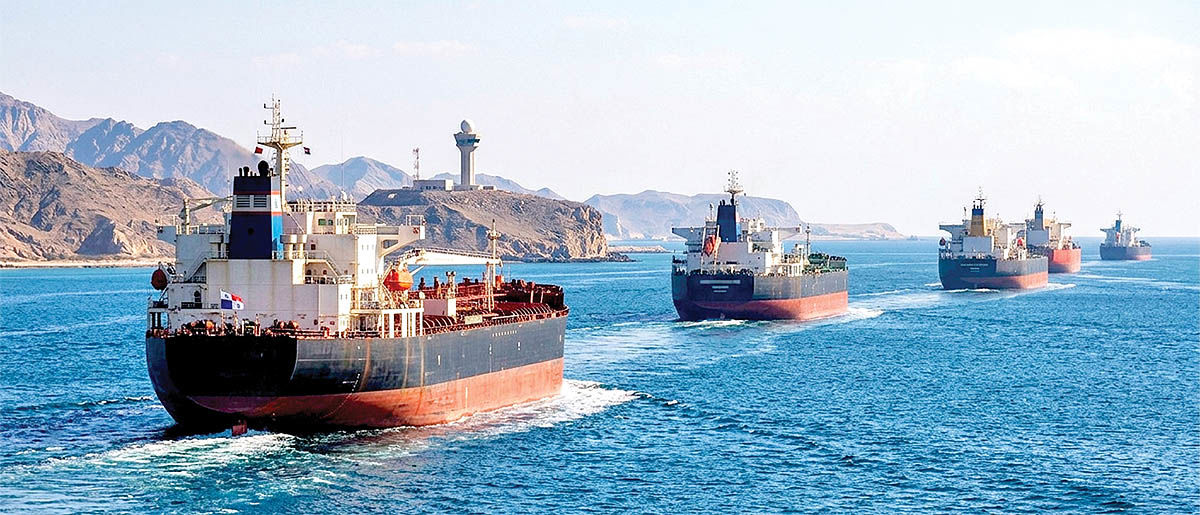
اما حجم تجارت هنوز با شرایط عادی فاصله دارد. پیش از جنگ، روزانه حدود ۱۲۵شناور بزرگ از هرمز عبور میکردند و این مسیر نزدیک به یکپنجم تجارت روزانه نفت خام و LNG جهان را دربرمیگرفت. بنابراین، مساله بازار دیگر فقط «چقدر نفت تولید میشود؟» نیست؛ سوال مهمتر این است که نفت از کجا، با چه هزینهای و با چه میزان اطمینان به مصرفکننده میرسد؟ این تغییر، پیامدهایی فراتر از قیمت نفت دارد و میتواند تصمیمهای سرمایهگذاری شرکتهای بزرگ نفتی را برای سالهای آینده تحت تاثیر قرار دهد.
سود بالا؛ احتیاط بالا
پنج شرکت بزرگ نفتی غرب، یعنی بیپی، شورون، اکسونموبیل، شل و توتالانرژیز، طبق برآورد موسسه RBC Capital Markets در سهماه سوم سال جاری مجموعا حدود ۵۳میلیارد دلار سود خواهند داشت؛ رقمی بالاتر از ۴۸میلیارد دلار سهماه دوم و بیش از دو برابر مدت مشابه سال گذشته. در عین حال، این شرکتها در ماههای جنگ بخش قابلتوجهی از جریان نقدی خود را به کاهش بدهی و تقویت ترازنامه اختصاص دادهاند، نه به افزایش شتابان سرمایهگذاری. بخش مهمی از این سودآوری از پالایش آمده است. اختلال در پالایشگاههای روسیه و خاورمیانه، محدودیت عرضه فرآوردهها و کاهش ذخایر، حاشیه سود پالایشگاهها را به سطوح کمسابقه رسانده است. در بازار آمریکا، شکاف قیمتی فرآوردهها با نفت خام، بهویژه برای دیزل، در ماههای اخیر جهش کرده و پالایشگران را به یکی از مهمترین برندگان مالی بحران تبدیل کرده است. اما همین سود بالا یک مساله راهبردی ایجاد میکند: آیا باید این درآمد را صرف توسعه ظرفیت جدید کرد یا آن را در قالب کاهش بدهی، بازخرید سهام و سود سهام به سرمایهگذاران بازگرداند؟ پاسخ ساده نیست. قیمتهای بالای امروز ممکن است برای پروژههای جدید جذاب باشند، اما هیچ تضمینی وجود ندارد که این قیمتها در زمان آغاز تولید آن پروژهها نیز باقی بمانند.
امنیت عرضه؛ مولفه جدید قیمت گذاری
پیش از جنگ، بسیاری از تصمیمهای سرمایهگذاری و خرید نفت بر مبنای یک فرض نسبتا ساده اتخاذ میشد: نفت ارزانترین و نزدیکترین منبع ممکن را پیدا میکند و زنجیره حمل نیز آن را به مقصد میرساند. جنگ هرمز این فرض را زیر سوال برده است.
خریداران آسیایی اکنون برای تامین نفت از آمریکا، آمریکای لاتین و آفریقا رقابت میکنند؛ مسیرهایی که معمولا طولانیتر و پرهزینهترند. در برخی معاملات اخیر، خریداران آسیایی برای نفت آمریکا و آفریقا پریمیومهای بسیار بالاتری پرداخت کردهاند.
در چنین بازاری، «امنیت عرضه» دیگر فقط یک ملاحظه سیاسی نیست؛ به یک مولفه اقتصادی قابلاندازهگیری تبدیل شده است. خریدار حاضر است برای بشکهای که احتمال رسیدن آن به پالایشگاه بیشتر است، پول بیشتری بپردازد. همین تغییر میتواند نقشه سرمایهگذاری نفت را نیز جابهجا کند.
سه مسیر پیشروی بازار نفت
مسیر نخست: تداوم اختلال و تنش
اگر بیثباتی منطقهای ادامه پیدا کند، شرکتهای بزرگ نفتی احتمالا انگیزه بیشتری برای تنوعبخشی جغرافیایی خواهند داشت. منابع آمریکای لاتین، آفریقا و اقیانوس اطلس در چنین شرایطی اهمیت بیشتری پیدا میکنند؛ نه لزوما به این دلیل که ارزانترین منابع هستند، بلکه چون وابستگی به یک گلوگاه واحد را کاهش میدهند.
در این سناریو، پروژههایی که از نظر جغرافیایی متنوع، دارای قراردادهای بلندمدت و دسترسی مطمئن به بازار هستند، جذابیت بیشتری پیدا میکنند. اما افزایش هزینه دکل، تجهیزات و نیروی متخصص میتواند هزینه توسعه پروژههای جدید را نیز بالا ببرد.
مسیر دوم: توافق و بازگشت هرمز
اگر مذاکرات به توافقی پایدار منجر شود و جریان نفت از هرمز بهطور کامل احیا شود، بخشی از پریمیوم ریسک و حاشیههای فوقالعاده پالایش میتواند از بین برود. در این حالت، خطر برای سرمایهگذاریهایی است که بر مبنای قیمتهای بالای امروز تعریف شدهاند. پروژههای پرهزینه و بلندمدت ممکن است در صورت افت قیمت نفت، بازده مورد انتظار خود را از دست بدهند. با این حال، بازگشت نفت به هرمز لزوما به معنای بازگشت فوری تجارت به شرایط پیش از جنگ نیست. کشتیها، بیمهگران، قراردادهای حمل و مسیرهای جایگزین با یک اعلام سیاسی به وضعیت قبلی برنمیگردند. تجربه هفتههای اخیر نشان داده که بخشی از تجارت از طریق انتقال کشتیبهکشتی و مسیرهای جایگزین انجام میشود و عادیسازی این شبکه زمان میبرد.
مسیر سوم: بازار دوگانه
سناریوی سوم میتواند ترکیبی از این دو وضعیت باشد: جریان نفت بهتدریج افزایش یابد، اما ریسک ژئوپلیتیک و هزینه امنیت عرضه همچنان بالاتر از دوران پیش از جنگ باقی بماند. در این صورت، شرکتهای نفتی احتمالا نه به سمت سرمایهگذاری تهاجمی و نه به سمت عقبنشینی کامل حرکت میکنند، بلکه سرمایه را گزینشیتر تخصیص میدهند: توسعه داراییهای کمهزینه موجود، پروژههای دارای بازده روشن و سرمایهگذاری در زیرساختهای حمل، ذخیرهسازی و تجارت.
مهمترین اثر جنگ
یکی از مهمترین آثار جنگ در بخش حملونقل نمایان شده است. طولانیتر شدن مسیرهای تامین نفت و LNG، نیاز به نفتکشهای بیشتر و افزایش ریسک بیمه، هزینه واقعی هر بشکه تحویلی را بالا برده است. در نتیجه، فاصله میان قیمت نفت در مبدأ و هزینه نفت در مقصد اهمیت بیشتری پیدا کرده است. برای شرکتهایی مانند شل و بیپی که شبکههای گسترده تجاری، ذخیرهسازی و حمل دارند، این تحول میتواند اهمیت فعالیتهای بازرگانی را افزایش دهد. در بازاری که مسیرهای تجاری دائما تغییر میکنند، داشتن نفت تنها یک مزیت نیست؛ توان رساندن آن به مشتری نیز به یک دارایی تبدیل میشود.
تناقض پالایش
جنگ در عین حال یک تناقض مهم ایجاد کرده است. پالایشگاهها از کمبود فرآوردهها سود سرشاری بردهاند، اما همین سود بالا الزاما به معنای موج جدید ساخت پالایشگاه نیست. سرمایهگذاری در پالایشگاههای جدید، بهویژه در اروپا و آمریکای شمالی، با ریسک بلندمدت تقاضا مواجه است. از سوی دیگر، رشد خودروهای برقی در بازارهایی مانند چین و اروپا میتواند رشد مصرف بنزین و دیزل را در سالهای آینده محدود کند.
بنابراین، صنعت با یک تناقض روبهرو است: بحران امروز پالایش را سودآورتر کرده، اما چشمانداز تقاضای بلندمدت، سرمایهگذاری سنگین در ظرفیت جدید را همچنان پرریسک نگه میدارد.
عدم مصونیت خاورمیانه
بازگشت صادرات عربستان و سایر تولیدکنندگان خلیج فارس در نگاه اول خبر مثبتی برای تولیدکنندگان منطقه است. اما اگر خریداران آسیایی پس از تجربه جنگ، به تنوعبخشی به سبد تامین خود ادامه دهند، رقابت برای حفظ سهم بازار میتواند شدیدتر شود. در چنین شرایطی، تولیدکننده خاورمیانه دیگر فقط با تولیدکننده نفت دیگر رقابت نمیکند؛ با ریسک جغرافیایی نیز رقابت میکند. ممکن است یک بشکه نفت خاورمیانه از نظر تولید ارزانتر باشد، اما اگر مسیر انتقال آن پرریسکتر و بیمه و حمل آن گرانتر باشد، مزیت هزینهای آن بخشی از ارزش خود را از دست میدهد.
مساله اصلی، سود امروز نیست
جنگ هرمز یک آزمون مهم برای صنعت نفت ایجاد کرده است: چگونه باید سودی را که از یک شوک موقت بهدست آمده است، در صنعتی با افق سرمایهگذاری چنددهساله مدیریت کرد؟ شرکتها امروز نقدینگی بیشتری دارند، بدهی کمتری بر دوش میکشند و از حاشیههای بالای پالایش بهره میبرند. اما همزمان باید درباره جهانی تصمیم بگیرند که ممکن است پس از جنگ، متفاوت از گذشته باشد: جهانی با مسیرهای تجاری متنوعتر، هزینه امنیت بالاتر، بیمه گرانتر و حساسیت بیشتر خریداران به قابلیت اطمینان عرضه.
مساله برای مدیران نفتی دیگر فقط این نیست که نفت کجا ارزانتر تولید میشود، بلکه این است که کدام بشکه در بلندمدت با کمترین ریسک به بازار میرسد و شاید مهمترین پرسش همین باشد: اگر هرمز باز شود و نفت ارزان، آیا شرکتهایی که امروز با هزینه بالا سرمایهگذاری کردهاند، همچنان سودآور باقی خواهند ماند؟