نحوه وصول مالیات صنفی
مالیات صنفی در کنار سه نوع مالیات ارضی، خالصجات و سربازی (خانواری) یکی از انواع مالیات مستقیم و نوعی مالیات بردرآمد محسوب میشد که در مقاطع مختلـف تـاریخی از کسبه و پیشهوران شهرها اخذ میشد. هر صنفی موظف بود مبلغ مشخصی مالیات بپـردازد کـه آن مبلـغ ازسوی روسـای صـنف بـین افـراد آن صـنف سرشـکن و وصـول میشـد.
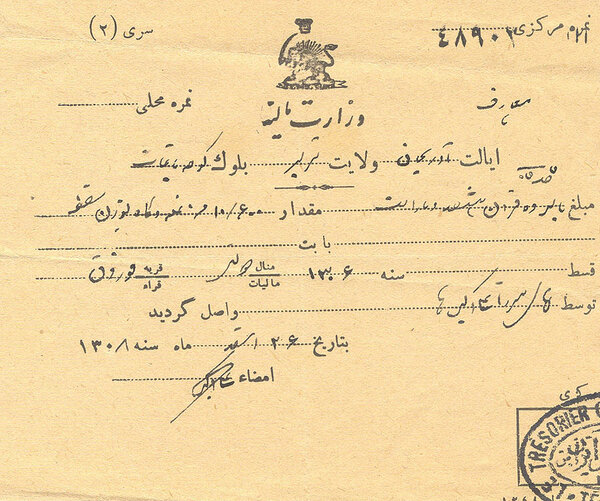
با توجه به فقدان آمار دقیق از جمعیت ایران در مقاطع مختلـف و عـدم امکـان تعیـین مالیات براساس جمعیت، اصناف بهترین واحدهای مالیاتی را تشکیل میدادند. مقدار مالیات اصناف براساس تعداد استادان هر صنف و میزان درآمد آنها محاسبه مـیشـد. حکومت بهوسیله انجمنهای صنفی میتوانست با پیشهوران شهری بهصورت دستهجمعی و بهعنوان یک کل واحد روبهرو شود و به آسانی از آنان مالیات بگیرد. سلسـله مراتبی که از طریق آن این مهم صورت میپذیرفت و از کلانتر آغاز و از طریق نقیبالملـک و ریش سفیدان و کدخدایان اصناف به استادان صنف منتهی مـیشـد، همگـی در راسـتای انجام وظیفه مالیاتسـتانی عمـل مـیکردنـد. در واقـع یکـی از مهمترین کارکردهای اصناف در جامعه شهری ایران تا سده سیزدهم هجری قمری، بهویـژه از نظر اقتصادی، در روند جمعآوری و تادیه مالیات به حکومت نمود مییافت؛ بهطوریکه مـیتـوان اصـناف را بهتـرین وکارآمـدترین واحـد بـرای بـرآورد و توزیـع و جمـعآوری مالیاتها دانست. «پرداخـت مالیـات» وجـه ممیـزه اصـناف و سـایر گروههای شهرنشین متحـد و دارای منـافع یکسـان از جملـه اطبـا، تجـار، مـردهشـویان، موسیقیدانان، کشتیگیران و درویشان شمرده میشد. مالیات صنفی ظاهرا براساس طبقهبندی و برحسب میـزان درآمـد صاحبان مشاغل تعیین و وصول میشد. در این زمینه گزارشهایی از وجود فساد دسـتگاه و ماموران مالیاتی، توسل به زور بـرای دریافـت مالیـات و نیـز فقـدان یـک نظـام کارآمـد و شفاف مالیاتی در دست است.