وضعیت سرخ بورس
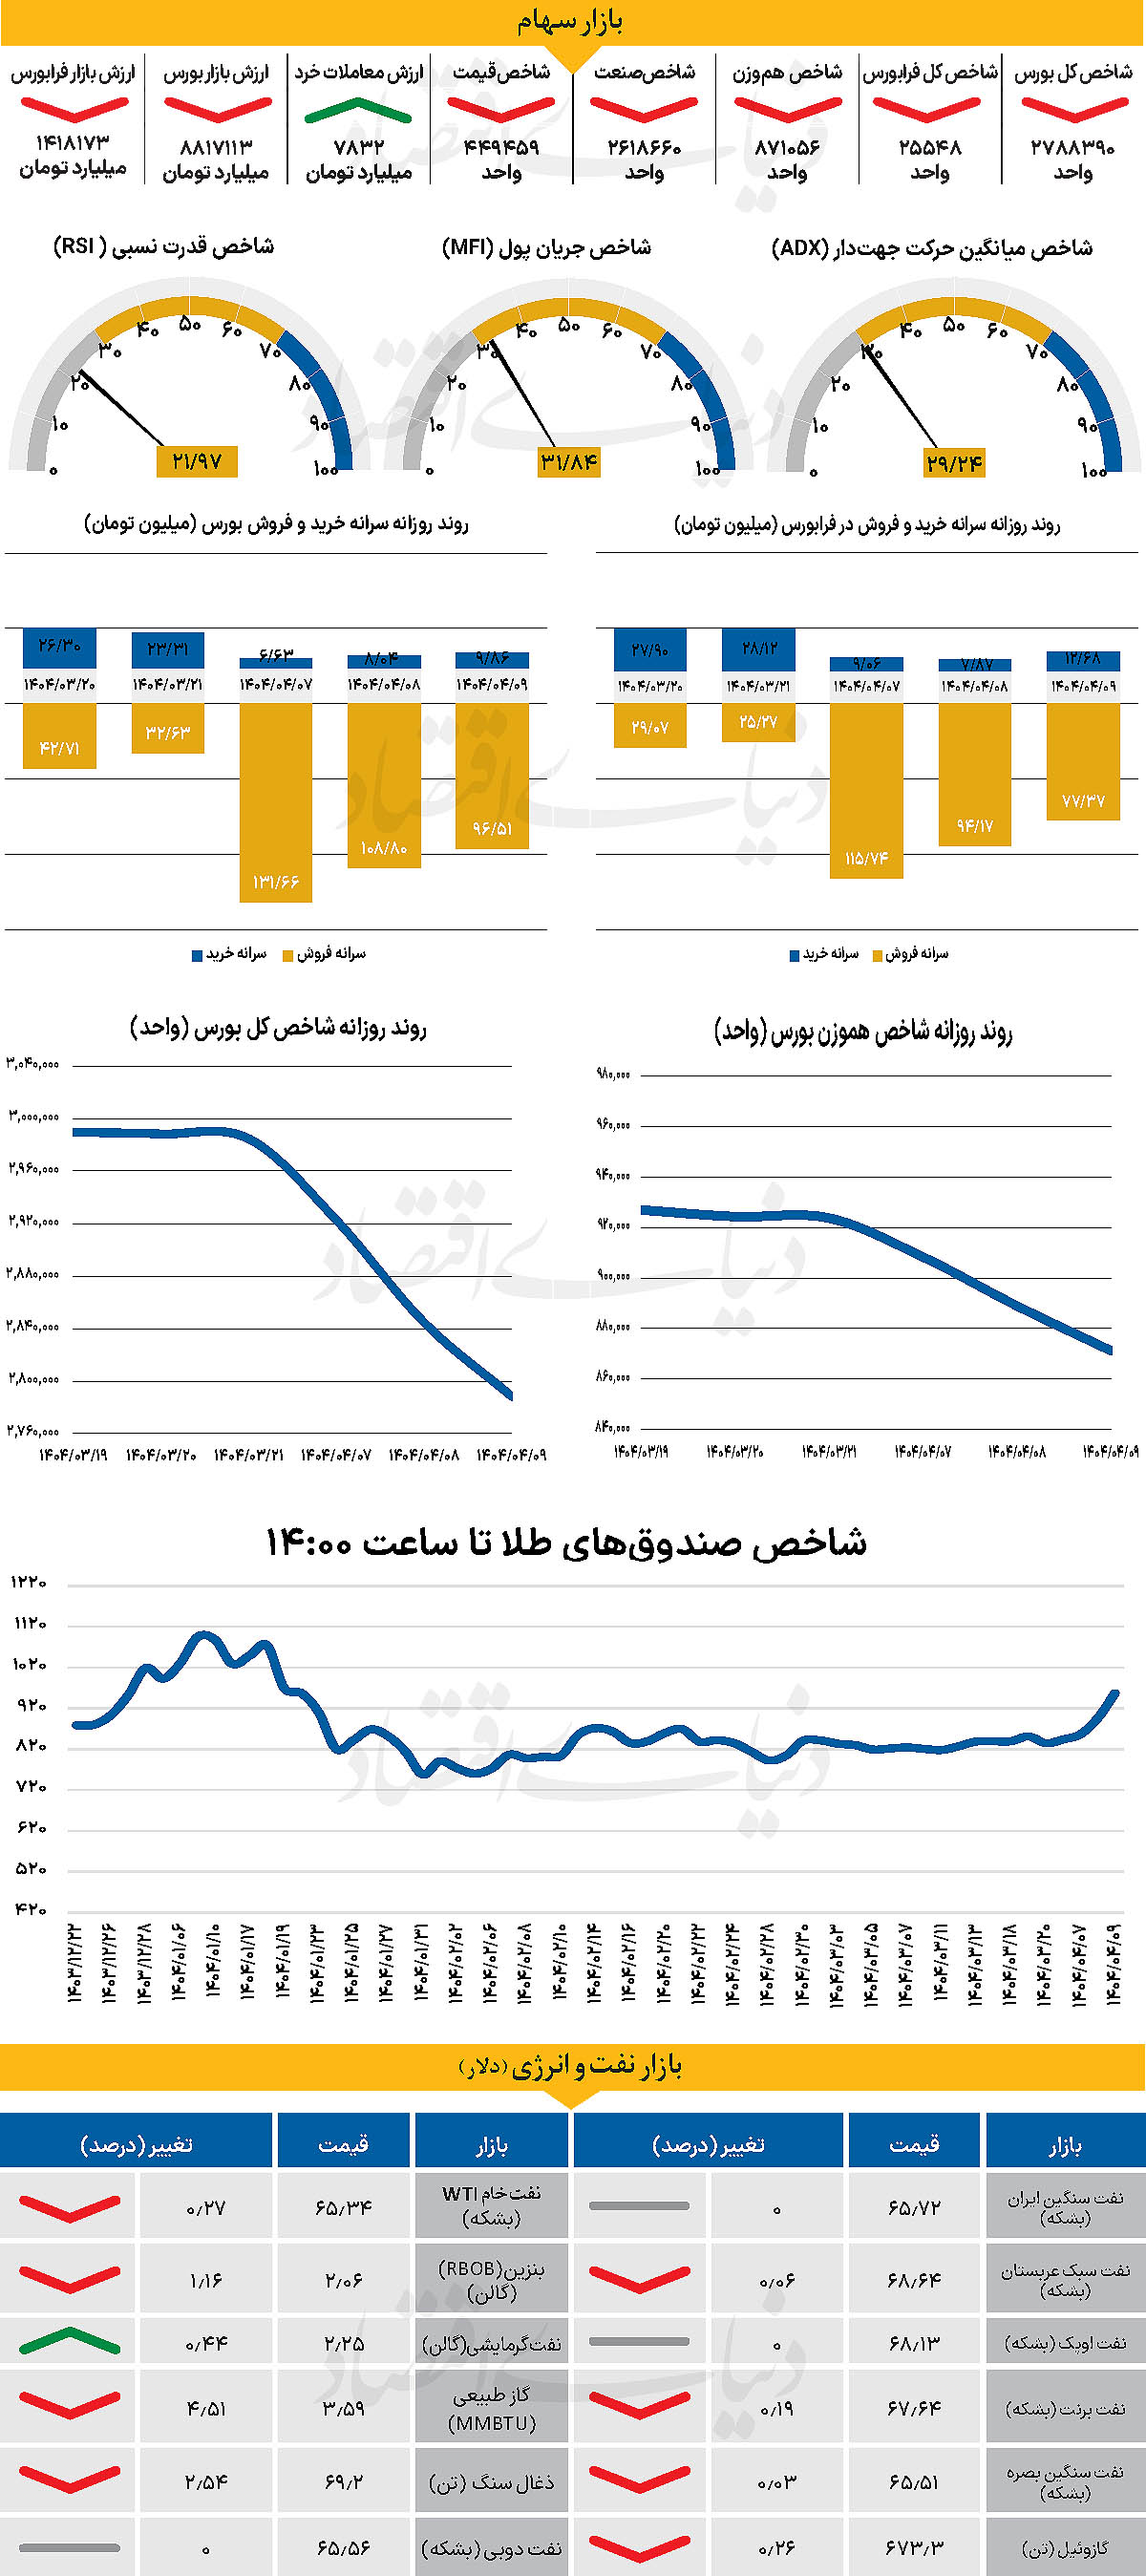
بورس تهران برای نهمین روز معاملاتی پیاپی در وضعیت منفی قرار گرفت و شاخص کل با افت بیش از ۵۶هزار واحدی تا محدوده ۲ میلیون و ۷۸۸هزار واحد عقبنشینی کرد. شاخص هموزن نیز ۲درصد کاهش یافت و شاخص فرابورس ۵۷۴واحد افت کرد. با وجود رشد ۱۳۰ درصدی ارزش معاملات خرد، بیش از ۵هزار میلیارد تومان پول حقیقی از بازار خارج شد که بالاترین رقم از شهریور ۱۳۹۹ تاکنون است. بررسیها نشان میدهد صفهای فروش سنگین ادامه دارد و بازار از رسیدن به تعادلی نسبی فاصله گرفته است.
بازار داخلی
تداوم ریزش شاخصها
شاخص کل بورس با ثبت نهمین روز معاملاتی سرخ متوالی، دوشنبه را نیز در محدوده منفی سپری کرد و با بیش از ۵۶هزار واحد کاهش، کانال ۲.۸ میلیونی را نیز از دست داد. شاخص کل که با پایان روز یکشنبه کانال ۲.۹ میلیونی را از دست داده بود، یک کانال دیگر نیز عقبنشینی کرد و در ۲ میلیون و ۷۸۸هزار و ۳۹۰ واحد قرار گرفت. این در حالی است که شاخص کل هموزن نیز با کاهش ۲ درصدی در کانال ۸۷۱هزار و ۵۶واحدی قرار گرفت. از سوی دیگر، با پایان معاملات روز گذشته، شاخص کل فرابورس نیز با افت ۵۷۴ واحدی در سطح ۲۵هزار و ۵۴۸ واحد ایستاد.
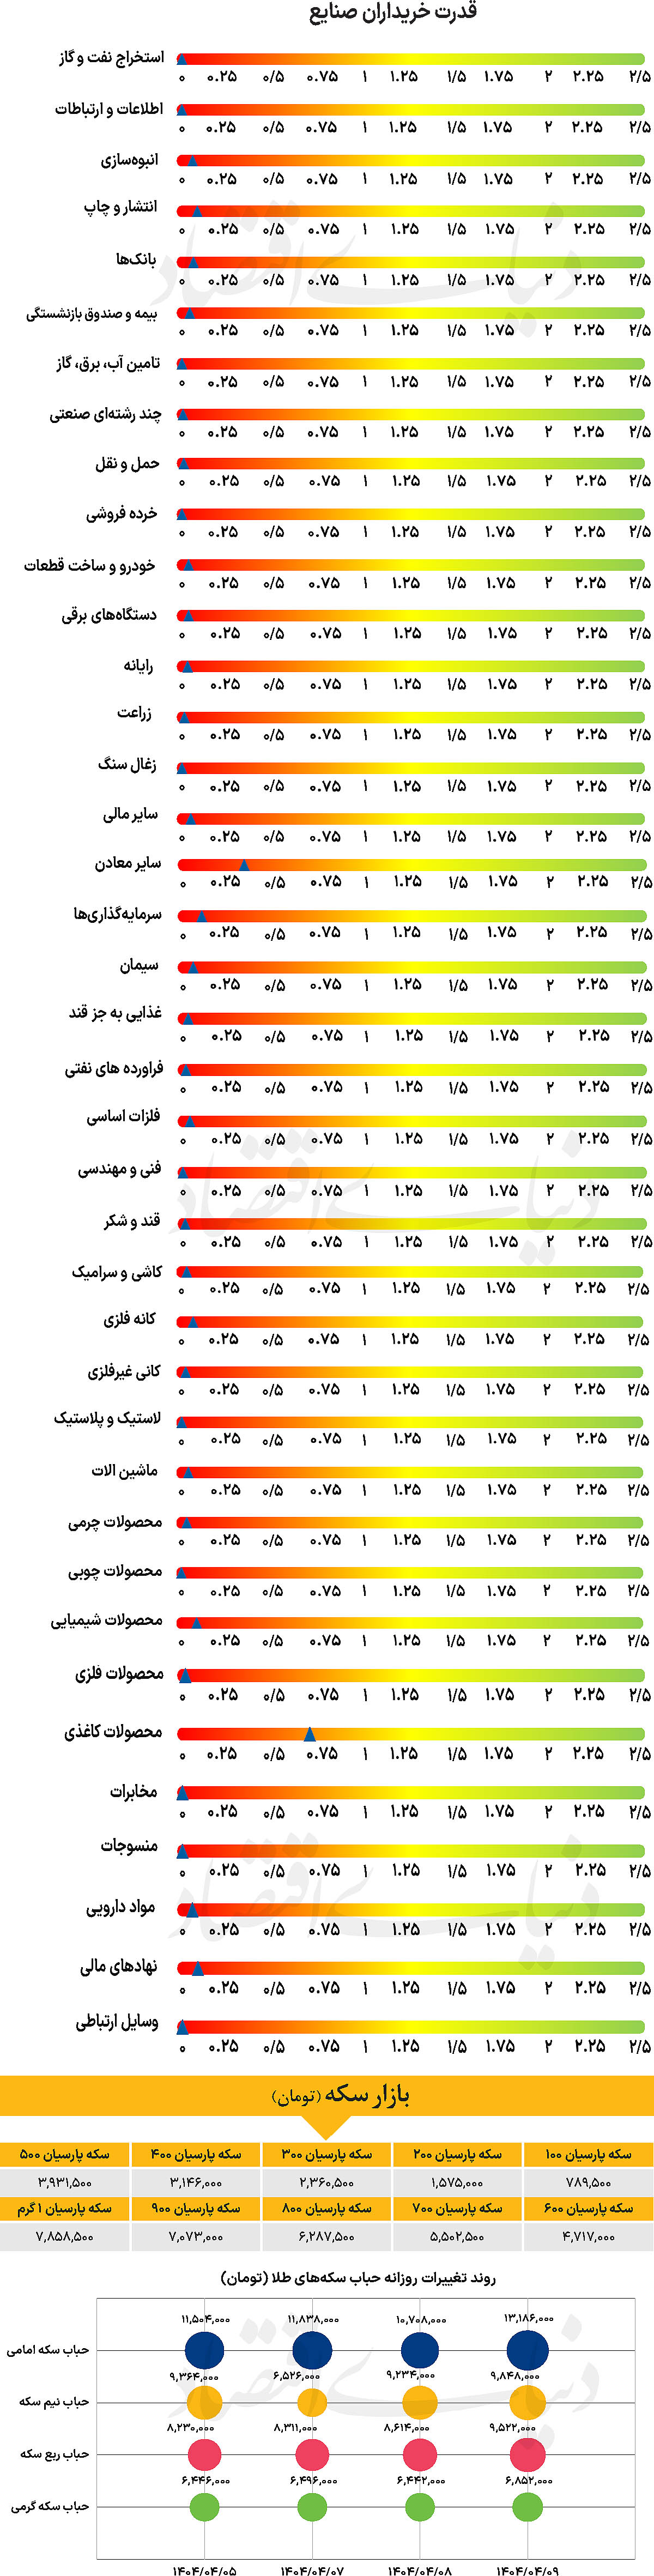
بررسیهای «دنیای اقتصاد» نشان میدهد ارزش معاملات خرد سهام، حقتقدم و صندوقهای سهامی به ۷۸۳۲ میلیارد تومان رسید که افزایش چشمگیر ۱۳۰ درصدی نسبت بهروز قبل را نشان میدهد. همچنین، در جریان معاملات دیروز ۵۰۴۶ میلیارد تومان پول حقیقی از بازار خارج شد و مجموع خروج نقدینگی حقیقی طی هفته معاملاتی جاری به بیش از ۱۵ همت رسید. این میزان خروج پول حقیقی، بیشترین میزان خروج پول روزانه از ۵ شهریور ماه سال ۱۳۹۹ است. بازار سهام روز گذشته نیز در وضعیت بحرانی قرار داشت و اکثر نمادها با صف فروش سنگین به کار خود پایان دادند. ارزش سفارشهای فروش به حدود ۳۰هزار میلیارد تومان رسید و قریب به اتفاق نمادها نتوانستند از این وضعیت خارج شوند. بررسیها نشان میدهد طی تنها سه روز از بازگشایی مجدد بازار، شیب خروج پول حقیقی از بازار بسیار شدت گرفته است و حمایتهای انجام شده، قادر به جمعکردن صفهای فروش و ایجاد پایداری حتی بهصورت موقت در بازار نبود.
در چنین وضعیتی، مدیریت نظارت بر بورسهای سازمان بورس و اوراق بهادار اعلام کرد معاملات بلوکی روز گذشته بازار سرمایه به علت تجهیز منابع صندوق توسعه و تثبیت بازار سرمایه بوده است. چنین اقداماتی که با هدف تطبیق سریعتر قیمتها در بازار انجام میشود، کافی به نظر نمیرسد اما میتواند نشانهای از عزم سیاستگذار برای حمایت از بازار در این بحران تلقی شود. همزمان، بازار ارز نیز با نوسانات قابلتوجهی روبهرو بود. نرخ دلار بار دیگر به محدوده ۹۰هزار تومان نزدیک شد؛ بهعقیده کارشناسان، سختتر شدن دسترسی خریداران به نقدینگی، اصلیترین عامل عدمتثبیت در این محدوده است.
بازار خارجی
سه محرک کلیدی شاخص دلار
نیمه نخست ماه ژوئیه میتواند برای بازار فارکس بسیار تعیینکننده باشد؛ چراکه سه رویداد کلیدی در پیش است: رایگیری سنا درباره «قانون بزرگ و زیبا» که رئیسجمهور ترامپ خواستار تصویب آن تا ۴ ژوئیه است،
گزارش اشتغال آمریکا در روز پنجشنبه و پایان مهلت توقف متقابل تعرفهها در ۹ژوئیه. در روز یکشنبه، این لایحه با اختلافی اندک (۵۱ به ۴۹) موفق شد وارد مرحله بحث در سنا شود. در روز دوشنبه رایگیری درباره اصلاحیهها آغاز شد. هرچند انتظار میرود بیشتر آنها رای نیاورند. هنوز مشخص نیست که آیا نسخه کنونی این لایحه حمایت کافی برای بازگشت به مجلس نمایندگان را دارد یا خیر. شاید همین نگرانیها باعث شدهاند که دلار طی روز دوشنبه در موقعیت ضعیفتری قرار بگیرد و ین ژاپن بیشترین سود را در میان ارزهای گروه ۱۰ کسب کند. بازارها اکنون کاملا روی کاهش نرخ بهره در سپتامبر حساب باز کردهاند و احتمال کاهش در ماه ژوئیه را حدود ۲۰درصد ارزیابی میکنند. این در حالی است که فدرال رزرو در ارتباطات اخیر خود محتاطانهتر عمل کرده است. مهمترین داده بدون شک گزارش اشتغال روز پنجشنبه است که بهطور مستقیم به دومین هدف اصلی فدرال رزرو یعنی بازار کار مربوط میشود.
برآورد اجماعی برای رشد اشتغال ۱۱۳هزار نفر است. عددی که از سوی «بلومبرگ» ۱۰۴هزار نفر تخمین زده شده است، احتمالا برای تقویت شانس کاهش نرخ در ژوئیه کافی نخواهد بود. پیش از انتشار گزارش اشتغال، دلار نسبت به دادههای اقتصادی بسیار حساس باقی خواهد ماند. شاخص تولید ISM و آمار فرصتهای شغلی JOLTS امروز منتشر میشوند و گزارش اشتغال ADP نیز برای روز چهارشنبه در برنامه است. در مجموع، ریسکهای پیشروی دلار بیشتر نزولی است اما با توجه به پیشبینیها مبنی بر کندی تدریجی بازار کار و بازگشت فشار تورمی در ماههای آینده، به نظر میرسد بازارها در قیمتگذاری سیاستهای انبساطی فدرال رزرو زیادهروی کردهاند.
در نهایت ممکن است کاهش نرخ بهره در سپتامبر از قیمتها حذف شود و در نتیجه، حمایت کوتاهمدتی از دلار ایجاد شود. برعکس، اگر گزارش اشتغال بهشدت ناامیدکننده باشد، شاخص دلار میتواند حتی بدون در نظر گرفتن عوامل مربوط به لایحه یا تعرفهها به زیر سطح ۹۶ سقوط کند.