رشد در سایه خوشبینی
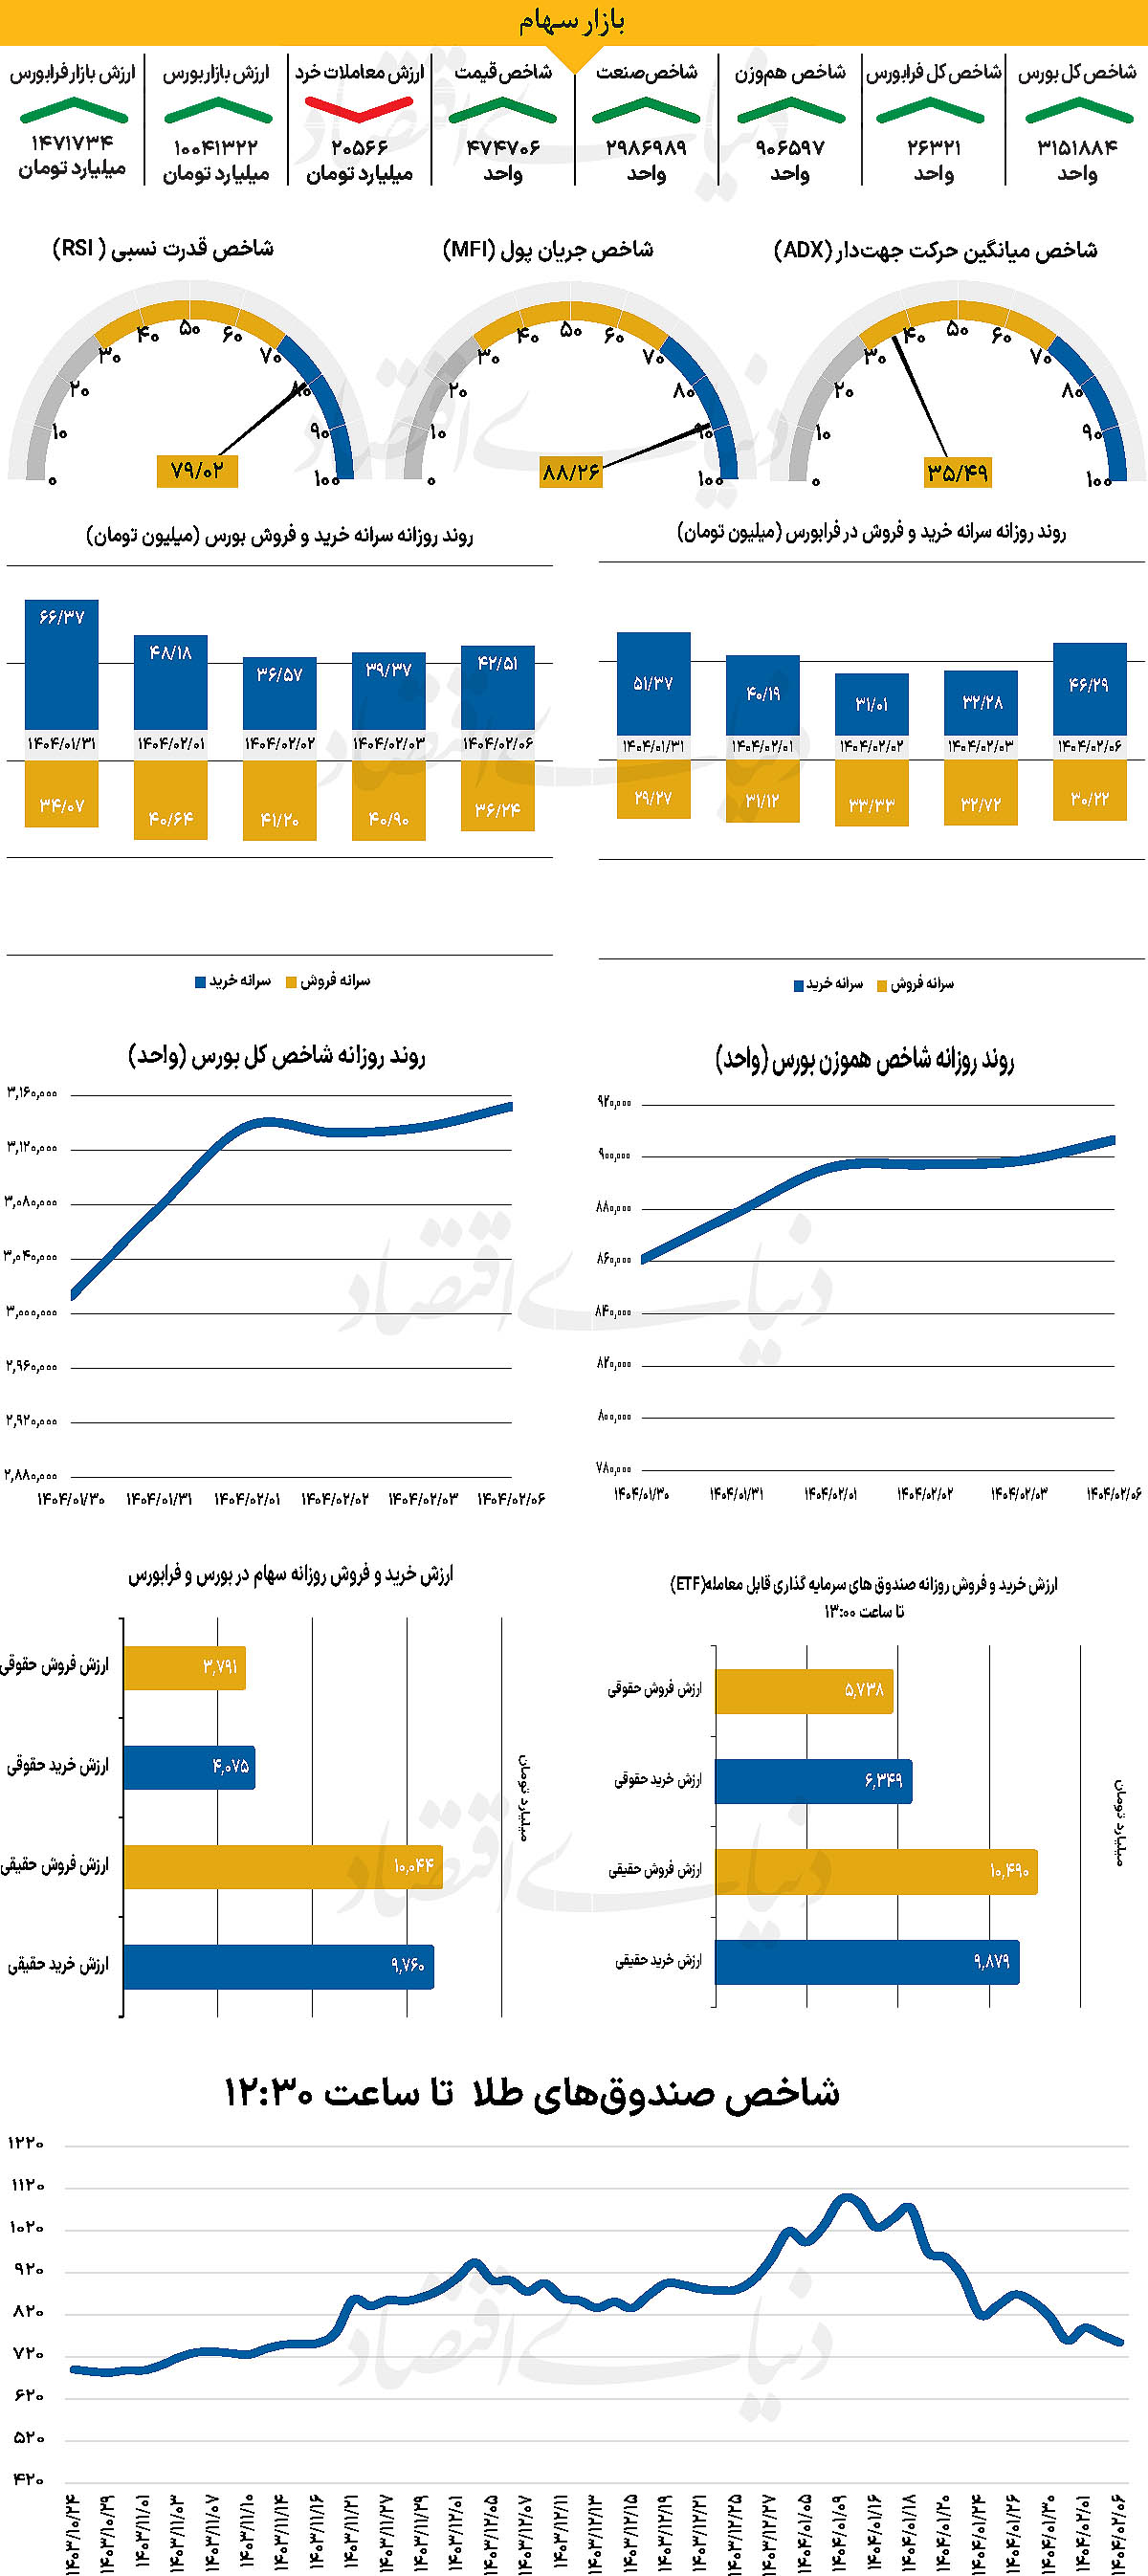
بازار سرمایه هفته را با رشد معناداری آغاز کرد؛ شاخص کل بورس با صعود بیش از ۱۵هزار واحدی به سطح ۳ میلیون و ۱۵۱هزار واحد رسید و شاخص هموزن نیز پس از ۶۰ روز از مرز ۹۰۰هزار واحد عبور کرد. در همین حال، ارزش معاملات خرد با رقم ۲۰هزار و ۵۶۶ میلیارد تومان همچنان در سطح بالایی باقی ماند، هرچند خروج ۳۸۰ میلیارد تومان پول حقیقی نشانهای از احتیاط سرمایهگذاران بود. رشد چهار روزه حجم معاملات، نتیجه انتشار سیگنالهای مثبت سیاسی و اقتصادی و کاهش محسوس نرخ دلار بود؛ عواملی که فضای خوشبینی را در بازار تقویت کرد. کارشناسان تاکید میکنند مسیر پیش روی بورس به میزان موفقیت مذاکرات و پایداری تحولات اقتصادی بستگی خواهد داشت.
بازار داخلی
عبور شاخص هموزن از مقاومت
شاخص کل بورس در نخستین روز هفته با رشد بیش از ۱۵هزار واحدی در سطح ۳ میلیون و ۱۵۱هزار واحد قرار گرفت. در ادامه این مسیر و در خلال روز گذشته، شاخص یادشده با رشد ۰.۴۸ درصدی، خود را به نیمه کانال ۳ میلیون و ۱۰۰هزار واحد رساند. شاخص هموزن نیز پس از ۶۰ روز معاملاتی (۲۶ دی ماه ۱۴۰۳)، از مرز ۹۰۰هزار واحدی عبور کرد و در سطح ۹۰۶هزار و ۵۹۷ واحد قرار گرفت. از دیگر سو شاخص کل فرابورس نیز با ۱۰۹ واحد افزایش، در ۲۶هزار و ۳۲۱ واحد ایستاد. بررسیها نشان میدهد ۳۸۰ میلیارد تومان پول حقیقی از چرخه معاملات خارج شده است.
از دیگر سو، ارزش معاملات خرد سهام، حقتقدم و صندوقهای سهامی در خلال روز گذشته ۲۰۵۶۶ میلیارد تومان بوده است که کاهش نه چندان چشمگیر ۳درصدی نسبت به چهارشنبه را نشان میدهد. بازار سرمایه در چهارمین روز متوالی شاهد ثبت ارزش معاملاتی نزدیک به ۲۰ همت بود؛ رکوردی که نشان از ورود گسترده نقدینگی و شکلگیری خوشبینی در فضای اقتصادی کشور دارد. در شرایطی که همزمان با تعطیلات آخر هفته، سیگنالهای مثبت از اظهارات مقامات آمریکایی و تقویت دوباره نگاه به مذاکره در داخل کشور مخابره شد، بازار واکنشی طبیعی و مثبت نشان داد و با رشد حجم معاملات، فاز جدیدی از تحرک را تجربه کرد. در کنار این خوشبینی، سه محور خبری شامل تحولات سیاسی مذاکرات عمان، معرفی قریبالوقوع وزیر اقتصاد و گزارشهای کدال فضای معاملاتی را تحتتاثیر قرار داده است.
کاهش معنادار نرخ دلار، نخستین نشانه جدی از کاهش ریسک سیاسی بود؛ رخدادی که امید به توافق را در بازار سهام دوچندان کرد. با این حال، بازار که در ماههای گذشته بازدهی مناسبی در برخی نمادها تجربه کرده، اکنون به مرحلهای از احتیاط و ارزیابی دقیقتر رسیده است. به عقیده برخی از تحلیلگران، فارغ از نتیجه مذاکرات، بازار وارد فاز تازهای از سنجش بنیادی، تحلیل دقیقتر و احتیاط در تصمیمگیری شده است. مسیری که میتواند منجر به پایداری رشد در بازار سرمایه شود.
بازار خارجی
دو محرک بازارهای جهانی در هفته آتی
در هفته پیش رو، دادههای مهم اقتصادی میتوانند یا به نگرانیها دامن بزنند یا بخشی از آن را کاهش دهند. سهشنبه، شاخص اعتماد مصرفکننده برای ماه آوریل و آمار فرصتهای شغلی JOLTS برای ماه مارس منتشر میشود. اما مهمترین داده برآورد اولیه رشد تولید ناخالص داخلی (GDP) خواهد بود که در روز چهارشنبه منتشر میشود. مدل GDPNow فدرال رزرو آتلانتا پیشبینی میکند که اقتصاد آمریکا در سه ماه اول سال ۲۰۲۵ با نرخ سالانه منفی ۲.۲درصد منقبض شده باشد. با این حال، نظرسنجی رویترز از اقتصاددانان نشان میدهد آنها رشد ناچیز ۰.۴درصدی را پیشبینی میکنند، که در مقایسه با رشد ۲.۴ درصدی سهماهه چهارم کاهش قابلتوجهی محسوب میشود. در کنار این گزارش، دادههای اشتغال بخص خصوصی و غیرکشاورزی ADP و شاخص هزینههای مصرف شخصی (PCE) نیز منتشر خواهد شد. انتظار میرود نرخ هسته PCE در ماه مارس با رشد ماهانه ۰.۱ درصد، نرخ سالانه ۲.۵درصد را ثبت کند که پایینتر از رقم قبلی ۲.۸ درصدی خواهد بود. مصرف شخصی نیز احتمالا رشد ۰.۴ درصدی ماهانه خود را حفظ کرده، که نشاندهنده سلامت هزینهکرد خانوار آمریکایی است.
همچنین، روز چهارشنبه شاخص مدیران خرید (PMI) شیکاگو و آمار خانههای در انتظار فروش منتشر خواهد شد. پنجشنبه، داده مربوط به اخراجهای چلنجر برای ماه آوریل منتشر میشود، اما تمرکز بازار بر شاخص PMI بخش تولیدی ISM خواهد بود که انتظار میرود از ۴۹ به ۴۷.۹ کاهش یابد. اوج توجه بازار، در روز جمعه بر گزارش اشتغال غیرکشاورزی (NFP) خواهد بود.
پیشبینی میشود رشد اشتغال از ۲۲۸هزار در ماه مارس به ۱۳۰هزار در آوریل کاهش یابد، در حالی که نرخ بیکاری روی ۴.۲درصد باقی بماند. دستمزدها نیز احتمالا ۰.۳درصد افزایش خواهند داشت. اگر این دادهها، به ویژه NFP و PCE ضعیفتر از انتظار باشند، انتظار بازار از کاهش ۲۵ نقطهپایهای نرخ بهره در جلسه ژوئن فدرال رزرو میتواند افزایش یابد. البته، احتمال کاهش نرخ بهره در ماه مه همچنان پایین باقی خواهد ماند. چنین دادههایی برای دلار آمریکا منفی خواهد بود، اما اگر ترس از رکود غالب نشود، ممکن است باعث رشد بازارهای سهام شود.