فدرال رزرو و کلاف سردرگم اقتصاد آمریکا
دنیای اقتصاد: بانک مرکزی آمریکا با کلاف سردرگمی در اقتصاد روبهرو شده که تاکنون سابقه نداشته است. مجموعهای از عوامل خارج از اختیار فدرالرزرو، از تب تند هوش مصنوعی گرفته تا جنگ آمریکا علیه ایران، دستبهدست هم دادهاند تا مهار تورم سرسخت را بیش از هر زمان دیگری دشوار کنند.
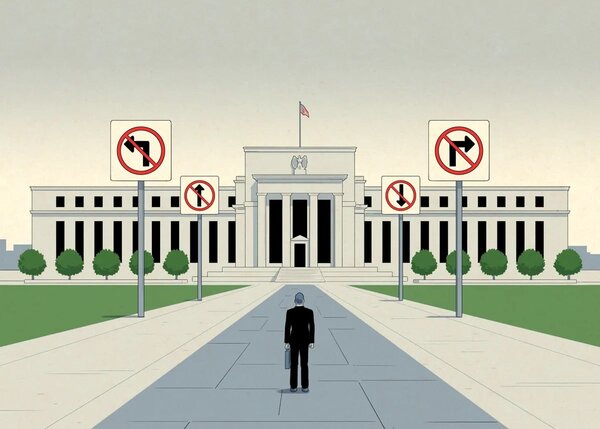
به گزارش گروه آنلاین روزنامه دنیای اقتصاد، بانک مرکزی آمریکا با کلاف سردرگمی در اقتصاد روبهرو شده که تاکنون سابقه نداشته است. مجموعهای از عوامل خارج از اختیار فدرالرزرو، از تب تند هوش مصنوعی گرفته تا جنگ آمریکا علیه ایران، دستبهدست هم دادهاند تا مهار تورم سرسخت را بیش از هر زمان دیگری دشوار کنند. به استثنای دورانهای بحرانی، اقتصاد آمریکا هرگز به اندازه امروز برای سیاستگذاران فدرالرزرو پیچیده نبوده است.
تصویر کلی که بلومبرگ از اقتصاد آمریکا ترسیم میکند، پر از تناقض است. مردم همچنان دستبهجیب هستند و زیاد خرج میکنند، در حالی که شاخص اعتماد و خوشبینی آنها پایین آمده است. بازده اوراق قرضه در بالاترین سطح چند دهه اخیر قرار دارد و با این حال، بورس جهش کرده است. اقتصاد آمریکا با وجود تحمل یک شوک سنگین در بازار انرژی، رشد پرشتابتری را تجربه میکند و در بازار مسکن هم رکود و قفل شدن معاملات نتوانسته قیمتها را پایین بیاورد.
در بازار کار نیز با اینکه نرخ بیکاری در سطوح پایین تاریخی است و سختگیریهای مهاجرتی عرضه نیروی کار را محدود کرده، خبری از رشد تند دستمزدها نیست. همزمان، تورم در برخی بخشها فروکش کرده و در جاهای دیگر دوباره شعلهور شده است.
به تمام این معادلات پیچیده باید رونق تاریخی هوش مصنوعی را هم اضافه کرد که هنوز معلوم نیست در نهایت به جهش بهرهوری ختم میشود یا موج عظیمی از بیکاری به راه میاندازد.
این نشانههای متناقض، چشمانداز پیش روی سیاستگذاران فدرالرزرو را غبارآلود کرده است. وظیفه این مقامات، حمایت از اشتغال و مهار تورم است و کوین وارش، رئیس فدرالرزرو، این نقش را به کار یک داور تشبیه میکند.
اکنون لحظهای سرنوشتساز برای اقتصادی فرا رسیده که در این دهه شوکهای نفسگیر متعددی را از سر گذرانده و بانکداران مرکزی را در وضعیت غیرعادی از ابهام قرار داده است. تعلل بیش از حد فدرالرزرو، خطر تکرار خطای دوران کرونا را به همراه دارد.
در آن مقطع، بانک مرکزی بدترین بحران تورمی چند دهه اخیر را بهدرستی تشخیص نداد. از طرف دیگر، اقدام شتابزده هم ممکن است به میلیونها کسبوکار و خانوار آسیبپذیر لطمه بزند. در هر دو حالت، اعتبار بانک مرکزی در خطر است. تصمیمگیری در این شرایط، نیازمند رمزگشایی از اقتصادی است که گویی همزمان در چند جهت مختلف حرکت میکند.
سیاستگذاران همچنین باید روندهای غیرقابل پیشبینی مانند هوش مصنوعی را هم زیر نظر داشته باشند. اما نگرانکنندهتر از همه اینکه به نظر میرسد برخی از مهمترین تحولات اقتصادی سال جاری میلادی، احتمالاً از دایره کنترل فدرالرزرو خارج هستند.
دوراهی سخت نرخ بهره و فشارهای سیاسی کاخ سفید
در مقطع کنونی، چالش اصلی مهار تورم است. اقتصاددانان سنتی معتقدند بانک مرکزی آمریکا باید هزینه استقراض را تا سطحی بالا ببرد که تقاضا و مخارج را کاهش دهد و تورم را از اقتصاد بیرون بکشد.
هنوز مشخص نیست برای رسیدن به این نقطه به چند مرحله دیگر افزایش نرخ بهره نیاز است، اما نرخها احتمالاً باید از محدوده فعلی ۳.۷۵ تا ۴ درصد فراتر بروند. افزایش نرخ بهره به سرمایهگذاران نشان میدهد که فدرالرزرو در مهار تورم جدی است و همین موضوع بهخودیخود، تب تند رشد بازده اوراق قرضه را پایین میآورد.
البته این ماجرا سویه سیاسی هم دارد. فدرالرزرو در ماه گذشته میلادی یعنی سپتامبر برای نخستین بار در سه سال گذشته نرخ بهره را بالا برد و نشان داد که قصد ندارد تسلیم فشارهای کاخ سفید شود. این اقدام در شرایطی انجام شد که دونالد ترامپ، رئیسجمهور آمریکا، همچنان بر کاهش نرخ بهره اصرار دارد.
ترامپ به تندی از بانک مرکزی انتقاد کرده و بار دیگر تلاشها برای برکناری لیزا کوک، عضو هیئتمدیره فدرالرزرو، را به اتهام تخلف در وام مسکن از سر گرفته است. بنابراین، تداوم افزایش نرخ بهره، پیامی روشن درباره استقلال بانک مرکزی دارد.
در مقابل، گروهی دیگر به احتیاط توصیه میکنند. استدلال آنها این است که سرعت رشد تورم در سال آینده میلادی، بهویژه در مقایسه با شوک انرژی سال ۲۰۲۶، افت محسوسی خواهد داشت. رشد بازده اوراق قرضه، فعالیتهای اقتصادی را محدود میکند و بالا رفتن هزینه استقراض، به کارگران کمدرآمد و کسبوکارهای کوچکی که درگیر وامهای خودرو با نرخ متغیر یا بدهی کارتهای اعتباری هستند، فشار میآورد. از آنجا که اثرگذاری سیاستهای پولی تا ۱۸ ماه زمان میبرد، افزایش نرخ بهره در مقطع کنونی میتواند در آینده مشکلات بزرگتری ایجاد کند.
ردپای این سردرگمی در سخنرانیها و اظهارات مقامات فدرالرزرو هم دیده میشود. برخی خواستار افزایش فوری نرخ بهره هستند و برخی دیگر با آن مخالفت میکنند. با این حال، برآیند موضعگیری سیاستگذاران پیش از نشست ماه جاری نشان میدهد که آنها عجلهای ندارند و پیش از تصمیمگیری درباره افزایش دوباره نرخها، وضعیت اقتصاد را بیشتر ارزیابی خواهند کرد. سرمایهگذاران هم پیشبینی میکنند که اقدام بعدی احتمالاً در ماه دسامبر انجام شود.
با وجود این، تردیدی نیست که تورم همچنان یک معضل جدی است. آمار شاخص قیمت مصرفکننده و تولیدکننده در ماه سپتامبر نشان داد که قیمتها در تمام بخشها رو به افزایش است و خانوارها و شرکتها هزینه بیشتری برای کالاها و خدمات میپردازند.
اکنون بیش از پنج سال است که فدرالرزرو به هدف تورمی ۲ درصدی خود نرسیده است. مقامات این بانک هنوز کابوس دوران کرونا را فراموش نکردهاند. آنها در ابتدا تورم را «گذرا» خواندند و از قافله عقب ماندند، اما همان روند به بدترین موج تورمی ۴۰ سال گذشته تبدیل شد. از پایان سال ۲۰۱۹ تاکنون، قیمت اقلام خوراکی حدود ۳۰ درصد بالا رفته است. در همین دوره، هزینه برق ۴۳ درصد رشد کرده و بیمه خودرو نیز تقریباً ۵۰درصد گرانتر شده است.
از شوک جنگ تا حباب احتمالی هوش مصنوعی
تحولات ژئوپلیتیک هم بر آتش این التهاب دمیده است. این روند با تهاجم همهجانبه روسیه به اوکراین در سال ۲۰۲۲ آغاز شد و با جنگ آمریکا علیه ایران ادامه یافت. تنها در سال جاری میلادی و از زمان آغاز این جنگ قیمت گازوئیل حدود ۷۰ درصد و قیمت بنزین نزدیک به ۵۰ درصد جهش کرده است.
فشارهای دیگری هم در اقتصاد وجود دارد. تعرفه واردات کالاها همچنان در بالاترین سطح چند دهه اخیر است. برای نمونه، قیمت اسباببازی در ماه سپتامبر، بیشترین رشد سالانه خود از سال ۱۹۸۸ را ثبت کرد.
البته اقتصاد آمریکا پیش از این هم روزهای پیچیدهای را به خود دیده است. در سال ۱۹۸۰، پل ولکر، رئیس وقت فدرالرزرو، ناچار شد برای مهار تورم ۱۱.۶ درصدی، نرخ بهره را به رکورد بیسابقه ۲۰ درصد برساند. در سال ۲۰۰۸، خود کوین وارش به عنوان عضو هیئتمدیره فدرالرزرو، از نزدیک شاهد بحران مالی جهانی بود. این بحران اگر مداخله سیاستگذاران مانع فروپاشی سیستم مالی نمیشد، میتوانست رکودی بزرگ را رقم بزند. در سال ۲۰۲۰ نیز شیوع کرونا، سیاستگذاران پولی را مجبور کرد به یک همهگیری جهانی واکنش نشان دهند که در طول عمر خود مشابهش را ندیده بودند.
با این حال، حتی با آن معیارها هم سرعت کنونی تغییرات غیرعادی است و کلاف سردرگم پیچیدگیها در همه جا دیده میشود. این وضعیت بیش از هر جای دیگری در عرصه هوش مصنوعی به چشم میآید و منتقدان اساساً میزان اثرگذاری سیاستهای پولی بر این بخش را زیر سؤال میبرند.
انتظار میرود خیزش هوش مصنوعی در نهایت بهرهوری را بالا ببرد و ترمز تورم را بکشد. اما در حال حاضر، میلیاردها دلار سرمایهگذاری بیسابقهای که صرف ساخت زیرساختهای این فناوری میشود، هم هزینه استقراض و هم قیمت رایانهها را بالا برده است. شرکت اپل در ماه ژوئن برای جبران هزینههای ناشی از کمبود بیسابقه تراشههای حافظه و تجهیزات ذخیرهسازی، قیمت رایانههای مک، آیپد، لوازم خانگی هوشمند و هدست ویژن پرو را افزایش داد.
بدبینها معتقدند سرعت و ابعاد این زیرساختسازیها و وامهای کلانی که صرف تأمین مالی آن میشود، تمام نشانههای یک حباب غولپیکر را دارد. اگر این نگاه درست باشد، با فروکش کردن ناگزیر تب هوش مصنوعی، فشارهای قیمتی هم خودبهخود کاهش مییابد. هرچند افزایش نرخ بهره بر وامهای کلان این بخش اثر میگذارد، بررسیهای بانک بارکلیز نشان میدهد که غولهای فناوری، بیش از ۹۰ درصد جریان نقدی عملیاتی خود را خرج زیرساختهای هوش مصنوعی میکنند.
به عبارت دیگر، دستکم این بخش از مخارج، از گزند افزایش نرخ بهره فدرالرزرو در امان میماند. کوین وارش در ماه جاری میلادیو در جریان نشستی در اجلاس سالانه صندوق بینالمللی پول گفت که به باور او، جهان سریعتر از هر مقطع دیگری در دوران بزرگسالیاش تغییر میکند.
هوش مصنوعی تنها روندی نیست که خارج از کنترل فدرالرزرو به نظر میرسد. افزایش نرخ بهره، تأثیر چندانی بر کاهش هزینههای حملونقل دریایی در تنگه هرمز که در پی جنگ آمریکا علیه ایران بالا رفته، ندارد و گره کمبود تراشههای حافظه را هم باز نمیکند.
در نهایت، چه نرخ بهره ابزار مناسبی برای مهار مخارج هوش مصنوعی و واکنش به درگیریهای تنگه هرمز باشد و چه نباشد، تنها ابزاری است که فدرالرزرو در دست دارد و تا زمان رام کردن تورم از آن استفاده خواهد کرد. ناظران نزدیک به بانک مرکزی هم هشدار میدهند که این نهاد باید دست به کار شود.
موریس اوبستفلد، پژوهشگر ارشد مؤسسه اقتصاد بینالملل پترسون و اقتصاددان ارشد پیشین صندوق بینالمللی پول، یکی از همین کارشناسان است. او مأموریت فدرالرزرو در مهار تورم را به تجویز آنتیبیوتیک تشبیه میکند. به گفته اوبستفلد، حتی زمانی که علائم بیماری از بین میرود و حال بیمار بهتر میشود، پزشک تأکید میکند که دوره درمان کامل شود و داروها تا آخر به مصرف برسد. همین قاعده درباره فدرالرزرو هم صدق میکند و وقتی سیاستگذاران افزایش نرخ بهره را کلید میزنند، باید تجویز این دارو را برای مدتی ادامه دهند تا اقتصاد به طور کامل درمان شود.