حساب ناتمام دولت با صندوق حوادث طبیعی
دنیای اقتصاد : صنعت بیمه در سال ۱۴۰۴ با دو چالش مهم روبهرو شد؛ از یکسو، وقوع دو جنگ ضرورت طراحی پوششهای تازه برای خطر جنگ را افزایش داد و از سوی دیگر، صندوق بیمه حوادث طبیعی ساختمان با وجود رشد منابع وصولشده، همچنان بخشی از تعهدات پرداختنشده دولت را دریافت نکرد. منابع وصولشده صندوق با رشد ۲۸درصدی به ۱۰۹هزار و ۵۰میلیارد ریال رسید، اما ۸۳هزار و ۵۰۴میلیارد ریال از تعهدات مصوب دولت تا پایان سال پرداختنشده باقی ماند. همزمان، ارزش خسارتهای پرداختی صندوق نسبت به سال قبل ۱۰.۷درصد کاهش یافت. بررسی سالنامه آماری صنعت بیمه نشان میدهد که توسعه پوششهای بیمهای، تامین منابع و گسترش شبکه خدمترسانی همچنان از مسائل مهم این صنعت به شمار میروند.
عملکرد صنعت بیمه در سال ۱۴۰۴ را میتوان از دو زاویه بررسی کرد؛ ظرفیت این صنعت برای پذیرش خطرهای تازه و توان آن برای جبران خسارتهای موجود. وقوع دو جنگ در این سال، ضرورت بررسی پوشش خطر جنگ و ظرفیت مالی شرکتهای بیمه را افزایش داد. در همین حال، صندوق بیمه حوادث طبیعی ساختمان با وجود افزایش منابع وصولشده، با مطالبات پرداختنشده از دولت و کاهش ارزش خسارتهای پرداختی روبهرو شد. آمارهای شبکه فروش و خدمترسانی نیز از افزایش تعداد شعب و کارگزاران در کنار کاهش شمار نمایندگان فعال و تمرکز جغرافیایی خدمات حکایت دارد.
پوشش جنگ در آزمون صنعت بیمه
وقوع دو جنگ در سال ۱۴۰۴ ضرورت بازنگری در پوششهای بیمهای و بررسی توان شرکتهای بیمه برای جبران خسارتهای ناشی از درگیریهای نظامی را افزایش داد. در همین راستا، بیمه مرکزی امکان ارائه پوشش خطر جنگ در چند رشته بیمهای را بررسی کرد و پیشنهادهایی برای حمایت از واحدهای صنعتی و غیرصنعتی ارائه داد. اجرای این طرحها به تعیین حدود تعهدات بیمهگران و تامین منابع لازم برای جبران خسارتهای سنگین وابسته بود.
بر اساس پیشنهاد مطرحشده، شرکتهای بیمه تجاری میتوانند خسارت واحدهای صنعتی و غیرصنعتی را تا سقف ۲هزار میلیارد ریال پوشش دهند. برای جبران خسارتهای فراتر از این سقف نیز ایجاد حساب ویژهای با پیشپرداخت یکونیممیلیاردیورویی از محل منابع صندوق توسعه ملی پیشنهاد شد. این سازوکار میتوانست ظرفیت پوششدهی صنعت بیمه را در برابر خسارتهای بزرگ افزایش دهد، اما پیشنهاد تامین منابع به معنای تخصیص قطعی این مبلغ یا آغاز پرداخت خسارت نبود. دامنه پوششهای پیشنهادی به واحدهای صنعتی محدود نمیشد. بیمه آتشسوزی منازل و واحدهای صنعتی و غیرصنعتی، بدنه خودرو، درمان تکمیلی، عمر، حملونقل داخلی و مسوولیت متصدیان حملونقل نیز از رشتههایی بودند که امکان ارائه پوشش خطر جنگ در آنها مطرح شد. با این حال، پذیرش این خطر به ظرفیت مالی و تصمیم هر شرکت بیمه وابسته بود. همچنین امکان واگذاری اختیاری تا سقف ۵۰درصد از این پوششها به بیمهگران اتکایی در نظر گرفته شد.
رشد در کنار تمرکز جغرافیایی
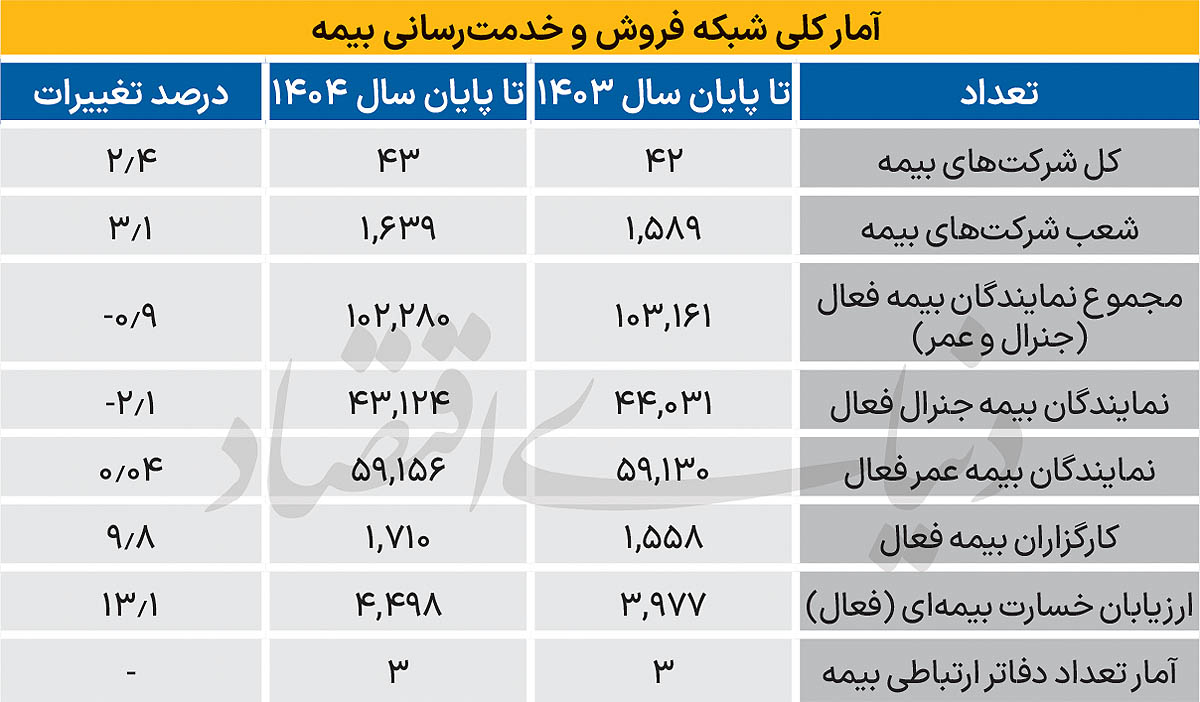
شبکه فروش و خدمترسانی صنعت بیمه در سال ۱۴۰۴ در برخی بخشها گسترش یافت، اما شمار نمایندگان فعال کاهش پیدا کرد. با صدور مجوز فعالیت برای شرکت بیمه زندگی ایساتیس، تعداد شرکتهای بیمه فعال از ۴۲ به ۴۳شرکت رسید و رشد ۲.۴درصدی را ثبت کرد. تعداد شعب نیز با افزایش ۳.۱درصدی از یکهزار و ۵۸۹ شعبه به یکهزار و ۶۳۹ شعبه رسید. در مقابل، شمار نمایندگان فعال از ۱۰۳هزار و ۱۶۱نفر به ۱۰۲هزار و ۲۸۰نفر کاهش یافت و افت ۰.۹درصدی را تجربه کرد. تعداد نمایندگان بیمههای عمومی با کاهش ۲.۱درصدی از ۴۴هزار و ۳۱نفر به ۴۳هزار و ۱۲۴نفر رسید.در همین دوره، شمار نمایندگان بیمههای زندگی با افزایش اندک از ۵۹هزار و ۱۳۰نفر به ۵۹هزار و ۱۵۶نفر رسید.
از سوی دیگر، تعداد کارگزاران فعال با رشد ۹.۸درصدی به یکهزار و ۷۱۰ نفر رسید و شمار ارزیابان خسارت نیز با افزایش ۱۳.۱درصدی از ۳هزار و ۹۷۷نفر به ۴هزار و ۴۹۸نفر افزایش یافت. با وجود گسترش برخی بخشهای شبکه، توزیع جغرافیایی خدمات متمرکز باقی ماند. ۱۰ استان کشور ۵۶.۴درصد شعب و ۶۶.۱درصد نمایندگان فعال را در اختیار داشتند. در شبکه نمایندگان بیمههای زندگی نیز تمرکز بالایی دیده میشد؛ بیمه پاسارگاد با ۴۴هزار و ۷۲۱نماینده، ۷۵.۶درصد از کل نمایندگان فعال این رشته را به خود اختصاص داد. تهران نیز با سهم ۱۵.۶درصدی از کل نمایندگان فعال در صدر استانها قرار گرفت.
تمرکز در شبکه کارگزاری و ارزیابی خسارت پررنگتر بود. هفت استان تهران، خراسان رضوی، اصفهان، مازندران، آذربایجان شرقی، یزد و البرز ۷۴.۶درصد کارگزاران فعال را در اختیار داشتند. تهران بهتنهایی با ۶۹۴کارگزار، ۴۰.۶درصد از کل این شبکه را به خود اختصاص داد. همچنین ۶۹درصد ارزیابان خسارت در هشت استان فعالیت میکردند و تهران با یکهزار و ۲۹۸ ارزیاب، ۲۸.۹درصد از کل این گروه را در اختیار داشت.
مطالبات از دولت و محدودیت منابع صندوق حوادث طبیعی
در کنار ضرورت توسعه پوشش خطر جنگ، تامین منابع لازم برای جبران خسارتهای ناشی از حوادث طبیعی نیز یکی از چالشهای صنعت بیمه در سال ۱۴۰۴ بود. صندوق بیمه حوادث طبیعی ساختمان با وجود افزایش منابع وصولشده، همچنان بخشی از تعهدات پرداختنشده دولت را دریافت نکرد. این فاصله میان اعتبارات مصوب و مبالغ پرداختشده میتواند توان صندوق برای ایفای تعهدات خود را تحت تاثیر قرار دهد.
براساس آمار صندوق، مجموع اعتبارات مصوب مربوط به سهم دولت از حق بیمه در فاصله سالهای ۱۴۰۰ تا پایان ۱۴۰۴ به ۲۲۵هزار و ۴میلیارد ریال رسید. دولت از این مبلغ ۱۴۱هزار و ۵۰۰میلیارد ریال پرداخت کرد و ۸۳هزار و ۵۰۴میلیارد ریال از تعهدات آن تا پایان سال باقی ماند. در سال ۱۴۰۴ نیز از ۷۷هزار میلیارد ریال اعتبار مصوب، ۶۶هزار و ۵۰۰میلیارد ریال پرداخت شد و ۱۰هزار و ۵۰۰میلیارد ریال پرداختنشده باقی ماند. منابع وصولشده صندوق در سال ۱۴۰۴ با رشد ۲۸درصدی از ۸۵هزار میلیارد ریال به ۱۰۹هزار و ۵۰میلیارد ریال رسید. سهم پرداختی مالکان واحدهای مسکونی با رشد ۱۱۳درصدی از ۲۰هزار میلیارد ریال به ۴۲هزار و ۵۵۰میلیارد ریال افزایش یافت. در مقابل، سهم پرداختی دولت تنها ۲درصد رشد کرد و از ۶۵هزار میلیارد ریال به ۶۶هزار و ۵۰۰میلیارد ریال رسید. بنابراین، افزایش منابع وصولشده با رشد محدود سهم پرداختی دولت همراه بود و بخشی از تعهدات آن همچنان پرداختنشده باقی ماند.
افزایش منابع در کنار افت پرداخت خسارت
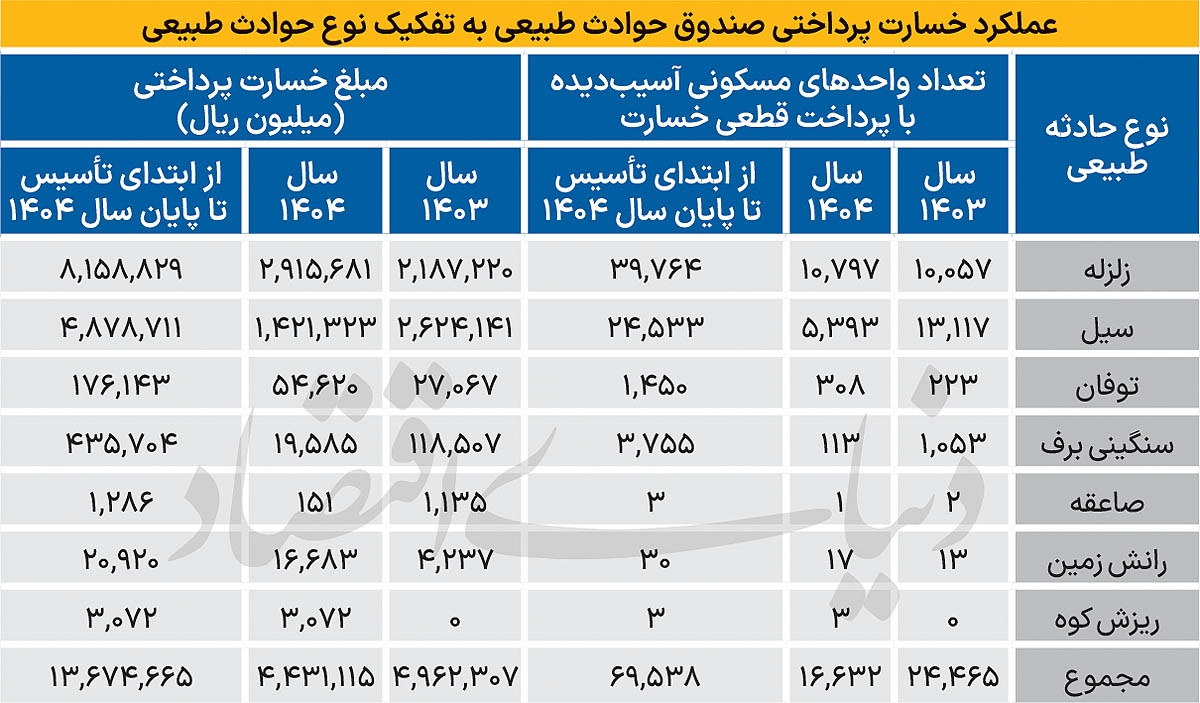
رشد منابع صندوق به افزایش ارزش خسارتهای پرداختی منجر نشد. ارزش این خسارتها از ۴هزار و ۹۶۲میلیون ریال در سال ۱۴۰۳ به ۴هزار و ۴۳۱میلیون ریال در سال ۱۴۰۴ کاهش یافت و افتی معادل ۱۰.۷درصد را ثبت کرد. تعداد واحدهای مسکونی که خسارت نهایی آنها پرداخت شد نیز از ۲۴هزار و ۴۶۵واحد به ۱۶هزار و ۶۳۲واحد رسید و حدود ۳۲درصد کاهش یافت.
ترکیب خسارتهای پرداختی نیز تغییر کرد. پرداخت خسارت زلزله از ۲هزار و ۱۸۷میلیون ریال در سال ۱۴۰۳به ۲هزار و ۹۱۶میلیون ریال در سال ۱۴۰۴افزایش یافت. در مقابل، پرداخت خسارت سیل از ۲هزار و ۶۲۴میلیون ریال به یکهزار و ۴۲۱میلیون ریال کاهش پیدا کرد. بنابراین، افزایش پرداختهای مربوط به زلزله نتوانست افت پرداخت خسارت سیل را جبران کند و مجموع ارزش خسارتهای پرداختی کاهش یافت.
از زمان آغاز فعالیت صندوق تا پایان سال ۱۴۰۴، خسارت نهایی ۶۹هزار و ۵۳۸واحد مسکونی پرداخت شد و مجموع پرداختها به حدود ۱۳هزار و ۶۷۵میلیون ریال رسید. با این حال، بیش از ۸۷هزار واحد مسکونی آسیبدیده همچنان در فرآیند ثبت و ارزیابی قرار داشتند. این واحدها را نمیتوان در شمار دریافتکنندگان خسارت نهایی قرار داد؛ زیرا ثبت و ارزیابی خسارت لزوما به معنای تکمیل فرآیند پرداخت نیست.
در مجموع، آمارهای سال ۱۴۰۴ از ضرورت توسعه پوششهای بیمهای در برابر خطرهای تازه، تامین منابع پایدار برای جبران خسارتها و توزیع متوازنتر خدمات حکایت دارد. درحالیکه شبکه فروش در برخی بخشها گسترش یافت، تمرکز جغرافیایی همچنان پررنگ بود. در صندوق بیمه حوادث طبیعی ساختمان نیز رشد منابع وصولشده نتوانست مانع کاهش پرداخت خسارت شود و بخشی از تعهدات مصوب دولت تا پایان سال پرداختنشده باقی ماند.