«دنیای اقتصاد» کارنامه هفتگی معاملات بینالمللی را بررسی کرد
نبض ناآرام بازارهای جهانی
در آمریکا، آمار ضعیفتر از انتظار بازار کار که در ۲ اکتبر منتشر شد، احتمال افزایش نرخ بهره فدرالرزرو در نشست اکتبر را کاهش داد. اقتصاد آمریکا در سپتامبر تنها ۲۹هزار شغل ایجاد کرد، در حالی که پیشبینیها حاکی از افزایش ۹۰هزار شغل بودند. نرخ بیکاری نیز به ۴.۲درصد رسید. در پی انتشار این آمار، احتمال افزایش نرخ بهره در نشست اکتبر از ۷۰ درصد به کمتر از ۲۰درصد کاهش یافت. با این حال، نگرانی از تداوم فشارهای تورمی و افزایش بازده اوراق خزانهداری همچنان بر بازارها سایه انداخت. بازده اوراق ۱۰ساله آمریکا در ۷ اکتبر به حدود ۵.۳۶درصد رسید و در ادامه عقب نشست. باقی ماندن بازده در سطوح بالا، هزینه تامین مالی را افزایش داد و به عاملی محدودکننده برای رشد پایدار بازار سهام تبدیل شد.
در اروپا، دادههای اولیه تورم که در ۳۰ سپتامبر منتشر شد، از افزایش نرخ تورم سالانه در آلمان و فرانسه خبر داد و تورم هماهنگشده (معیاری استاندارد و یکسان برای سنجش نرخ تورم و تغییرات قیمت کالاها و خدمات مصرفی در کشورهای عضو اتحادیه اروپا و منطقه یورو) در آلمان از ۲.۹ به ۳.۳درصد و فرانسه از ۲.۶ به ۳.۴درصد رسید. افزایش قیمت انرژی، بهویژه نفت و گاز، از عوامل اصلی این روند بود و نگرانیها درباره مسیر آتی سیاست پولی بانک مرکزی اروپا را تشدید کرد.
در بازارهای آسیایی، افزایش تورم هسته توکیو به ۲.۷درصد در سپتامبر، انتظارات برای افزایش دوباره نرخ بهره بانک مرکزی ژاپن را تقویت کرد و بر ارزیابی سرمایهگذاران از چشمانداز سیاست پولی این کشور اثر گذاشت. در چین، بازارهای سهام در ابتدای بازه به مناسبت تعطیلات «هفته طلایی» بسته بودند. آمار منتشرشده در ۹ اکتبر هم نشان داد که متوسط هزینهکرد هر سفر داخلی در این تعطیلات نسبت به سال قبل ۱.۹درصد کاهش یافته و به پایینترین سطح چهار سال اخیر رسیده که نشانهای از تداوم احتیاط مصرفکنندگان چینی در هزینهکرد است.
سایه ریسکهای ژئوپلیتیک بر بازار نفت
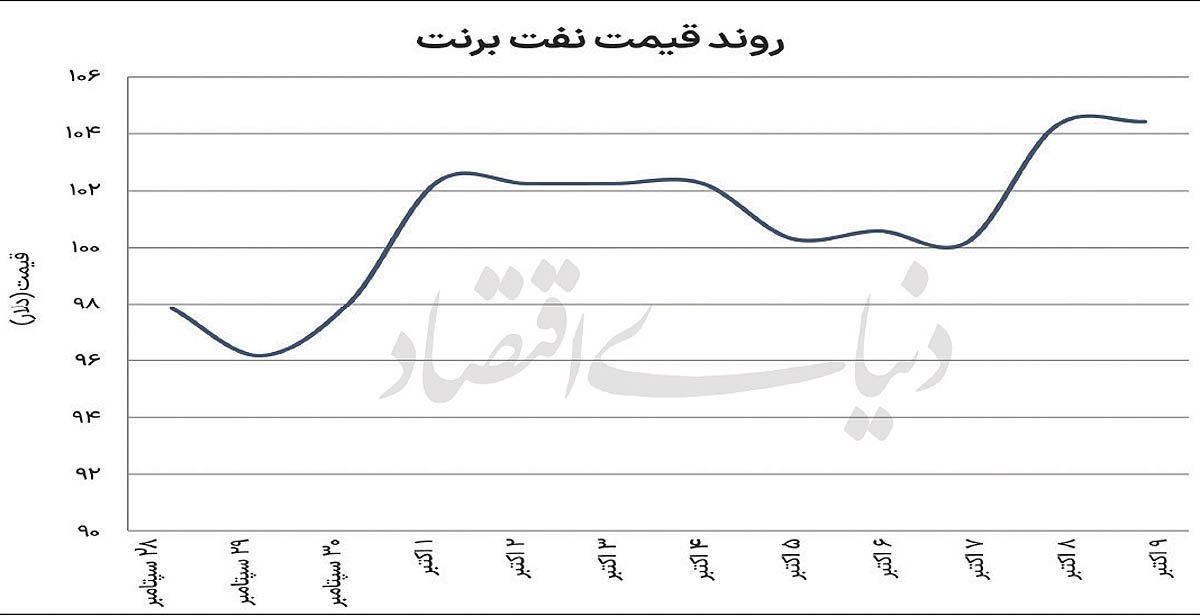
بازار جهانی نفت در هفته منتهی به ۱۰ اکتبر متاثر از ریسکهای ژئوپلیتیک و عواملی بود که میتوانستند فشار بر عرضه را کاهش دهند. از یک سو، افزایش ریسک عبور نفتکشها از تنگه هرمز، حملات به کشتیها و اختلال در تولید نفت خلیج مکزیک در پی نزدیک شدن توفان ایزایاس، قیمت نفت برنت را در ۸ اکتبر با افزایشی بیش از ۴درصد به ۱۰۴.۲۸ دلار در هر بشکه رساند. از سوی دیگر، افزایش مقطعی صادرات نفت خاورمیانه، برنامه آزادسازی ذخایر راهبردی و اظهارات دونالد ترامپ مبنی بر خودداری از اقدام نظامی علیه ایران پیش از انتخابات میاندورهای آمریکا، شدت رشد قیمتها را کاهش داد. یکی دیگر از عوامل کاهش قیمت در معاملات ۹ اکتبر، ازسرگیری صادرات فرآوردههای نفتی چین بود. چین پس از توقف کوتاهمدت صادرات در تعطیلات هفته طلایی، ازسرگیری صادرات دیزل، بنزین و سوخت جت را در دستور کار قرار داد. سهمیه صادرات این محصولات برای اکتبر حدود ۳.۷میلیون تن اعلام شد. رقمی کمتر از بیش از ۴میلیون تن برآورد شده برای سپتامبر. رویترز هم در گزارش ۹ اکتبر خود به این موضوع اشاره میکند که بازارهای جهانی در بازه ۳ تا ۱۰ اکتبر با یک تناقض مهم روبهرو بودند. به این معنی که افزایش نگرانی از اختلال عرضه انرژی، قیمت نفت را بالا برد و نگرانیهای تورمی را تشدید کرد؛ اما در پایان هفته، کاهش نسبی تنشها به افت نفت کمک کرد.
صعود محتاطانه مس
در بازه زمانی مورد بررسی، بازار جهانی مس شروعی محتاطانه داشت؛ اما در ادامه و تحتتاثیر بازگشت خریداران چینی و افزایش نگرانیها درباره اختلال در عرضه معادن، روندی صعودی در پیش گرفت. با این حال، ابهام درخصوص وضعیت تقاضای صنعتی، هزینههای بالای انرژی و بازده اوراق خزانهداری آمریکا از جمله عواملی بودند که شکلگیری چشماندازی کاملا مثبت برای این فلز را تهدید کردند. یکی از مهمترین محرکهای بازار در روزهای پایانی هفته، بازگشت خریداران چینی پس از تعطیلات هفته طلایی بود. چین بهعنوان بزرگترین مصرفکننده مس جهان، نقش مهمی در تعیین مسیر تقاضای این فلز دارد و بازگشت فعالان این کشور به بازار، انتظارات برای تجدید موجودی انبارها را تقویت کرد. علاوه بر این موضوع، نگرانیهای مربوط به عرضه هم از قیمتها حمایت کرد. در 7 اکتبر، کارگران معدن سنتیلا در شیلی پس از شکست مذاکرات وارد اعتصاب شدند و نگرانیها درباره احتمال اختلال در عرضه از یکی از مراکز تولید مس افزایش یافت. اثر این عوامل، خود را در معاملات 8 اکتبر نشان داد. قرارداد 3ماهه مس در بورس فلزات لندن در بخشی از معاملات تا 14646.50دلار به ازای هر تن افزایش یافت. با این حال، قیمت در ادامه از اوج روزانه عقب نشست. براساس گزارش رویترز در 9 اکتبر، موجودی مس در انبارهای تحت نظارت بورس فلزات لندن به حدود 233هزار تن کاهش یافت و در مقابل، موجودی انبارهای بورس آتی شانگهای در پایان هفته به حدود 59هزار تن رسید. در واقع کاهش موجودی در لندن حاکی از محدودیت عرضه در این بازار بود، درحالیکه افزایش موجودی شانگهای نشان داد که روند انبارسازی در چین هم باید در ارزیابی شرایط بازار لحاظ شود. باید به این نکته هم اشاره کرد که تحولات بازار انرژی و اقتصاد آمریکا هم بر فضای معاملات مس اثرگذار بودند.
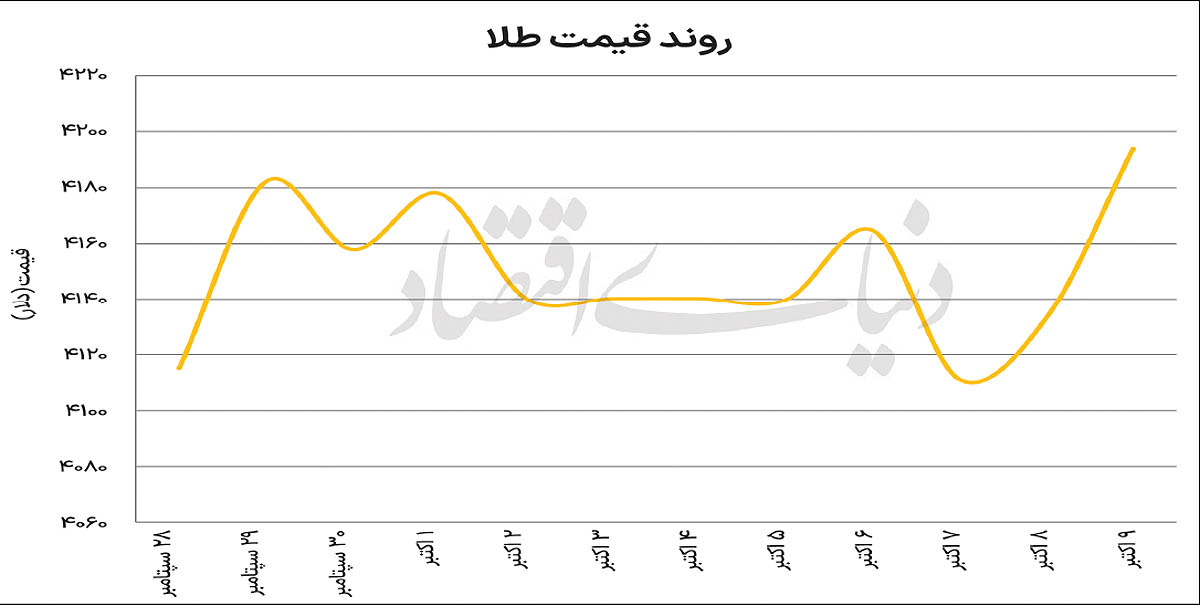
طلا در بازه 3 تا 9 اکتبر نوسانات قابلتوجهی داشت، اما در نهایت روند صعودی خود را حفظ کرد. از جمله اخبار و محرکهای اصلی بر این فلز هم میتوان به گزارش ضعیف اشتغال آمریکا و رشد بازده اوراق خزانهداری اشاره کرد. از سوی دیگر، ادامه تنشهای ژئوپلیتیک و بازگشت نسبی تقاضای فیزیکی از سوی چین، کف حمایتی محکمی برای قیمت طلا ایجاد کرد. براساس گزارشهای منتشرشده در کیتکو، هر اونس طلا در 6 اکتبر با رشد حدود 0.7درصدی به 4168.33دلار رسید و عقبنشینی دلار از اوج یکساله و کاهش بازده اوراق خزانهداری از عوامل حمایتکننده این صعود بودند. همزمان، نگرانی از بازار اوراق قرضه فرانسه و آمریکا تقاضا برای این دارایی امن را تقویت کرد. کیتکو همچنین اشاره میکند که در 7 اکتبر، طلا با افت حدود 1.3درصدی به 4107.88دلار رسید و در جریان معاملات تا حدود 4066.65دلار پایین آمد. بنابر گزارش این سایت، طلا در 8 اکتبر حدود 0.4درصد افزایش یافت و در 9 اکتبر رشد خود را به حدود 1.5درصد رساند. تقاضا برای خرید در قیمتهای پایینتر، کاهش فشار دلار و بازده اوراق و نگرانی از افزایش بدهی دولت آمریکا از عوامل حمایتکننده بودند.
بیتکوین 100 هزار دلاری میشود؟
در بازار رمزارزها، بیتکوین در هفته منتهی به ۱۰ اکتبر ۲۰۲۶ نوسان شدیدی داشت و کار خود را در محدوده قیمتی 85 هزار دلار آغاز کرد و در اوایل هفته به نزدیکی سطح 87 هزار دلار رسید اما با ثبت سود تحققیافته روزانه حدود یکمیلیارد و ۳۰میلیون دلاری، فشار فروش شدت گرفت و قیمت در ۸ اکتبر تا حدود ۸۰ هزار و ۳۵۰ دلار پایین آمد. هرچند این افت در معاملات 9 و 10 اکتبر تا حدودی جبران شد و با شکست حمایت ۸۲ تا ۸۳ هزار دلاری، کف ۸۰ هزار و ۳۰۰ دلار و میانگین متحرک ۳۶۵ روزه (حدود ۸۰ هزار دلار) مانع افت بیشتر شدند.
در چشمانداز آتی بیتکوین، بازارهای پیشبینی احتمال لمس ۹۰ هزار دلار تا پایان ۲۰۲۶ را حدود ۶۳ درصد، ۱۰۰ هزار دلار را ۲۸ درصد و ۲۰۰ هزار دلار را تا ابتدای ۲۰۲۷ حدود ۲ درصد برآورد میکنند. شانس رسیدن به ۹۰ هزار دلار در قرارداد اکتبر نیز از حدود ۶۰ به ۳۲ درصد کاهش یافته است. با وجود اینکه سیتیگروپ در ۳۰ سپتامبر هدف ۱۲ماهه خود را از ۸۲ هزار به ۱۱۳ هزار دلار افزایش داد، اما خروج سرمایهها نشان میدهد این خوشبینی هنوز در بازار تثبیت نشده است.